
El estado de flujos de efectivo (EFE) en Word (Cash Flow Statement · Statement of Cash Flows) es el documento contable que refleja los cobros y pagos de una empresa durante el ejercicio agrupados en tres categorías canónicas: actividades de explotación (operating), actividades de inversión (investing) y actividades de financiación (financing). Su régimen jurídico está en el Plan General de Contabilidad (PGC · RD 1514/2007) para el modelo normal (NO es obligatorio en PGC PYMES RD 1515/2007), en los artículos 34-49 del Código de Comercio, en los artículos 253-284 de la Ley de Sociedades de Capital, en la Ley 22/2015 de Auditoría y en la NIC 7 (IAS 7) de las NIIF/IFRS.
Estas seis plantillas en Word cubren los casos más habituales: método indirecto (el más habitual · >95% empresas ES · parte del EBT y aplica ajustes); método directo (más informativo NIC 7 · presenta cobros y pagos reales); analítico comparativo 3 ejercicios con Free Cash Flow, cash conversion y CAPEX/D&A; consolidado grupo conforme al RD 1159/2010 con eliminaciones intragrupo, adquisiciones/desinversiones filiales y diferencias conversión IAS 21; simplificado autónomo para cash flow forecast 13 semanas y control de burn rate; y bilingüe español + inglés conforme a NIC 7 para reporting internacional a matrices, inversores extranjeros y operaciones M&A cross-border.
Cada plantilla es un archivo .docx editable en A4 vertical con las tres actividades canónicas del EFE: A) Actividades de explotación (EBT + ajustes por partidas no monetarias como amortización, deterioro, provisiones + cambios en capital corriente como existencias, deudores, proveedores + otros flujos como intereses pagados, dividendos e IS); B) Actividades de inversión (pagos por adquisición de inmovilizado material, intangible, inversiones inmobiliarias y financieras · CAPEX + cobros por desinversiones); C) Actividades de financiación (cobros y pagos por emisión y amortización de instrumentos de patrimonio, deuda con entidades de crédito y otros pasivos financieros + pagos por dividendos); D) Efecto tipo de cambio IAS 21 si moneda extranjera; E) Variación neta efectivo = A + B + C + D; F) Efectivo inicial y G) Efectivo final con verificación de cuadre E = G – F.
Más abajo te explicamos qué método elegir según el tipo de empresa (indirecto vs. directo), cómo cumplimentar cada actividad con las cuentas correctas del PGC, qué errores generan salvedades del auditor (mal clasificar intereses, no conciliar la variación con el balance, mezclar actividades) y qué buenas prácticas siguen las empresas que consiguen informes de auditoría limpios y confianza de bancos e inversores en la generación de caja.
Contenido del artículo
6 plantillas de estado de flujos de efectivo en Word (PGC + NIC 7)
Cada modelo está optimizado para A4 vertical conforme al PGC RD 1514/2007, LSC arts. 253-284 y NIC 7 (IAS 7) de IFRS.
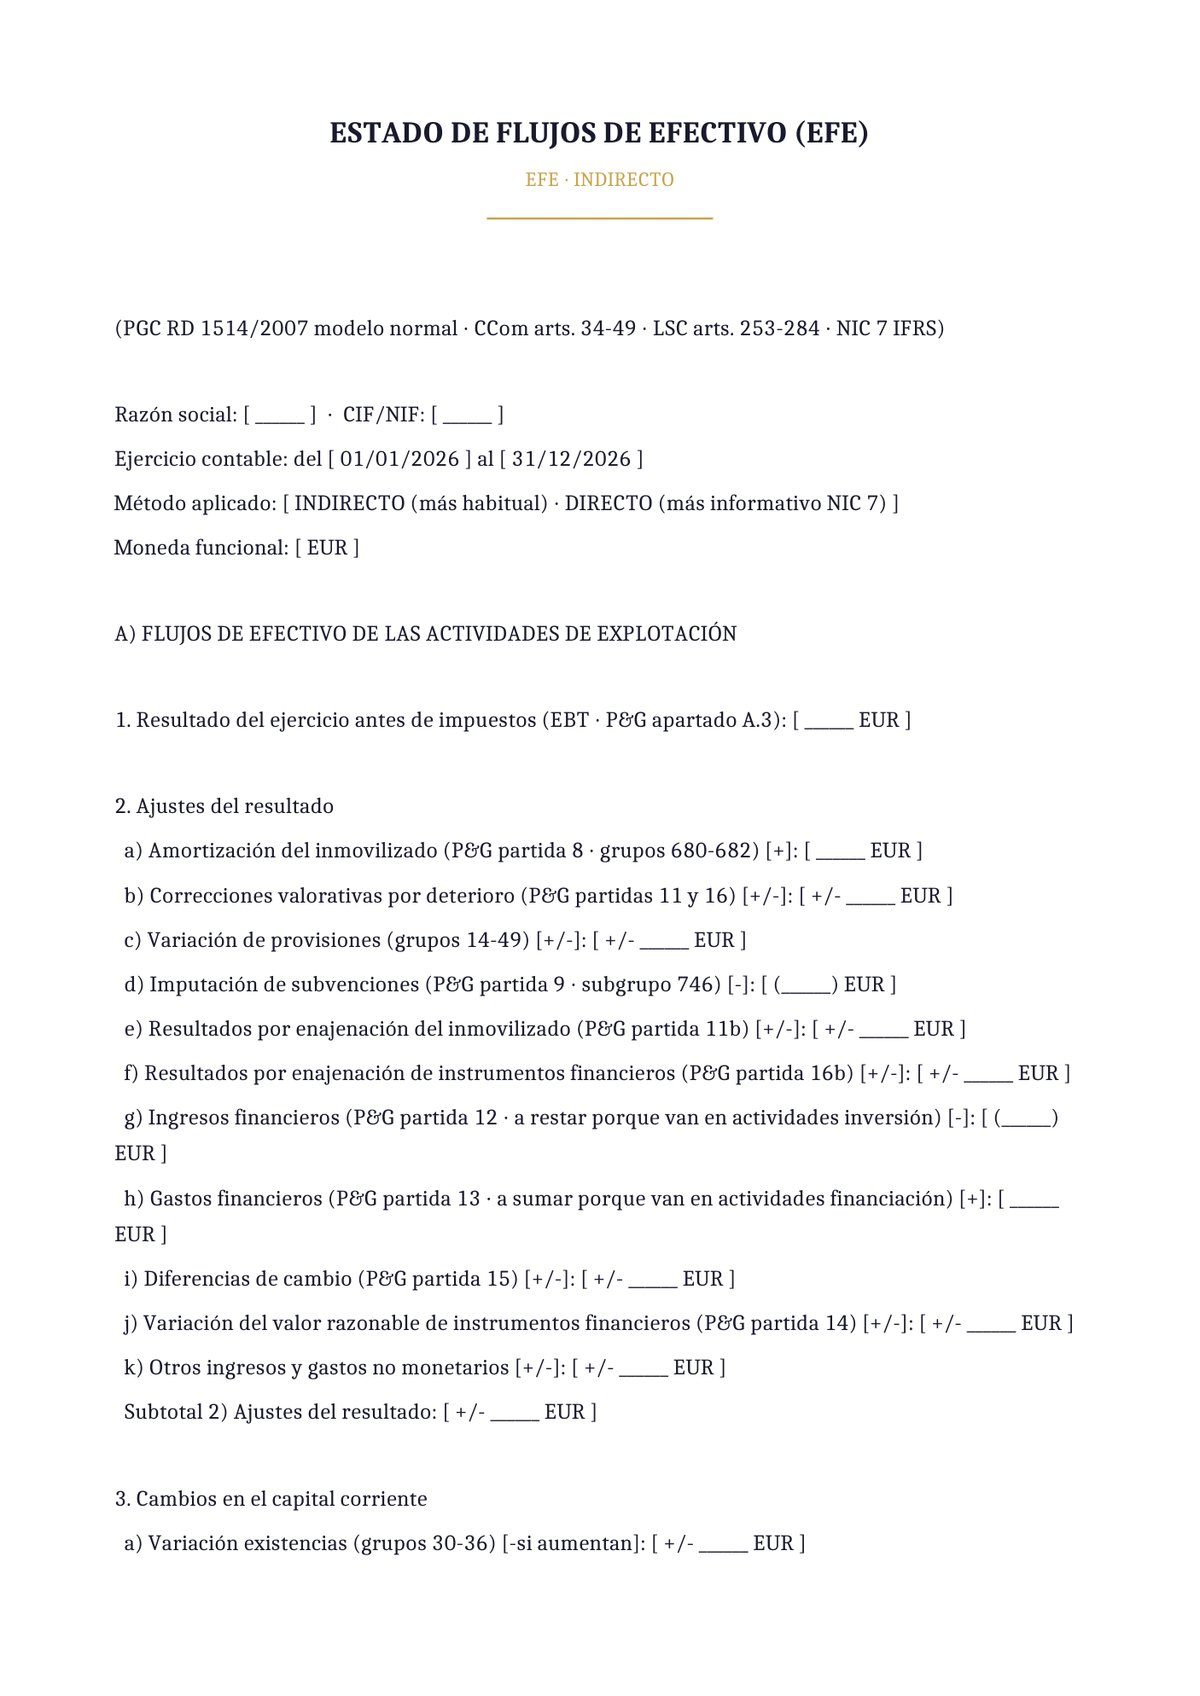
Estado de flujos de efectivo (método indirecto)
EFE por método indirecto con tipografía serif Cambria en formato clásico. Modelo estándar más habitual en la práctica española (>95% de las sociedades españolas que formulan modelo normal lo aplican). Parte del resultado antes de impuestos (EBT) y aplica ajustes por partidas no monetarias (amortización, deterioro, provisiones, resultados por enajenaciones), variación del capital corriente (existencias, deudores, proveedores) e IS pagado para llegar a los flujos de actividades de explotación.
- Cuándo usarla: sociedades españolas no PYME que aplican el método indirecto por practicidad (deriva directamente del balance y de la P&G sin necesidad de rastrear cada cobro y pago), y asesorías fiscales que formulan cuentas anuales normales de sus clientes.
- Recomendación: reconcilia siempre el flujo neto de efectivo del ejercicio (variación del efectivo) con la diferencia entre tesorería inicial y final del balance; si no cuadran hay un error en los ajustes de partidas no monetarias, más habitual en variaciones de existencias, deudores, proveedores y clasificación de intereses.
Tamaño: 39.4 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
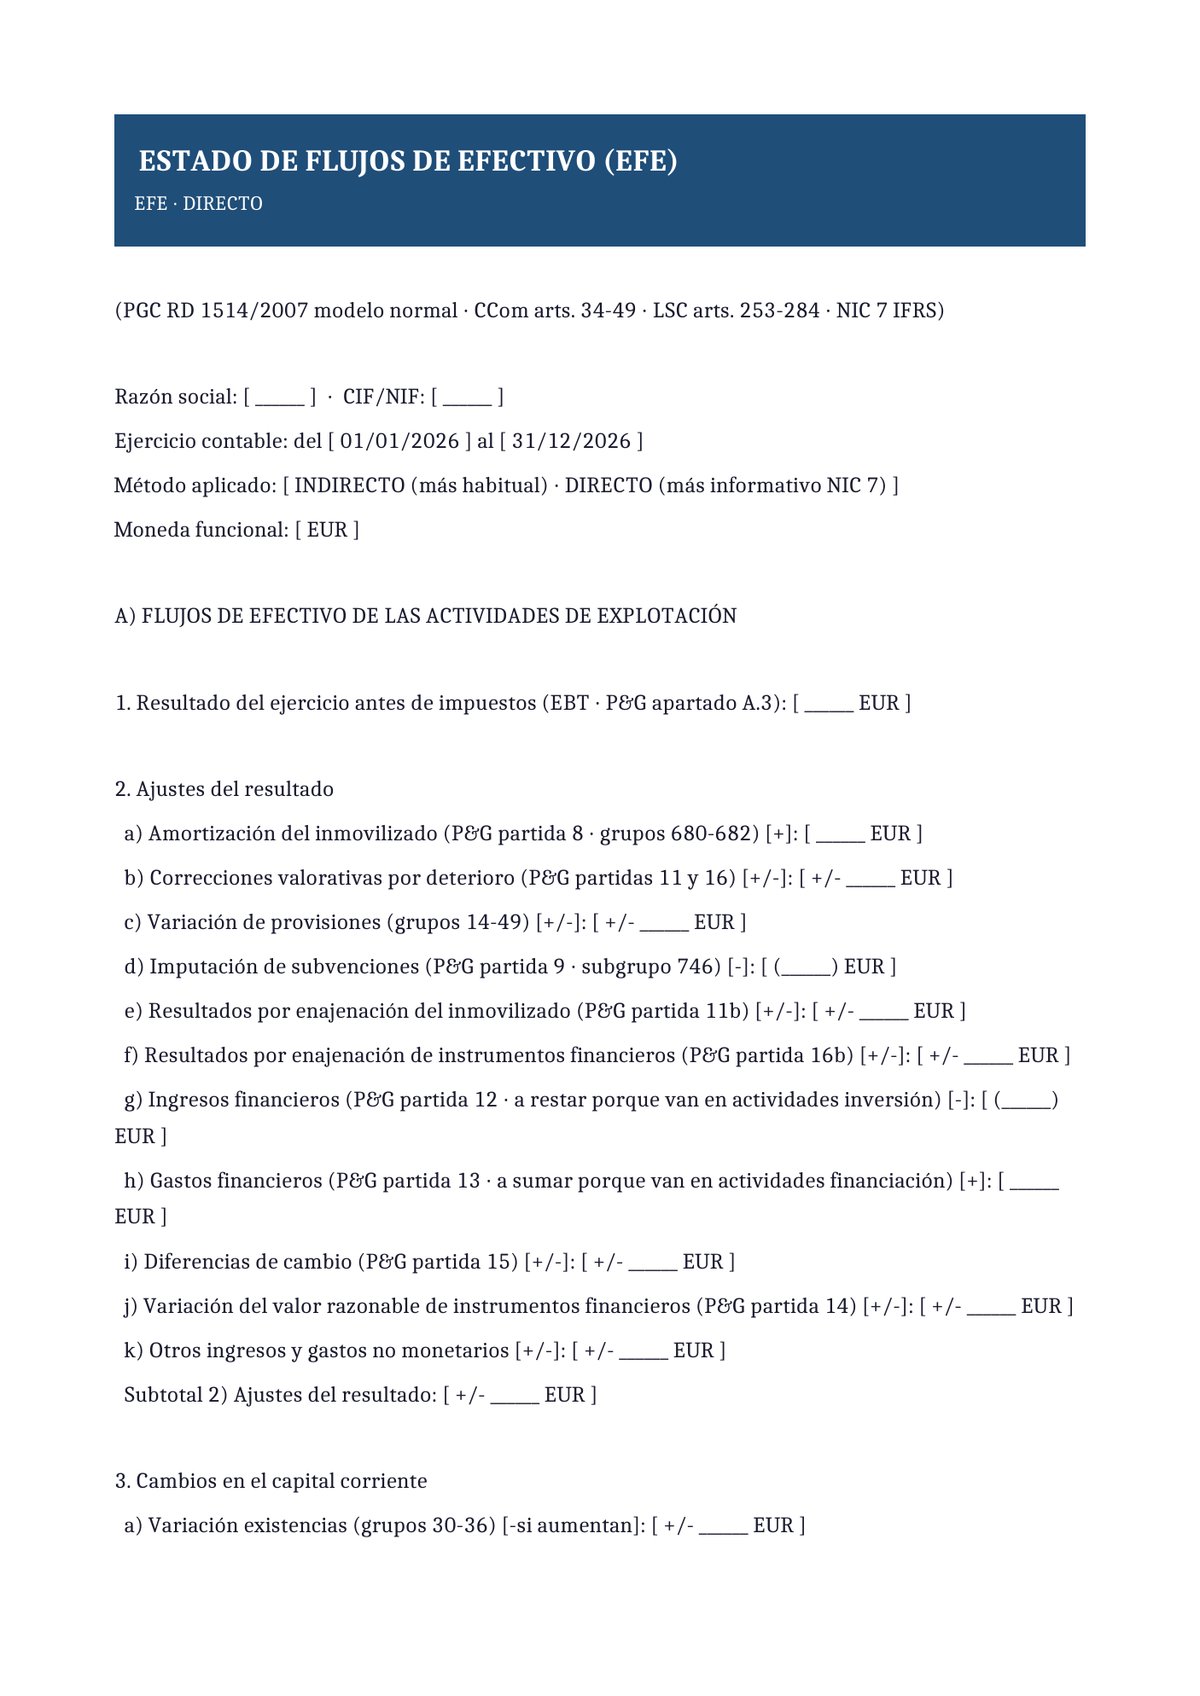
Estado de flujos de efectivo (método directo)
EFE por método directo en sans serif (Calibri 11 pt). Modelo alternativo al indirecto que presenta los cobros y pagos reales por categorías (cobros de clientes, pagos a proveedores, pagos al personal, otros cobros y pagos, IS pagado, intereses pagados y cobrados). Requiere el detalle de la contabilidad de caja o auxiliares complejos para reconstruir los cobros y pagos brutos. Es el método preferido por la NIC 7 por ser más informativo para el análisis financiero, aunque menos usado en la práctica.
- Cuándo usarla: empresas con sistemas de contabilidad de caja auxiliares detallados (ERPs con módulo de tesorería avanzado), grupos que quieren dar máxima transparencia a inversores y financiadores, y filiales de multinacionales estadounidenses (donde el método directo es más común).
- Recomendación: verifica que la suma de las categorías de cobros y pagos coincide con los flujos netos de explotación calculados por método indirecto; ambos métodos deben dar el mismo resultado (son solo dos formas de presentar la misma información). La discrepancia entre métodos revela errores en la asignación de cobros/pagos por categoría o en el arrastre de ajustes.
Tamaño: 39.5 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
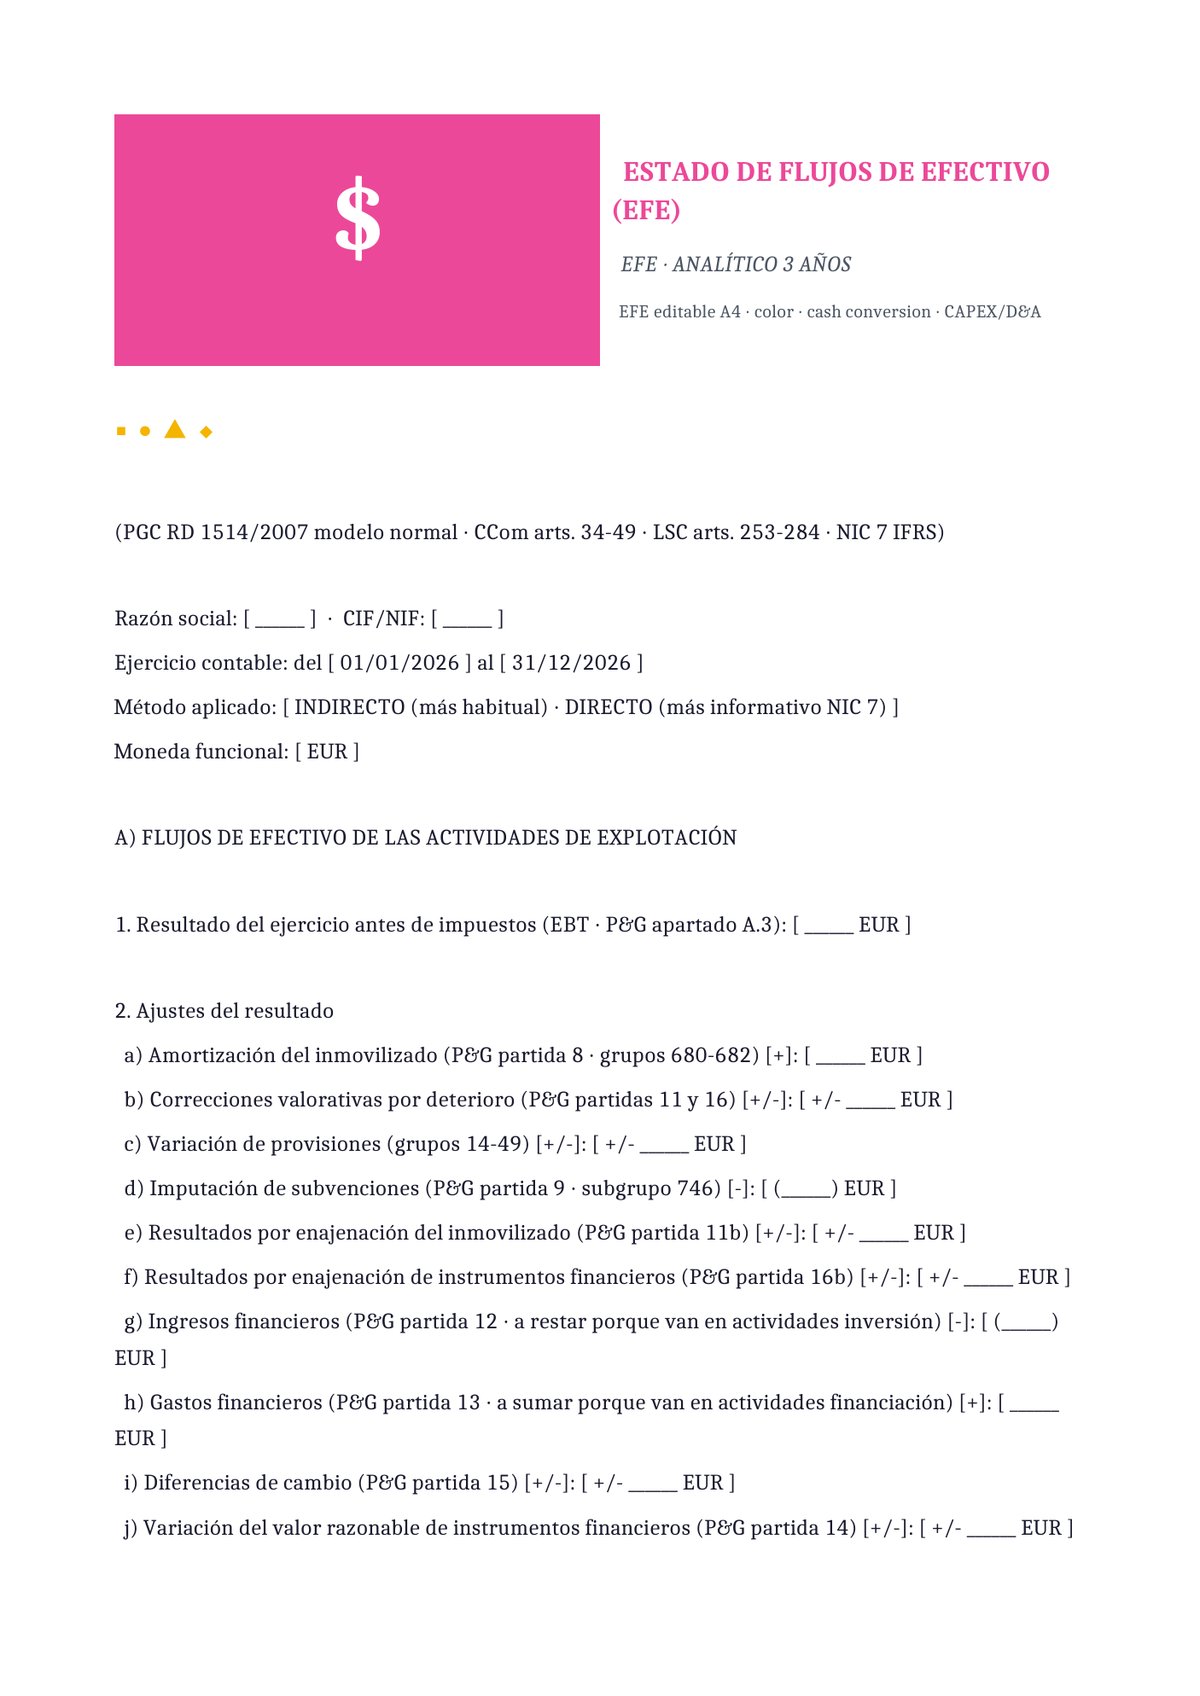
Estado de flujos de efectivo analítico (3 ejercicios)
EFE analítico comparativo 3 ejercicios con acento de color. Modelo específico para análisis financiero con comparativa año actual vs. anterior vs. N-2 y variaciones (absoluta y porcentual). Incluye métricas derivadas: Free Cash Flow (FCF) operativo (flujos explotación – CAPEX), Free Cash Flow to Equity (FCFE), cash conversion (FCF / EBITDA), CAPEX / D&A (indica si la empresa amortiza más de lo que invierte · señal de underinvestment) y liquidez estructural.
- Cuándo usarla: controllers financieros, CFOs, FP&A analysts, banca de inversión que valora empresas por flujos descontados (DCF · Discounted Cash Flow), private equity que analiza cash conversion antes de invertir, y agencias de rating que evalúan solvencia crediticia por generación de caja.
- Recomendación: calcula el Free Cash Flow (FCF) operativo = flujos actividades explotación – CAPEX (inversión en inmovilizado material e intangible); esta métrica es la base de la valoración DCF y del análisis de sostenibilidad financiera. Un FCF operativo negativo recurrente indica que la empresa consume caja y requiere financiación externa constante.
Tamaño: 39.7 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
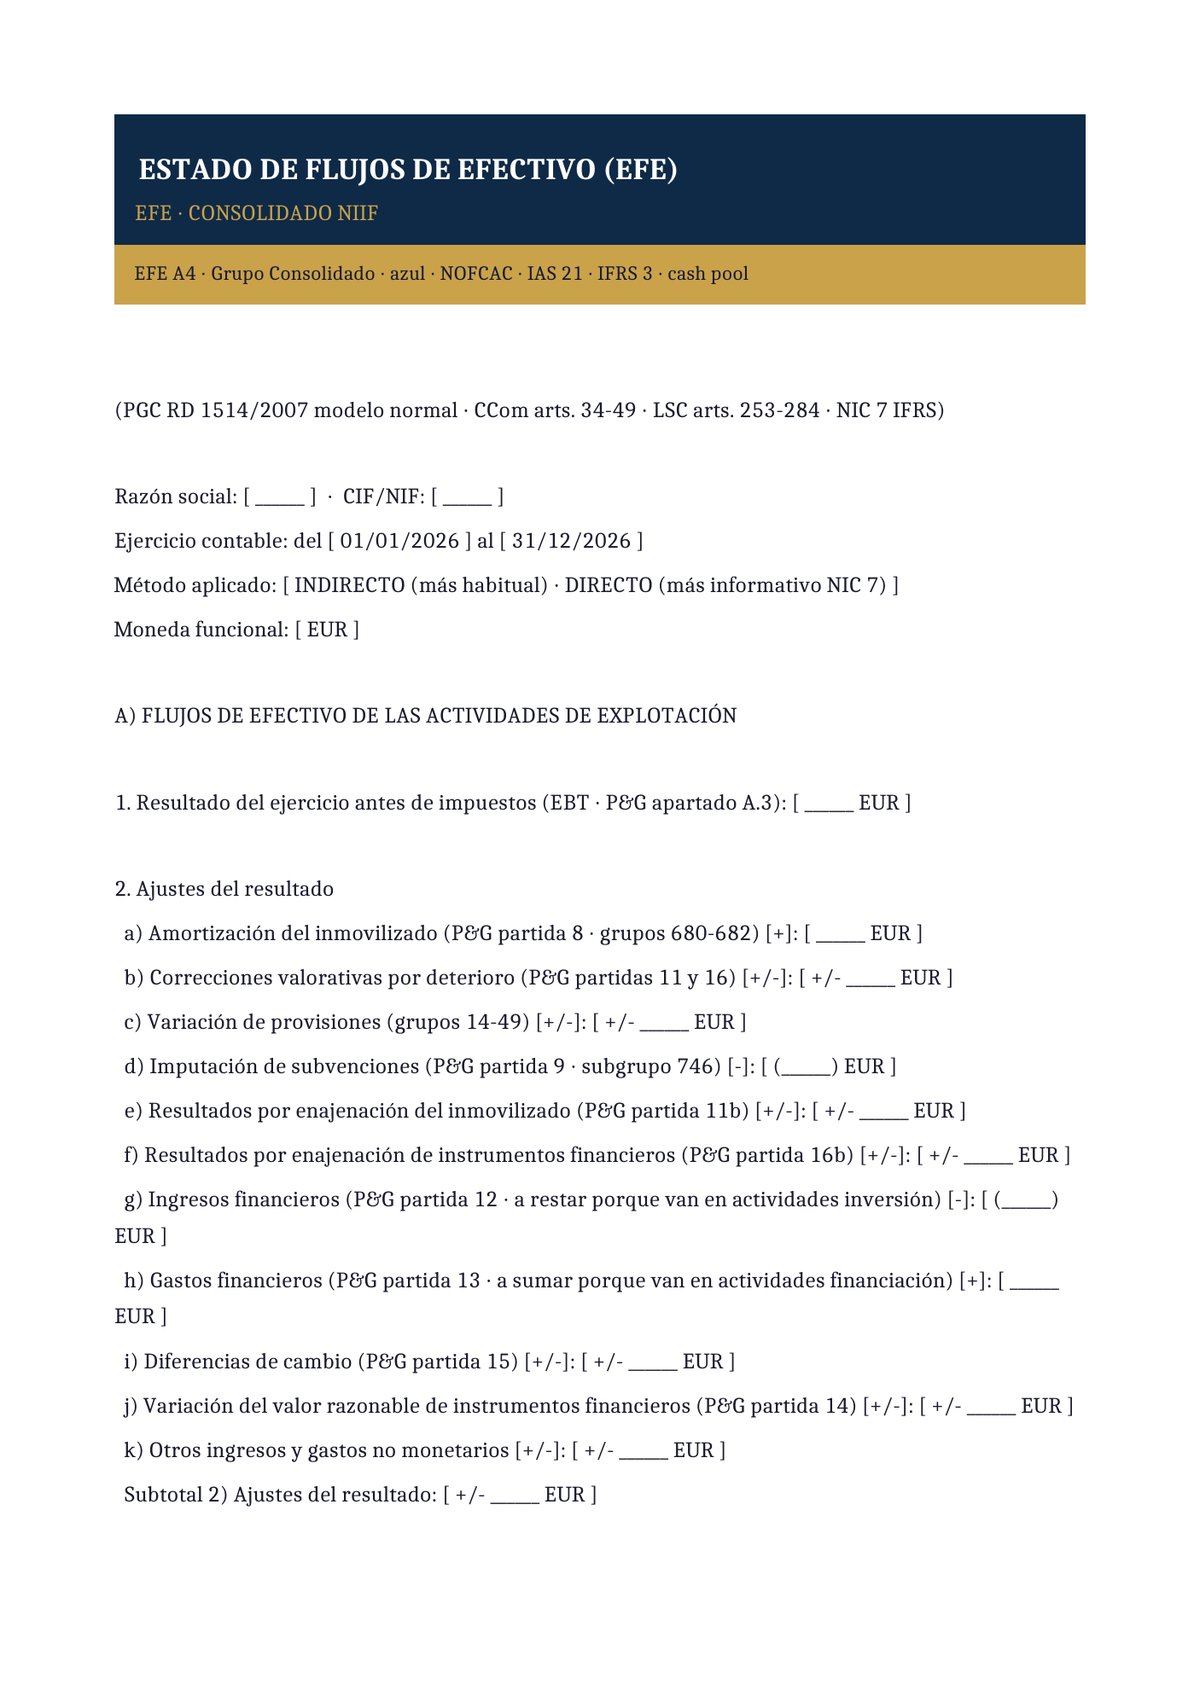
Estado de flujos de efectivo consolidado (grupo · NIIF)
EFE consolidado grupo ejecutivo con banner azul institucional. Modelo para sociedades matrices que formulan estados financieros consolidados conforme al RD 1159/2010 (NOFCAC) o a las NIIF/IFRS con NIC 7 e IFRS 3 (business combinations). Incluye eliminaciones intragrupo de flujos (transferencias de tesorería intragrupo, dividendos internos, cash pool), adquisiciones y desinversiones de filiales netas del efectivo adquirido/enajenado, diferencias de conversión de moneda extranjera (IAS 21) y flujos atribuidos a socios minoritarios.
- Cuándo usarla: grupos empresariales matrices que consolidan cuentas anuales de sus filiales, multinacionales cotizadas en mercados regulados UE (obligadas NIIF), auditoras Big Four (Deloitte, PwC, EY, KPMG) que verifican consolidaciones de flujos y asesores en operaciones de M&A cross-border.
- Recomendación: documenta separadamente los flujos de adquisición y desinversión de filiales (IFRS 3 · art. 45 NOFCAC): el flujo de la operación es el precio pagado neto de la tesorería adquirida (para adquisiciones) o recibida neta de la tesorería enajenada (para ventas). Confundirlos con inversiones financieras ordinarias distorsiona el CAPEX y el Free Cash Flow del grupo.
Tamaño: 39.7 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
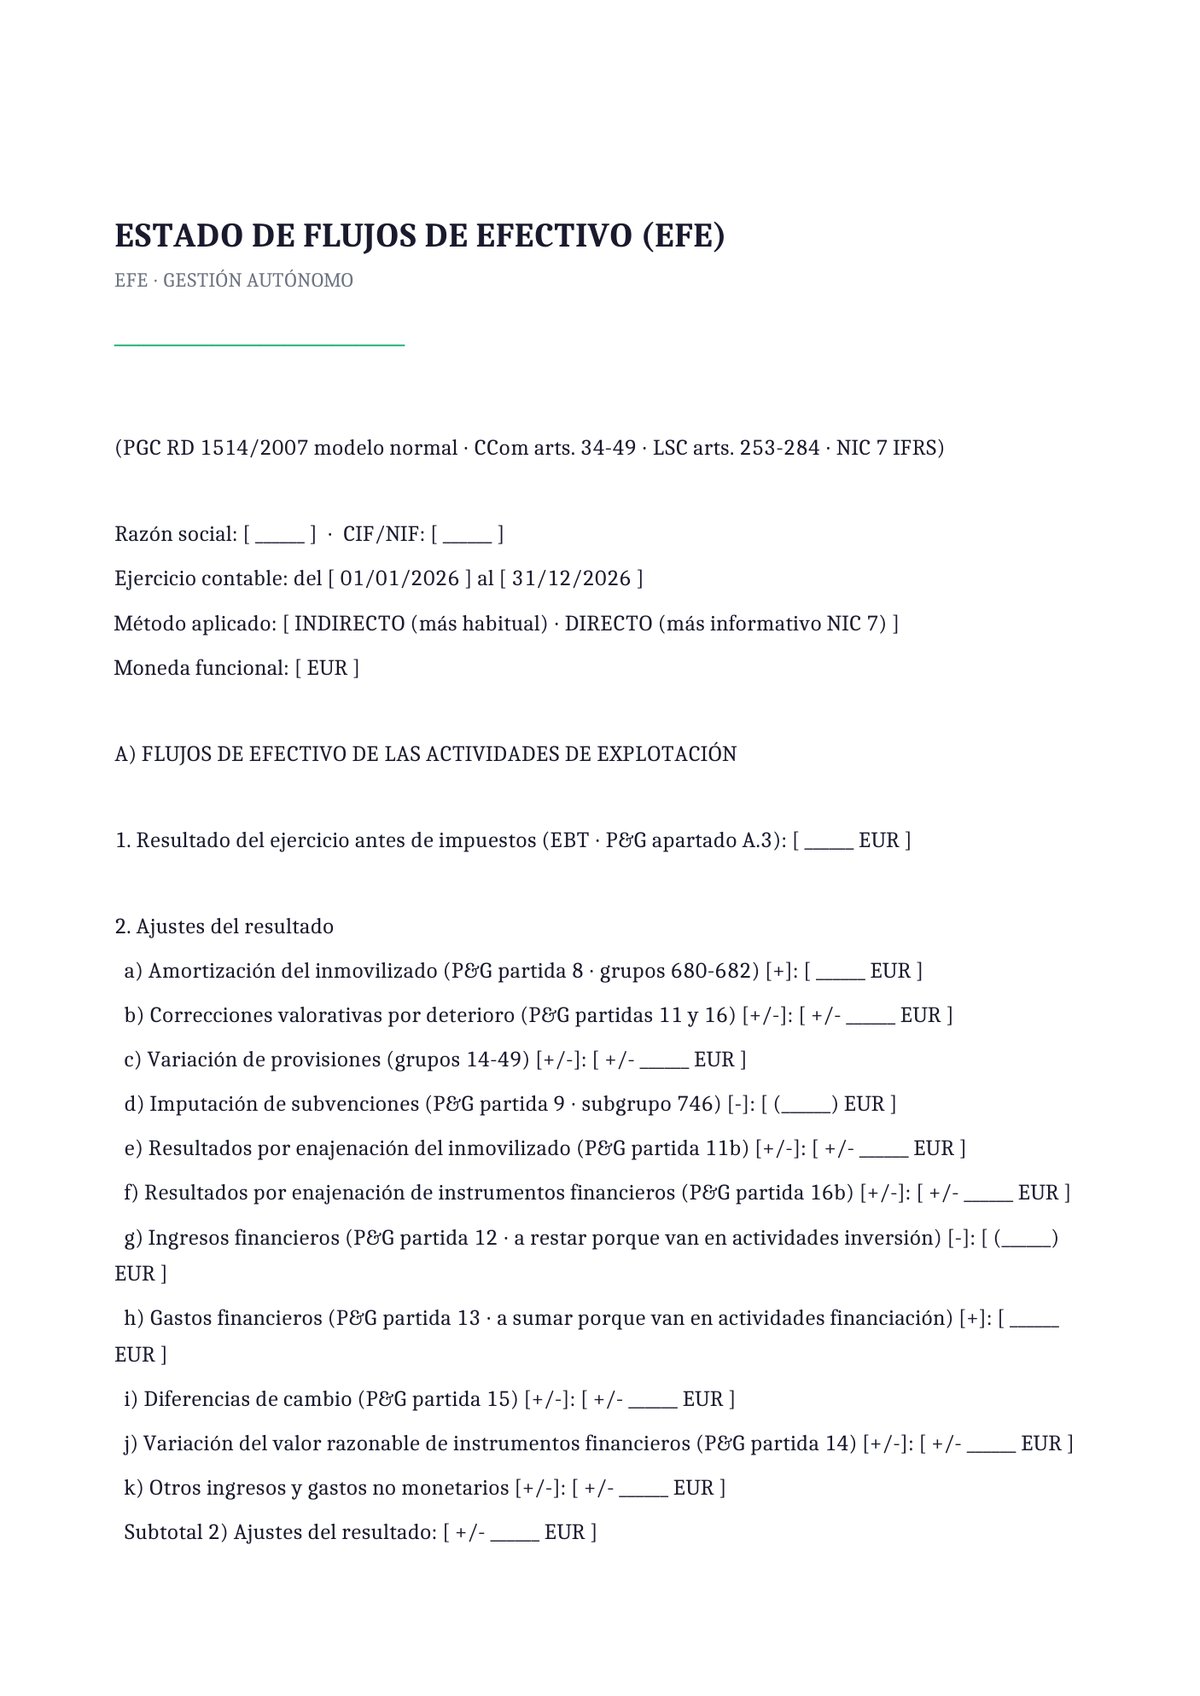
Estado de flujos de efectivo simplificado autónomo
EFE simplificado autónomo minimalista con composición limpia. Formato reducido de gestión de tesorería (cash flow forecast) para autónomos personas físicas y microempresas que necesitan planificar sus flujos de caja operativos mensuales. Aunque no es obligatorio contablemente para autónomos ni para PYMES (RD 1515/2007), es una herramienta esencial de gestión financiera para anticipar necesidades de liquidez y evitar impagos.
- Cuándo usarla: autónomos personas físicas con actividad económica regular, microempresas y startups que gestionan cash burn mensual, PYMES sin obligación contable de EFE pero que quieren controlar tesorería, y solicitudes de línea de crédito bancaria (ICO, MicroBank, MicroFinanzas del ICO).
- Recomendación: proyecta el cash flow con horizonte de 13 semanas (rolling 13-week cash flow forecast · práctica estándar en gestión de tesorería de startups y empresas en reestructuración) actualizando semanalmente con los cobros y pagos reales y las previsiones actualizadas. Este horizonte permite anticipar crisis de liquidez con tiempo para reaccionar (obtener línea de crédito, retrasar pagos, acelerar cobros).
Tamaño: 39.4 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
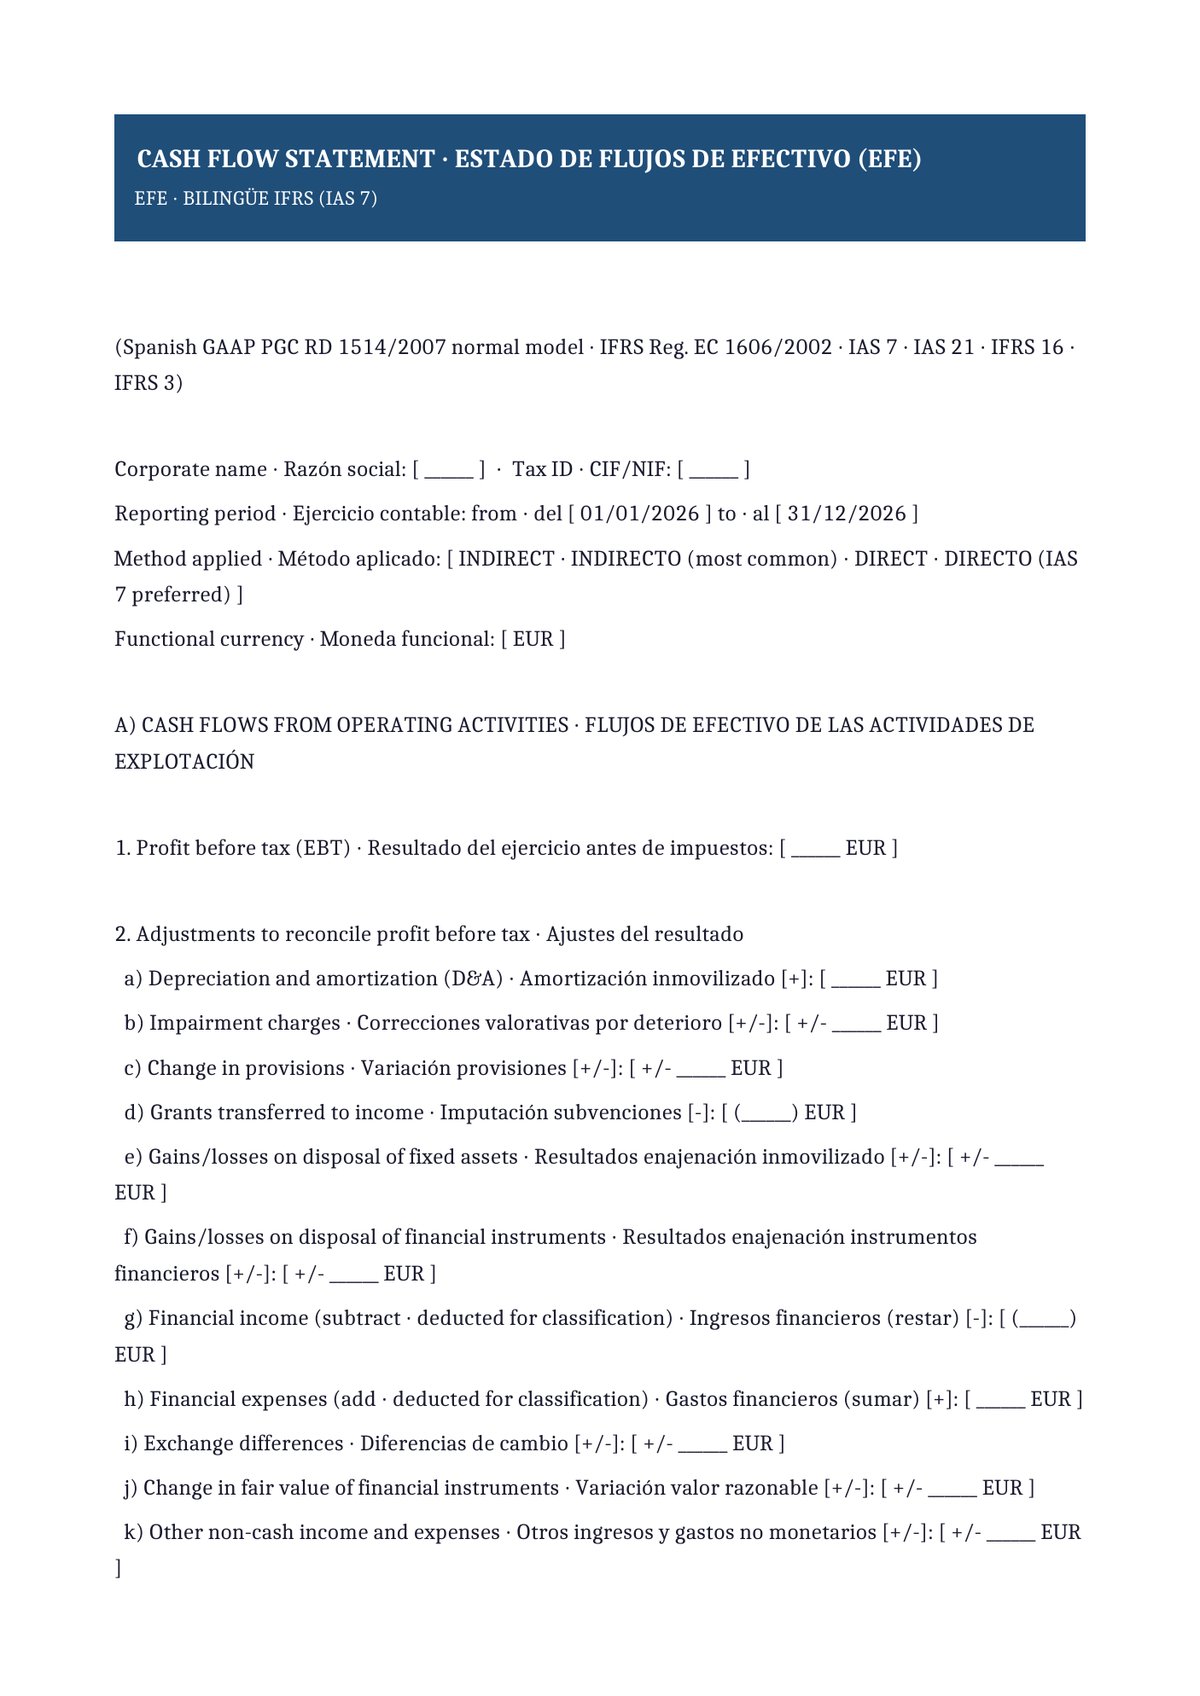
Estado de flujos de efectivo bilingüe (ES + EN · IAS 7)
EFE bilingüe español + inglés conforme a IAS 7 (IFRS). Modelo para reporting financiero a matrices internacionales, filiales de multinacionales en España, inversores extranjeros, Venture Capital, ampliaciones de capital, salidas a bolsa (Pre-IPO / IPO) y due diligence M&A cross-border. Estructura conforme a NIC 7 con tres actividades canónicas (Operating, Investing, Financing), reconciliación de tesorería inicio-fin, notas de partidas no monetarias (adquisiciones/desinversiones no monetarias, permutas, leasing IFRS 16) y efectos de tipo de cambio (IAS 21).
- Cuándo usarla: filiales españolas de multinacionales, startups en ronda internacional Serie A/B/C, empresas Pre-IPO, operaciones M&A cross-border, y asesorías internacionales con clientes expat/inpat.
- Recomendación: clasifica los intereses cobrados/pagados y los dividendos cobrados/pagados de forma consistente entre ejercicios: la NIC 7 permite clasificar intereses pagados en Operating (más habitual en Europa) o en Financing (más habitual en EEUU); el cambio de clasificación entre ejercicios distorsiona la comparación temporal del Cash Flow from Operations. Sigue la política del grupo/matriz.
Tamaño: 39.8 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
Qué método de EFE elegir según el tipo de empresa
El tamaño, sector y sistema contable determinan cuál de las 6 plantillas usar:
- Si eres sociedad no PYME española: usa la plantilla #01 (método indirecto) · el más habitual en la práctica.
- Si tienes contabilidad de caja detallada: usa la plantilla #02 (método directo) · preferido por NIC 7 y más informativo.
- Si necesitas análisis financiero: usa la plantilla #03 (analítico 3 años) con FCF, cash conversion y CAPEX/D&A.
- Si eres matriz de grupo consolidable: usa la plantilla #04 (consolidado) con eliminaciones intragrupo y IAS 21.
- Si eres autónomo o startup en cash burn: usa la plantilla #05 (simplificado autónomo) con forecast 13 semanas y runway.
- Si reportas a matriz internacional: usa la plantilla #06 (bilingüe IFRS) conforme a NIC 7 con Operating/Investing/Financing.
Cómo cumplimentar el estado de flujos de efectivo paso a paso
- Elige método: indirecto (más habitual · parte de EBT + ajustes) o directo (cobros y pagos reales · preferido NIC 7).
- Descarga el
.docxy ábrelo en Word, Google Docs o LibreOffice Writer. - Prepara el resultado antes de impuestos (EBT) desde la P&G apartado A.3 como punto de partida (indirecto).
- Aplica ajustes por partidas no monetarias: amortización, deterioro, provisiones, resultados enajenaciones inmovilizado.
- Recalcula la variación del capital corriente: variaciones balance inicial-final de existencias, deudores, proveedores.
- Clasifica intereses correctamente: pagados en explotación (Europa) o financiación (EEUU) · consistente entre ejercicios.
- Documenta CAPEX (pagos por inversiones) con desglose por tipo activo: intangible, material, inversiones inmobiliarias, financieras.
- Registra financiación: cobros por emisión capital y deuda, pagos por devolución deuda y dividendos.
- Añade efecto tipo de cambio (IAS 21) si operas con moneda extranjera con partidas monetarias significativas.
- Verifica el cuadre: E = G – F (variación neta efectivo debe coincidir con diferencia efectivo balance).
Errores frecuentes que generan salvedades del auditor
- No conciliar la variación con el balance: el aumento/disminución del efectivo (E) debe coincidir exactamente con la diferencia entre grupos 570-576 del balance de cierre e inicio; si no cuadra, hay error en los ajustes.
- Clasificar intereses inconsistentemente entre ejercicios: la NIC 7 permite intereses pagados en Operating o en Financing, pero la política debe ser consistente año a año para permitir la comparación temporal.
- Mezclar actividades: los intereses de préstamos son Financing (no Operating); los dividendos cobrados son Operating (no Investing); confundirlos distorsiona los ratios FCF y cash conversion.
- Omitir transacciones no monetarias en las notas: la NIC 7 exige revelar las transacciones significativas no monetarias (leasing IFRS 16, permutas, debt-to-equity swaps) aunque no formen parte del flujo.
- Calcular CAPEX ignorando IFRS 16: bajo IFRS 16 el reconocimiento inicial de un lease genera un right-of-use activo sin salida de caja; solo los pagos de rentas periódicas van al flujo.
- No documentar adquisiciones/desinversiones de filiales: la NIC 7 e IFRS 3 exigen mostrar el precio pagado neto de la tesorería adquirida por separado, no como inversión ordinaria.
- No reconciliar el FCF con el DCF de valoración: el FCF operativo del EFE debe ser la base del DCF; usar métricas distintas produce valoraciones inconsistentes con los estados financieros.
- Presentar EFE sin nota de conciliación en método indirecto: la NIC 7 exige explicar cómo se pasa del EBT al flujo neto de explotación línea por línea con las cuentas del mayor.
Buenas prácticas del departamento financiero
- Automatiza el EFE desde el ERP: SAP, Oracle Cloud, Microsoft Dynamics 365 BC, NetSuite, Sage 200, Odoo generan EFE indirecto automáticamente conciliando P&G y balance.
- Publica cash flow mensual al Comité de Dirección: la generación de caja es más importante que el beneficio contable para el análisis de sostenibilidad.
- Reconcilia FCF con Deuda Neta: la Deuda Neta debería moverse en línea con el FCF (si genera caja, la deuda baja); una divergencia grande revela problemas de gestión de working capital o financiación.
- Prepara rolling 13-week cash flow forecast: actualizado semanalmente permite anticipar crisis de liquidez con tiempo para reaccionar (línea de crédito, factoring, retrasar pagos).
- Analiza CAPEX / D&A: ratio >1 empresa en crecimiento (invierte más de lo que amortiza); ratio <1 empresa en madurez o underinvestment (puede señalar problemas futuros de competitividad).
Checklist final antes de formular el EFE
Antes de formular el Estado de Flujos de Efectivo, verifica que: el resultado antes de impuestos (EBT) coincide con la P&G apartado A.3; los ajustes por partidas no monetarias (amortización, deterioro, provisiones) se han identificado correctamente; los ingresos financieros se han restado (van a inversión) y los gastos financieros se han sumado (van a financiación); las variaciones del capital corriente coinciden con los movimientos del balance (existencias, deudores, proveedores); los pagos de intereses e IS están correctamente clasificados; el CAPEX se ha calculado sumando pagos por adquisición de inmovilizado intangible + material + inversiones inmobiliarias + financieras; las desinversiones se han contabilizado como cobros; las emisiones y devoluciones de deuda están correctamente clasificadas en financiación; los pagos de dividendos están registrados en financiación; el efecto tipo de cambio se ha aplicado si aplica (IAS 21); la suma A+B+C+D da la variación neta del efectivo (E); F es el efectivo inicial del ejercicio (grupos 570-576 balance inicial); G es el efectivo final (grupos 570-576 balance cierre); la verificación E = G – F se cumple exactamente; se han incluido las notas de transacciones no monetarias (leasing IFRS 16, permutas, ampliaciones capital no dinerarias); las métricas derivadas (FCF, cash conversion, CAPEX/D&A, burn rate, runway) se han calculado correctamente; si consolidado, las eliminaciones intragrupo están documentadas y las adquisiciones/desinversiones de filiales están separadas; se ha firmado por todos los administradores (art. 253.2 LSC); si auditoría obligatoria (art. 263 LSC), hay informe auditoría con firma electrónica cualificada del auditor ROAC.
Preguntas frecuentes
¿Cuál es la diferencia entre método directo e indirecto?
Ambos métodos calculan el mismo flujo neto de actividades de explotación, pero de forma diferente. El método indirecto parte del Resultado antes de Impuestos (EBT) de la P&G y aplica ajustes para eliminar partidas no monetarias (amortización, deterioro, provisiones, resultados por enajenaciones) y los cambios en el capital corriente (variaciones de existencias, deudores, proveedores) para llegar al flujo neto de explotación. Es el más usado en España (>95% de las empresas) porque deriva directamente del balance y la P&G. El método directo presenta directamente los cobros y pagos reales por categorías: cobros de clientes, pagos a proveedores, pagos al personal, otros cobros y pagos, IS pagado, intereses. Es más informativo pero requiere sistemas de contabilidad de caja detallados o auxiliares complejos. La NIC 7 recomienda el método directo por ser más útil para el análisis, pero acepta ambos. En la práctica española, casi todas las empresas usan indirecto por facilidad.
¿Es obligatorio el EFE para PYMES?
No. El Estado de Flujos de Efectivo NO es obligatorio para las sociedades que formulen cuentas anuales bajo el PGC de PYMES (RD 1515/2007) ni bajo el modelo abreviado del PGC (RD 1514/2007) según el art. 258 LSC (activo ≤4M · ventas ≤8M · empleados ≤50 durante 2 años). Solo es obligatorio para las sociedades que formulen el modelo normal completo (art. 254.2 LSC) y para las que apliquen las NIIF/IFRS (Reglamento CE 1606/2002 · obligatorias para grupos cotizados UE). Sin embargo, incluso cuando no es obligatorio, es una herramienta muy recomendable de gestión financiera para PYMES por su valor informativo sobre la generación de caja y la sostenibilidad del negocio. Los bancos, cuando conceden financiación, casi siempre exigen un EFE aunque no sea obligatorio legalmente.
¿Cómo se clasifican los intereses e impuestos según la NIC 7?
La NIC 7 ofrece flexibilidad de clasificación con la exigencia de aplicarla consistentemente entre ejercicios: Intereses pagados: se pueden clasificar en Operating (más habitual en Europa · reflejan coste de financiar operaciones) o en Financing (más habitual en EEUU · reflejan pago a los proveedores de deuda). Intereses cobrados: se pueden clasificar en Operating (si son parte del negocio · bancos, aseguradoras) o en Investing (si son fruto de inversiones puntuales · más habitual). Dividendos cobrados: se pueden clasificar en Operating (si son parte del negocio) o en Investing (más habitual · retorno de participaciones). Dividendos pagados: siempre en Financing (retorno a los propietarios del capital). Impuestos sobre beneficios: por norma general en Operating, salvo que sean claramente atribuibles a Investing (venta de activos) o Financing (ampliaciones de capital), en cuyo caso se pueden separar. Lo importante es la consistencia año a año.
¿Qué es el Free Cash Flow y cómo se calcula?
El Free Cash Flow (FCF · Flujo de Caja Libre) es la caja generada por la empresa disponible para retribuir a los proveedores de capital (deuda y patrimonio) tras cubrir las inversiones necesarias para mantener y crecer el negocio. Se calcula como: FCF = Flujo neto de actividades de explotación (A) – CAPEX (pagos por adquisición de inmovilizado material e intangible en Investing). Es la métrica más importante en valoración de empresas por el método de descuento de flujos (DCF · Discounted Cash Flow): valor de la empresa = suma de FCF futuros descontados al WACC (Weighted Average Cost of Capital). Existe también el FCF to Equity (FCFE) que resta el servicio de la deuda para llegar al flujo disponible solo para los accionistas: FCFE = FCF + Nueva deuda – Devoluciones de deuda – Intereses netos. El Cash Conversion Ratio (FCF / EBITDA) mide la eficiencia con la que la empresa convierte beneficio operativo en caja: >80% se considera sano · >100% excepcional (working capital negativo).
¿Qué es el cash burn rate y el runway?
El cash burn rate es el ritmo mensual al que una empresa consume caja cuando su flujo operativo es negativo (habitual en startups en fase de crecimiento inicial y en empresas en reestructuración). Se calcula como: Burn rate = |Flujo operativo negativo| / 12 meses (si datos anuales) o directamente del cash flow forecast mensual. El runway es el número de meses que la empresa puede sostener su operación con la caja actual antes de quedarse sin liquidez: Runway = Efectivo disponible / Burn rate mensual. Un runway <6 meses es zona crítica (necesita cerrar financiación urgente); 6-12 meses es zona de alerta (buscar financiación); 12-18 meses es zona confortable; >18 meses es zona amplia. Los inversores VC exigen al menos 12-18 meses de runway antes de invertir para permitir a la startup ejecutar plan de negocio sin distracciones. El rolling 13-week cash flow forecast actualizado semanalmente es la herramienta estándar para gestionar burn y runway.
¿Funcionan estas plantillas en Google Docs y LibreOffice Writer?
Sí. Sube el .docx a Google Drive y ábrelo con Google Docs; las tres actividades canónicas del EFE (Operating, Investing, Financing) y la conciliación de tesorería se conservan. En LibreOffice Writer también funciona sin problemas. En Microsoft Word 2016 o posterior es donde mejor se respeta el diseño original. Para departamentos financieros y asesorías fiscales que gestionan múltiples cierres, conviene combinar estas plantillas Word con software especializado (Sage 200 Advanced, A3ECO, ContaSOL, Contasimple, Holded, Odoo, SAP Business One, Microsoft Dynamics 365 BC, NetSuite, Xero, QuickBooks) que automatizan la generación del EFE desde el balance y la P&G, la conciliación con el efectivo del balance y el cálculo de métricas derivadas (FCF, cash conversion, CAPEX/D&A, burn rate, runway) en tiempo real.