
El balance de situación en Word es el documento contable obligatorio que refleja el patrimonio de una empresa en un momento determinado (habitualmente a 31 de diciembre), mostrando lo que la empresa posee (activo), lo que debe (pasivo) y lo que le pertenece a los socios (patrimonio neto). Su régimen jurídico está en el Plan General de Contabilidad (PGC · RD 1514/2007) y en el PGC de PYMES (RD 1515/2007), en los artículos 25-49 del Código de Comercio (obligaciones contables), en los artículos 253-284 de la Ley de Sociedades de Capital (RDLeg 1/2010 · formulación, verificación por auditor, aprobación por Junta y depósito en Registro Mercantil), en la Ley 22/2015 de Auditoría de Cuentas, y para grupos cotizados en mercados regulados UE en las NIIF/IFRS (Reglamento CE 1606/2002).
Estas seis plantillas en Word cubren los casos más habituales: modelo abreviado para PYMES conforme al art. 257 LSC (activo ≤4 M EUR, cifra negocio ≤8 M EUR, empleados ≤50); modelo normal completo para sociedades no PYME con desglose por grupos del PGC; modelo analítico comparativo de 3 ejercicios con cálculo automático de variaciones y ratios financieros (liquidez, solvencia, ROA, ROE, autonomía financiera); modelo consolidado de grupo conforme al RD 1159/2010 (NOFCAC) o NIIF con eliminaciones intragrupo, socios externos y fondo de comercio; modelo simplificado para autónomos en estimación directa simplificada del IRPF; y modelo bilingüe español + inglés con reconciliación PGC-IFRS para filiales de multinacionales, startups en ronda internacional o empresas Pre-IPO.
Cada plantilla es un archivo .docx editable en A4 vertical con las cinco masas patrimoniales canónicas y el desglose completo por partidas del PGC: activo no corriente (inmovilizado intangible grupo 20-21, material grupo 21-23, inversiones inmobiliarias grupo 22, inversiones en empresas del grupo grupo 24, inversiones financieras LP grupo 25, activos por impuesto diferido subgrupo 474); activo corriente (activos mantenidos para la venta grupo 58, existencias grupos 30-36, deudores comerciales grupo 43-46, inversiones financieras CP grupo 54, periodificaciones 480/567, efectivo grupos 570-576); patrimonio neto (fondos propios grupo 10-12 con capital escriturado, prima emisión, reservas legales/estatutarias/otras, acciones propias, resultados ejercicios anteriores, resultado del ejercicio, dividendo a cuenta, otros instrumentos de patrimonio + ajustes por cambios de valor grupo 13 + subvenciones grupos 130-132); pasivo no corriente (provisiones LP grupo 14, deudas LP grupo 17, deudas grupo LP grupo 16, pasivos por impuesto diferido subgrupo 479, periodificaciones LP subgrupo 181); pasivo corriente (provisiones CP subgrupo 499, deudas CP grupo 50-52, proveedores grupo 40, acreedores AAPP grupos 4750-4760, periodificaciones CP subgrupo 485/568).
Más abajo te explicamos qué modelo elegir según el tipo de empresa, cómo cumplimentar cada masa patrimonial con las cuentas correctas del PGC, qué errores generan salvedades del auditor o reformulaciones (balance sin cuadrar, cierres sin conciliación bancaria, existencias sin recuento físico, inmovilizado sin amortización actualizada) y qué buenas prácticas siguen las empresas que consiguen depósitos limpios en el Registro Mercantil antes del plazo del 30 de julio del ejercicio siguiente al cerrado.
Contenido del artículo
6 plantillas de balance de situación en Word conformes al PGC
Cada modelo está optimizado para A4 vertical conforme al PGC RD 1514/2007, PGC PYMES RD 1515/2007, LSC arts. 253-284 y NIIF/IFRS.
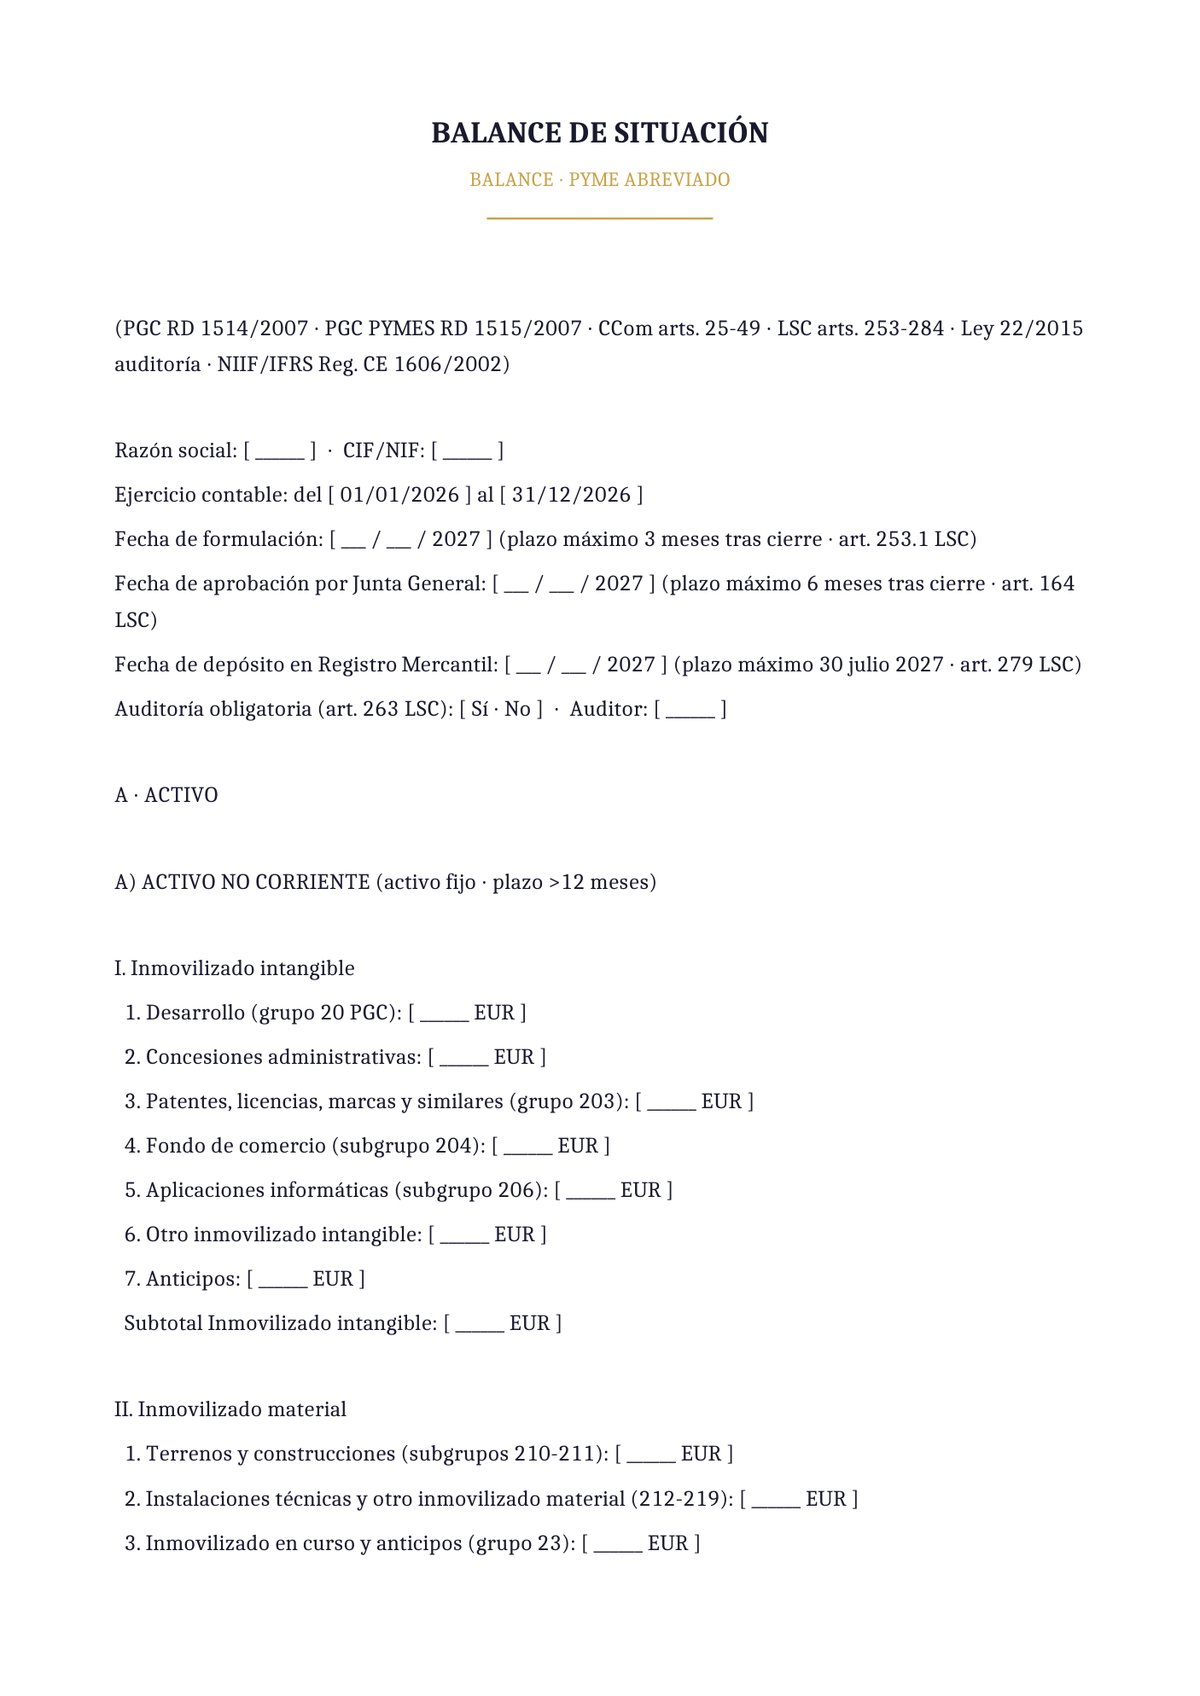
Balance de situación abreviado PYME
Balance de situación abreviado PYME con tipografía serif Cambria en formato clásico. Modelo conforme al PGC de PYMES (RD 1515/2007) para empresas que pueden formular cuentas abreviadas cumpliendo al menos dos de estos tres requisitos durante dos ejercicios consecutivos (art. 257 LSC): activo total ≤ 4.000.000 EUR, cifra neta negocio ≤ 8.000.000 EUR y empleados ≤ 50. Incluye las cinco masas patrimoniales canónicas (activo no corriente, activo corriente, patrimonio neto, pasivo no corriente, pasivo corriente) con desglose por partidas.
- Cuándo usarla: micropymes y pequeñas empresas (SL, SLU, SLNE, cooperativas pequeñas) que formulan cuentas anuales abreviadas o simplificadas, autónomos societarios y asesorías fiscales que gestionan cierres contables de sus clientes.
- Recomendación: cumplimenta el balance directamente desde el libro mayor cerrado, no desde saldos provisionales; los ajustes de cierre (amortizaciones, deterioros, provisiones, periodificaciones, existencias, IVA regularización) alteran significativamente las masas patrimoniales y presentar un balance sin cerrar produce cuentas anuales incorrectas que obligan a rehacer el depósito.
Tamaño: 39.7 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
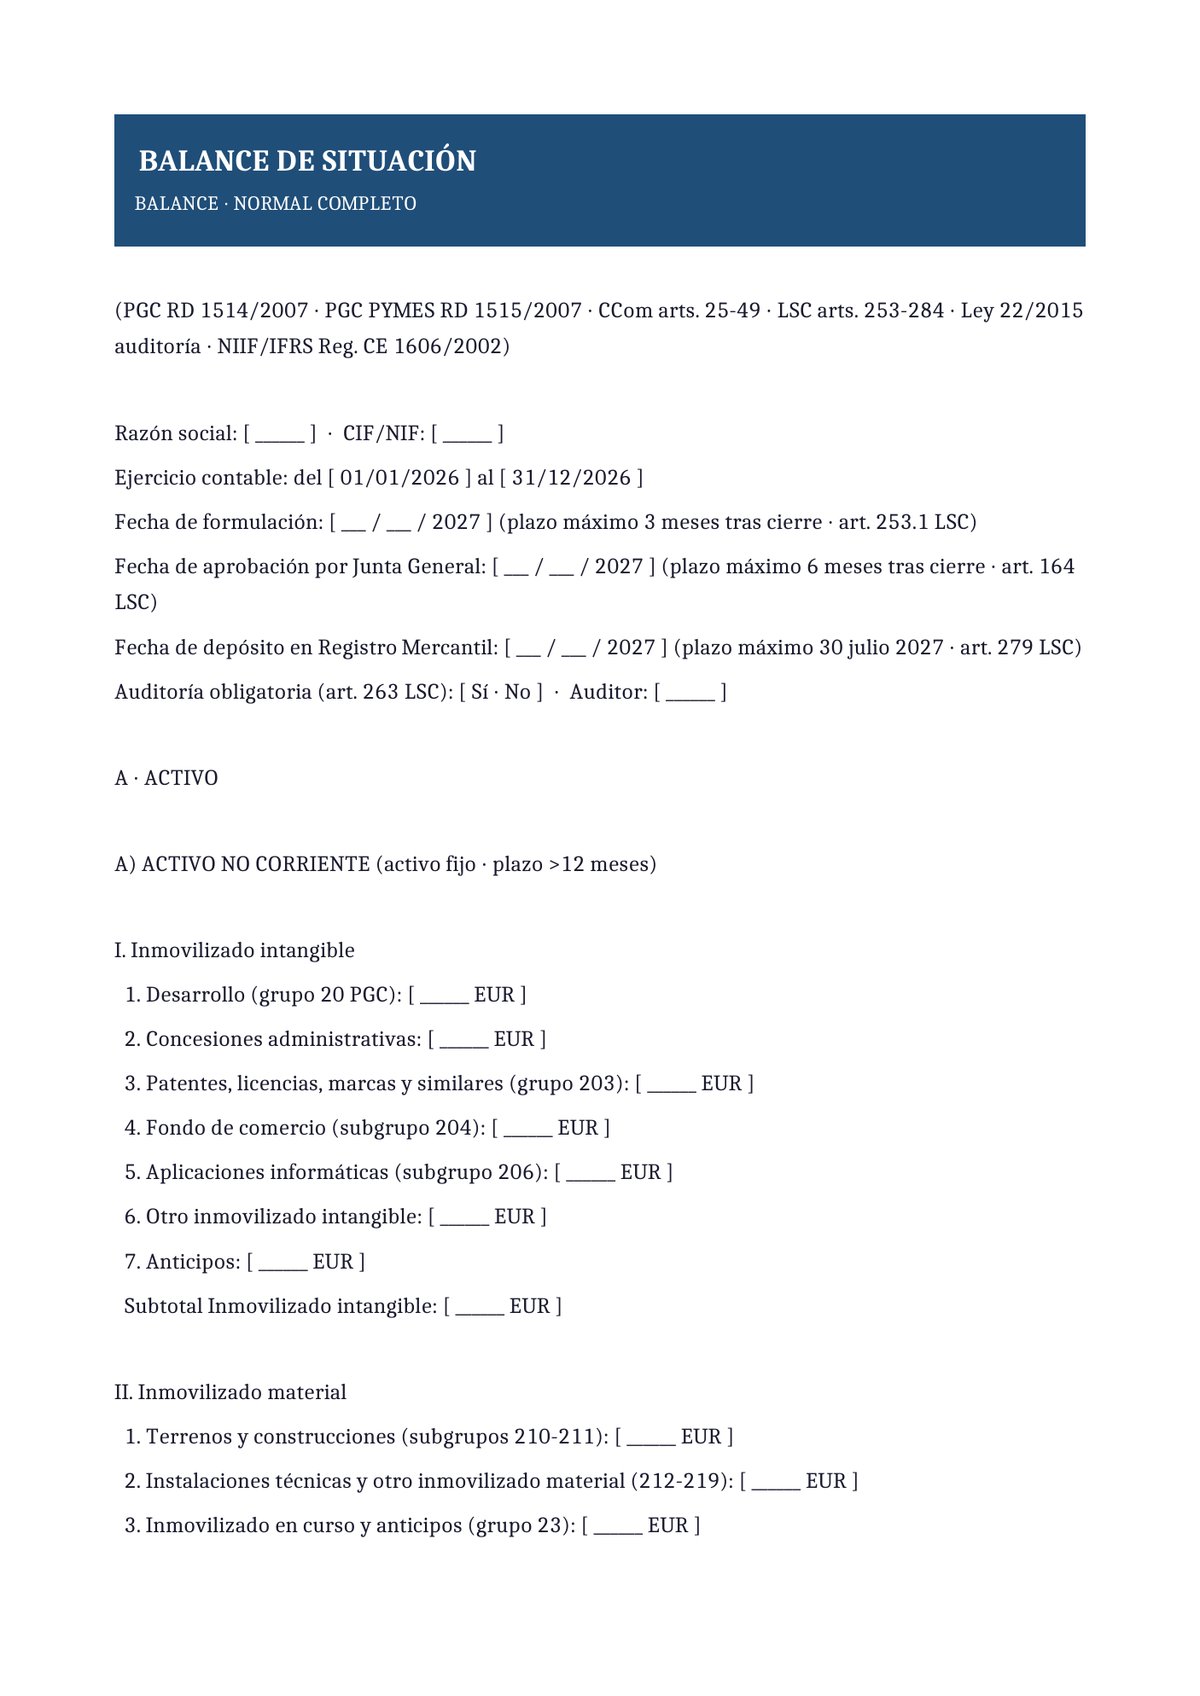
Balance de situación normal completo
Balance de situación normal completo en sans serif (Calibri 11 pt). Modelo estándar para sociedades no PYME conforme al Plan General de Contabilidad (RD 1514/2007) con desglose completo por partidas (grupos 1-5 del PGC). Cumple los arts. 34-49 CCom (formulación de cuentas anuales) y arts. 253-284 LSC (formulación, verificación por auditor, aprobación por Junta y depósito en Registro Mercantil obligatorio antes del 30 de julio de cada ejercicio siguiente al cerrado).
- Cuándo usarla: sociedades medianas y grandes que superan los umbrales del art. 257 LSC (activo > 4 M EUR, facturación > 8 M EUR, o empleados > 50) y deben formular cuentas anuales en modelo normal completo con auditoría obligatoria (art. 263 LSC).
- Recomendación: asegura la conciliación bancaria de todas las cuentas 572 (bancos c/c) con los extractos reales a fecha 31 de diciembre; las partidas no conciliadas de cierre (efectos en camino, cheques emitidos no cobrados, cargos bancarios pendientes) son fuente frecuente de salvedades del auditor y de errores materiales en el balance depositado.
Tamaño: 39.6 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
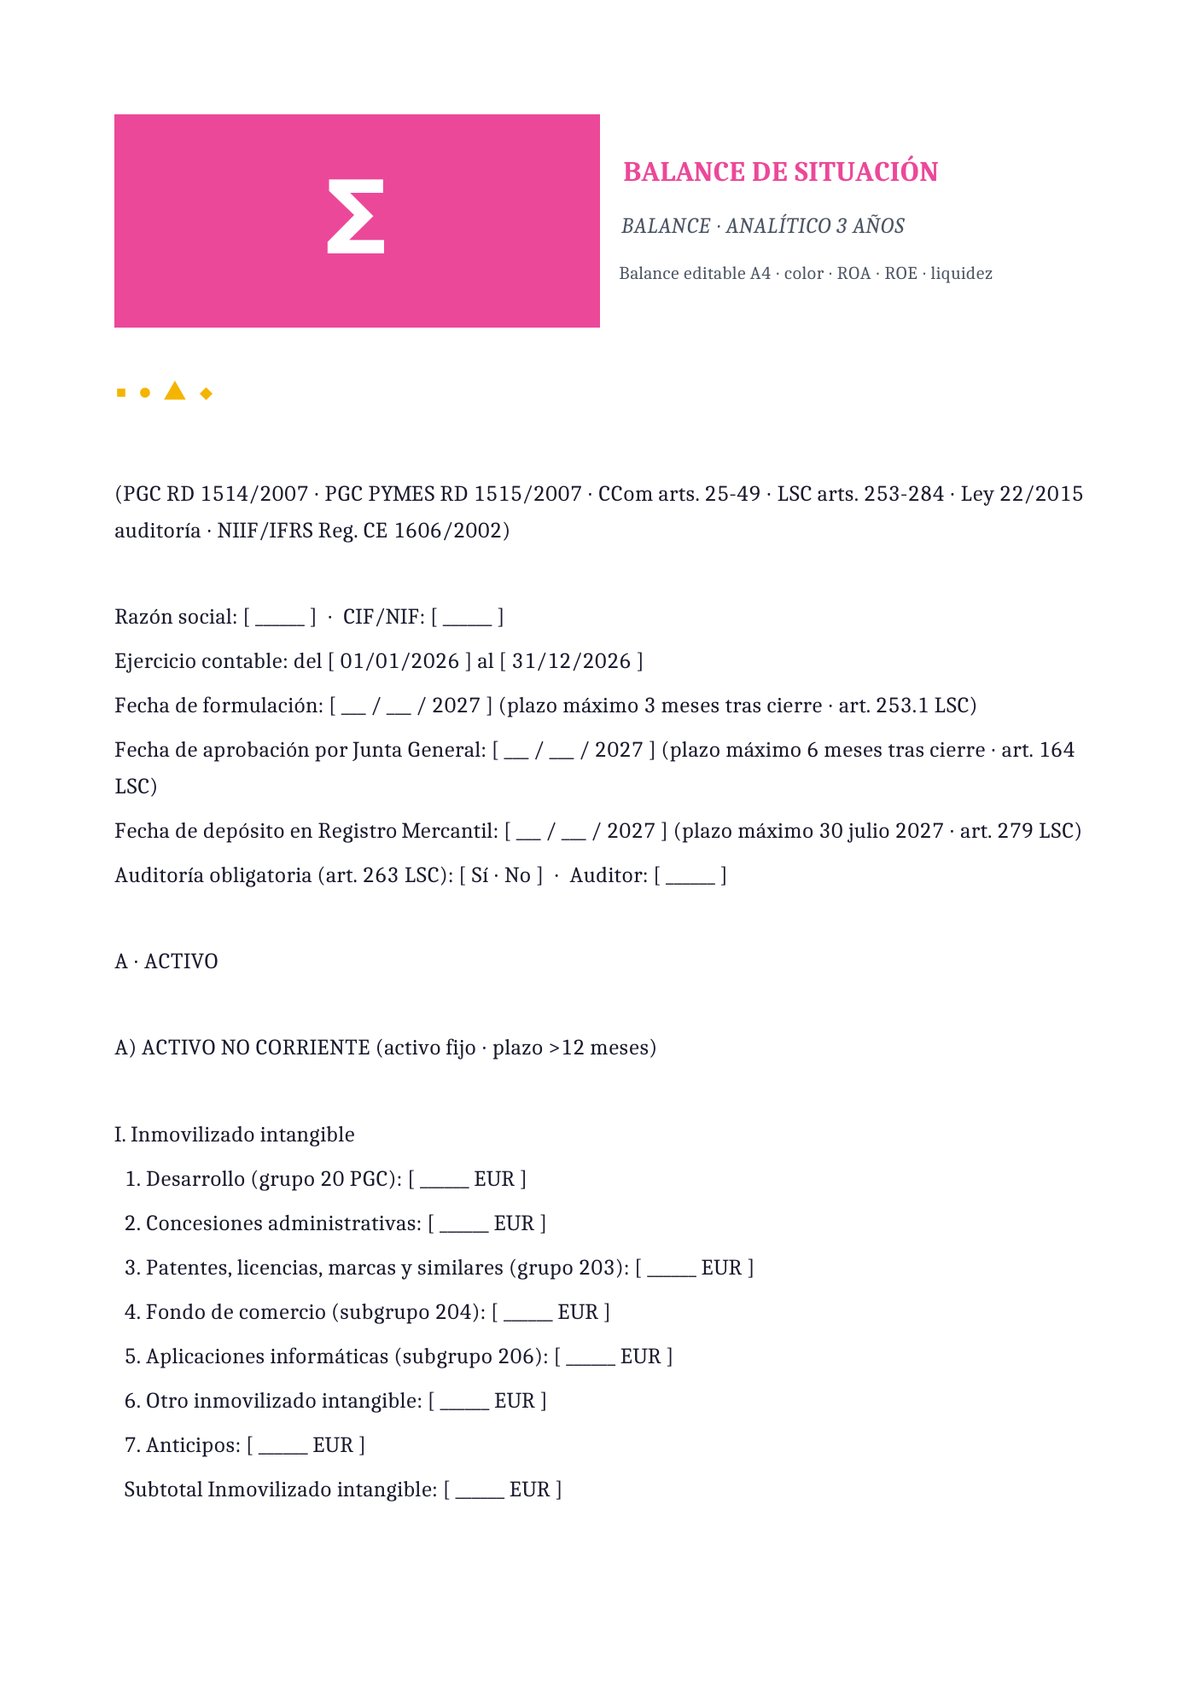
Balance de situación analítico (3 ejercicios)
Balance analítico comparativo 3 ejercicios con acento de color. Modelo específico para análisis financiero interno con comparativa año actual vs. año anterior vs. año N-2 y cálculo automático de variaciones (absoluta y porcentual). Incluye ratios financieros básicos por partida (liquidez, solvencia, endeudamiento, autonomía financiera, rentabilidad económica ROA y rentabilidad financiera ROE) para diagnóstico temporal de la salud financiera.
- Cuándo usarla: controllers financieros, directores financieros (CFO) y consultores de reporting que preparan cuadros de mando financieros para el Comité de Dirección, entidades financieras que analizan solvencia crediticia de sus prestatarios, y agencias de rating (S&P, Moody’s, Fitch) que evalúan bonos corporativos.
- Recomendación: calcula los ratios financieros con denominadores medios (activo total medio = (activo inicio + activo final) / 2) no con cifra a fin de ejercicio; los ratios instantáneos (ROA = beneficio / activo total puntual) distorsionan el análisis en empresas con estacionalidad, adquisiciones o desinversiones importantes durante el ejercicio.
Tamaño: 39.8 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
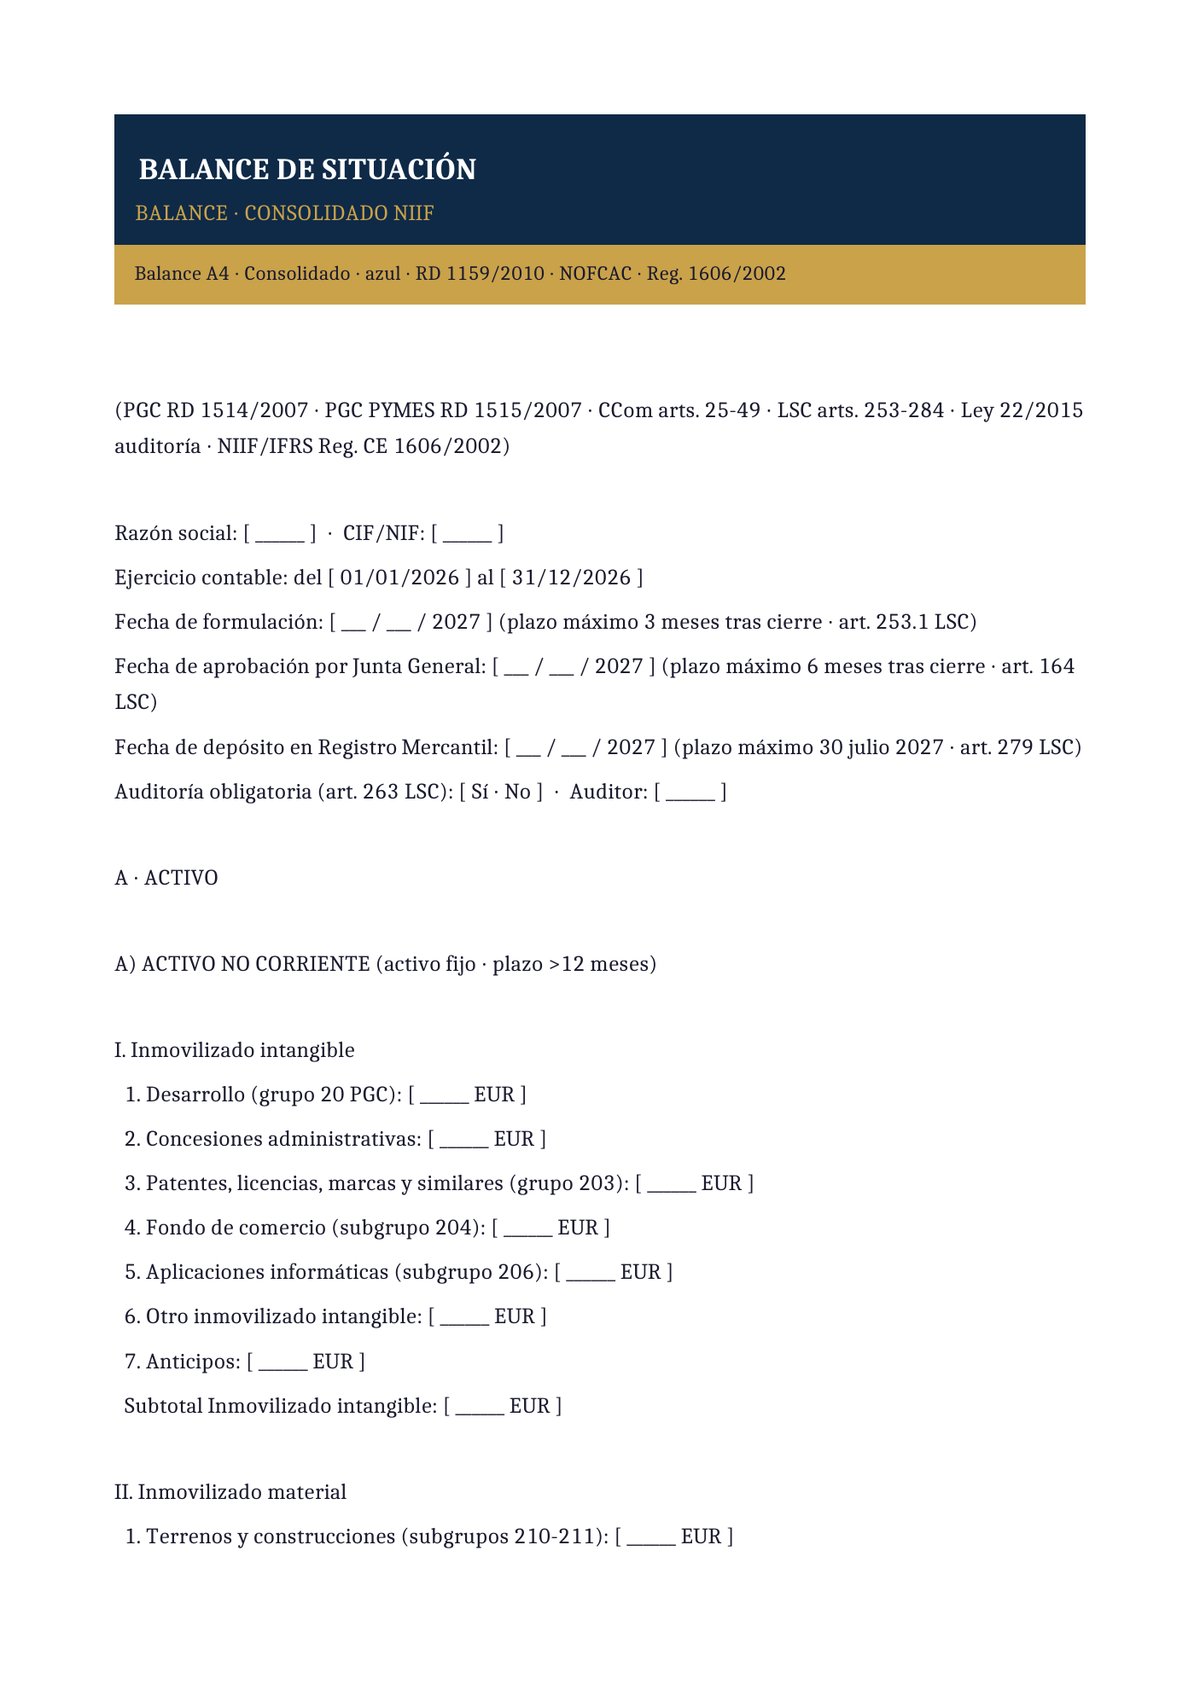
Balance de situación consolidado (grupo · NIIF)
Balance consolidado grupo ejecutivo con banner azul institucional. Modelo para sociedades matrices que formulan cuentas anuales consolidadas conforme al RD 1159/2010 sobre Normas para la Formulación de Cuentas Anuales Consolidadas (NOFCAC) o a las NIIF/IFRS (Reglamento CE 1606/2002 obligatorio para cotizadas en mercados regulados UE). Incluye eliminaciones intragrupo (créditos, deudas, operaciones internas, dividendos, resultados no realizados en existencias e inmovilizado), socios externos (intereses minoritarios), fondo de comercio de consolidación y diferencias de conversión.
- Cuándo usarla: grupos empresariales matrices que consolidan cuentas anuales de sus filiales, multinacionales cotizadas en mercados regulados UE (obligadas a NIIF), auditoras Big Four que verifican consolidaciones complejas (Deloitte, PwC, EY, KPMG) y asesores en operaciones de M&A y reorganizaciones societarias.
- Recomendación: documenta el perímetro de consolidación con método aplicable por sociedad (integración global si control · integración proporcional si control conjunto operacional histórico · puesta en equivalencia si influencia significativa 20-50%); un perímetro sin documentar es la principal fuente de salvedades del auditor y de reformulaciones de cuentas por errores de consolidación.
Tamaño: 39.9 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
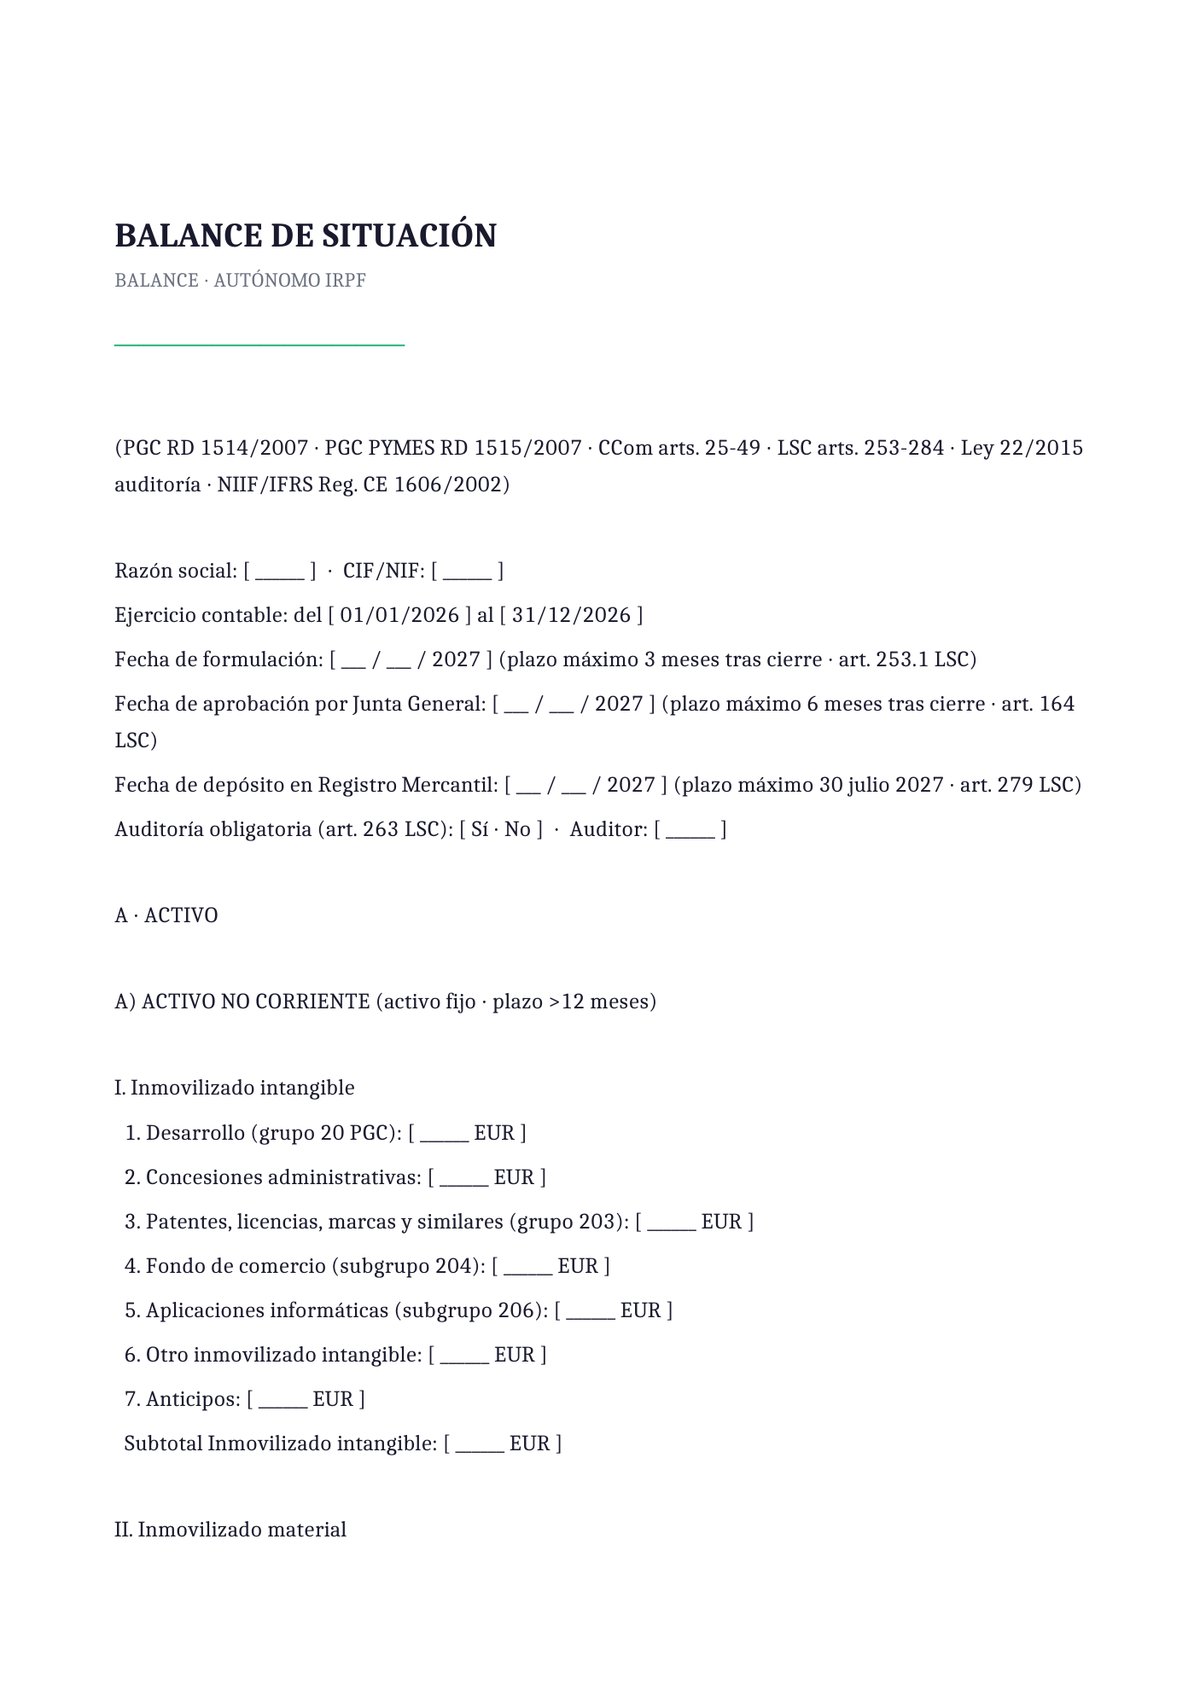
Balance de situación simplificado autónomo
Balance simplificado autónomo minimalista con composición limpia. Formato reducido de 1 página para autónomos personas físicas en estimación directa simplificada del IRPF (Ley 35/2006 art. 30) que deben llevar libro de bienes de inversión y libro registro de ventas e ingresos, compras y gastos, pero no están obligados a llevar contabilidad mercantil ni a depositar cuentas. Útil para el análisis patrimonial personal profesional y para solicitudes bancarias de financiación autónoma.
- Cuándo usarla: autónomos personas físicas en estimación directa simplificada del IRPF, freelancers profesionales con actividad económica regular, y solicitudes de préstamos ICO / Business Angels / MicroBank cuando la entidad financiera pide balance patrimonial profesional aunque no sea obligatorio contable.
- Recomendación: separa nítidamente el patrimonio afecto a la actividad económica (bienes de inversión, vehículo profesional, mobiliario, herramientas informáticas, existencias) del patrimonio personal familiar; el art. 22 Reglamento IRPF (RD 439/2007) exige que solo los bienes afectos generen amortización deducible y la mezcla de patrimonios produce actas de inspección con incrementos de base imponible.
Tamaño: 39.5 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
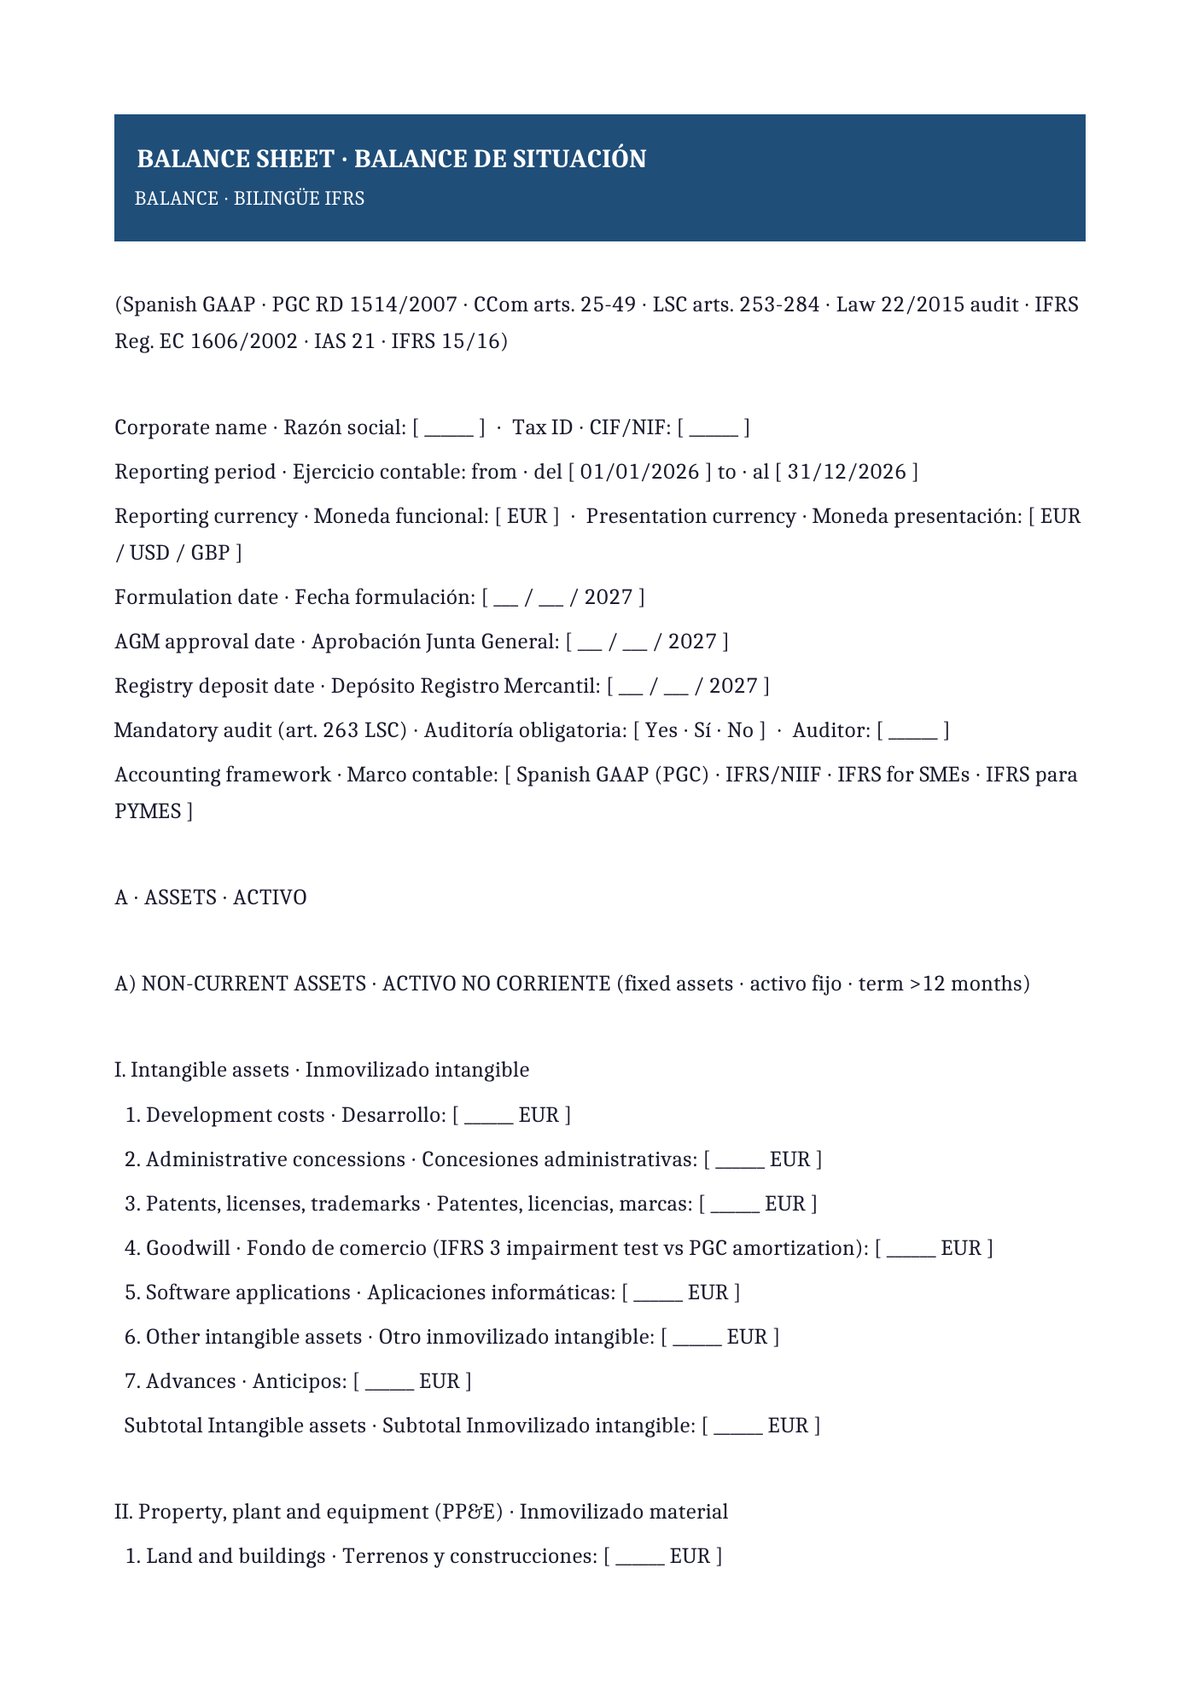
Balance de situación bilingüe (ES + EN · IFRS)
Balance bilingüe español + inglés conforme a IFRS internacional. Modelo para reporting financiero a matrices internacionales, filiales de multinacionales en España que consolidan en USD/EUR/GBP con reexpresión conforme a IAS 21 (efectos de variaciones tipo cambio), presentación a inversores internacionales, ampliaciones de capital con Venture Capital extranjero, salidas a bolsa (IPO) en NASDAQ/NYSE/LSE, y due diligence de M&A cross-border. Incluye reconciliación PGC-IFRS de las principales diferencias (leasing IFRS 16 vs. arrendamiento operativo PGC, deterioro IAS 36 vs. deterioro PGC, ingresos IFRS 15 vs. ingresos PGC).
- Cuándo usarla: filiales españolas de multinacionales, startups que buscan financiación internacional Serie A/B/C, empresas en proceso de salida a bolsa (Pre-IPO y IPO), operaciones de M&A cross-border, y asesorías internacionales con clientes expat/inpat.
- Recomendación: documenta las diferencias PGC-IFRS en un anexo de reconciliación específico; las diferencias más frecuentes son arrendamientos operativos (PGC los considera gasto · IFRS 16 los activa como derecho de uso + pasivo por arrendamiento), deterioro de fondo de comercio (PGC amortización sistemática · IFRS 3 test de deterioro anual), y activos intangibles generados internamente (PGC más restrictivo que IAS 38). Sin reconciliación explícita los inversores/auditores internacionales no pueden interpretar el balance.
Tamaño: 40.9 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
Qué modelo de balance elegir según el tipo de empresa
El tamaño, la forma jurídica y la finalidad determinan cuál de las 6 plantillas usar:
- Si eres PYME (activo ≤4M EUR · ventas ≤8M · ≤50 empleados): usa la plantilla #01 (abreviado) conforme al PGC PYMES RD 1515/2007 y art. 257 LSC.
- Si eres sociedad no PYME: usa la plantilla #02 (normal completo) con desglose PGC completo y auditoría obligatoria art. 263 LSC.
- Si necesitas análisis financiero temporal: usa la plantilla #03 (analítico 3 años) con ratios ROA/ROE/liquidez/solvencia comparativos.
- Si eres matriz de grupo consolidable: usa la plantilla #04 (consolidado) conforme al RD 1159/2010 NOFCAC o NIIF Reg. CE 1606/2002.
- Si eres autónomo persona física: usa la plantilla #05 (simplificado autónomo) para IRPF estimación directa simplificada.
- Si reportas a matriz internacional o buscas financiación extranjera: usa la plantilla #06 (bilingüe IFRS) con reconciliación PGC-IFRS.
Cómo cumplimentar el balance de situación paso a paso
- Selecciona el modelo según tamaño y forma jurídica: PYME abreviado, normal completo, analítico, consolidado, autónomo o bilingüe IFRS.
- Descarga el
.docxy ábrelo en Word, Google Docs o LibreOffice Writer. - Cierra primero el libro mayor del ejercicio con todos los ajustes: amortizaciones (grupos 68), deterioros (grupos 69-79), provisiones (grupos 14-49), periodificaciones (480-485-567-568), IVA regularización (grupo 47), IS (grupo 47).
- Vuelca los saldos por grupo/subgrupo del PGC al balance: inmovilizado (grupos 20-25), existencias (grupos 30-36), clientes (grupo 43), tesorería (grupos 57), capital y reservas (grupo 1), deudas LP (grupo 17), proveedores (grupo 40).
- Verifica que ACTIVO = PATRIMONIO NETO + PASIVO: la partida doble Luca Pacioli 1494 obliga al cuadre exacto; si no cuadra, hay un error de contabilización a corregir.
- Calcula el resultado del ejercicio (grupo 129) desde la Cuenta de Pérdidas y Ganancias y lléva al patrimonio neto.
- Firma por todos los administradores conforme al art. 253.2 LSC en un plazo máximo de 3 meses desde el cierre.
- Aprueba en Junta General en un plazo máximo de 6 meses desde el cierre (art. 164 LSC).
- Deposita en el Registro Mercantil antes del 30 de julio del ejercicio siguiente (art. 279 LSC · plazo 1 mes desde aprobación).
- Aporta las cuentas al depósito: balance, cuenta P&G, ECPN, EFE (solo modelo normal), Memoria, informe de gestión (si obligatorio) e informe de auditoría (si obligatorio).
Errores frecuentes que generan salvedades del auditor
- Balance sin cuadrar (activo ≠ patrimonio + pasivo): causa reformulación completa; el error es de contabilización previa (asientos incompletos, cambios de signo, mala contabilización de amortizaciones o IS).
- No conciliar cuentas bancarias a 31 diciembre: efectos en camino, cheques emitidos no cobrados, cargos pendientes producen saldos 572 incorrectos y salvedades del auditor.
- Existencias sin recuento físico: la existencia final del balance debe coincidir con recuento físico a 31 diciembre; sin recuento hay presunción de error de valoración y salvedades.
- Inmovilizado sin amortización actualizada: cada elemento debe amortizarse según tablas oficiales (RD 1777/2004 IS) o vida útil real; falta de amortización sobrevalora activo e infravalora gasto.
- Aplicar art. 257 LSC PYME incorrectamente: se aplica cumpliendo 2 de 3 requisitos durante 2 ejercicios consecutivos; una sola vez o solo un requisito no permite formato abreviado.
- Formular fuera del plazo 3 meses tras cierre: incumple art. 253.1 LSC · aunque no invalida el balance, es requisito para el depósito en plazo.
- No depositar antes del 30 julio: art. 279 LSC · genera cierre de hoja registral (art. 282) y multa 1.200-60.000 EUR (art. 283).
- Reservar dividendo con pérdidas acumuladas: el art. 274 LSC obliga a dotar reserva legal (10% beneficio hasta 20% capital) y compensar pérdidas antes; los dividendos incorrectos son reclamables.
Buenas prácticas del departamento financiero
- Automatiza la extracción del balance desde el ERP: SAP, Oracle, Sage, A3, Contasol, Holded generan balance directamente del mayor con conciliación 3-way automática.
- Verifica la Bandera de Solvencia: si el patrimonio neto es <50% del capital social, la sociedad está en causa de disolución (art. 363.1.e LSC) y hay 2 meses para restaurar equilibrio o disolver.
- Calcula ratios básicos junto con el balance: liquidez (activo CP / pasivo CP · >1 sano), solvencia (activo total / pasivo total · >1,5 sano), endeudamiento (pasivo total / patrimonio neto · <1 sano), autonomía (patrimonio neto / total pasivo + PN · >40% sano).
- Consulta con auditor si dudas sobre valoración: instrumentos financieros complejos (derivados, opciones, futuros), fondo de comercio, activos intangibles generados internamente son fuente frecuente de errores de valoración.
- Firma electrónica de las cuentas anuales: eIDAS UE 910/2014 · certificado FNMT o DNIe permite depositar telemáticamente en Registro Mercantil sin desplazamientos.
Checklist final antes de depositar en Registro Mercantil
Antes de formular y depositar el balance de situación, verifica que: el libro mayor está cerrado con todos los asientos del ejercicio; las cuentas bancarias 572 están conciliadas con extractos a 31 diciembre; se ha hecho recuento físico de existencias con valoración FIFO/PMP/coste medio; el inmovilizado tiene amortización actualizada según tablas RD 1777/2004; se han dotado provisiones necesarias (grupos 14-49); se han periodificado ingresos y gastos (480/485/567/568); se ha regularizado IVA (grupo 47); se ha calculado y contabilizado el IS del ejercicio (grupo 47/63); las 5 masas patrimoniales están completas (ANC + AC + PN + PNC + PC); el balance cuadra exactamente (activo = patrimonio neto + pasivo); se ha aplicado correctamente el modelo (abreviado si 2 de 3 requisitos art. 257 LSC durante 2 años · normal si supera); el resultado del ejercicio 129 coincide con la Cuenta P&G; el patrimonio neto es >50% capital social (no causa de disolución art. 363 LSC); se ha calculado la reserva legal (10% beneficio hasta 20% capital art. 274 LSC); se ha propuesto la aplicación del resultado a la Junta; se han firmado por todos los administradores (art. 253.2 LSC); se aprueba en Junta General <=6 meses desde cierre (art. 164 LSC); se deposita en Registro Mercantil <=30 julio ejercicio siguiente (art. 279 LSC); si auditoría obligatoria (art. 263 LSC: activo >2,85M · ventas >5,7M · empleados >50 durante 2 años), incluye informe auditoría con firma electrónica cualificada del auditor ROAC.
Preguntas frecuentes
¿Cuándo puedo formular balance abreviado en vez de normal?
El art. 257 de la Ley de Sociedades de Capital permite formular balance abreviado cuando la sociedad cumpla al menos dos de los tres requisitos siguientes durante dos ejercicios consecutivos: (a) activo total ≤ 4.000.000 EUR; (b) importe neto cifra de negocios ≤ 8.000.000 EUR; (c) número medio de empleados ≤ 50. Si supera los umbrales en dos ejercicios consecutivos, la sociedad pierde la posibilidad de formular abreviado y debe pasar al modelo normal completo con auditoría obligatoria (art. 263 LSC · umbrales 2,85M activo · 5,7M ventas · 50 empleados durante 2 años). El PGC PYMES (RD 1515/2007) es un plan simplificado adicional para microempresas con umbrales aún menores (activo ≤1M · ventas ≤2M · empleados ≤10). Recomendación: mantén control anual del cumplimiento de umbrales para anticipar cambios de régimen.
¿Qué diferencia hay entre PGC y NIIF/IFRS?
El PGC (Plan General de Contabilidad · RD 1514/2007) es el marco contable español obligatorio para todas las sociedades españolas en sus cuentas individuales. Las NIIF/IFRS (Normas Internacionales de Información Financiera) son el marco contable internacional emitido por el IASB, obligatorio en la Unión Europea desde el Reglamento CE 1606/2002 para las cuentas consolidadas de sociedades cotizadas en mercados regulados UE. Las principales diferencias son: arrendamientos (IFRS 16 activa todos los arrendamientos como derecho de uso + pasivo, mientras que PGC los distingue entre financiero y operativo tratándose este último como gasto); fondo de comercio (IFRS 3 obliga a test de deterioro anual sin amortización, PGC lo amortiza sistemáticamente en 10 años); ingresos (IFRS 15 aplica un modelo de 5 pasos, PGC es más principios-based); instrumentos financieros (IFRS 9 aplica modelo de pérdidas esperadas forward-looking, PGC pérdidas incurridas backward-looking); empleados (IAS 19 exige método actuarial para planes definidos, PGC menos detallado).
¿Es obligatoria la auditoría de cuentas?
El art. 263 LSC obliga a auditoría de cuentas anuales cuando la sociedad supere dos de los tres umbrales siguientes durante dos ejercicios consecutivos: (a) activo total > 2.850.000 EUR; (b) importe neto cifra negocios > 5.700.000 EUR; (c) número medio empleados > 50. También son de obligada auditoría: sociedades emisoras de valores admitidos a cotización; sociedades que emitan obligaciones en oferta pública; entidades financieras (bancos, aseguradoras, fondos de inversión); sociedades receptoras de subvenciones o ayudas públicas superiores a 600.000 EUR; sociedades participadas por otras obligadas; empresas con contratos con AAPP superiores a 600.000 EUR representando más del 50% de su facturación. La auditoría la realiza un auditor inscrito en el ROAC (Registro Oficial de Auditores de Cuentas del ICAC). El informe de auditoría se deposita junto con las cuentas anuales. Sanciones por falta de auditoría obligatoria: 1.500-500.000 EUR (Ley 22/2015 art. 87).
¿Cuál es el plazo legal para depositar cuentas anuales?
El proceso tiene tres plazos escalonados conforme a la LSC: (1) Formulación: los administradores deben formular las cuentas anuales en un plazo máximo de 3 meses desde el cierre del ejercicio (art. 253.1 LSC · normalmente 31 marzo si cierre 31 diciembre); (2) Aprobación por Junta General: la Junta debe aprobar las cuentas en un plazo máximo de 6 meses desde el cierre (art. 164 LSC · normalmente 30 junio); (3) Depósito en Registro Mercantil: se depositan en el Registro Mercantil del domicilio social en el plazo máximo de 1 mes desde la aprobación por Junta (art. 279 LSC · normalmente antes del 30 de julio del ejercicio siguiente). El incumplimiento del depósito genera: cierre de hoja registral (art. 282 LSC · impide inscribir cualquier acto sobre la sociedad); multa 1.200-60.000 EUR (art. 283 LSC); imposibilidad de justificar cifras a bancos, licitaciones y clientes. Recomendación: agenda los tres plazos con margen (formulación febrero, aprobación mayo, depósito junio).
¿Cuándo estoy en causa de disolución por pérdidas?
El art. 363.1.e LSC establece que la sociedad se encuentra en causa de disolución cuando las pérdidas dejen reducido el patrimonio neto a una cantidad inferior a la mitad del capital social, salvo que éste se aumente o reduzca en la medida suficiente. En términos prácticos: si patrimonio neto < 50% capital social, hay causa de disolución. Los administradores tienen 2 meses desde la constatación (art. 365 LSC) para convocar Junta General que decida entre: (a) restaurar el equilibrio patrimonial (ampliación de capital, aportaciones de socios, quitas de acreedores); (b) reducir capital para adaptarlo al patrimonio neto; (c) disolver la sociedad. La inacción genera responsabilidad solidaria de los administradores por las deudas sociales posteriores a la aparición de la causa de disolución (art. 367 LSC). Recomendación: monitoriza mensualmente el ratio Patrimonio Neto / Capital y actúa antes de llegar al 50%.
¿Funcionan estas plantillas en Google Docs y LibreOffice Writer?
Sí. Sube el .docx a Google Drive y ábrelo con Google Docs; las 5 masas patrimoniales y el desglose por partidas del PGC se conservan. En LibreOffice Writer también funciona sin problemas. En Microsoft Word 2016 o posterior es donde mejor se respeta el diseño original con la maquetación de la cabecera. Para departamentos financieros y asesorías fiscales que gestionan múltiples cierres, conviene combinar estas plantillas Word con software especializado (Sage 200, A3ECO, ContaSOL, Contasimple, Holded, Odoo, SAP Business One, Microsoft Dynamics BC, NetSuite) que automatizan el volcado desde el mayor al balance, las conciliaciones bancarias, el cálculo del IS y el depósito telemático de cuentas anuales en el Registro Mercantil vía Colegio de Registradores.