
Una cotización de servicios en Word es el documento que un profesional autónomo, consultora, agencia o empresa de servicios envía al cliente potencial describiendo el objeto y alcance del servicio, los entregables tangibles, la metodología, el equipo asignado, las fases y calendario, los honorarios, la forma de pago, las condiciones legales y la protección de datos. Su régimen jurídico se encuentra en los artículos 1544 CC (arrendamiento de servicios) y 1710-1739 CC (mandato), en la Ley 20/2007 del Estatuto del Trabajador Autónomo (LETA), en la Ley 37/1992 del IVA (arts. 90-93 tipos aplicables), en la Ley 35/2006 del IRPF (art. 99 retenciones sobre rendimientos profesionales), en la Ley 3/2004 sobre morosidad en operaciones comerciales y, cuando el cliente es consumidor, en la LGDCU RDLeg 1/2007.
Estas seis plantillas en Word cubren los usos más habituales de la cotización de servicios profesionales: modelo para consultoría estratégica, legal, financiera y de negocio (equipo asignado, entregables tangibles, IVA 21% y retención IRPF 15%); freelance específico para autónomos creativos y técnicos con IVA/IRPF adaptados; agencia de marketing con scope creativo, timeline, equipo (creative director, account manager, planner) y KPIs medibles (CPA, ROAS, CTR); servicios técnicos IT con Service Level Agreement (SLA · uptime 99,9%, response time por prioridad P1-P4); simple de 1 página para trabajos puntuales y pymes; y bilingüe español + inglés para proyectos internacionales con Reverse Charge B2B UE (art. 84.1.2 Ley 37/1992), Régimen OSS B2C UE y exportación de servicios exento IVA (art. 21 Ley 37/1992).
Cada plantilla es un archivo .docx editable en A4 vertical con los 9 apartados canónicos: identificación de las partes (prestador con IAE y régimen fiscal; cliente B2B/B2C/Administración Pública); objeto de la cotización con scope in/out y entregables tangibles; metodología (Waterfall, Agile Scrum, Kanban, Design Thinking, Lean, value-based) y equipo asignado con dedicación por rol; fases y calendario con milestones; honorarios y forma de pago con fee model (fixed-price, T&M, retainer, performance-based, value-based, híbrido), desglose económico, IVA aplicable según cliente (21% B2B España, 0% Reverse Charge B2B UE, exento no UE, OSS B2C UE, exento arts. 20-25 educación/sanidad/artistas) y retención IRPF (15% profesional consolidado, 7% nuevo autónomo primeros 3 años, 0% empresas); propiedad intelectual e industrial (TRLPI RDLeg 1/1996 arts. 17-22 derechos patrimoniales al pago íntegro; art. 14 derechos morales irrenunciables del prestador); confidencialidad (Ley 1/2019 secretos empresariales · 3 años tras finalización) y protección de datos (RGPD Art. 6.1.b + LOPDGDD 3/2018 + anexo encargo tratamiento art. 28 RGPD si aplica); modificaciones, garantías (30/60/90 días subsanación) y cancelación (preaviso 15/30 días + indemnización lucro cesante 10-25% art. 1101 CC + fuerza mayor art. 1105 CC); ley aplicable y jurisdicción (Juzgados o arbitraje CAM/CIMA · Roma I y Bruselas I bis para internacional).
Más abajo te explicamos qué modelo elegir según el tipo de servicio y cliente, cómo cumplimentar cada apartado con los tipos de IVA e IRPF correctos, qué errores generan disputas o pérdida de rentabilidad (scope sin in/out, IVA aplicado erróneamente, retención IRPF omitida, propiedad intelectual no clarificada) y qué buenas prácticas siguen los profesionales que han conseguido cotizaciones que convierten en contratos firmados sin fricción.
Contenido del artículo
6 plantillas de cotización de servicios en Word
Cada modelo está optimizado para A4 vertical conforme al CC arts. 1544/1710-1739, Ley 37/1992 IVA, Ley 35/2006 IRPF y Ley 20/2007 LETA.
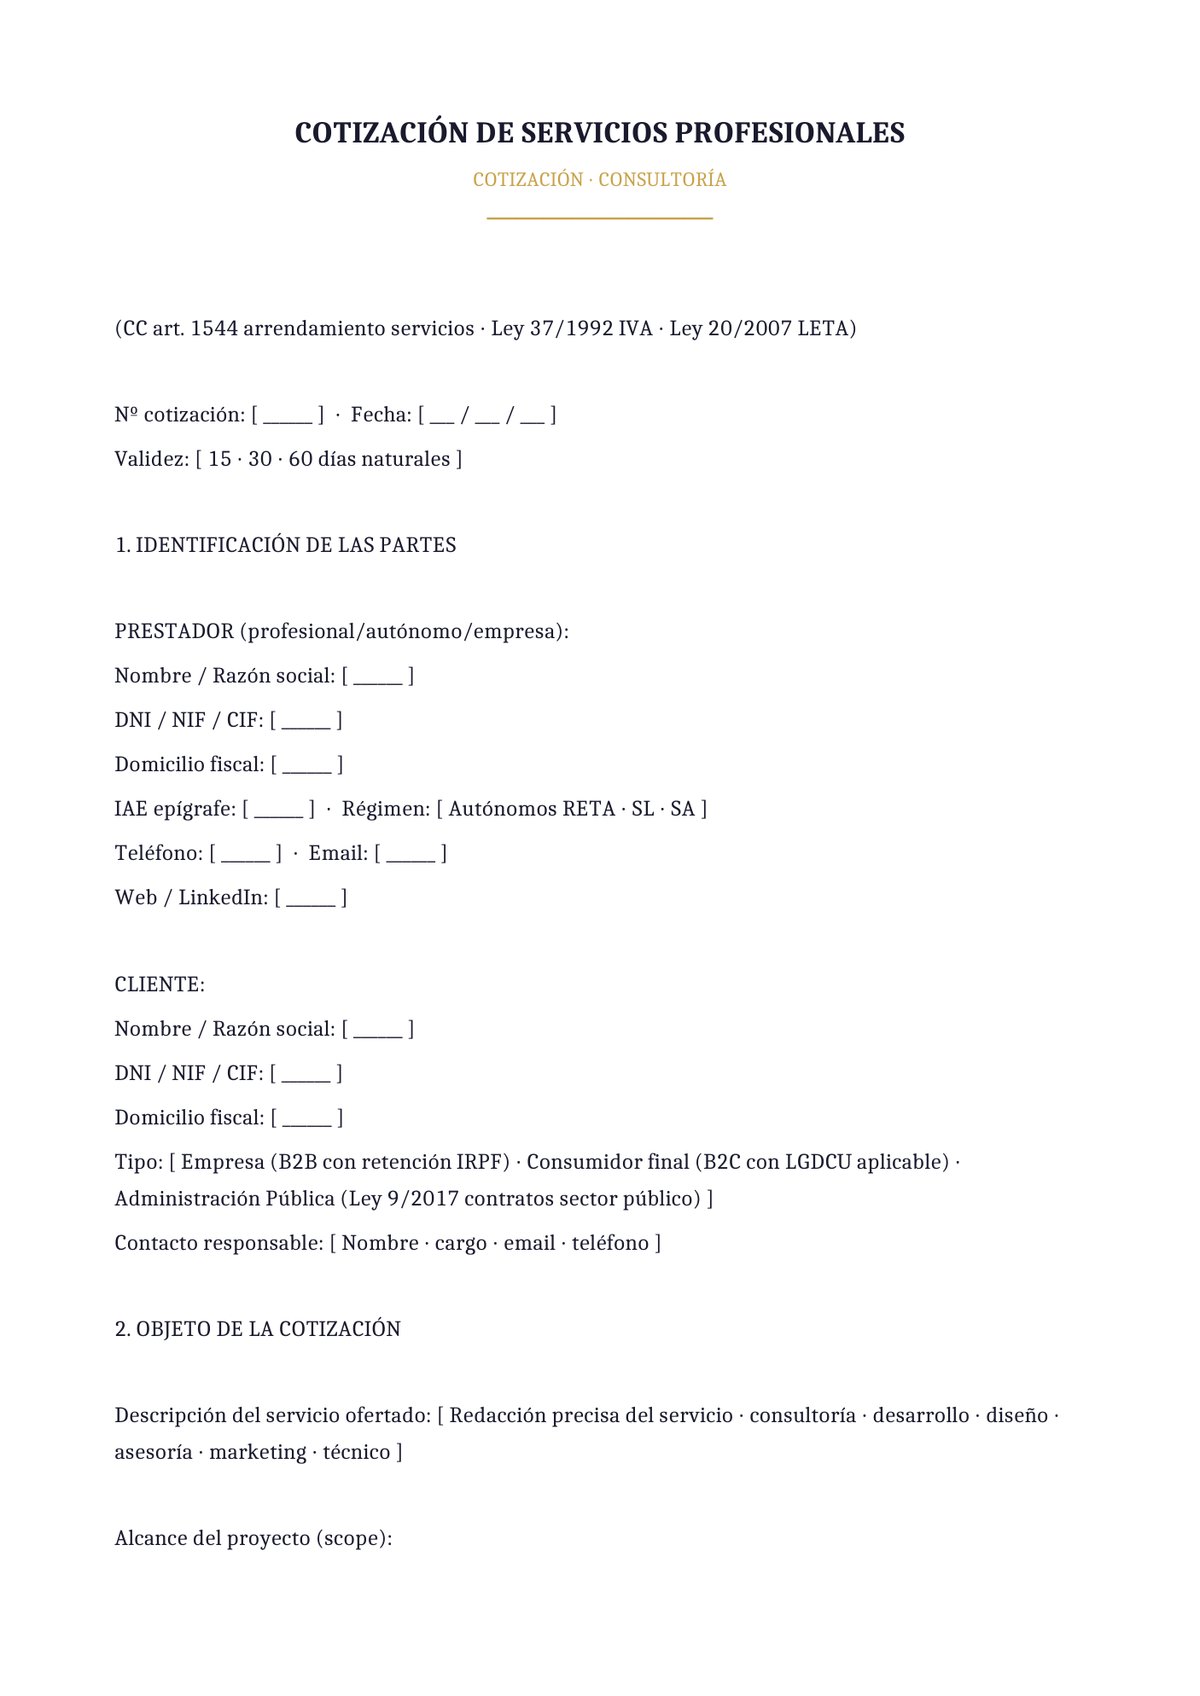
Cotización servicios de consultoría
Cotización de servicios de consultoría con tipografía serif Cambria en formato clásico institucional. Modelo estándar para consultoras estratégicas, legales, financieras y de negocio conforme al art. 1544 CC (arrendamiento de servicios) y a la Ley 20/2007 LETA. Incluye objeto y alcance del servicio, entregables, equipo asignado, fases y milestones, honorarios por hora/proyecto/retainer, IVA 21% (Ley 37/1992), retención IRPF 15% cuando aplique (art. 99 Ley 35/2006 profesionales) y forma de pago.
- Cuándo usarla: consultoras estratégicas (BCG, McKinsey, Bain o boutiques nacionales), despachos de abogados y asesorías fiscales que preparan cotizaciones para corporate clients, y profesionales autónomos senior que trabajan para grandes cuentas.
- Recomendación: detalla los entregables tangibles (informe ejecutivo, modelo financiero, plan estratégico, memoria legal) y no solo el esfuerzo temporal (’40 horas de consultoría’); el cliente evalúa la propuesta por resultados esperados no por horas facturadas. Value-based pricing (Kaiser Kuo, McKinsey Insights) genera márgenes superiores al time-and-materials.
Tamaño: 40.1 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
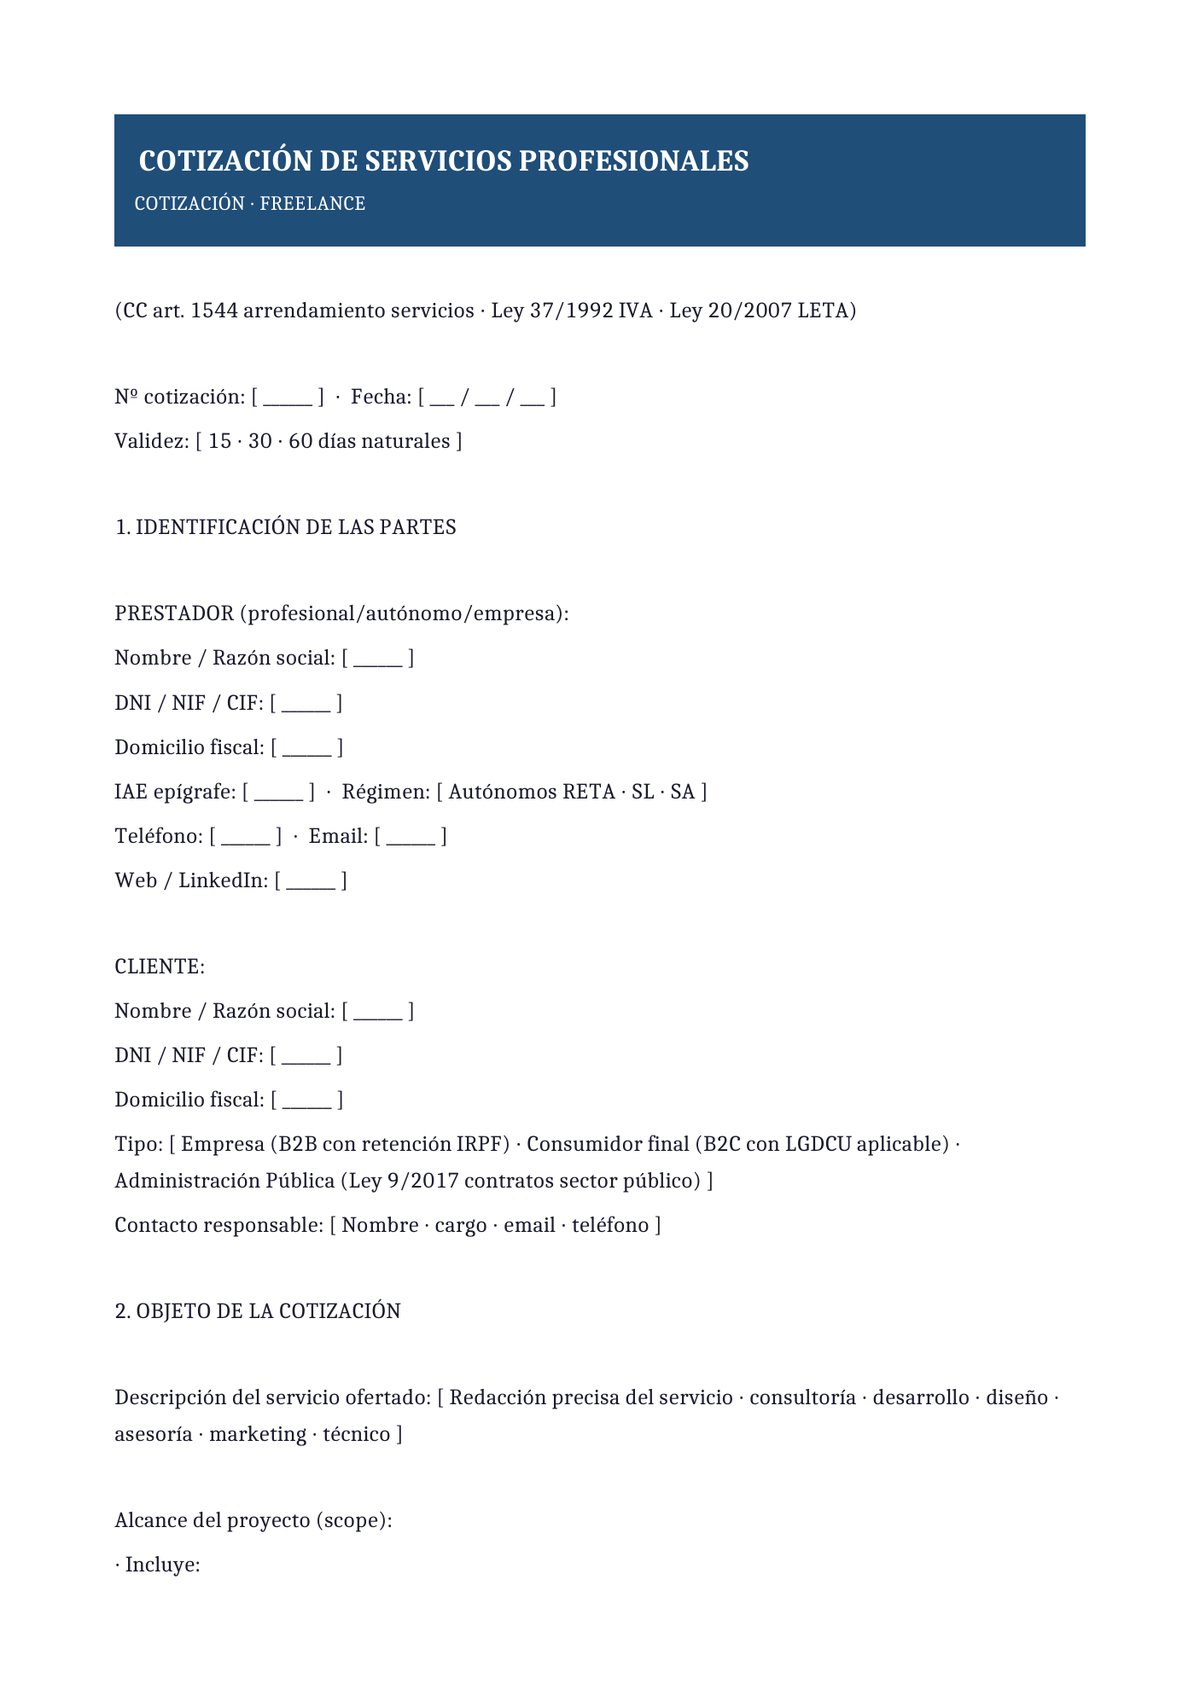
Cotización freelance
Cotización freelance en sans serif (Calibri 11 pt). Modelo específico para autónomos que ofrecen servicios puntuales o proyectos cerrados: desarrolladores, diseñadores, traductores, redactores, fotógrafos, videógrafos. Conforme a la Ley 20/2007 LETA con retención IRPF 15% obligatoria en pagos por profesionales a empresas (art. 99 Ley 35/2006), IVA 21% general o exento (arts. 20-25 Ley 37/1992 · educación, sanidad, artistas) según actividad.
- Cuándo usarla: autónomos y freelance en actividades creativas y técnicas, plataformas de intermediación (Upwork, Malt, Fiverr, LinkedIn), y profesionales que trabajan sin contrato laboral pero con facturación regular a empresas.
- Recomendación: informa al cliente de la retención IRPF 15% si es empresa (art. 76 RD 439/2007); muchas empresas clientes no aplican la retención por desconocimiento o para reducir su carga administrativa. La retención NO es un descuento del honorario: el cliente paga el 100% y retiene 15% que ingresa a la AEAT en el modelo 111 trimestral por cuenta del freelance.
Tamaño: 40.2 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
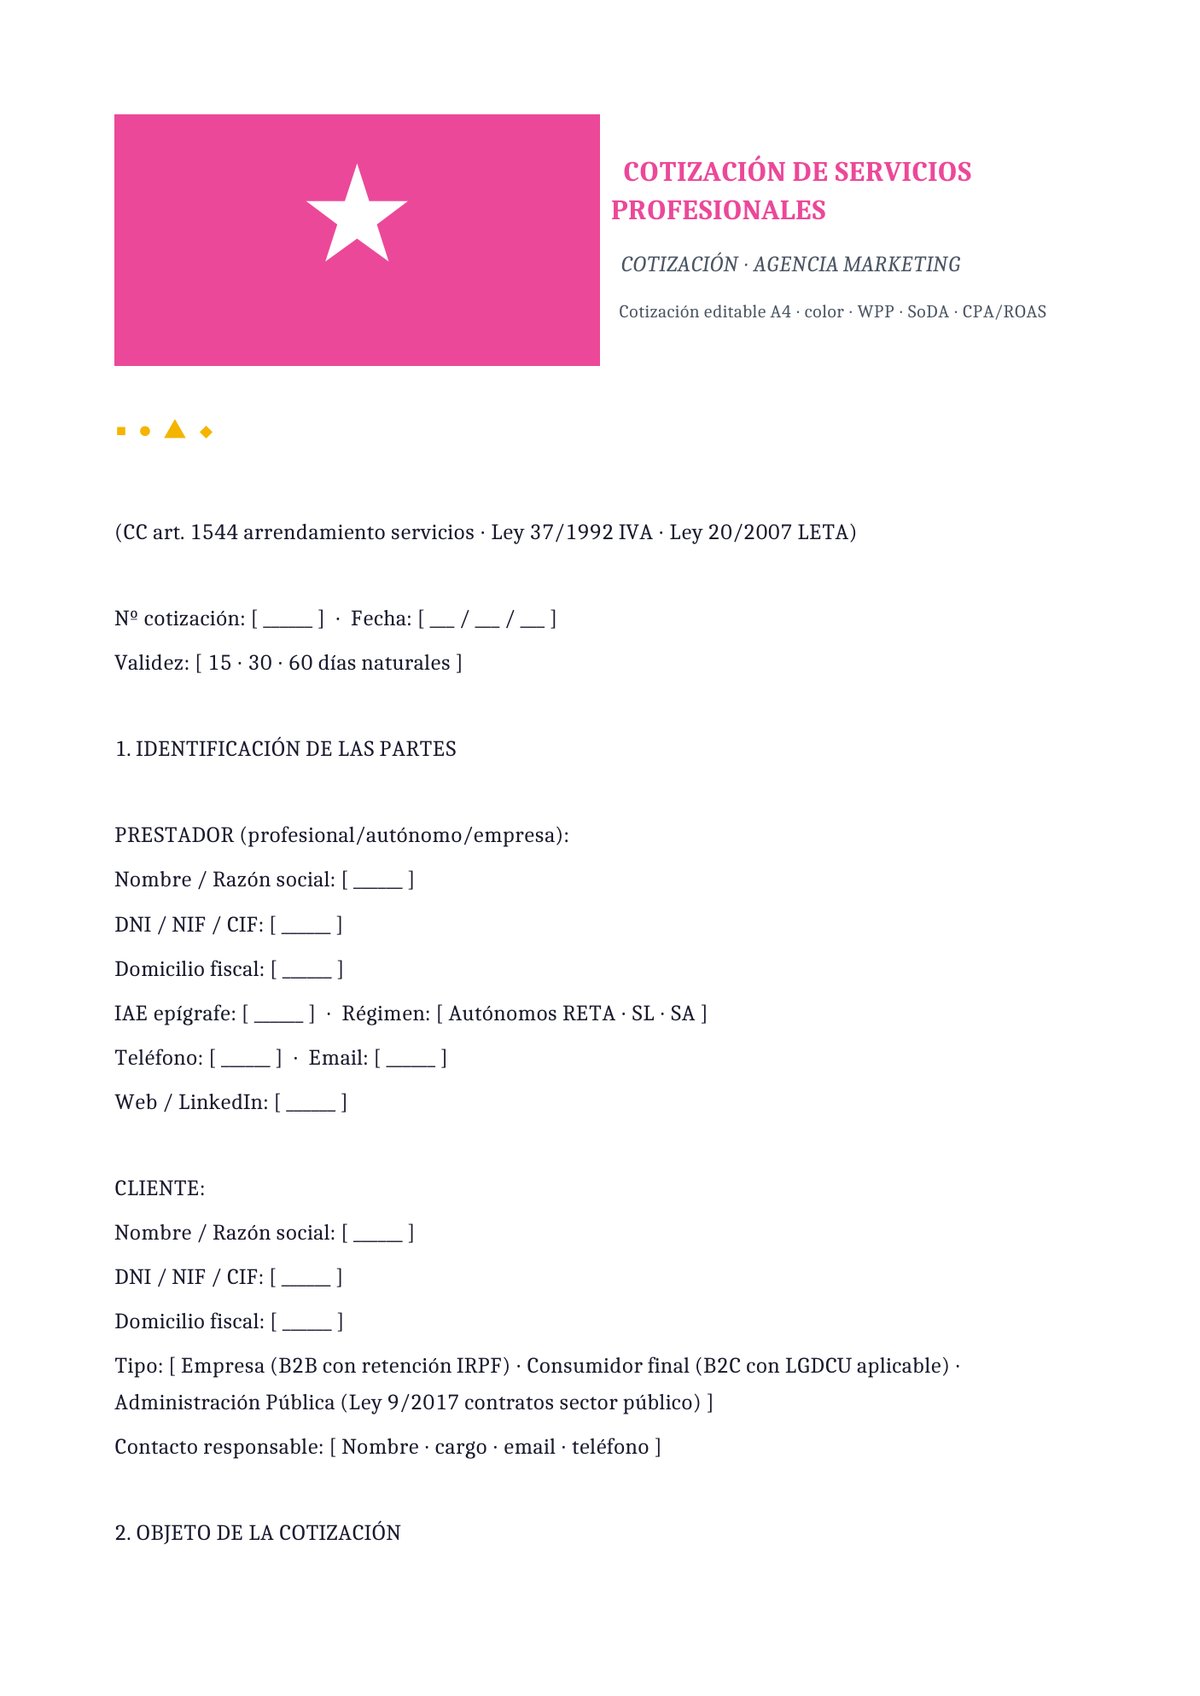
Cotización agencia de marketing
Cotización agencia de marketing con acento de color. Modelo específico para agencias creativas, digitales, publicitarias, RRPP y comunicación. Incluye scope creativo con entregables tangibles (piezas creativas, campañas, landing pages, KPIs medibles), timeline con gantt chart, equipo asignado (creative director, account manager, planner, diseñador, copy, media), fee model (retainer / project / performance / hybrid) y KPIs de éxito (CPA, ROAS, CTR, conversiones).
- Cuándo usarla: agencias creativas y digitales (independientes y del grupo WPP/Publicis/Omnicom/Interpublic), consultoras de comunicación corporativa (LLYC, Estudio de Comunicación, Kreab, Roman), y consultoras digitales que gestionan cuentas corporate con reporting mensual.
- Recomendación: fija KPIs de éxito medibles y accionables desde el inicio del proyecto (no solo entregables): coste por adquisición (CPA), retorno sobre inversión publicitaria (ROAS), engagement rate, conversion rate. Sin KPIs medibles la agencia no puede demostrar impacto ni justificar renovación. HubSpot Agency Growth Report y SoDA (Society of Digital Agencies) recomiendan reporting mensual con dashboard visual.
Tamaño: 40.3 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
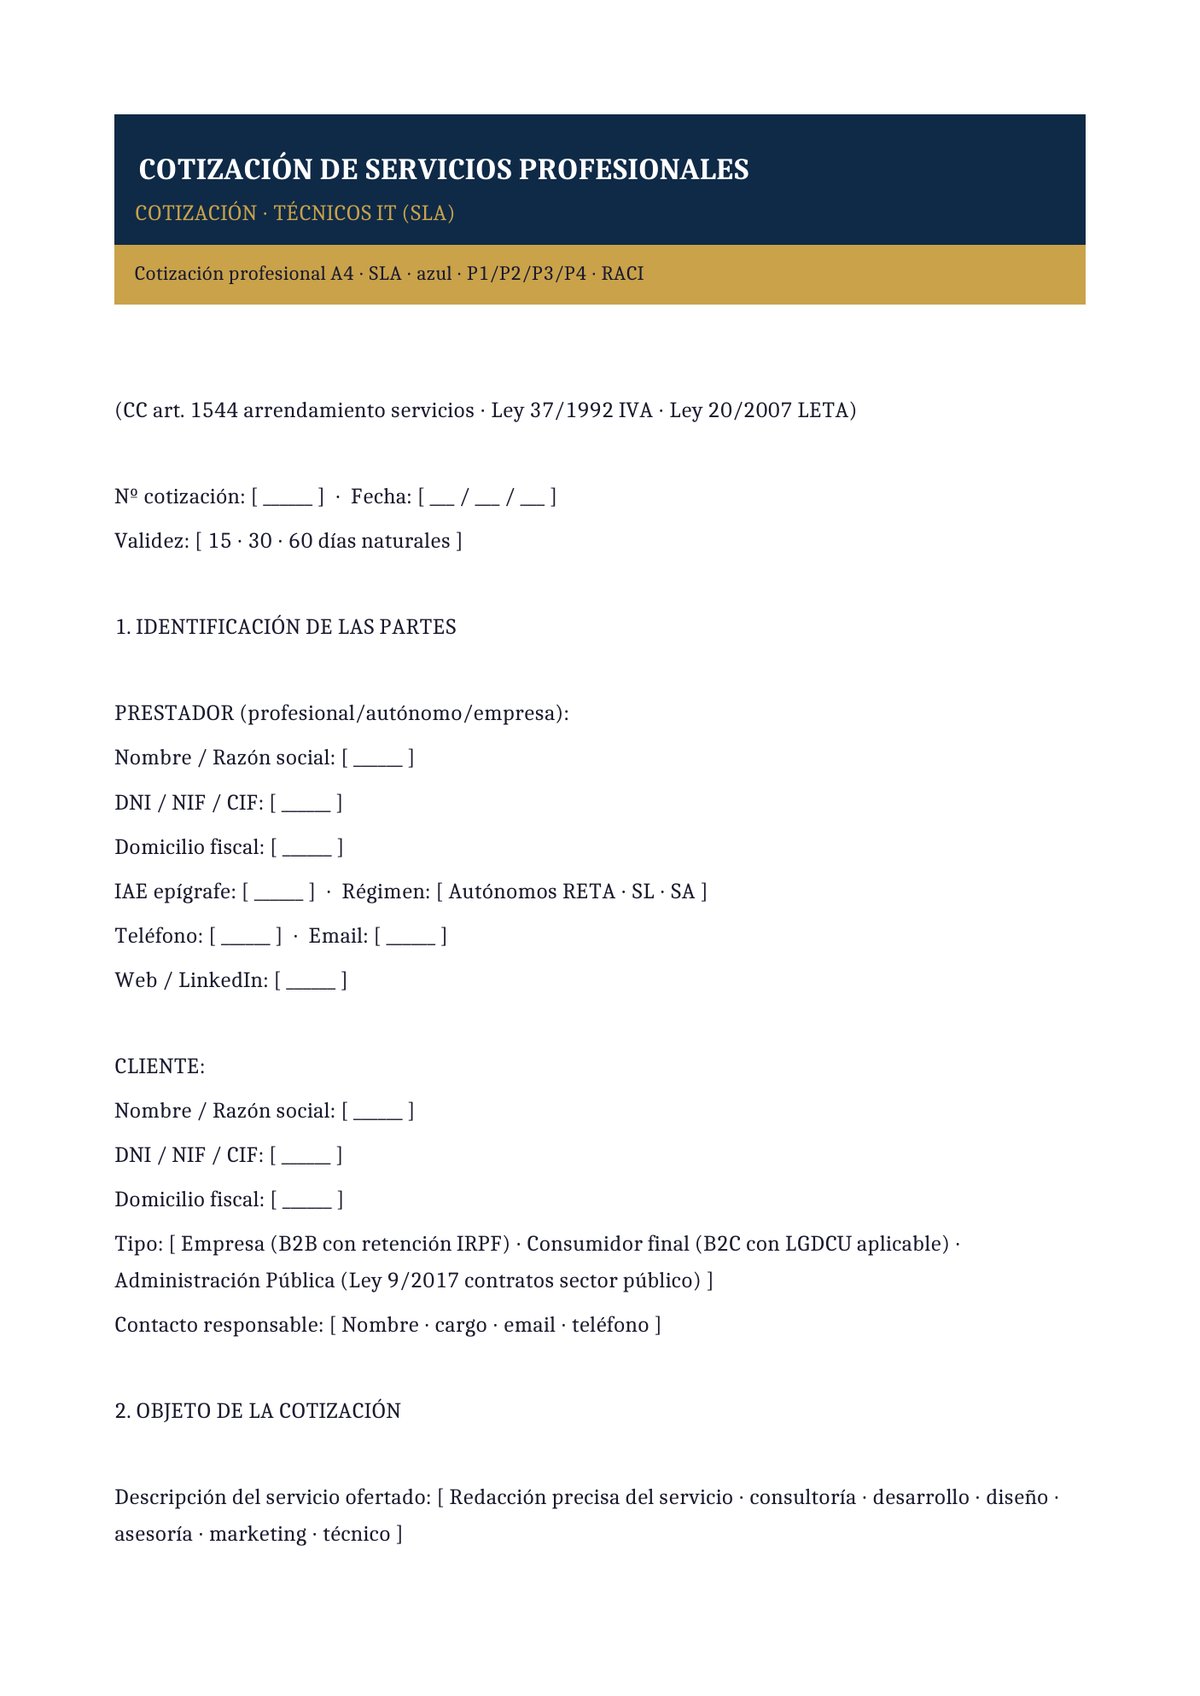
Cotización servicios técnicos IT (SLA)
Cotización servicios técnicos IT ejecutiva con banner azul institucional. Modelo profesional para servicios de tecnología: desarrollo software, mantenimiento, hosting/cloud (AWS/Azure/GCP), ciberseguridad, soporte técnico. Incluye Service Level Agreement (SLA) con uptime garantizado 99,9%, response time por prioridad (P1 critical 1h · P2 high 4h · P3 medium 8h · P4 low 24h), penalizaciones por incumplimiento, escalado y horario de cobertura (business hours vs 24/7).
- Cuándo usarla: empresas tecnológicas B2B que venden servicios gestionados (MSP · Managed Service Provider), consultoras IT que asesoran a corporate clients, cloud providers y hosting managed (AWS Partner Network · Microsoft Azure · Google Cloud Partner), y ciberseguridad (S21sec, Entelgy Innotec, Deloitte Cyber).
- Recomendación: define claramente el scope de servicios incluidos vs excluidos en el SLA; una cotización sin diferenciación clara (mantenimiento correctivo vs preventivo vs evolutivo) provoca disputas cuando el cliente solicita funcionalidades no cubiertas. Modelo RACI (Responsible, Accountable, Consulted, Informed) aplicado a las peticiones tipo del servicio.
Tamaño: 40.4 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
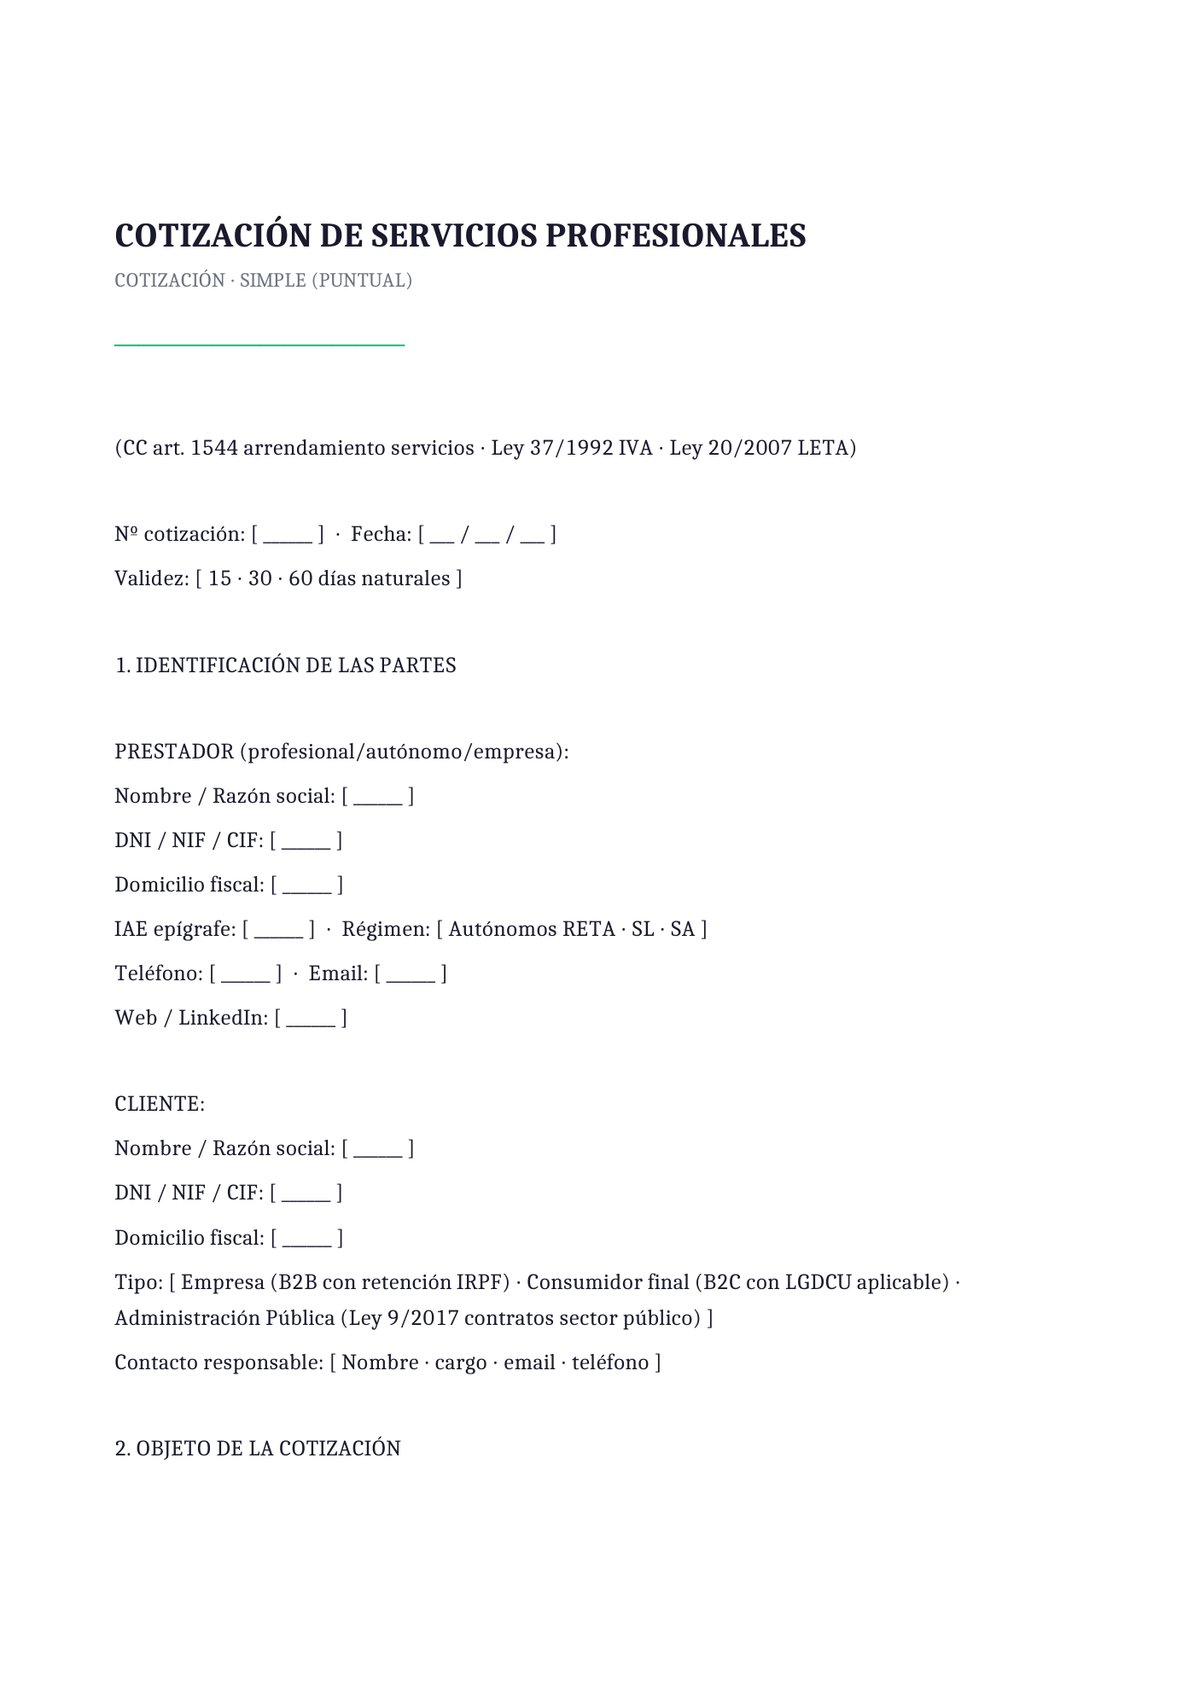
Cotización simple (trabajo puntual)
Cotización simple minimalista con composición tipográfica limpia. Formato reducido de 1 página para trabajos puntuales, servicios de menor volumen o clientes recurrentes. Contiene los datos esenciales: profesional, cliente, servicio, precio, forma de pago, plazo, IVA e IRPF si aplica. Adecuado para autónomos con actividad de baja facturación.
- Cuándo usarla: autónomos con facturación reducida, servicios puntuales entre profesionales ya conocidos, reparaciones y trabajos técnicos de corta duración, y freelance que dan cotizaciones informales por WhatsApp/email antes de facturar.
- Recomendación: incluso en cotizaciones simples informales, envía el documento firmado por email para acreditar la aceptación del cliente y la existencia del contrato de servicios; el art. 1258 CC establece que los contratos se perfeccionan por el consentimiento de las partes, y el email firmado es prueba documental válida.
Tamaño: 40.0 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
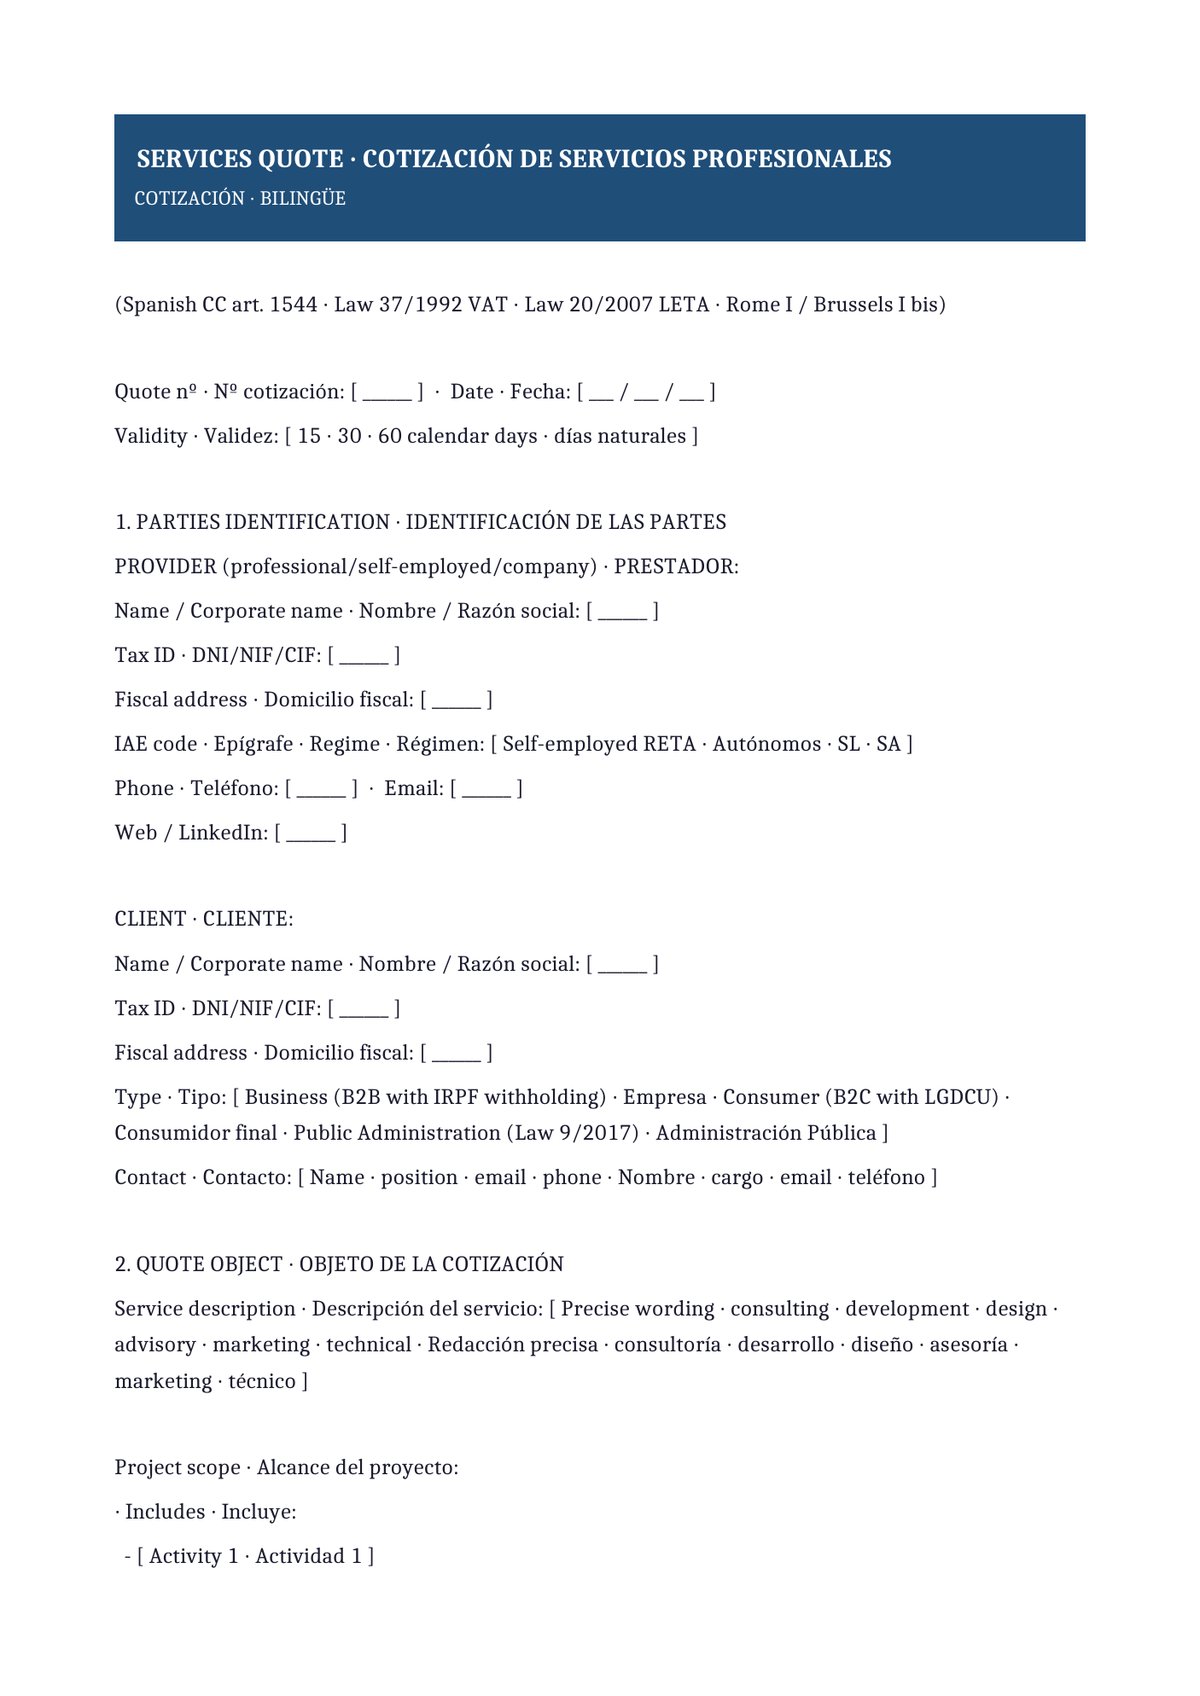
Cotización de servicios bilingüe (ES + EN)
Cotización servicios bilingüe español + inglés con cláusulas paralelas para proyectos internacionales, clientes extranjeros con facturación desde España, profesionales españoles con clientes internacionales, y autónomos que trabajan con plataformas globales (Upwork, Malt, LinkedIn ProFinder). Elección de ley conforme al Reglamento Roma I y jurisdicción Bruselas I bis. IVA aplicable según país del cliente (art. 69 Ley 37/1992 servicios prestados por vía electrónica y B2B/B2C UE).
- Cuándo usarla: profesionales autónomos y agencias que trabajan para clientes internacionales, empresas de servicios con clientes en la UE, EEUU o Latinoamérica, y consultoras de servicios digitales prestados a distancia sin establecimiento en el país del cliente.
- Recomendación: verifica el IVA aplicable según la ubicación del cliente: (1) B2B UE: inversión del sujeto pasivo (art. 84.1.2 Ley 37/1992 · cotización sin IVA con mención ‘Reverse charge’); (2) B2C UE: IVA español si <=10.000 EUR anuales (Régimen One-Stop-Shop OSS si superas umbral); (3) B2B/B2C no UE (exportación de servicios): exento IVA art. 21 Ley 37/1992.
Tamaño: 42.0 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
Qué modelo de cotización elegir según el tipo de servicio
El tipo de servicio y el tipo de cliente determinan cuál de las 6 plantillas usar:
- Si eres consultora estratégica o legal B2B: usa la plantilla #01 (consultoría). Equipo asignado, entregables tangibles, IVA 21% y retención IRPF 15% para profesionales consolidados.
- Si eres autónomo freelance: usa la plantilla #02 (freelance). Con retención IRPF 15% obligatoria cuando cliente es empresa (art. 99 Ley 35/2006 · art. 76 RD 439/2007) o 7% en los 3 primeros años como profesional.
- Si eres agencia creativa o de marketing: usa la plantilla #03 (agencia). Con scope creativo, gantt chart, equipo (creative director, account manager, planner) y KPIs medibles (CPA, ROAS, CTR, conversion rate).
- Si vendes servicios técnicos IT gestionados: usa la plantilla #04 (SLA). Con Service Level Agreement, uptime 99,9%, response time por prioridad P1-P4 y modelo RACI aplicado a peticiones tipo.
- Si es un trabajo puntual o cliente recurrente: usa la plantilla #05 (simple). Formato de 1 página con lo esencial (partes, servicio, precio, forma de pago, plazo, IVA/IRPF).
- Si tu cliente es internacional: usa la plantilla #06 (bilingüe ES+EN). Con Reverse Charge B2B UE, Régimen OSS B2C UE, exportación exento IVA art. 21 Ley 37/1992 y Roma I/Bruselas I bis para jurisdicción.
Cómo cumplimentar la cotización paso a paso
- Selecciona el modelo según tipo de servicio y cliente: consultoría, freelance, agencia, IT con SLA, simple o bilingüe.
- Descarga el
.docxy ábrelo en Word, Google Docs o LibreOffice Writer. Los tres respetan A4 vertical con los 9 apartados canónicos. - Identifica prestador y cliente con IAE y régimen fiscal: para el prestador, indica IAE epígrafe y régimen (RETA autónomo, SL, SA). Para el cliente, distingue B2B (con retención IRPF), B2C (con LGDCU aplicable) o Administración Pública (Ley 9/2017).
- Define objeto y scope in/out del servicio: detalla qué incluye y qué NO incluye la cotización. El ‘out of scope’ explícito evita disputas por servicios adicionales solicitados durante el proyecto.
- Enumera entregables tangibles con formato y fecha: informe ejecutivo, modelo financiero, landing page, campaña creativa, código fuente. Los deliverables tangibles son la base de aceptación del cliente, no las horas invertidas.
- Aplica IVA e IRPF correctos según cliente y actividad: IVA 21% B2B España, 0% Reverse Charge B2B UE (art. 84.1.2 Ley 37/1992), Régimen OSS B2C UE, exento no UE art. 21, exento arts. 20-25 (educación, sanidad, artistas). Retención IRPF 15% profesional consolidado, 7% nuevo autónomo, 0% empresas.
- Estructura pagos por hitos vinculados a entregables: 20-30% al aceptar, 20-30% al finalizar Fase 1-2, 20-30% al finalizar Fase 3, 20% al aprobar entregable final. Los pagos vinculados a hitos reducen el riesgo del prestador de trabajar meses sin cobrar.
- Clarifica la propiedad intelectual e industrial: al pago íntegro, cliente adquiere derechos de reproducción/distribución/comunicación pública (TRLPI arts. 17-22); prestador mantiene derechos morales (art. 14 TRLPI) y derecho a uso en portafolio profesional salvo pacto expreso contrario.
- Documenta confidencialidad y RGPD: Ley 1/2019 secretos empresariales durante 3 años tras finalización. Si prestador accede a datos personales de terceros del cliente, firma anexo de encargo del tratamiento conforme al art. 28 RGPD.
- Fija ley aplicable y jurisdicción: Derecho español, Juzgados de tu provincia o arbitraje CAM/CIMA. Para internacional: elección de ley Reglamento Roma I y jurisdicción Reglamento Bruselas I bis.
Errores frecuentes que generan disputas o pérdida de rentabilidad
- Scope sin diferenciar in/out: sin delimitar qué NO incluye la cotización, el cliente puede reclamar servicios adicionales no cubiertos. Esta ambigüedad genera disputas y pérdida de rentabilidad. El ‘out of scope’ explícito es protección jurídica esencial.
- Aplicar IVA equivocado según cliente: IVA 21% a cliente B2B UE (que debería llevar 0% con Reverse Charge · art. 84.1.2 Ley 37/1992) genera que el cliente no lo recupere y el prestador ingrese IVA indebido. Al revés (exento cuando debería llevar 21%) genera infracción tributaria (art. 191 LGT).
- Omitir la retención IRPF cuando aplica: si el cliente es empresa y el prestador es profesional autónomo (persona física), el cliente debe retener 15% (7% nuevo autónomo · primeros 3 años) e ingresarlo trimestralmente en la AEAT (modelo 111). Omitirlo genera responsabilidad solidaria del prestador ante Hacienda.
- No clarificar propiedad intelectual: sin cláusula PI, el cliente puede reclamar exclusiva sobre metodologías genéricas del prestador o exigir que no aparezca el trabajo en el portafolio. Documenta que derechos patrimoniales solo se ceden al pago íntegro y que herramientas/metodologías genéricas quedan como propiedad del prestador.
- Cotización ‘todo incluido’ sin gantt: un precio total sin fases ni milestones dificulta el control del proyecto y los pagos parciales. Divide en 3-4 fases con milestones y vincula pagos por hitos (20-30% cada) para reducir riesgo de impago.
- Sin cláusula de cancelación: si el cliente cancela a mitad del proyecto sin cláusula específica, el prestador debe recurrir al art. 1101 CC (indemnización daños y perjuicios) que exige acreditar cuantía. Con cláusula explícita (indemnización 10-25% lucro cesante), la compensación es líquida y exigible sin proceso.
- No fijar plazo máximo de pago según Ley 3/2004: el plazo máximo legal es 60 días naturales para B2B. Aceptar 90-120 días es renunciar a los derechos de la Ley 3/2004 (interés demora 8% + BCE) y a la Ley 15/2010 (que refuerza los plazos).
- No incluir cláusula de anexo encargo del tratamiento cuando el prestador accede a datos personales: si el prestador va a acceder a datos personales de terceros (empleados, clientes finales) del cliente en el desempeño del servicio, el art. 28 RGPD exige anexo de encargo del tratamiento. Su omisión expone a ambas partes a sanciones AEPD.
Buenas prácticas de los profesionales
- Usa value-based pricing en lugar de time & materials cuando aporte más valor: cotizar por resultado esperado (‘modelo financiero que permite tomar decisión inversión de 5M€’) vs por horas (’40h de consultoría’) mejora la percepción de valor y los márgenes. McKinsey Insights y Deloitte documentan mejoras de 20-40% en pricing con este enfoque.
- Envía cotización con firma electrónica: Adobe Sign, DocuSign, Signaturit, Autofirma con certificado FNMT o DNIe permiten firmar remotamente con validez jurídica plena (Reglamento eIDAS UE 910/2014, art. 25). Reduce el ciclo de venta y documenta la aceptación con timestamp.
- Incluye caso de uso o portfolio: adjunta 2-3 casos de éxito relevantes (con permiso del cliente para citar nombre o anonimizados) demostrando resultados similares al prospecto. Aumenta la conversión frente a cotizaciones genéricas.
- Ofrece 2-3 tiers de opciones (Good/Better/Best): en lugar de una única cotización, ofrece 3 opciones con distinto alcance y precio (scope básico, estándar, premium). La psicología del comprador (efecto ancla) favorece la opción intermedia y aumenta el ticket medio.
- Solicita fee upfront o retainer para reducir riesgo: el 20-30% al firmar la cotización protege al prestador ante ghosting del cliente y compromete al cliente a iniciar el proyecto. Sin upfront, muchos leads no convierten a proyectos reales por bajo compromiso.
Checklist final antes de enviar la cotización
Antes de enviar la cotización al cliente, verifica que: los datos identificativos de prestador (con IAE, régimen fiscal) y cliente (con NIF/CIF y tipo B2B/B2C/Admón Pública) están completos; el objeto de la cotización tiene scope in/out claramente diferenciado; los entregables tangibles están detallados con formato y fecha; la metodología (Waterfall/Agile Scrum/Kanban/Design Thinking) está declarada; el equipo asignado tiene rol y dedicación por miembro; las fases y milestones están fijados con fechas; los honorarios usan el fee model adecuado (fixed-price, T&M, retainer, value-based); el IVA aplicable es correcto según cliente (21% B2B España, 0% Reverse Charge B2B UE, exento no UE art. 21, OSS B2C UE, exento arts. 20-25 educación/sanidad/artistas); la retención IRPF es correcta (15% profesional consolidado, 7% nuevo autónomo primeros 3 años, 0% empresas art. 99 Ley 35/2006 · art. 76 RD 439/2007); la forma de pago tiene hitos vinculados a entregables con 20-30% upfront y plazo máximo 60 días (Ley 3/2004 morosidad); hay cláusula de propiedad intelectual (TRLPI arts. 14 · 17-22); confidencialidad (Ley 1/2019 secretos empresariales · 3 años); anexo encargo tratamiento art. 28 RGPD si el prestador accede a datos personales de terceros; garantía de subsanación (30/60/90 días); cláusula de cancelación con preaviso e indemnización lucro cesante (10-25% art. 1101 CC) y fuerza mayor art. 1105 CC; ley aplicable (Derecho español) y jurisdicción (Juzgados provincia o arbitraje CAM/CIMA · Roma I y Bruselas I bis internacional); hay espacios para firma de ambas partes y validez de la cotización (15/30/60 días naturales).
Preguntas frecuentes
¿Qué diferencia hay entre cotización, presupuesto y factura proforma?
Cotización es la propuesta económica y descriptiva del prestador de servicios profesionales (consultoría, agencia, freelance, IT) al cliente potencial. Contiene alcance, entregables, honorarios y condiciones legales. Es documento pre-contractual. Presupuesto es un término más habitual en el sector construcción, reformas, industria manufacturera y suministros: propuesta económica con partidas, mediciones y precios unitarios. Factura proforma es documento con formato de factura pero sin efectos fiscales ni contables (no genera IVA repercutido, no cuenta como venta). Se usa para envíos internacionales con aduana, cotizaciones vinculantes que el cliente utiliza internamente para autorización de compra, y confirmaciones de pedido antes de emitir la factura definitiva. Las tres son documentos comerciales legítimos con usos distintos.
¿Cuándo aplica retención IRPF del 15% y cuándo del 7%?
La retención IRPF sobre rendimientos de actividades profesionales está regulada por el artículo 99 de la Ley 35/2006 IRPF y el artículo 76 del RD 439/2007 Reglamento IRPF. Tipo general del 15%: profesionales autónomos con actividad consolidada. Tipo reducido del 7%: profesionales que inicien la actividad económica durante los primeros 3 años, siempre que no hayan ejercido actividad profesional en el año inmediato anterior. No aplicable retención (0%): cuando el cliente es un consumidor final (B2C), cuando el prestador es una sociedad (SL, SA), o cuando el prestador es un profesional en régimen de estimación objetiva (módulos). El cliente empresa retiene el importe correspondiente e ingresa trimestralmente en la AEAT mediante el modelo 111 (o 190 anual).
¿Qué es el Reverse Charge o inversión del sujeto pasivo?
El Reverse Charge (inversión del sujeto pasivo) regulado en el artículo 84.1.2 de la Ley 37/1992 del IVA es un mecanismo aplicable a operaciones B2B intracomunitarias de servicios: el prestador español factura sin IVA al cliente empresa establecido en otro Estado miembro de la UE, y el cliente autoliquida el IVA correspondiente en su país (con el tipo aplicable allí). Se debe indicar en la factura la mención ‘Reverse Charge – VAT reverse charge · Art. 196 Directiva 2006/112/CE’ o ‘Operación con inversión del sujeto pasivo · Art. 84.1.2 Ley 37/1992’. Ambas partes deben tener número de IVA intracomunitario (VAT number) y la operación se declara en el modelo 349 (operaciones intracomunitarias). Es el estándar en consultoría, servicios digitales y asesoramiento cross-border en la UE.
¿Cuánto tiempo tarda un cliente en pagar típicamente?
Depende del tipo de cliente y del sector, pero los plazos habituales según el Índice de Pagos de la Plataforma Multisectorial contra la Morosidad (PMcM) y datos de Intrum, ASNEF, Iberinform: B2B España grandes empresas: 60-90 días naturales (media 75), superando frecuentemente el máximo legal de 60 días de la Ley 3/2004 y Ley 15/2010; PYMES: 45-60 días; Administración Pública: 30-45 días legalmente pero en la práctica 60-90 días; Consumidores B2C: 15-30 días; Cliente extranjero UE: 45-75 días con Reverse Charge; Cliente EEUU/UK: 30-60 días con wire transfer. La Ley 3/2004 establece intereses de demora 8% sobre tipo BCE + costes cobro (art. 8) por retraso; sin embargo la reclamación efectiva de estos intereses es compleja en la práctica y muchos profesionales no los ejercen. Solicitar 20-30% upfront reduce significativamente el riesgo.
¿Puedo firmar la cotización electrónicamente?
Sí, la firma electrónica tiene plena validez jurídica en España conforme al Reglamento eIDAS (UE) 910/2014, a la Ley 6/2020 reguladora de servicios electrónicos de confianza y al artículo 3 de la Ley 6/2020. Hay tres niveles de firma electrónica según eIDAS: (1) Firma electrónica simple: cualquier método de identificación electrónica (aceptación por click en email, firma dibujada en tablet). Válida pero con menor valor probatorio. (2) Firma electrónica avanzada: firma vinculada de forma única al firmante y creada con datos que este puede utilizar bajo su control exclusivo. (3) Firma electrónica cualificada: firma avanzada creada mediante un dispositivo cualificado (DNIe, certificado FNMT, certificado cualificado de prestador acreditado). Tiene los mismos efectos jurídicos que la firma manuscrita (art. 25 eIDAS). Adobe Sign, DocuSign, Signaturit, Autofirma son plataformas reconocidas ampliamente aceptadas.
¿Funcionan estas plantillas en Google Docs y LibreOffice Writer?
Sí. Sube el .docx a Google Drive y ábrelo con Google Docs; los 9 apartados canónicos y las tablas de honorarios se conservan. En LibreOffice Writer también funciona sin problemas. En Microsoft Word 2016 o posterior es donde mejor se respeta el diseño original. Para consultoras y agencias que gestionan múltiples cotizaciones mensuales, conviene combinar estas plantillas Word con software específico de sales operations (HubSpot Sales, Salesforce Sales Cloud, Pipedrive, PandaDoc, Better Proposals, Qwilr) que automatizan la generación de cotizaciones personalizadas, la firma electrónica y el tracking de apertura y aceptación por parte del cliente.