
La cuenta de pérdidas y ganancias en Word (P&G · Income Statement · Statement of Comprehensive Income) es el documento contable obligatorio que refleja los ingresos, gastos y resultado (beneficio o pérdida) obtenidos por la empresa durante un ejercicio económico. Su régimen jurídico está en el Plan General de Contabilidad (PGC · RD 1514/2007) y en el PGC de PYMES (RD 1515/2007), en los artículos 34-49 del Código de Comercio, en los artículos 253-284 de la Ley de Sociedades de Capital (RDLeg 1/2010), en la Ley 22/2015 de Auditoría de Cuentas, y para grupos cotizados en mercados regulados UE en las NIIF/IFRS (Reglamento CE 1606/2002) con IAS 1 (presentación estados financieros) e IFRS 15 (reconocimiento de ingresos ordinarios en modelo de 5 pasos).
Estas seis plantillas en Word cubren los casos más habituales: modelo abreviado para PYMES conforme al art. 258 LSC; modelo normal completo para sociedades no PYME con desglose por partidas del PGC; modelo analítico comparativo de 3 ejercicios con márgenes y ratios (margen bruto, EBITDA, EBIT, EBT, margen neto, productividad, coste personal/ventas); modelo consolidado de grupo conforme al RD 1159/2010 (NOFCAC) o NIIF con eliminaciones intragrupo y participaciones minoritarias; modelo simplificado para autónomos en estimación directa simplificada del IRPF; y modelo bilingüe español + inglés conforme a IAS 1 e IFRS 15 para filiales de multinacionales, startups en ronda internacional o empresas Pre-IPO.
Cada plantilla es un archivo .docx editable en A4 vertical con las 17 partidas canónicas del PGC en orden vertical de resultado: importe neto cifra negocios (grupo 70), variación existencias productos terminados y en curso (grupo 71), trabajos empresa para su activo (grupo 73), aprovisionamientos (grupos 60-61), otros ingresos explotación (grupo 75), gastos personal (grupo 64), otros gastos explotación (grupos 62-63), amortización (grupo 68), imputación subvenciones inmovilizado, excesos provisiones, deterioro y resultado enajenaciones inmovilizado → Resultado explotación EBIT (A.1); ingresos financieros (grupo 76), gastos financieros (grupo 66), variación valor razonable instrumentos financieros, diferencias cambio, deterioro y resultado enajenaciones instrumentos financieros → Resultado financiero (A.2); suma → Resultado antes impuestos EBT (A.3); impuesto sobre beneficios (corriente + diferido) → Resultado operaciones continuadas (A.4); operaciones interrumpidas → Resultado del ejercicio (A.5).
Más abajo te explicamos qué modelo elegir según el tipo de empresa, cómo cumplimentar cada partida con las cuentas correctas del PGC, qué errores generan salvedades del auditor (clasificación incorrecta entre explotación y financiero, IS mal calculado, amortizaciones fuera de tabla, ingresos no devengados) y qué buenas prácticas siguen los departamentos financieros que cierran ejercicios sin reformulaciones.
Contenido del artículo
6 plantillas de cuenta de pérdidas y ganancias en Word conformes al PGC
Cada modelo está optimizado para A4 vertical conforme al PGC RD 1514/2007, PGC PYMES RD 1515/2007, LSC arts. 253-284 y NIIF/IFRS (IAS 1 · IFRS 15).
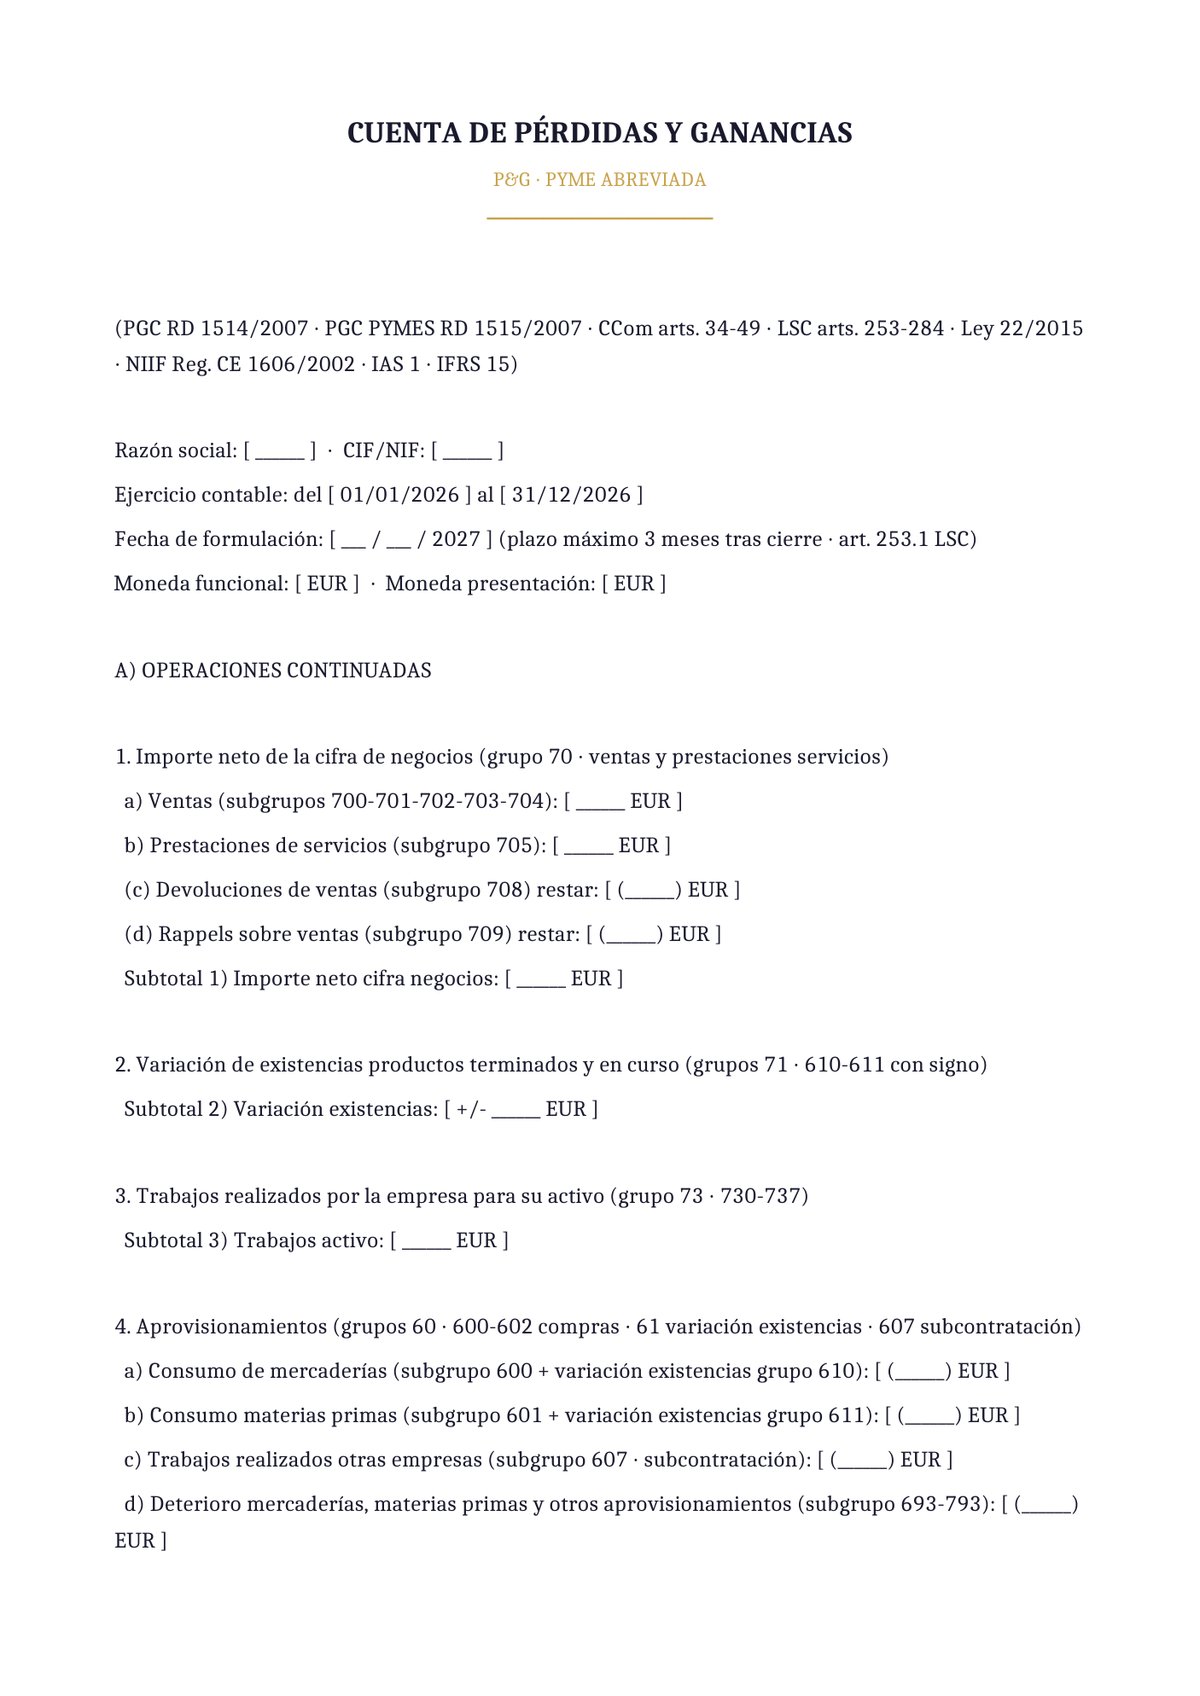
Cuenta de pérdidas y ganancias abreviada PYME
P&G abreviada PYME con tipografía serif Cambria en formato clásico. Modelo conforme al PGC de PYMES (RD 1515/2007) para empresas que cumplen los umbrales del art. 258 LSC (activo ≤4M EUR, facturación ≤8M EUR, empleados ≤50 durante 2 ejercicios consecutivos). Estructura en formato vertical con los 11 apartados canónicos: ingresos de explotación, gastos de explotación, resultado de explotación, resultado financiero, resultado antes de impuestos, IS y resultado del ejercicio.
- Cuándo usarla: micropymes y pequeñas empresas (SL, SLU, SLNE, cooperativas pequeñas) que formulan cuentas anuales abreviadas conforme al PGC PYMES, autónomos societarios y asesorías fiscales que gestionan cierres contables de sus clientes.
- Recomendación: clasifica correctamente gastos entre explotación (cuentas 60-66 · aprovisionamientos, personal, amortización, servicios exteriores) y financieros (cuentas 66-67 · intereses, diferencias de cambio, deterioro instrumentos financieros); mezclar categorías distorsiona el EBIT y el EBITDA que usan bancos y fondos de inversión para valorar la empresa.
Tamaño: 39.6 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
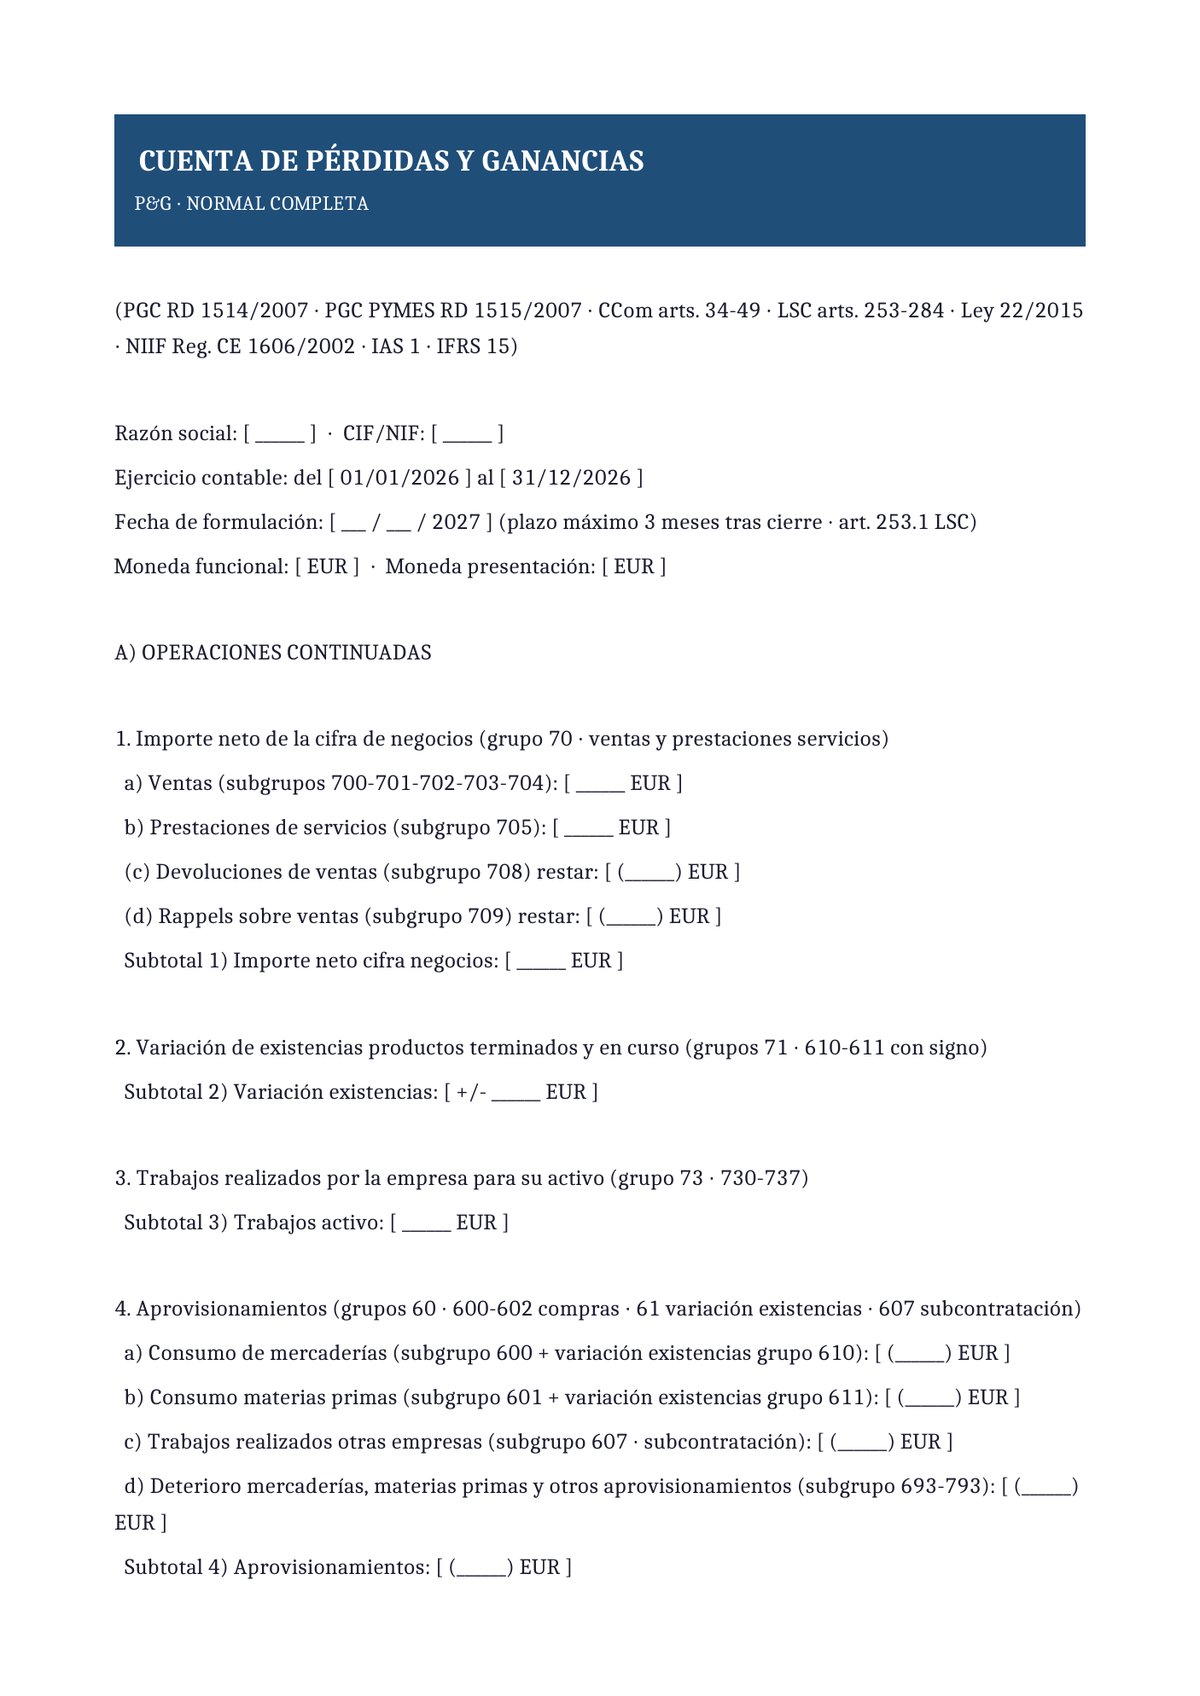
Cuenta de pérdidas y ganancias normal completa
P&G normal completa en sans serif (Calibri 11 pt). Modelo estándar para sociedades no PYME conforme al Plan General de Contabilidad (RD 1514/2007) con desglose completo de las partidas canónicas: importe neto cifra negocios, aprovisionamientos, otros ingresos explotación, gastos personal, otros gastos explotación, amortización, deterioro y resultado enajenaciones inmovilizado, resultado financiero (ingresos, gastos, variación valor razonable, diferencias cambio, deterioro), impuesto beneficios y resultado neto.
- Cuándo usarla: sociedades medianas y grandes que superan los umbrales del art. 258 LSC (activo >4M · facturación >8M · empleados >50) y deben formular cuentas anuales en modelo normal completo con auditoría obligatoria (art. 263 LSC).
- Recomendación: separa nítidamente las tres categorías del resultado del ejercicio (explotación, financiero, otros) para permitir el cálculo del EBITDA (resultado explotación + amortizaciones), EBIT (resultado explotación), EBT (resultado antes de impuestos) y BENE (resultado neto). Estas cuatro métricas son la base de los múltiplos de valoración M&A y de los covenants bancarios.
Tamaño: 39.6 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
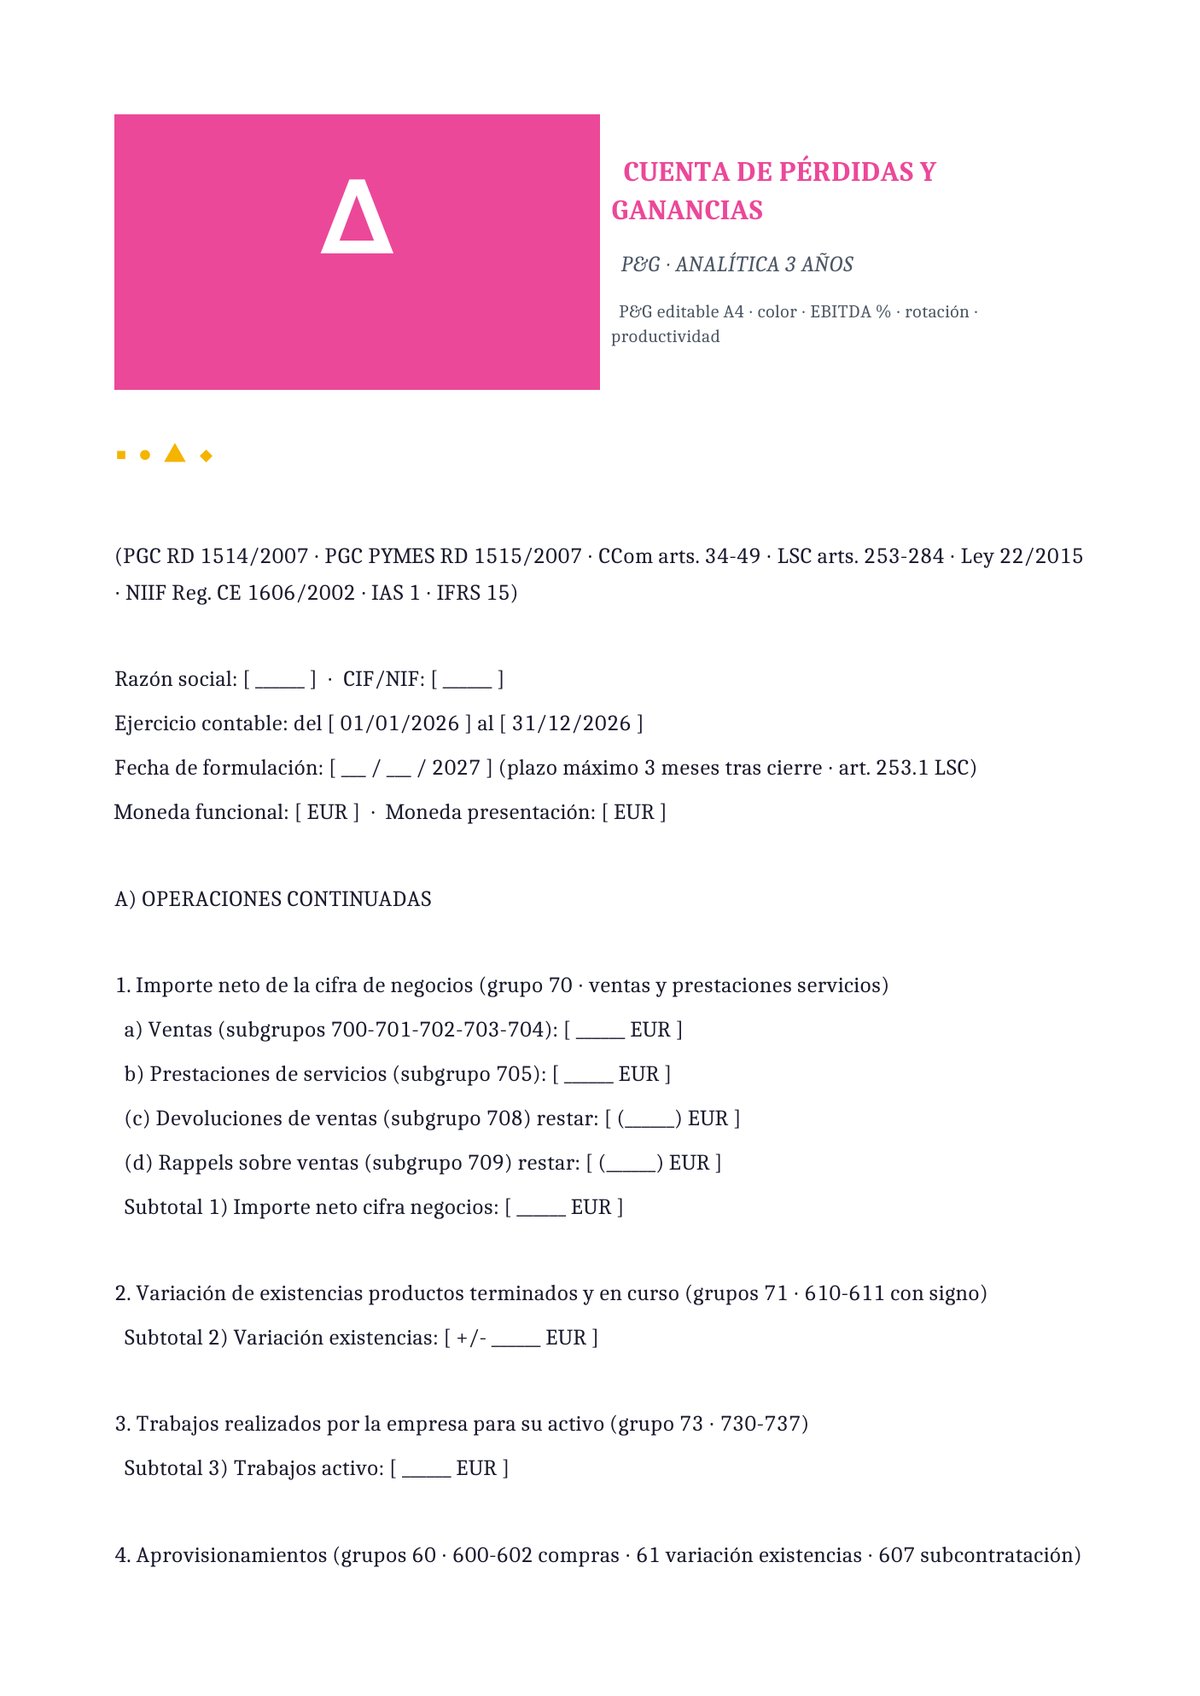
Cuenta de pérdidas y ganancias analítica (3 ejercicios)
P&G analítica comparativa 3 ejercicios con acento de color. Modelo específico para análisis financiero interno con comparativa año actual vs. año anterior vs. año N-2 y cálculo de variaciones (absoluta y porcentual) por partida. Incluye márgenes clave (margen bruto = margen de contribución, margen operativo EBITDA, margen EBIT, margen neto) y ratios de estructura (peso de personal sobre ventas, productividad = ventas / empleado, EBIT / activo · ROA, EBIT / ingresos · rotación).
- Cuándo usarla: controllers financieros, directores financieros (CFO), FP&A analysts, consultores de reporting y banca de inversión que preparan valoraciones DCF (Discounted Cash Flow), múltiplos (EV/EBITDA, EV/Sales, P/E) y presentaciones para el Consejo, inversores, agencias de rating y entidades financieras.
- Recomendación: calcula la variación absoluta (EUR) Y la variación porcentual (%) simultáneamente; los porcentajes solos engañan cuando la base es pequeña (una partida que pasa de 100 EUR a 500 EUR es +400% pero solo +400 EUR de impacto real). Las variaciones absolutas priorizan las palancas relevantes de gestión.
Tamaño: 39.8 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
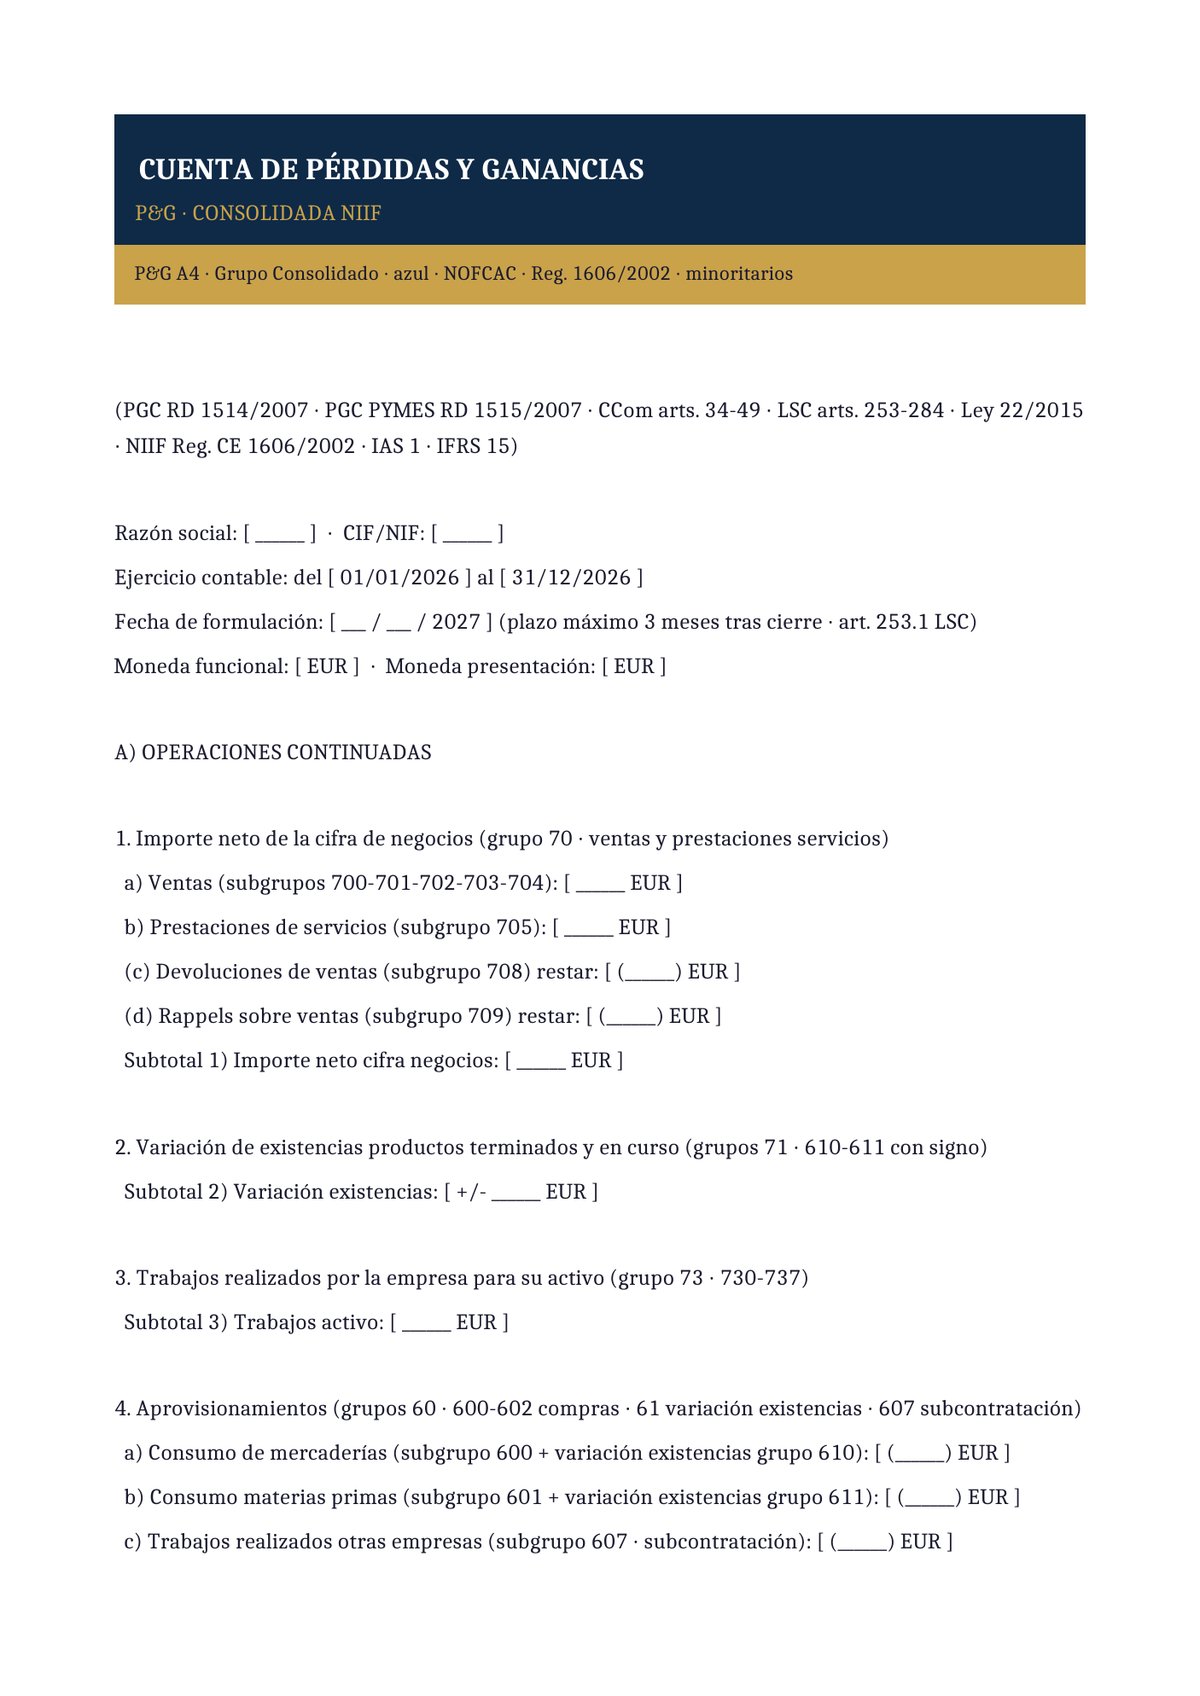
Cuenta de pérdidas y ganancias consolidada (grupo · NIIF)
P&G consolidada grupo ejecutiva con banner azul institucional. Modelo para sociedades matrices que formulan cuentas anuales consolidadas conforme al RD 1159/2010 sobre Normas para la Formulación de Cuentas Anuales Consolidadas (NOFCAC) o a las NIIF/IFRS (Reglamento CE 1606/2002 obligatorio para cotizadas UE). Incluye eliminaciones intragrupo (ventas y compras intragrupo, resultados no realizados en existencias e inmovilizado, dividendos recibidos de filiales), resultado atribuido a la sociedad dominante y resultado atribuido a socios externos (participaciones minoritarias).
- Cuándo usarla: grupos empresariales matrices que consolidan cuentas anuales de sus filiales, multinacionales cotizadas en mercados regulados UE (obligadas a NIIF), auditoras Big Four que verifican consolidaciones complejas (Deloitte, PwC, EY, KPMG) y asesores en operaciones de M&A y reorganizaciones societarias.
- Recomendación: documenta con precisión las eliminaciones intragrupo (ventas intragrupo · resultados no realizados en existencias · resultados no realizados en inmovilizado · dividendos recibidos de filiales); una eliminación incompleta infla artificialmente los ingresos consolidados (lo que se conoce como «grossing up» de facturación) y es la fuente principal de reformulaciones de cuentas por errores de consolidación.
Tamaño: 39.8 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
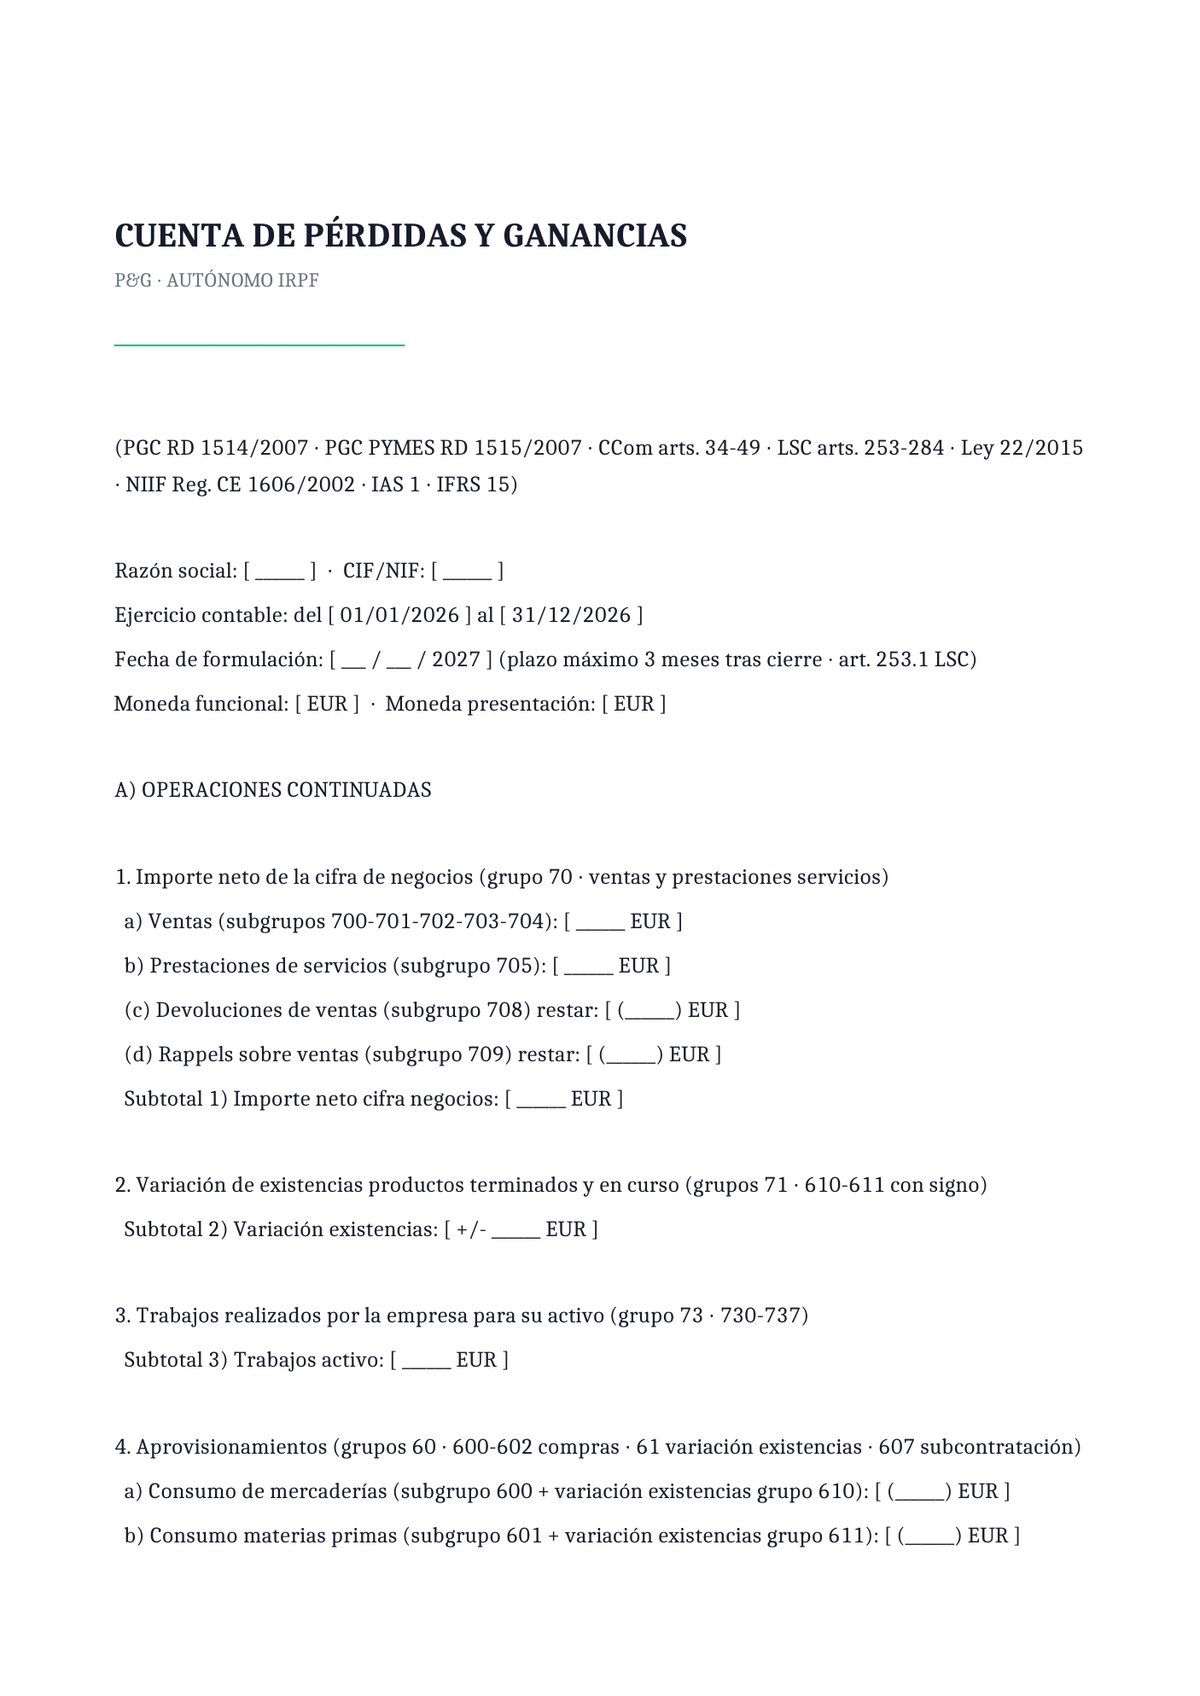
Cuenta de pérdidas y ganancias simplificada autónomo
P&G simplificada autónomo minimalista con composición limpia. Formato reducido para autónomos personas físicas en estimación directa simplificada del IRPF (art. 30 Ley 35/2006 y art. 31 Reglamento IRPF · RD 439/2007). Refleja ingresos declarados (facturación anual · libro registro ventas e ingresos), gastos deducibles (compras · servicios exteriores · personal · amortización aplicando tablas simplificadas · provisiones deducibles · 5% adicional gastos difícil justificación), rendimiento neto actividad económica y previsión de retención IRPF.
- Cuándo usarla: autónomos personas físicas en estimación directa simplificada del IRPF, freelancers profesionales con actividad económica regular, y solicitudes de préstamos ICO / Business Angels / MicroBank cuando la entidad financiera pide justificación de rentabilidad profesional.
- Recomendación: aplica correctamente el 5% adicional de gastos de difícil justificación (máximo 2.000 EUR/año) exclusivo de estimación directa simplificada; es un beneficio fiscal que reduce automáticamente la base sin necesidad de facturas justificativas. Sin este 5%, la tributación efectiva del autónomo puede ser hasta 1.000 EUR/año superior a la teórica.
Tamaño: 39.5 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
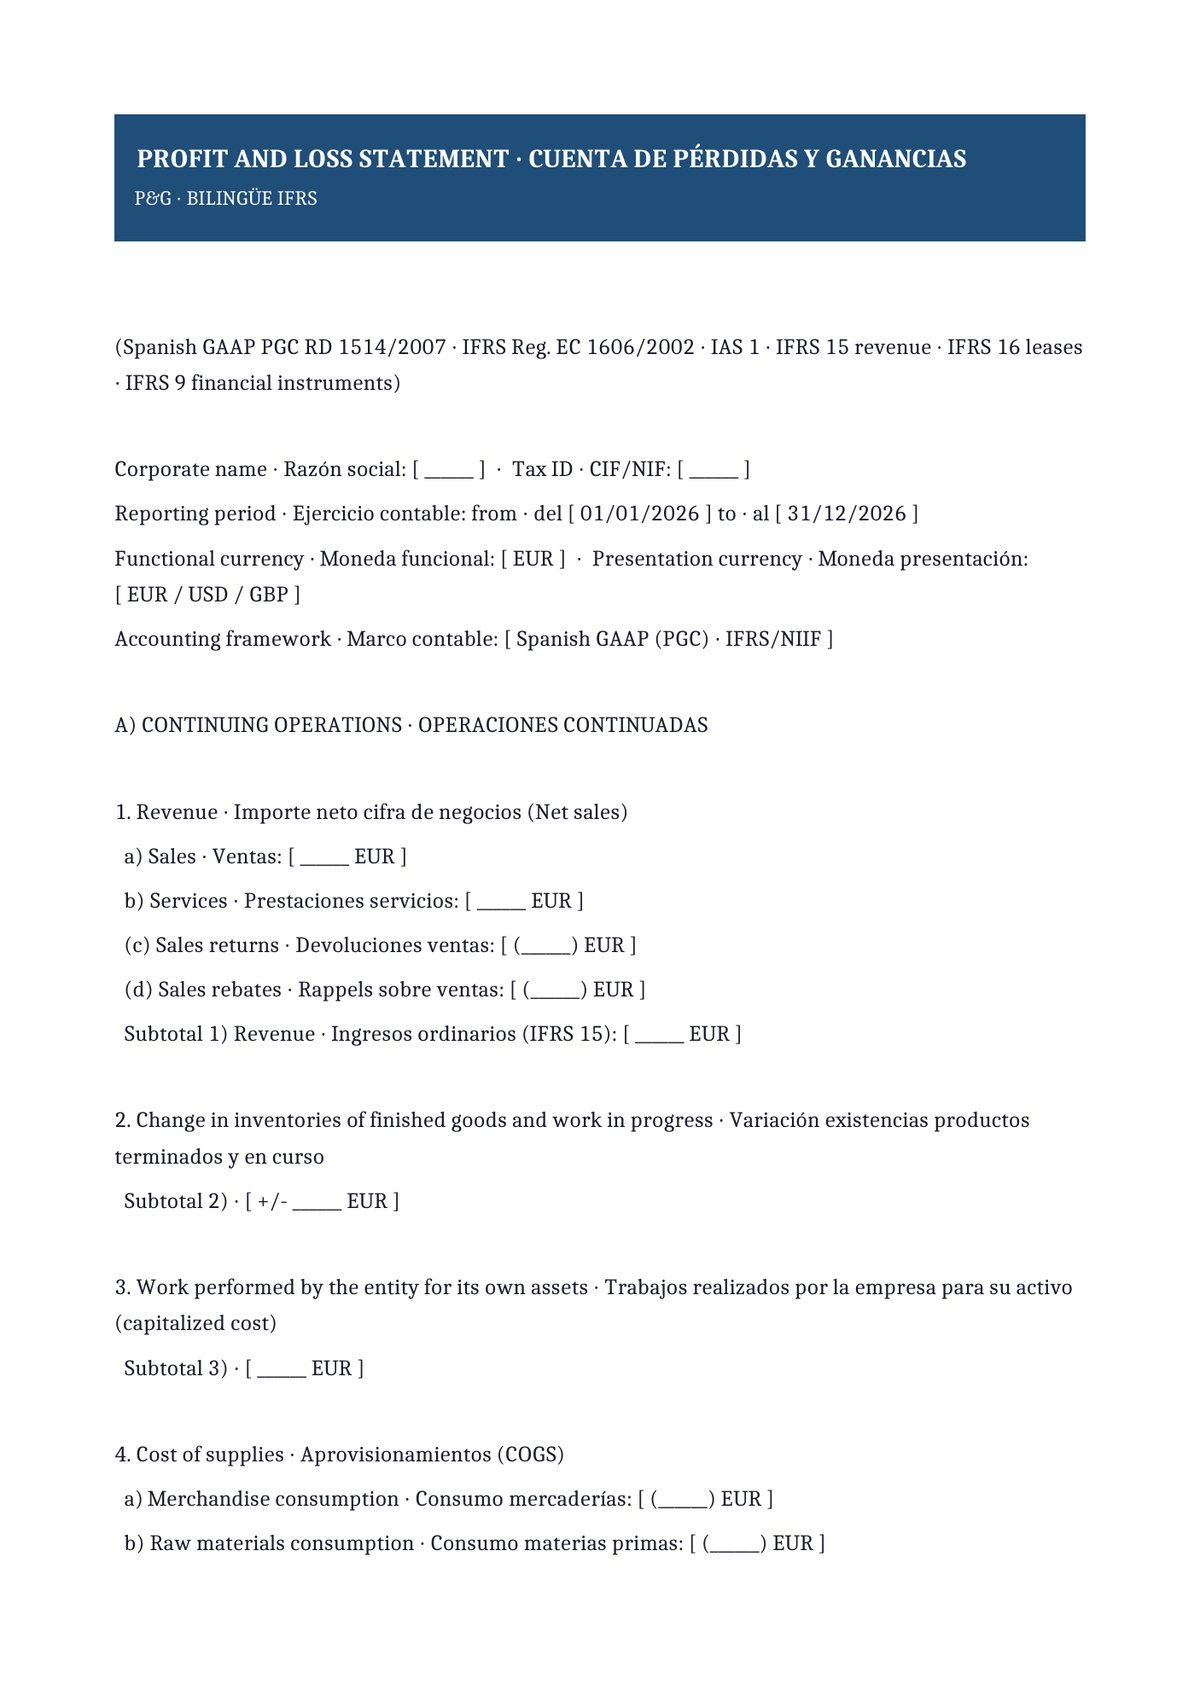
Cuenta de pérdidas y ganancias bilingüe (ES + EN · IFRS)
P&G bilingüe español + inglés conforme a IFRS internacional. Modelo para reporting financiero a matrices internacionales, filiales de multinacionales en España, presentación a inversores internacionales, ampliaciones de capital con Venture Capital extranjero, salidas a bolsa (IPO), y due diligence M&A cross-border. Estructura conforme a IAS 1 (presentación estados financieros) e IFRS 15 (ingresos ordinarios en 5 pasos: identificar contrato · identificar obligaciones performance · determinar precio transacción · asignar precio · reconocer ingreso al cumplir obligación performance).
- Cuándo usarla: filiales españolas de multinacionales, startups en ronda internacional Serie A/B/C, empresas Pre-IPO, operaciones de M&A cross-border, y asesorías internacionales con clientes expat/inpat.
- Recomendación: reconoce ingresos según IFRS 15 modelo 5 pasos identificando distintamente las obligaciones performance dentro de un mismo contrato; un contrato SaaS por 36 meses con implantación única no genera ingreso lineal sino que la implantación se reconoce al cumplir (punto en el tiempo) y la suscripción se reconoce a lo largo del tiempo. La aplicación incorrecta de IFRS 15 es la principal fuente de reexpresiones (restatements) contables en empresas tech.
Tamaño: 40.0 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
Qué modelo de P&G elegir según el tipo de empresa
El tamaño, la forma jurídica y la finalidad determinan cuál de las 6 plantillas usar:
- Si eres PYME (art. 258 LSC): usa la plantilla #01 (abreviada) conforme al PGC PYMES RD 1515/2007.
- Si eres sociedad no PYME: usa la plantilla #02 (normal completa) con desglose PGC completo y cálculo EBIT/EBITDA.
- Si necesitas análisis financiero temporal: usa la plantilla #03 (analítica 3 años) con márgenes y variaciones absoluta+porcentual.
- Si eres matriz de grupo consolidable: usa la plantilla #04 (consolidada) conforme al RD 1159/2010 NOFCAC o NIIF.
- Si eres autónomo persona física: usa la plantilla #05 (simplificada autónomo) para IRPF estimación directa simplificada con 5% adicional.
- Si reportas a matriz internacional o buscas financiación extranjera: usa la plantilla #06 (bilingüe IFRS) con reconciliación PGC-IFRS y EPS.
Cómo cumplimentar la cuenta de pérdidas y ganancias paso a paso
- Selecciona el modelo según tamaño y forma jurídica: PYME abreviada, normal completa, analítica, consolidada, autónomo o bilingüe IFRS.
- Descarga el
.docxy ábrelo en Word, Google Docs o LibreOffice Writer. - Cierra primero el libro mayor con todos los ajustes: amortizaciones (grupo 68), deterioros (grupos 69-79), provisiones, periodificaciones, IS.
- Vuelca los saldos por grupo del PGC: ingresos (grupos 70-77), gastos (grupos 60-69), variaciones existencias (grupos 71-61).
- Clasifica correctamente entre explotación y financiero: operaciones core del negocio en explotación (EBIT), intereses y variaciones instrumentos financieros en financiero.
- Calcula el EBITDA = Resultado explotación (A.1) + Amortización (partida 8); es la métrica clave para valoración M&A y covenants bancarios.
- Contabiliza el IS del ejercicio: impuesto corriente (grupo 6300 · devengado) + impuesto diferido (grupo 6301 · nacido o revertido).
- Aplica IFRS 15 correctamente si NIIF: identifica contrato, obligaciones performance, precio, asignación, reconocimiento (punto en el tiempo o a lo largo del tiempo).
- Propón aplicación resultado a Junta con reserva legal 10% (art. 274 LSC), estatutarias, voluntarias, dividendos.
- Firma por todos los administradores conforme al art. 253.2 LSC en un plazo máximo de 3 meses tras cierre.
Errores frecuentes que generan reformulaciones contables
- Clasificar mal explotación vs. financiero: los ingresos financieros (dividendos, intereses) NUNCA van a explotación (EBIT); mezclar distorsiona el ratio EV/EBITDA usado en valoración.
- No devengar ingresos (IFRS 15): reconocer 100% de un contrato SaaS de 12 meses en el mes de firma en vez de reconocerlo a lo largo de los 12 meses infla artificialmente los ingresos y produce reexpresiones (restatements).
- Amortizar fuera de tablas oficiales: aplicar coeficientes distintos a los del RD 1777/2004 IS sin justificación técnica produce liquidaciones fiscales con incrementos de base imponible.
- No contabilizar IS diferido: cuando hay bases imponibles negativas activadas o diferencias temporarias entre valoración contable y fiscal (arrendamientos, provisiones, amortizaciones aceleradas), el IS diferido es obligatorio.
- Contabilizar como gasto lo que es inversión: obras de mejora capitalizables (aumentan vida útil o rendimiento) NO son reparaciones (gasto); confundirlas infla gasto e infra activo.
- No compensar bases imponibles negativas: art. 26 LIS permite compensar BINs sin límite temporal desde 2015; olvidarlo genera IS de más que se pierde para siempre.
- Aplicar 5% gastos difícil justificación sin ser estimación directa simplificada: es exclusivo de este régimen; aplicarlo en estimación directa normal genera acta de inspección.
- Reconocer dividendos como ingresos ordinarios: los dividendos son ingresos financieros (grupo 760-761), NUNCA ingresos ordinarios (grupo 70).
Buenas prácticas del departamento financiero
- Automatiza la P&G desde el ERP: SAP, Oracle, Sage 200, A3ECO, Contasol, Holded, Odoo, NetSuite generan P&G directa del mayor con clasificación PGC correcta.
- Prepara cierre mensual (management P&L): cierre real mensual permite detectar desviaciones respecto al budget y actuar rápido; el anual solo detecta al año siguiente.
- Compara P&G con presupuesto (variance analysis): identifica desviaciones por partida (ventas, personal, marketing, tecnología) para mejorar control de gestión.
- Publica dashboard financiero mensual: Power BI, Tableau, Qlik conectados al ERP permiten a la dirección ver EBITDA, margen, working capital, ratios en tiempo real.
- Reconcilia P&G con Estado Flujos Efectivo: el resultado ejercicio (A.5) es el punto de partida del EFE indirecto; sin conciliación hay error entre ambos estados.
Checklist final antes de formular la P&G
Antes de formular la Cuenta de Pérdidas y Ganancias, verifica que: el libro mayor está cerrado con todos los ajustes; los ingresos de los grupos 70-77 están completos y devengados según IFRS 15 (o principio de devengo PGC); los gastos de los grupos 60-69 están completos con separación clara entre explotación y financiero; se han contabilizado amortizaciones (grupo 68) según tablas RD 1777/2004 o vida útil real; se han dotado deterioros necesarios (grupos 69-79); se han periodificado ingresos y gastos (grupos 480/485/567/568); se ha regularizado IVA (grupo 47); se ha calculado el IS corriente (grupo 6300) y diferido (grupo 6301); las bases imponibles negativas se han compensado según art. 26 LIS; el resultado explotación (EBIT · A.1) está bien calculado (partidas 1-11); el resultado financiero (A.2) está bien calculado (partidas 12-16); el resultado antes impuestos EBT (A.3 = A.1 + A.2) suma correctamente; el resultado operaciones continuadas (A.4) resta IS; el resultado del ejercicio (A.5) suma operaciones interrumpidas si aplica; el resultado coincide con la variación del patrimonio neto en el balance; las métricas derivadas (EBITDA, márgenes, ROS, tasa efectiva impositiva) se han calculado correctamente; la aplicación del resultado propuesta cumple art. 274 LSC (reserva legal 10% hasta 20% capital + compensación pérdidas previa); si NIIF, hay reconciliación PGC-IFRS documentada; si consolidada, las eliminaciones intragrupo están documentadas; se ha firmado por todos los administradores (art. 253.2 LSC); si auditoría obligatoria (art. 263 LSC), hay informe auditoría con firma electrónica cualificada del auditor ROAC.
Preguntas frecuentes
¿Qué diferencia hay entre EBIT y EBITDA?
EBIT (Earnings Before Interest and Taxes · Beneficio antes de intereses e impuestos) es el Resultado de Explotación (A.1 en el PGC), es decir, ingresos – gastos operativos incluyendo amortización, pero excluyendo resultado financiero e impuestos. Mide la rentabilidad operativa pura del negocio, independiente de cómo se financie. EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization · Beneficio antes de intereses, impuestos, depreciación y amortización) es el EBIT + amortización del inmovilizado. Mide la generación de caja operativa recurrente (proxy del Free Cash Flow operativo). Es la métrica más usada en valoración M&A (EV/EBITDA · Enterprise Value / EBITDA) porque neutraliza diferencias en política de amortización, estructura de capital y régimen fiscal. Múltiplos típicos: SaaS 15-25x · industrial 5-10x · retail 6-12x · servicios 8-15x.
¿Cuál es la diferencia entre resultado bruto, EBIT y beneficio neto?
El resultado bruto (Gross Profit · margen bruto) es Ingresos – Coste de Ventas (COGS = Aprovisionamientos + Costes directos personal en algunos casos). Mide la eficiencia productiva y comercial pura. El EBIT (Resultado Explotación · A.1) es el resultado bruto – gastos operativos indirectos (personal indirecto, servicios exteriores, tributos no fiscales, amortización). Mide la rentabilidad operativa completa. El EBT (Resultado antes de Impuestos · A.3) es EBIT + Resultado Financiero. Mide la rentabilidad antes del efecto fiscal. El Beneficio Neto (Net Income · A.5) es EBT – IS. Mide el resultado final atribuible a los accionistas. La cascada es: Ingresos → Margen Bruto → EBITDA → EBIT → EBT → Beneficio Neto → EPS (Beneficio por Acción).
¿Cuándo debo reconocer un ingreso según IFRS 15?
IFRS 15 exige el modelo de 5 pasos para reconocimiento de ingresos ordinarios: (1) Identificar el contrato con el cliente (existe acuerdo con derechos y obligaciones exigibles); (2) Identificar las obligaciones de performance (compromisos distintos de transferir bienes o servicios); (3) Determinar el precio de la transacción (importe que la empresa espera recibir); (4) Asignar el precio a las obligaciones de performance (proporcional al valor razonable individual); (5) Reconocer el ingreso cuando (o a medida que) se cumple cada obligación de performance. El reconocimiento puede ser: en un punto en el tiempo (bienes entregados · servicios ejecutados puntualmente · licencias no exclusivas · productos SaaS instalados) o a lo largo del tiempo (contratos SaaS continuos · construcción por obra · servicios continuados · licencias exclusivas para el periodo). El método de reconocimiento debe reflejar el patrón de transferencia del control al cliente. La aplicación incorrecta de IFRS 15 es la principal fuente de reexpresiones contables en tech.
¿Cuánto es la reserva legal obligatoria?
El art. 274 LSC obliga a destinar cada año el 10% del beneficio del ejercicio a la reserva legal, hasta que ésta alcance al menos el 20% del capital social. Ejemplo: sociedad con capital 100.000 EUR debe acumular una reserva legal de 20.000 EUR. Si el beneficio del año es 50.000 EUR, se dotan 5.000 EUR (10%). Si la reserva legal alcanza el 20% del capital (20.000 EUR), no hay que dotar más aunque haya beneficios. La reserva legal solo puede utilizarse para compensar pérdidas si no hay otras reservas disponibles y su destino es proteger la solvencia de la sociedad. Adicionalmente, la sociedad puede tener reservas estatutarias (obligatorias según los estatutos sociales), voluntarias (decisión libre de la Junta) y especiales (para determinadas operaciones como fondo de comercio o revalorización). La distribución de dividendos solo puede hacerse tras dotar reserva legal, reservas estatutarias y compensar pérdidas previas.
¿Qué son las operaciones interrumpidas?
Las operaciones interrumpidas (Discontinued Operations · art. 20 PGC · IFRS 5) son unidades de negocio (segmentos operativos o líneas de actividad) que la empresa ha decidido enajenar, discontinuar o clasificar como mantenidas para la venta durante el ejercicio. Su resultado (ingresos – gastos – deterioro por reclasificación a valor razonable menos costes de venta) se presenta separado en la Cuenta de Pérdidas y Ganancias en el apartado B) Operaciones Interrumpidas (partida 18), después del Resultado de Operaciones Continuadas (A.4). Ejemplos típicos: venta de una filial, cierre definitivo de una fábrica, discontinuación de una línea de producto significativa, reestructuración de negocio con desinversión. La separación permite a los usuarios de las cuentas anuales analizar el rendimiento futuro esperado sin contaminación de operaciones que ya no existen. El activo y pasivo asociado también se presentan separados en el balance (VII activo corriente y I pasivo corriente).
¿Funcionan estas plantillas en Google Docs y LibreOffice Writer?
Sí. Sube el .docx a Google Drive y ábrelo con Google Docs; las 17 partidas canónicas del PGC y la estructura de resultado (EBIT · EBT · Rdo. ejercicio) se conservan. En LibreOffice Writer también funciona sin problemas. En Microsoft Word 2016 o posterior es donde mejor se respeta el diseño original de la cabecera. Para departamentos financieros y asesorías fiscales que gestionan múltiples cierres, conviene combinar estas plantillas Word con software especializado (Sage 200, A3ECO, ContaSOL, Contasimple, Holded, Odoo, SAP Business One, Microsoft Dynamics BC, NetSuite, Xero, QuickBooks) que automatizan el volcado del mayor a la P&G, los cálculos de EBITDA/EBIT/margen y el reporting mensual/trimestral/anual al Consejo, inversores y bancos.