
Un informe gerencial en Word es el documento periódico (habitualmente mensual) que la Dirección General o el CFO elaboran para el Comité de Dirección, el Consejo de Administración o la matriz internacional, consolidando información financiera, operativa, comercial, de personas, de indicadores clave (KPI) y de sostenibilidad (ESG/CSRD). Su elaboración se apoya en el Real Decreto Legislativo 1/2010 texto refundido de la Ley de Sociedades de Capital (LSC), en el Código de Comercio (arts. 25-63 sobre contabilidad), en la Ley 11/2018 de información no financiera y diversidad, en la Directiva CSRD (UE) 2022/2464 sobre información de sostenibilidad corporativa y en los estándares ESRS.
Estas seis plantillas en Word cubren los usos más habituales del reporting gerencial: modelo mensual estándar para Comité de Dirección; específico de resultados financieros P&L con conforme al Plan General de Contabilidad (RD 1514/2007) y NIIF/IFRS; comercial con métricas de pipeline y funnel (TOFU-MOFU-BOFU de HubSpot), LTV/CAC (Skok, Matrix Partners) y forecast MEDDIC/BANT; ESG/CSRD para reporting no financiero conforme a Directiva UE 2022/2464 y ESRS con pilares Environmental (huella carbono), Social (personas, DEI) y Governance (compliance, ética); simple para PYMES con panel único de 5-7 KPIs esenciales según Pareto; y bilingüe español + inglés para multinacionales con reporting a matriz internacional en formato NIIF/IFRS.
Cada plantilla es un archivo .docx editable en A4 vertical con los 10 apartados canónicos del reporting gerencial: resumen ejecutivo con semáforo y decisiones pendientes; resultados financieros con P&L, balance, tesorería, deuda y ratios (ROI, ROE, ROA, PMC, PMP); operaciones con producción, OEE, cadena de suministro y calidad ISO 9001/14001/45001; comercial con ventas, pipeline por funnel HubSpot, conversión, LTV/CAC, métricas SaaS MRR/ARR/NRR y top-10 cuentas y oportunidades; personas con FTE, rotación, absentismo, auditoría retributiva RD 902/2020, plan de igualdad REGCON y eNPS; KPI dashboard con Balanced Scorecard 4 perspectivas Kaplan-Norton; sostenibilidad ESG/CSRD con pilares ambiental (huella carbono Scope 1/2/3, energía, agua, residuos), social (accidentabilidad, DEI, RSC) y gobernanza (compliance penal art. 31 bis CP, canal denuncias Ley 2/2023, ODS Agenda 2030); mapa de riesgos actualizado ISO 31000 con continuidad de negocio (BCP ISO 22301); decisiones pendientes y propuestas al Comité; y anexos detallados.
Más abajo te explicamos qué modelo elegir según el tipo de empresa y el destinatario, cómo cumplimentar cada apartado con las referencias contables y normativas actualizadas, qué errores restan valor al informe (desviaciones sin causa raíz, KPIs sin objetivo, reporting ESG sin doble materialidad) y qué buenas prácticas siguen los CFO que han conseguido reportes gerenciales realmente accionables por el Comité y no meros documentos formales.
Contenido del artículo
6 plantillas de informe gerencial en Word para todos los tamaños
Cada modelo está optimizado para A4 vertical conforme a la LSC, Código de Comercio, Ley 11/2018 y Directiva CSRD UE 2022/2464.
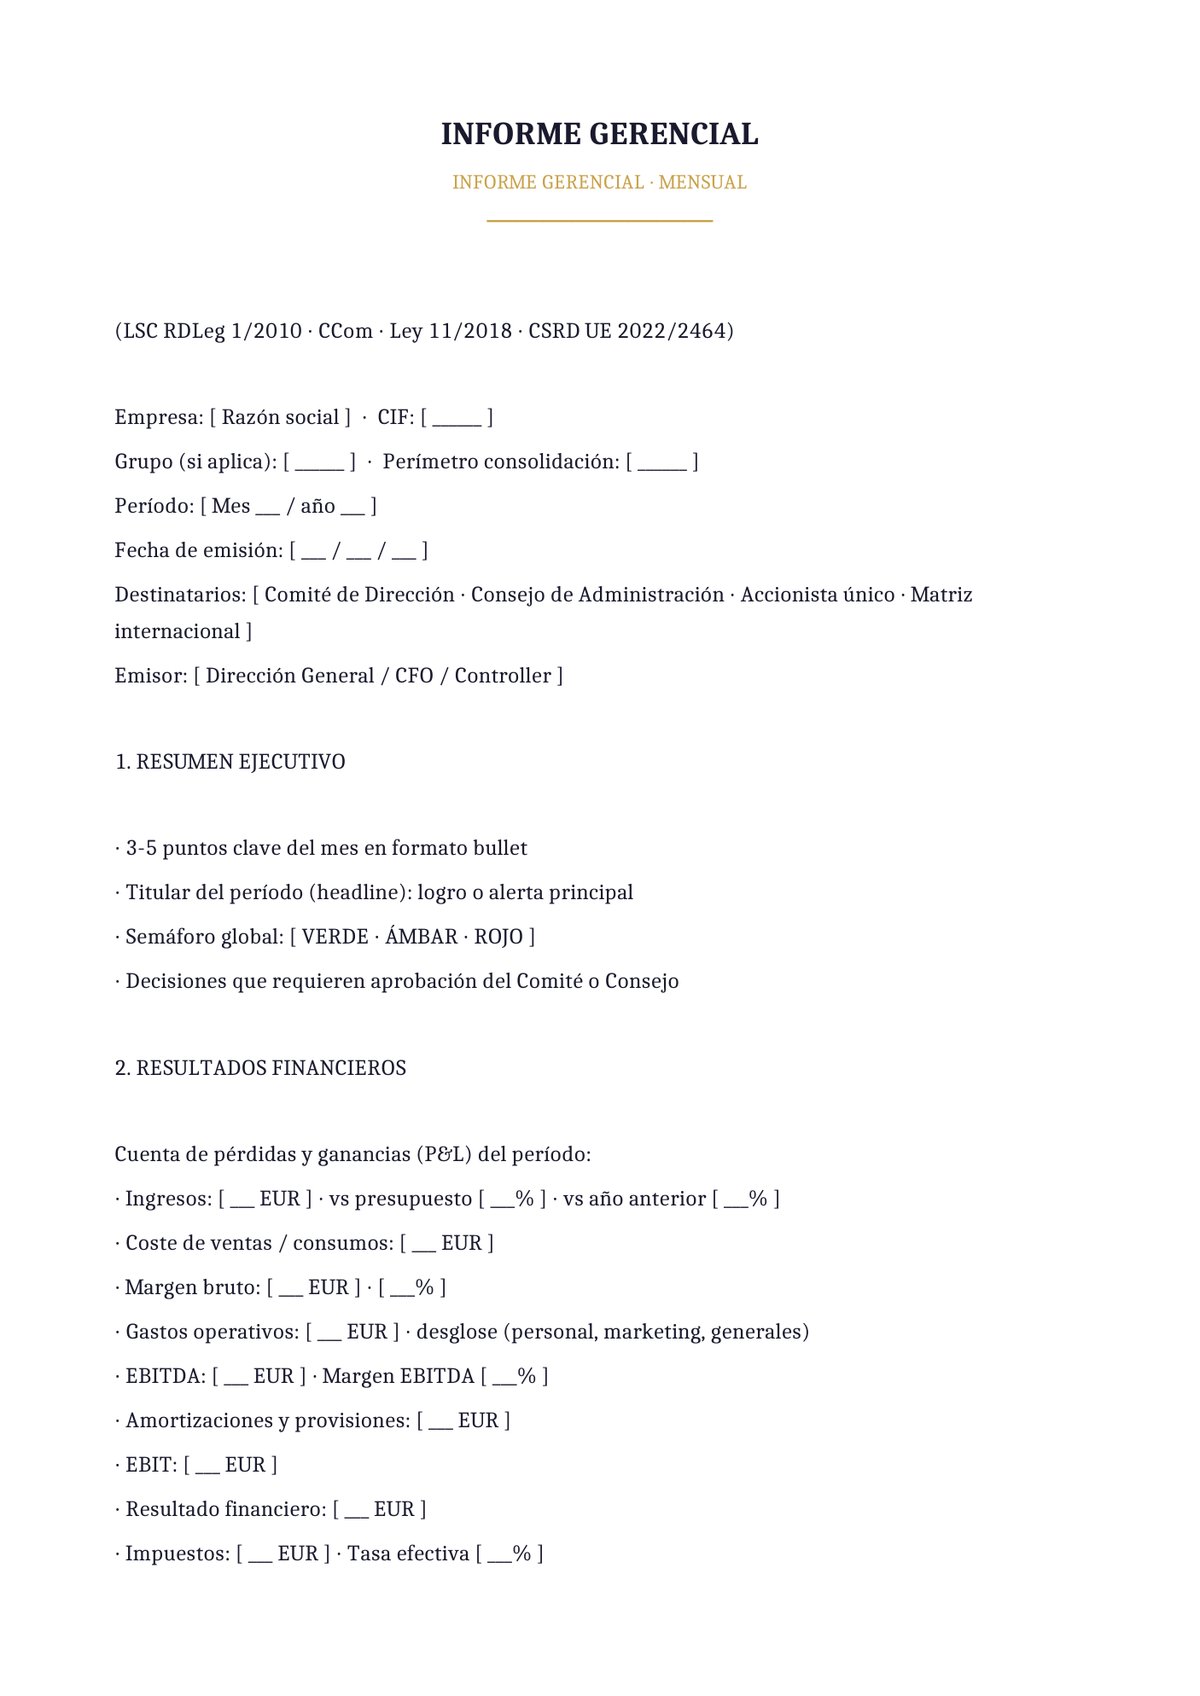
Informe gerencial mensual
Informe gerencial mensual con tipografía serif Cambria en formato clásico institucional. Modelo estándar para el reporting mensual al Comité de Dirección conforme a las buenas prácticas de gobierno corporativo del Código de Buen Gobierno CNMV, con resumen ejecutivo, resultados financieros (P&L, balance, tesorería, deuda), operaciones, comercial (pipeline, ventas, forecast), personas (KPI RRHH), riesgos y decisiones pendientes.
- Cuándo usarla: directores generales de empresas medianas y grandes que preparan el reporting mensual al Comité de Dirección, CFOs que consolidan la información financiera de las unidades de negocio, y controllers que estructuran los cuadros de mando para la alta dirección.
- Recomendación: mantén una estructura constante mes a mes para facilitar la comparativa longitudinal (año contra año, mes contra mes, presupuesto contra real); los informes gerenciales cuya estructura cambia cada vez pierden valor como serie temporal y dificultan la detección de tendencias por parte del Comité.
Tamaño: 39.6 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
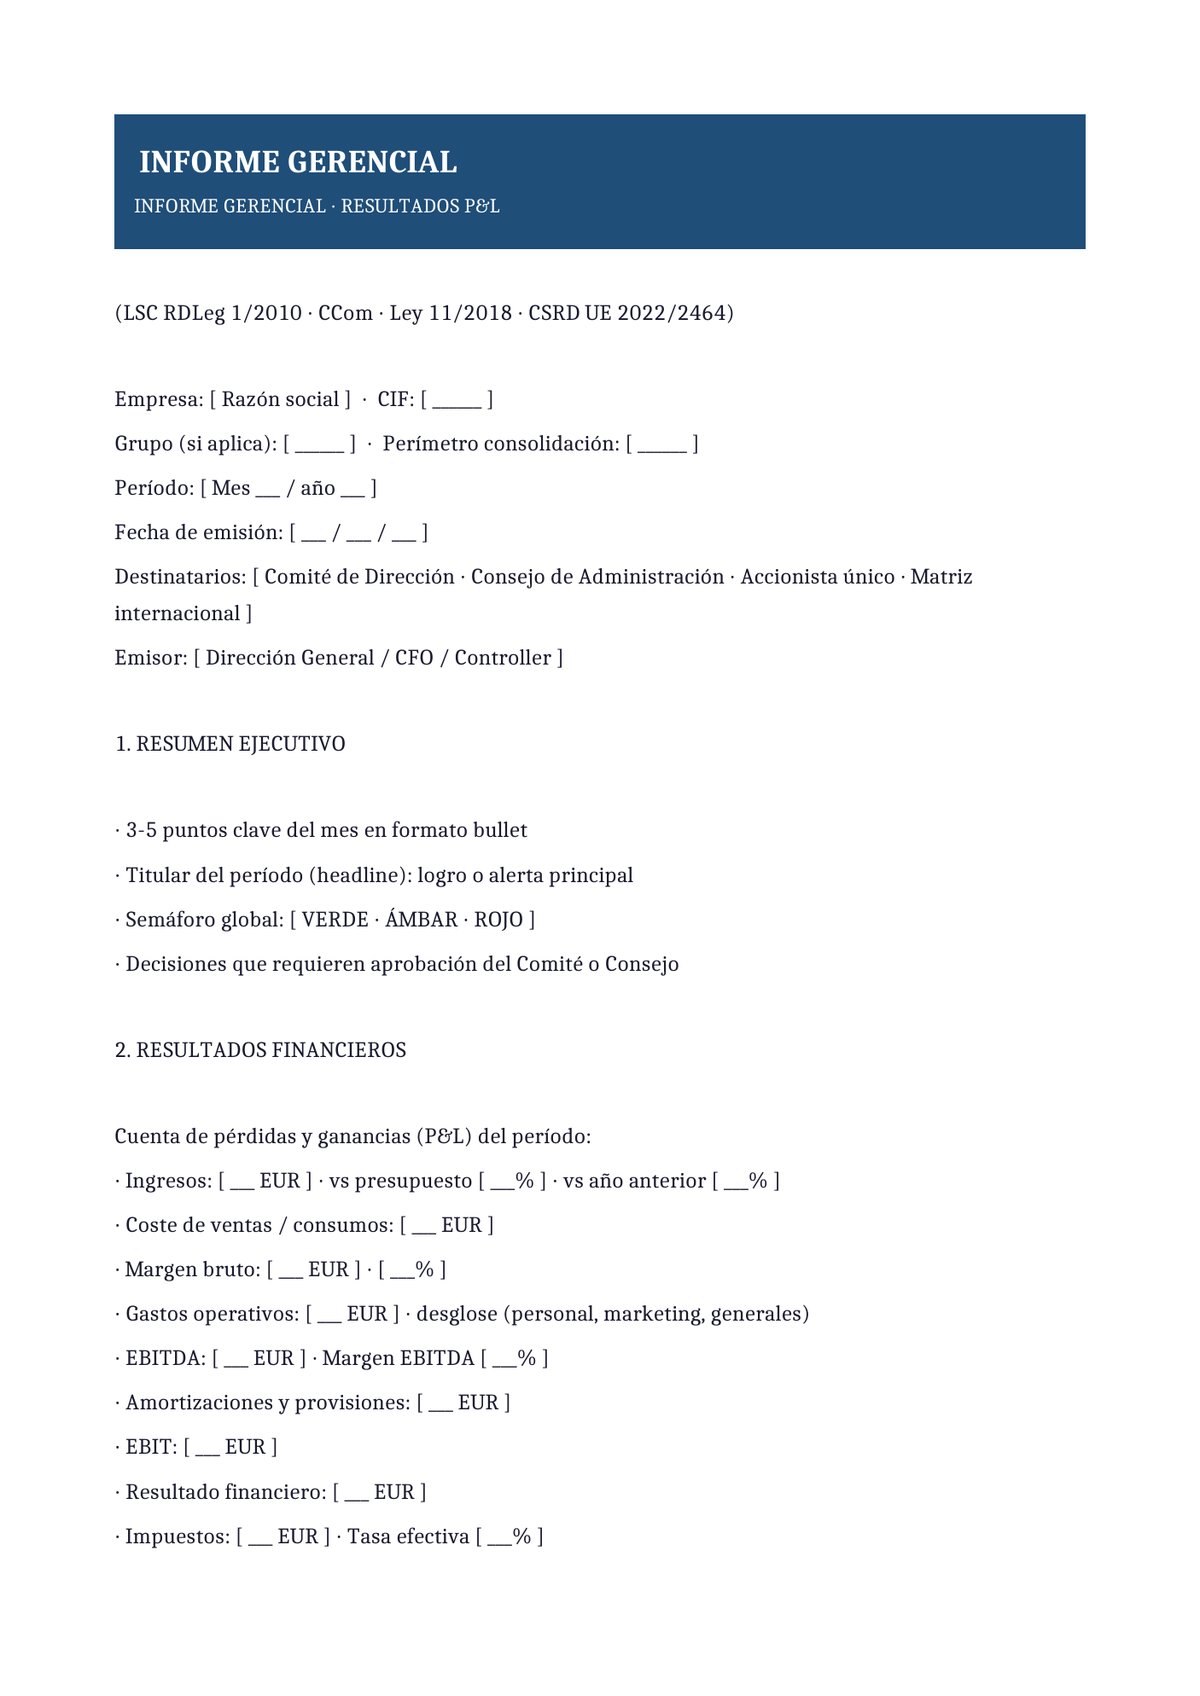
Informe gerencial resultados P&L
Informe gerencial de resultados P&L en sans serif (Calibri 11 pt). Reporte financiero detallado con la cuenta de pérdidas y ganancias conforme al Plan General de Contabilidad español (PGC RD 1514/2007) y a las Normas Internacionales de Información Financiera (NIIF/IFRS) para grupos consolidados. Incluye margen bruto, EBITDA, EBIT, beneficio neto, ratios financieros (ROI, ROE, ROA), análisis de desviaciones presupuestarias y forecast revisado.
- Cuándo usarla: CFOs y directores financieros que preparan el reporting a Consejo de Administración, controllers de grandes corporaciones que consolidan resultados, y equipos de M&A/Due Diligence que preparan información financiera para transacciones corporativas.
- Recomendación: explica siempre las principales desviaciones presupuestarias con causa raíz identificada, no solo con la cifra de desviación; una desviación sin explicación pierde valor para la toma de decisiones y erosiona la credibilidad del CFO ante el Consejo. Aplica análisis de causas siguiendo la metodología 5 Whys o Fishbone (Ishikawa).
Tamaño: 39.6 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
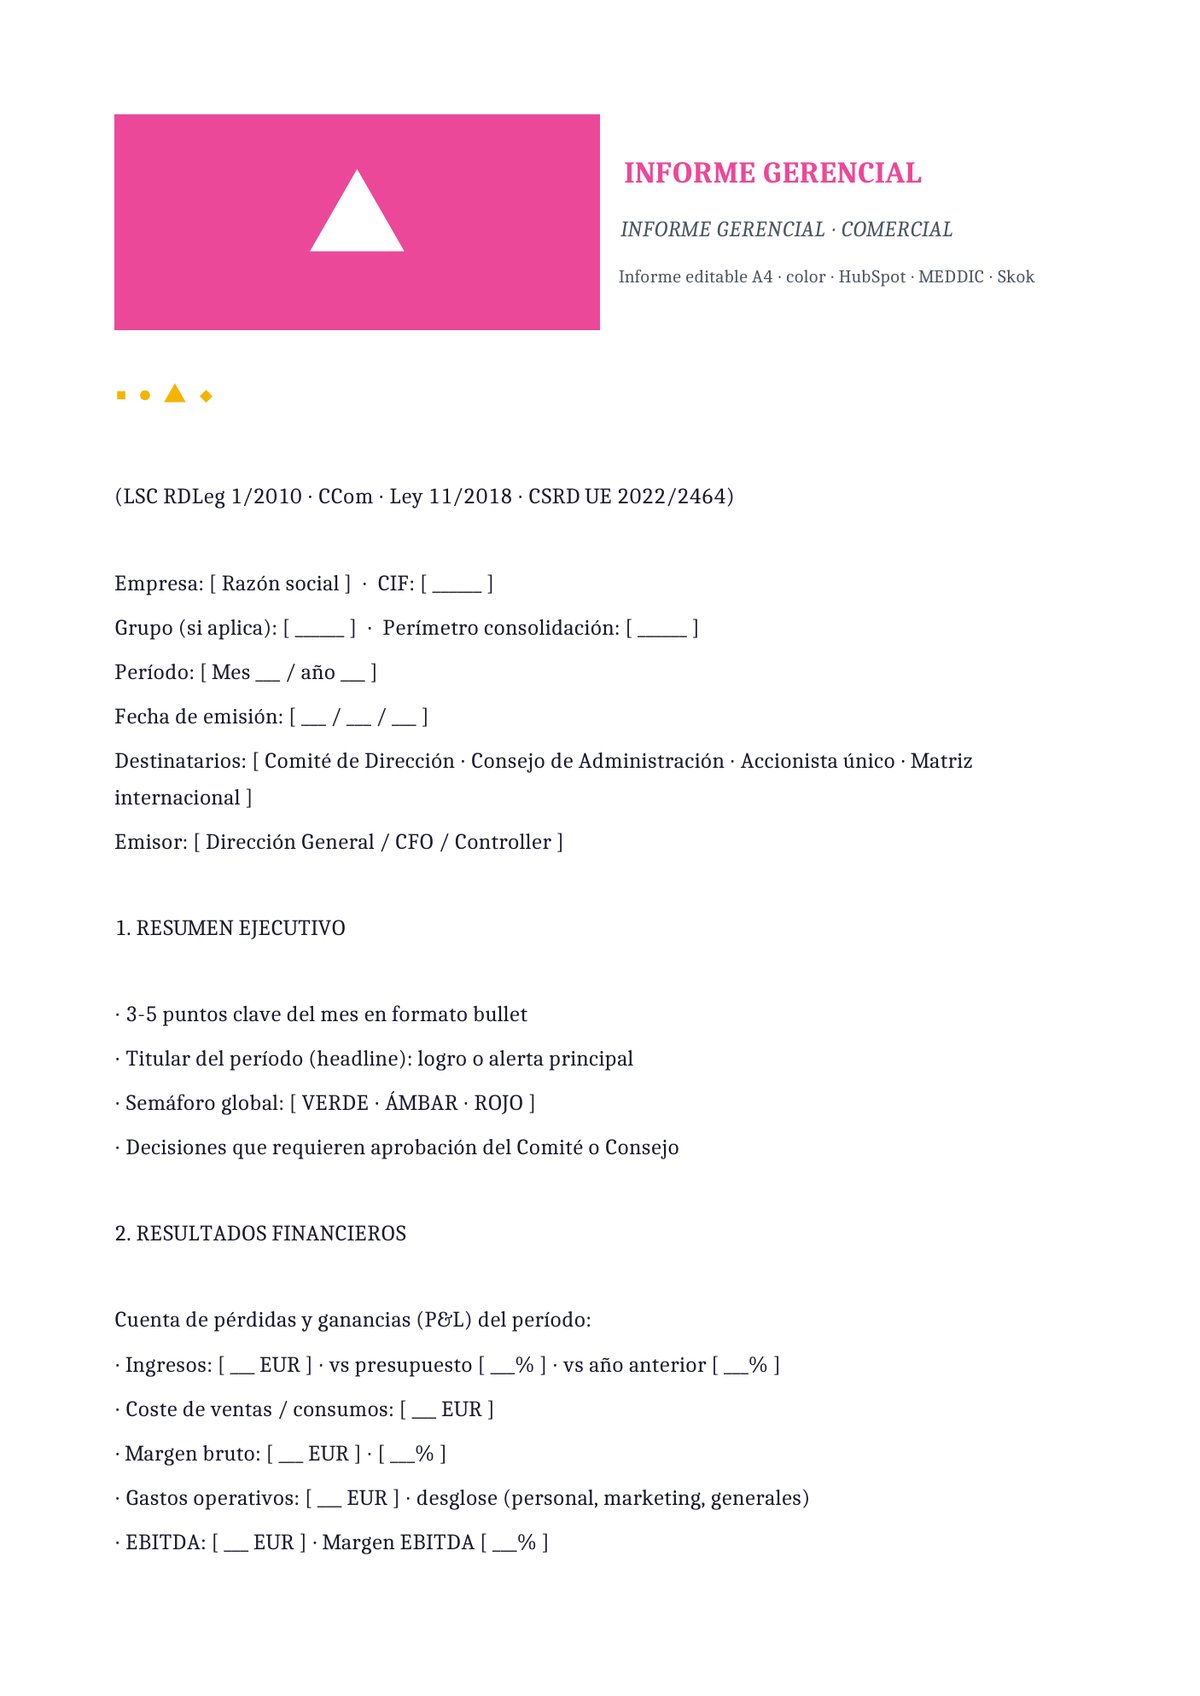
Informe gerencial comercial
Informe gerencial comercial con acento de color. Reporte específico del área comercial: ventas del período, pipeline por fase del funnel (TOFU-MOFU-BOFU según HubSpot), forecast trimestral por método MEDDIC/BANT, ratios de conversión, customer lifetime value (LTV) y cost of acquisition (CAC), churn rate, top-10 cuentas y top-10 oportunidades, análisis de la competencia y roadmap de propuestas de valor.
- Cuándo usarla: directores comerciales, sales operations, VP of sales, revenue operations, y CFOs con responsabilidad sobre revenue growth. Especialmente útil en empresas SaaS con métricas ARR/MRR y en empresas B2B con ciclos de venta largos (Gartner buying committee 6-10 stakeholders).
- Recomendación: mide la salud del pipeline con el ratio LTV/CAC (idealmente >=3x según David Skok de Matrix Partners); si el ratio es <3 el negocio no es escalable de forma rentable. Complementa con el tiempo de recuperación del CAC (payback period) que debería estar por debajo de 12 meses en SaaS según benchmarks de OpenView Partners y ChartMogul.
Tamaño: 39.8 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
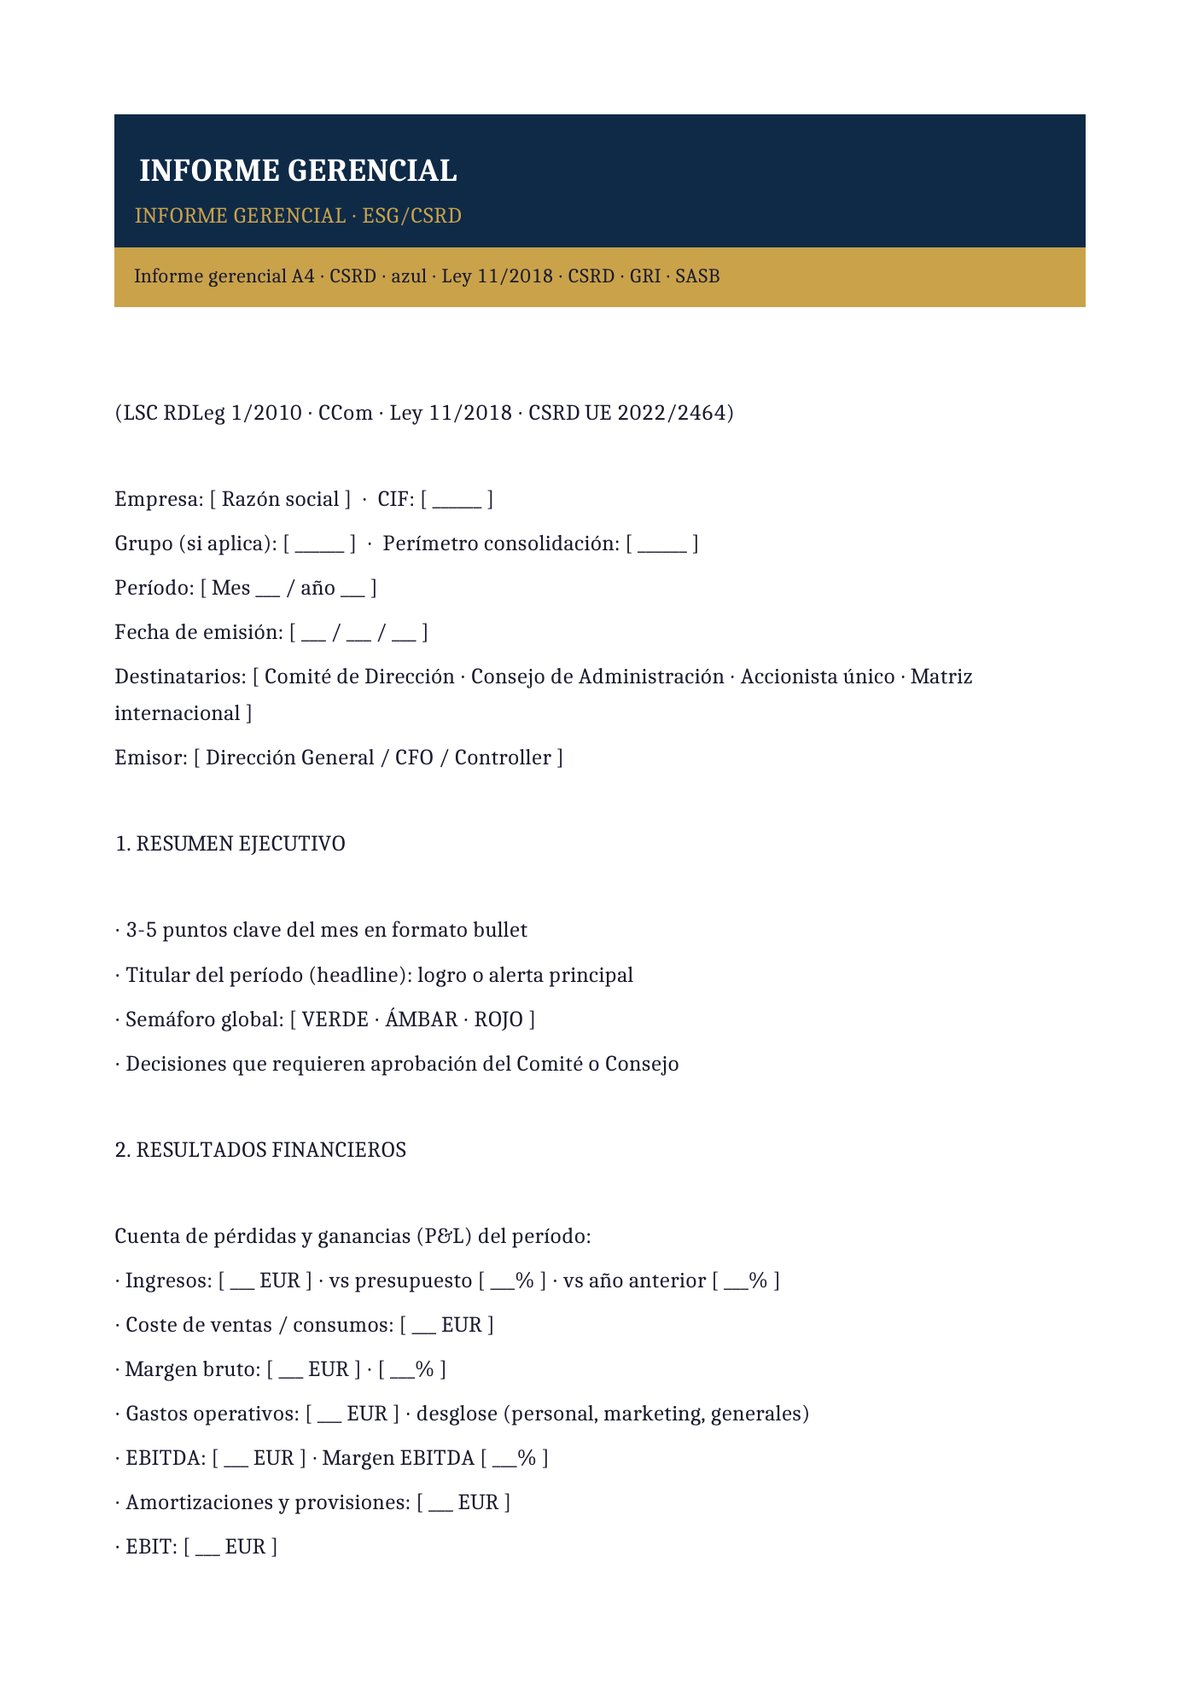
Informe gerencial ESG/CSRD
Informe gerencial ESG/CSRD ejecutivo con banner azul institucional. Modelo para el reporting no financiero conforme a la Ley 11/2018 de información no financiera y diversidad, a la Directiva CSRD (UE) 2022/2464 sobre información de sostenibilidad corporativa, y a los estándares ESRS (European Sustainability Reporting Standards). Incluye pilares ambiental (huella carbono, agua, energía), social (personas, DEI, comunidad) y gobernanza (compliance, riesgos, ética).
- Cuándo usarla: grandes corporaciones obligadas por CSRD (cotizadas y empresas de más de 250 trabajadores con volumen >40 M€ o balance >20 M€ desde 2024), empresas que preparan reporte anual de sostenibilidad (GRI Global Reporting Initiative, SASB, TCFD), y consultoras de sostenibilidad que asesoran a corporate clients.
- Recomendación: alinea el reporting ESG con los ODS de la Agenda 2030 de Naciones Unidas y con los estándares GRI/SASB/TCFD específicos de tu sector; la CSRD exige materialidad doble (impacto de la sostenibilidad sobre la empresa y de la empresa sobre la sostenibilidad). La Directiva UE 2024/825 Empowering Consumers (EmpCo) sanciona el greenwashing con multas hasta 4% de la facturación anual.
Tamaño: 39.9 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
Informe gerencial simple PYME
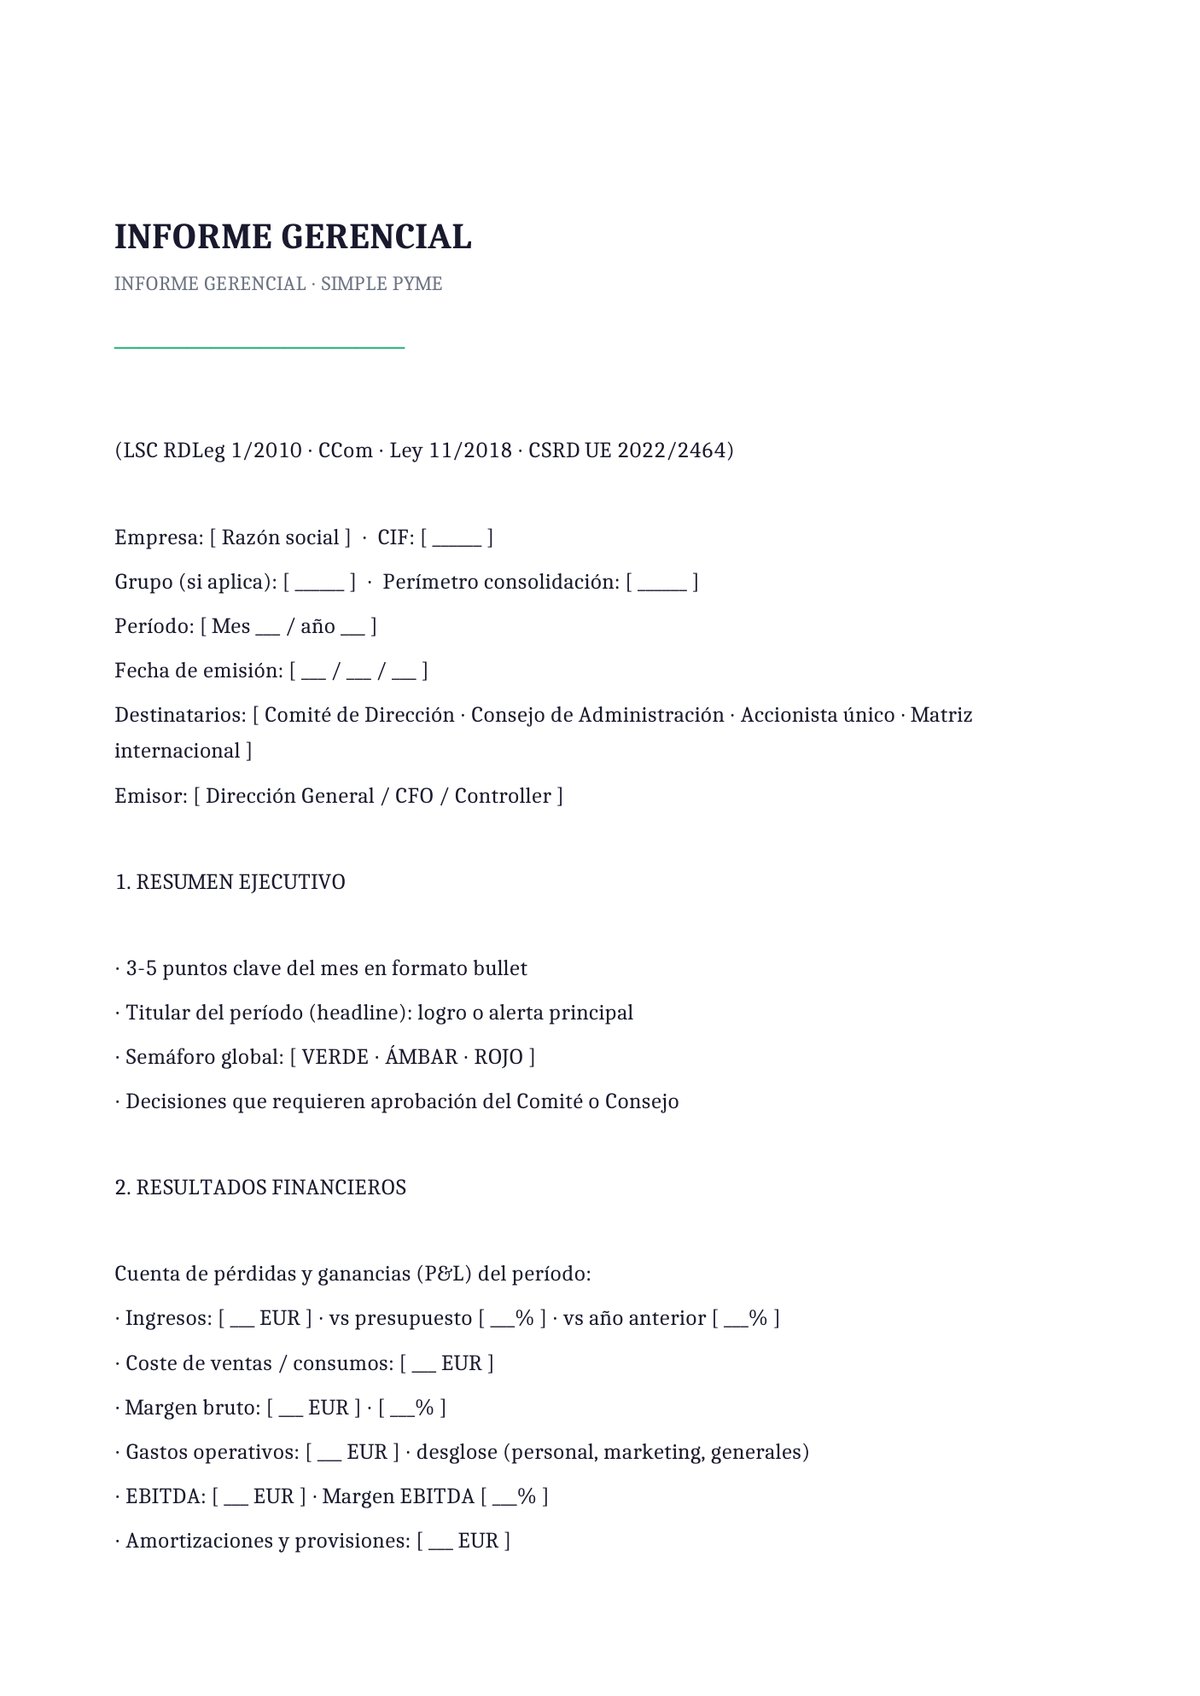
Informe gerencial simple para PYME minimalista con composición tipográfica limpia. Panel único de 1-2 páginas con las métricas esenciales para el pequeño empresario o consejero delegado de PYME: facturación del mes, margen bruto, tesorería disponible, cartera de clientes (top 5), deudores pendientes, pedidos en curso, alertas críticas. Formato dashboard ejecutivo sin secciones corporativas complejas.
- Cuándo usarla: empresarios de PYME (10-100 empleados) que necesitan un vistazo mensual sin sobrecarga de información, consultoras/asesorías que reportan a sus clientes PYME de forma sintética, y startups en fase temprana que aún no requieren reporting corporativo formal.
- Recomendación: reduce el informe a 5-7 KPIs críticos y prioritariamente accionables; los informes sobrecargados de datos sin priorización provocan que el empresario los ignore. Aplica el principio de Pareto: el 20% de los KPIs explica el 80% del negocio. Sigue el patrón recomendado por Verne Harnish (Scaling Up) para PYMES en crecimiento.
Tamaño: 39.5 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
Informe gerencial bilingüe (ES + EN)
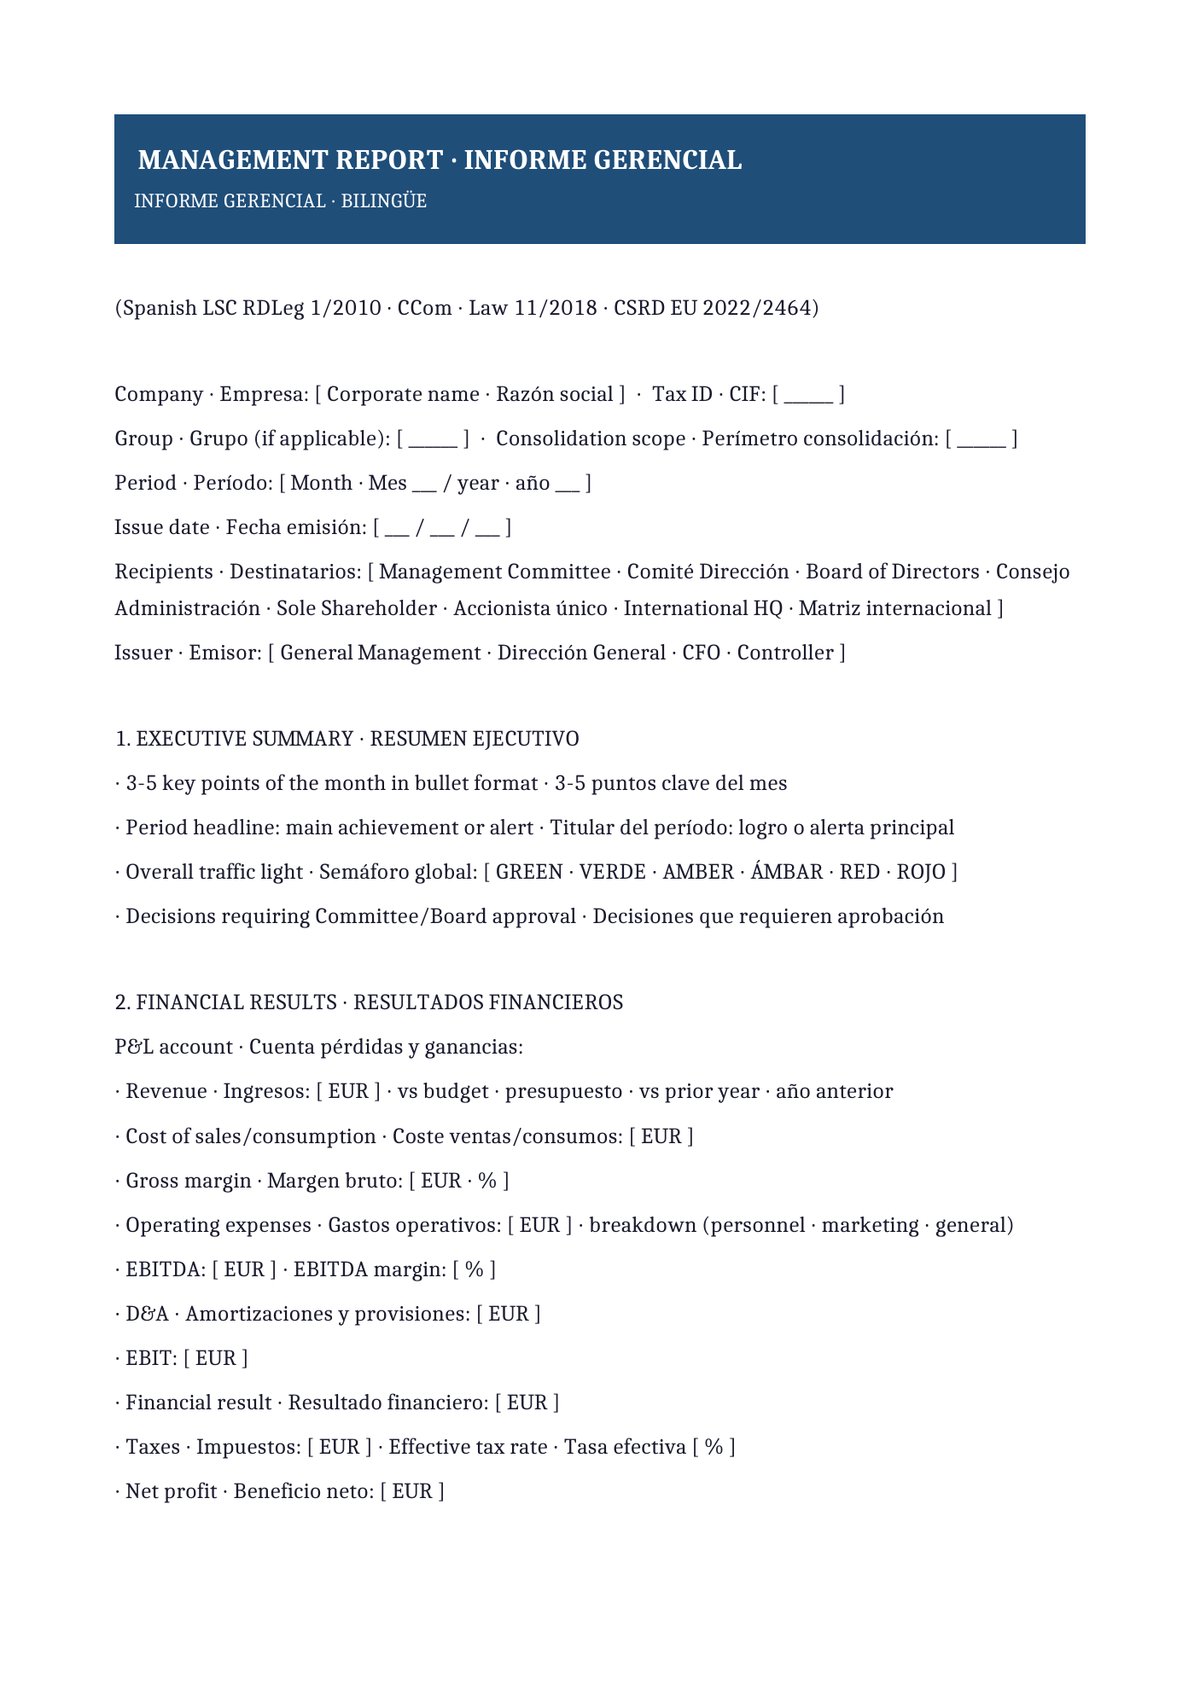
Informe gerencial bilingüe español + inglés con cláusulas paralelas para multinacionales que consolidan información a matriz internacional (HR/Finance HQ), grupos cotizados con inversores internacionales, corporaciones con consejo mixto anglo-hispánico, y empresas obligadas por CSRD a reporting no financiero en múltiples idiomas del grupo.
- Cuándo usarla: filiales españolas de multinacionales que reportan a matriz en Estados Unidos, Reino Unido o resto de UE, grupos españoles con inversores internacionales cotizados en Nasdaq o London Stock Exchange, y consultoras de M&A que preparan reporting para due diligence internacional.
- Recomendación: mantén el reporte financiero en formato NIIF/IFRS (International Financial Reporting Standards) cuando reportas a matriz o inversores internacionales; la contabilidad local PGC español es válida para el registro mercantil español pero no es directamente comparable con otras jurisdicciones. Alinea con IFRS 15 revenue, IFRS 16 leases e IFRS 9 instrumentos financieros según aplique.
Tamaño: 40.2 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
Qué modelo de informe gerencial elegir según tu perfil
El tipo de empresa y el destinatario del reporte determinan cuál de las 6 plantillas usar:
- Si eres CFO/Director General de empresa mediana o grande: usa la plantilla #01 (mensual). Estructura estándar de 10 apartados para el Comité de Dirección conforme al Código de Buen Gobierno CNMV.
- Si necesitas reporting financiero P&L: usa la plantilla #02 (resultados). Conforme al PGC (RD 1514/2007) y NIIF/IFRS con ratios, desviaciones y forecast.
- Si eres Director Comercial o VP of Sales: usa la plantilla #03 (comercial). Con pipeline HubSpot TOFU/MOFU/BOFU, LTV/CAC según David Skok, y métricas SaaS MRR/ARR/NRR.
- Si tu empresa está sujeta a CSRD (>250 trabajadores): usa la plantilla #04 (ESG/CSRD). Reporting no financiero conforme a Ley 11/2018, Directiva UE 2022/2464 y estándares ESRS/GRI/SASB/TCFD.
- Si eres empresario de PYME con foco en 5-7 KPIs críticos: usa la plantilla #05 (simple PYME). Panel único siguiendo el principio de Pareto y recomendaciones Verne Harnish (Scaling Up).
- Si eres filial de multinacional: usa la plantilla #06 (bilingüe ES+EN). Con NIIF/IFRS para reporting a matriz internacional.
Cómo cumplimentar el informe gerencial paso a paso
- Selecciona el modelo según tu perfil y destinatario: mensual, resultados, comercial, ESG, simple PYME o bilingüe.
- Descarga el
.docxy ábrelo en Word, Google Docs o LibreOffice Writer. Los tres respetan A4 vertical con los 10 apartados. - Redacta un resumen ejecutivo de 3-5 puntos con semáforo: el Comité leerá primero (y muchas veces solo) el resumen. Debe permitir tomar decisiones en 60 segundos.
- Reporta resultados financieros con NIIF/IFRS o PGC: P&L con ingresos, margen bruto, EBITDA, EBIT, resultado neto; balance con activo/pasivo/PN; tesorería y deuda; ratios (ROI, ROE, ROA, PMC, PMP, rotación, liquidez).
- Explica desviaciones con causa raíz: no basta con el % de desviación. Aplica 5 Whys o Fishbone (Ishikawa) para identificar la causa verdadera. Una desviación sin causa pierde valor decisional.
- Reporta comercial con pipeline y funnel: TOFU/MOFU/BOFU con conversion rates, ciclo de venta, forecast trimestral MEDDIC/BANT. En SaaS incluye MRR/ARR, NRR, LTV/CAC (>=3x según Skok) y CAC payback (<=12 meses según OpenView).
- Consolida personas con auditoría retributiva: FTE, rotación, absentismo, coste laboral, auditoría retributiva RD 902/2020 con brecha de género, plan de igualdad REGCON si >=50 trabajadores, y eNPS.
- Estructura el KPI Dashboard con Balanced Scorecard: 4 perspectivas Kaplan & Norton 1992 (Financiera, Cliente, Procesos Internos, Aprendizaje y Crecimiento). Cada KPI con [Real] vs [Objetivo] · [%] · [tendencia ↑↓→].
- Cumple el reporting ESG/CSRD con doble materialidad: pilares Environmental (huella carbono Scope 1/2/3, energía, agua, residuos), Social (accidentabilidad, DEI, RSC), Governance (compliance, canal denuncias Ley 2/2023, ODS Agenda 2030). Alineado con GRI/SASB/TCFD y ESRS.
- Mapa de riesgos actualizado ISO 31000: identifica riesgos con probabilidad × impacto, mitigación, nuevos riesgos del período y riesgos materializados con gestión. Incluye continuidad de negocio (BCP ISO 22301).
Errores frecuentes que restan valor al informe
- Resumen ejecutivo demasiado largo o técnico: el Comité no leerá 3 páginas de resumen. Debe caber en una diapositiva con 3-5 bullets accionables. Sin concisión el informe se convierte en lectura opcional.
- Desviaciones sin causa raíz identificada: ‘ingresos -12% vs presupuesto’ sin explicar el porqué no permite tomar decisiones. Aplica 5 Whys o Fishbone Ishikawa para identificar la causa verdadera.
- KPIs sin objetivo definido: reportar ‘ventas 500.000 EUR’ sin decir vs qué objetivo pierde sentido. Todo KPI debe llevar Real vs Objetivo, % cumplimiento y tendencia (↑↓→).
- Reporting ESG sin doble materialidad: la CSRD (UE) 2022/2464 exige materialidad doble: cómo la sostenibilidad afecta a la empresa (materialidad financiera) y cómo la empresa afecta a la sostenibilidad (materialidad de impacto). Sin doble materialidad no cumple con ESRS.
- Mapa de riesgos genérico sin cuantificación: un mapa con solo descripción de riesgos, sin probabilidad × impacto ni mitigación específica, no cumple ISO 31000 y no permite priorización de recursos de gestión de riesgo.
- Reportar solo el mes sin comparativa: el mes en curso debe ir siempre comparado con: (1) mes anterior; (2) mismo mes año anterior; (3) presupuesto. Sin comparativa el dato pierde contexto.
- Greenwashing en reporting ESG: afirmaciones ambientales exageradas o sin base evidenciable son sancionables por la Directiva UE 2024/825 Empowering Consumers (EmpCo · hasta 4% de la facturación anual) y contradicen los estándares GRI/SASB. Todo dato ESG debe ser trazable y verificable.
- No incluir decisiones pendientes al Comité: el propósito del informe es informar y facilitar decisiones. Sin sección explícita de decisiones pendientes con propuesta, el Comité no tiene claridad sobre qué debe aprobar.
Buenas prácticas de los CFO y controllers
- Estructura constante mes a mes: mantén los mismos apartados, KPIs y orden. La constancia facilita la comparativa longitudinal, detecta tendencias y reduce el tiempo de lectura del Comité.
- Usa semáforos en el resumen ejecutivo: verde/ámbar/rojo para cada bloque (financiero, comercial, personas, riesgos). El Comité identifica en segundos las áreas que requieren atención.
- Complementa con anexos detallados: el cuerpo del informe debe ser conciso; los anexos aportan detalle a quien lo necesite (P&L por unidad, detalle pipeline, indicadores ESG, mapa de riesgos completo).
- Audita el informe con controller externo trimestralmente: para grandes corporaciones cotizadas, la auditoría trimestral por Big 4 (Deloitte, PwC, EY, KPMG) o auditoras nacionales (BDO, Grant Thornton, Auren) da credibilidad al reporting. Para PYMES basta con revisión anual.
- Distribuye el informe con 72h de antelación al Comité: los miembros del Comité necesitan tiempo para leerlo y preparar preguntas. Distribuir el informe el mismo día del Comité reduce la eficacia decisional.
Checklist final antes de emitir el informe
Antes de emitir el informe gerencial mensual, verifica que: los datos identificativos están completos (empresa, grupo, perímetro consolidación, período, fecha emisión, destinatarios, emisor); el resumen ejecutivo tiene 3-5 bullets, headline, semáforo global y decisiones pendientes; los resultados financieros incluyen P&L completo (ingresos, margen, EBITDA, EBIT, resultado neto), balance, tesorería, deuda, ratios (ROI, ROE, ROA, PMC, PMP, rotación, liquidez) y desviaciones significativas con causa raíz identificada (5 Whys/Ishikawa); las operaciones cubren producción, OEE, cadena de suministro y calidad ISO 9001/14001/45001; comercial incluye ventas, pipeline por funnel HubSpot, conversión, LTV/CAC (>=3x según Skok), CAC payback (<=12 meses OpenView) y top-10 cuentas/oportunidades; personas reporta FTE, rotación, absentismo, auditoría retributiva RD 902/2020, plan igualdad REGCON y eNPS; el KPI dashboard usa Balanced Scorecard Kaplan-Norton con 4 perspectivas y 8 KPIs con [Real] vs [Objetivo] · [%] · [tendencia]; el reporting ESG/CSRD cubre los 3 pilares Environmental (huella carbono Scope 1/2/3, energía, agua, residuos), Social (accidentabilidad, DEI, RSC) y Governance (compliance penal, canal denuncias Ley 2/2023, ODS Agenda 2030) con doble materialidad conforme a CSRD; el mapa de riesgos ISO 31000 tiene probabilidad × impacto, mitigación, nuevos riesgos, materializados y BCP ISO 22301; hay decisiones pendientes con propuesta al Comité; los anexos detallados están disponibles; hay firmas del CFO/Controller, Director General y CEO con fecha; el informe se distribuye con 72h de antelación al Comité.
Preguntas frecuentes
¿Cuál es la diferencia entre informe gerencial e informe anual?
El informe gerencial es interno y periódico (mensual o trimestral), dirigido al Comité de Dirección o Consejo de Administración, con información operativa para toma de decisiones. El informe anual (memoria anual) es externo y público, dirigido a accionistas, inversores, reguladores y stakeholders, con información financiera auditada conforme al Plan General de Contabilidad (RD 1514/2007) o NIIF/IFRS para grupos consolidados. El informe anual incluye cuentas anuales auditadas, informe de gestión (art. 262 LSC), estado de información no financiera (Ley 11/2018 · CSRD UE 2022/2464 desde 2024) y se deposita en el Registro Mercantil conforme al art. 279 LSC en el plazo de 1 mes tras su aprobación por la Junta General.
¿Qué es el Balanced Scorecard?
El Balanced Scorecard (BSC · Cuadro de Mando Integral) es una metodología de gestión estratégica desarrollada por Robert S. Kaplan y David P. Norton (Harvard Business School, 1992) que traduce la estrategia de una organización en objetivos y métricas concretas agrupadas en 4 perspectivas: (1) Financiera: rentabilidad, crecimiento, EVA; (2) Cliente: satisfacción, cuota de mercado, valor entregado; (3) Procesos internos: eficiencia operativa, calidad, innovación; (4) Aprendizaje y crecimiento: competencias del equipo, sistemas de información, cultura organizacional. Es el framework más usado internacionalmente para estructurar cuadros de mando gerenciales, tanto en grandes corporaciones (BSC clásico) como en PYMES (versiones simplificadas).
¿Qué es la CSRD y a qué empresas afecta?
La CSRD (Corporate Sustainability Reporting Directive · Directiva UE 2022/2464) es la normativa europea que obliga a las grandes empresas a publicar información detallada sobre sostenibilidad (ambiental, social y de gobernanza) con auditoría independiente. Sustituye y amplía la anterior NFRD. Aplicación escalonada: (1) desde 2024 (reporting 2025) empresas ya sujetas a NFRD (cotizadas >500 trabajadores); (2) desde 2025 (reporting 2026) todas las grandes empresas (>250 trabajadores O >40 M€ volumen O >20 M€ balance); (3) desde 2026 (reporting 2027) PYMEs cotizadas; (4) desde 2028 empresas no UE con actividad >150 M€ en la UE. El reporting debe seguir los estándares ESRS (European Sustainability Reporting Standards) y ser auditado por auditor externo. El incumplimiento sanciona conforme a la Ley 22/2015 de Auditoría de Cuentas y a la Ley 11/2018.
¿Es obligatorio el informe de gestión anual?
Sí, para las sociedades que no pueden formular balance abreviado (art. 262 LSC). El informe de gestión debe contener una exposición fiel sobre la evolución de los negocios y la situación de la sociedad junto con una descripción de los principales riesgos e incertidumbres a los que se enfrenta. Debe incluirse el reporte de información no financiera cuando corresponda (Ley 11/2018 modificada por transposición CSRD). Las sociedades que pueden formular balance abreviado (arts. 257 y 263 LSC) están exentas de informe de gestión. Se aprueba en Junta General junto con las cuentas anuales y se deposita en el Registro Mercantil en el plazo de 1 mes desde su aprobación (art. 279 LSC).
¿Qué diferencia hay entre EBITDA y beneficio neto?
El EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization · Beneficio antes de intereses, impuestos, depreciación y amortización) mide la rentabilidad operativa pura sin considerar la estructura de financiación (intereses), la fiscalidad (impuestos) ni las políticas contables de amortización. Se calcula: Ingresos – Coste de ventas – Gastos operativos (sin incluir amortizaciones). Es la métrica preferida por inversores para comparar empresas de distintas jurisdicciones y sectores. El beneficio neto es el resultado final tras descontar intereses, impuestos, amortizaciones y resultados extraordinarios. Es la base del reparto de dividendos y la retribución al accionista. Un EBITDA positivo con beneficio neto negativo indica problemas de estructura financiera o carga fiscal (típico en empresas muy endeudadas o en fase de fuerte inversión).
¿Funcionan estas plantillas en Google Docs y LibreOffice Writer?
Sí. Sube el .docx a Google Drive y ábrelo con Google Docs; los 10 apartados y las tablas de KPIs y ratios se conservan. En LibreOffice Writer también funciona sin problemas. En Microsoft Word 2016 o posterior es donde mejor se respeta el diseño original. Para grandes corporaciones conviene combinar estas plantillas Word con herramientas de Business Intelligence (Power BI, Tableau, Qlik Sense, Looker) que actualizan los KPIs automáticamente desde el ERP (SAP, Oracle, Microsoft Dynamics, Sage, Odoo, Holded).