
La memoria anual en Word (Notes to the Financial Statements en IFRS) es el documento contable que amplía y comenta la información contenida en el resto de las Cuentas Anuales (Balance, Cuenta de Pérdidas y Ganancias, Estado de Cambios en el Patrimonio Neto y Estado de Flujos de Efectivo). Su régimen jurídico está en el Plan General de Contabilidad (PGC · RD 1514/2007 · Tercera Parte · Memoria) y en el PGC de PYMES (RD 1515/2007 · Tercera Parte · Memoria PYME), en los artículos 34-49 del Código de Comercio, en los artículos 253-284 de la Ley de Sociedades de Capital, en la Ley 22/2015 de Auditoría de Cuentas y en las NIIF/IFRS con IAS 1 (Presentation of Financial Statements) para grupos cotizados UE.
Estas seis plantillas en Word cubren los casos más habituales: memoria abreviada PYME (21 notas del PGC PYMES); memoria normal completa (25 notas del PGC · obligatoria para sociedades no PYME); memoria específica para empresas de reducida dimensión (ERD · régimen fiscal especial IS arts. 101-105 LIS con cifra negocios <10M EUR); memoria consolidada de grupo conforme al RD 1159/2010 (NOFCAC) o NIIF con notas específicas de perímetro de consolidación, eliminaciones intragrupo y participaciones minoritarias; memoria abreviada micropyme simplificada para SL unipersonales; y memoria bilingüe español + inglés conforme a IAS 1 con las notas canónicas IFRS y reconciliación PGC-IFRS.
Cada plantilla es un archivo .docx editable en A4 vertical con las notas canónicas del PGC: Nota 1 Actividad (denominación, CIF, forma jurídica, domicilio, objeto social CNAE, grupo, empleados); Nota 2 Bases de presentación (imagen fiel, principios contables, juicios y estimaciones); Nota 3 Aplicación de resultados (reserva legal 10% + estatutarias + voluntarias + compensación pérdidas + dividendos); Nota 4 Normas de registro y valoración (inmovilizado, arrendamientos, instrumentos financieros, existencias, moneda extranjera IAS 21, impuestos IAS 12, ingresos IFRS 15, provisiones IAS 37); Nota 5 Inmovilizado material intangible e inversiones inmobiliarias (movimientos, amortización, deterioro); Nota 6-7 Activos y pasivos financieros; Nota 8 Fondos propios (capital, reservas, autocartera); Nota 9 Situación fiscal (IS corriente + diferido, BINs, activos por impuesto diferido); Nota 10 Ingresos y gastos (desglose por actividad y mercado geográfico); Nota 11 Provisiones y contingencias; Nota 12 Información medioambiental; Nota 13 Retribución Consejo y Alta Dirección (art. 217 LSC); Nota 14 Operaciones con partes vinculadas (arts. 231 y 260.13 LSC); Nota 15 Información relevante empleados (art. 262 LSC); Nota 16 Hechos posteriores al cierre (IAS 10).
Más abajo te explicamos qué modelo elegir según el tipo de empresa, cómo cumplimentar cada nota obligatoria con las referencias legales correctas, qué errores generan rechazo del Registro Mercantil (notas incompletas o ausentes, información genérica sin datos reales, ausencia de partes vinculadas obligatorias) y qué buenas prácticas siguen las empresas que consiguen depósito limpio de cuentas anuales antes del 30 de julio y auditorías sin salvedades.
Contenido del artículo
6 plantillas de memoria anual en Word conformes al PGC
Cada modelo está optimizado para A4 vertical conforme al PGC RD 1514/2007, PGC PYMES RD 1515/2007, NOFCAC RD 1159/2010, LSC arts. 253-284 y NIIF/IFRS (IAS 1).
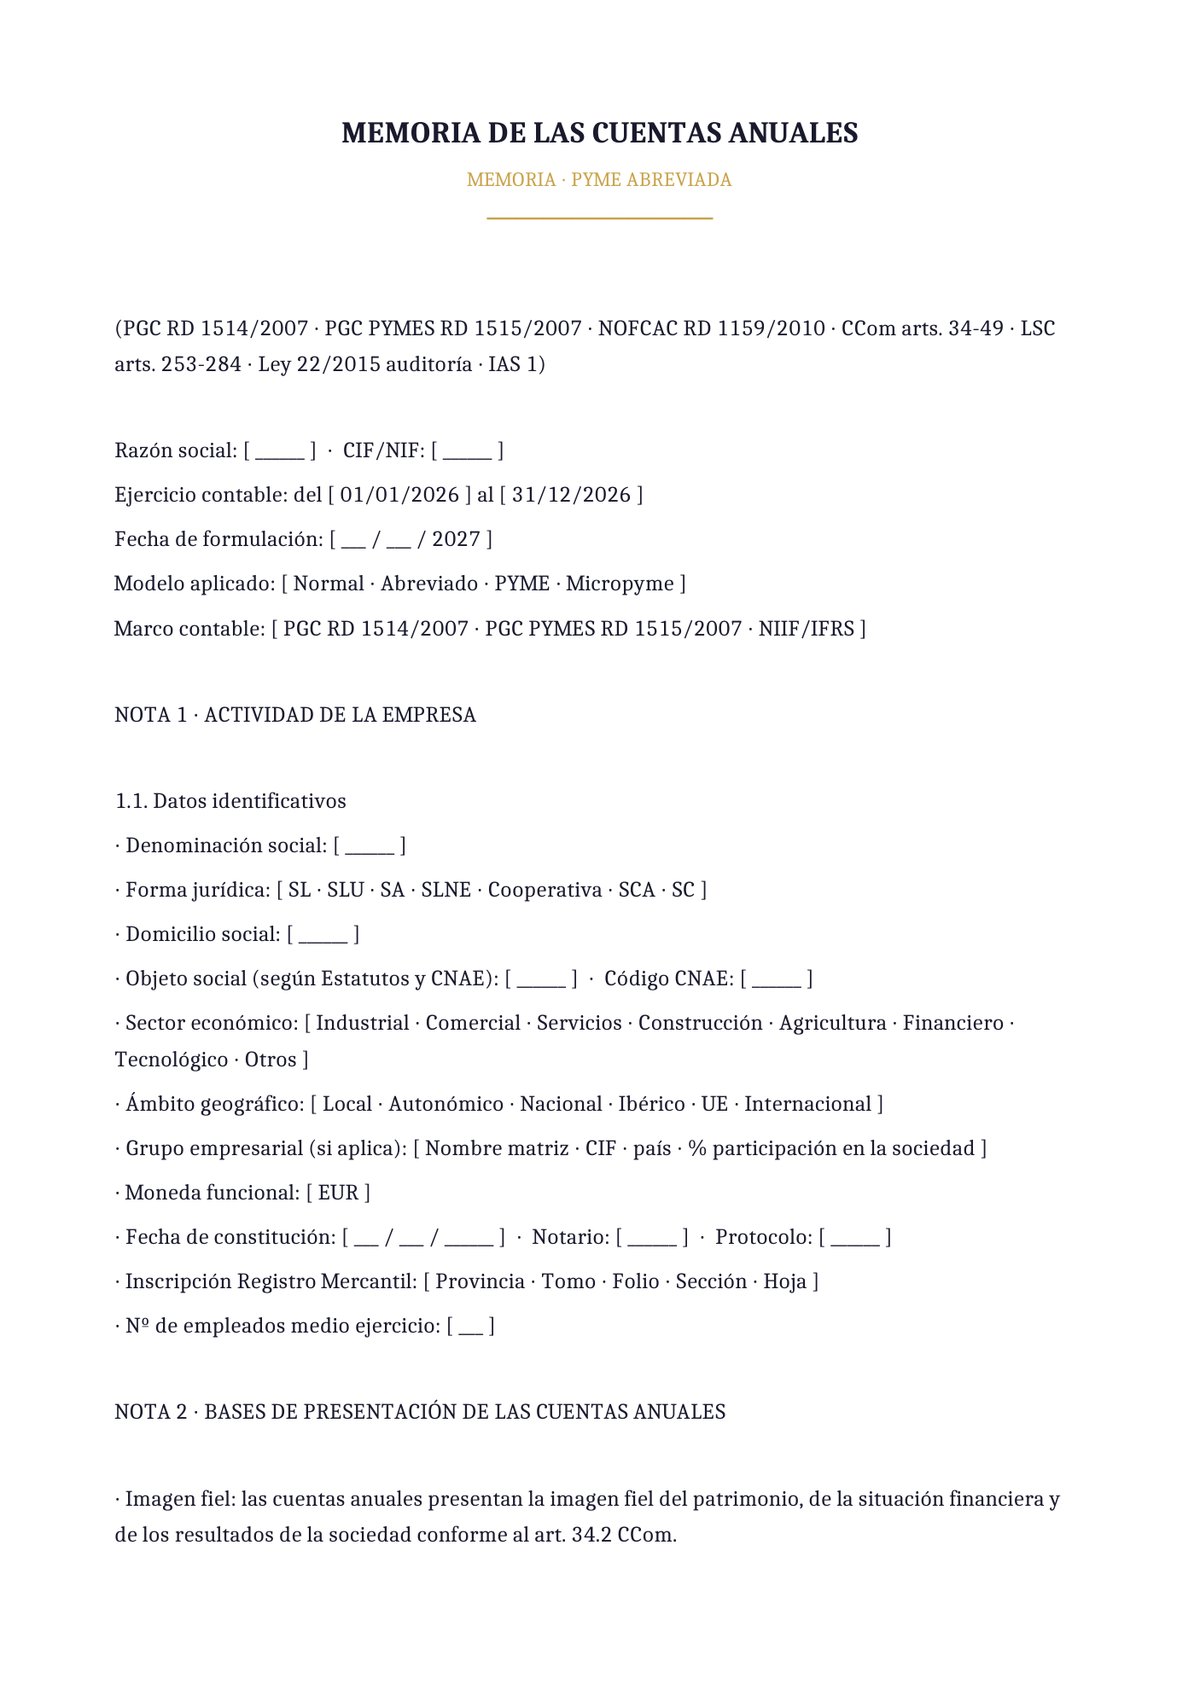
Memoria anual abreviada PYME
Memoria anual abreviada PYME con tipografía serif Cambria en formato clásico. Modelo conforme al PGC de PYMES (RD 1515/2007 · Tercera Parte · Memoria PYME) con 21 notas obligatorias: actividad empresa, bases presentación cuentas, normas registro y valoración aplicadas, inmovilizado material intangible e inversiones inmobiliarias, activos financieros, pasivos financieros, fondos propios, situación fiscal, ingresos y gastos, subvenciones donaciones, operaciones con partes vinculadas, información medioambiental, información personal art. 260 LSC y hechos posteriores al cierre.
- Cuándo usarla: pymes y micropymes que formulan cuentas anuales abreviadas conforme al PGC PYMES cumpliendo los umbrales del art. 258 LSC (activo ≤4M · facturación ≤8M · empleados ≤50 durante 2 ejercicios consecutivos), y asesorías fiscales que gestionan cierres contables.
- Recomendación: detalla cada nota con datos reales del ejercicio no genéricos; una memoria de 3 páginas con afirmaciones tipo «no aplica · no procede» en todas las notas es rechazada por muchos Registradores Mercantiles como incompleta, impidiendo el depósito. Cita cifras concretas y explica variaciones significativas respecto al ejercicio anterior.
Tamaño: 41.4 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
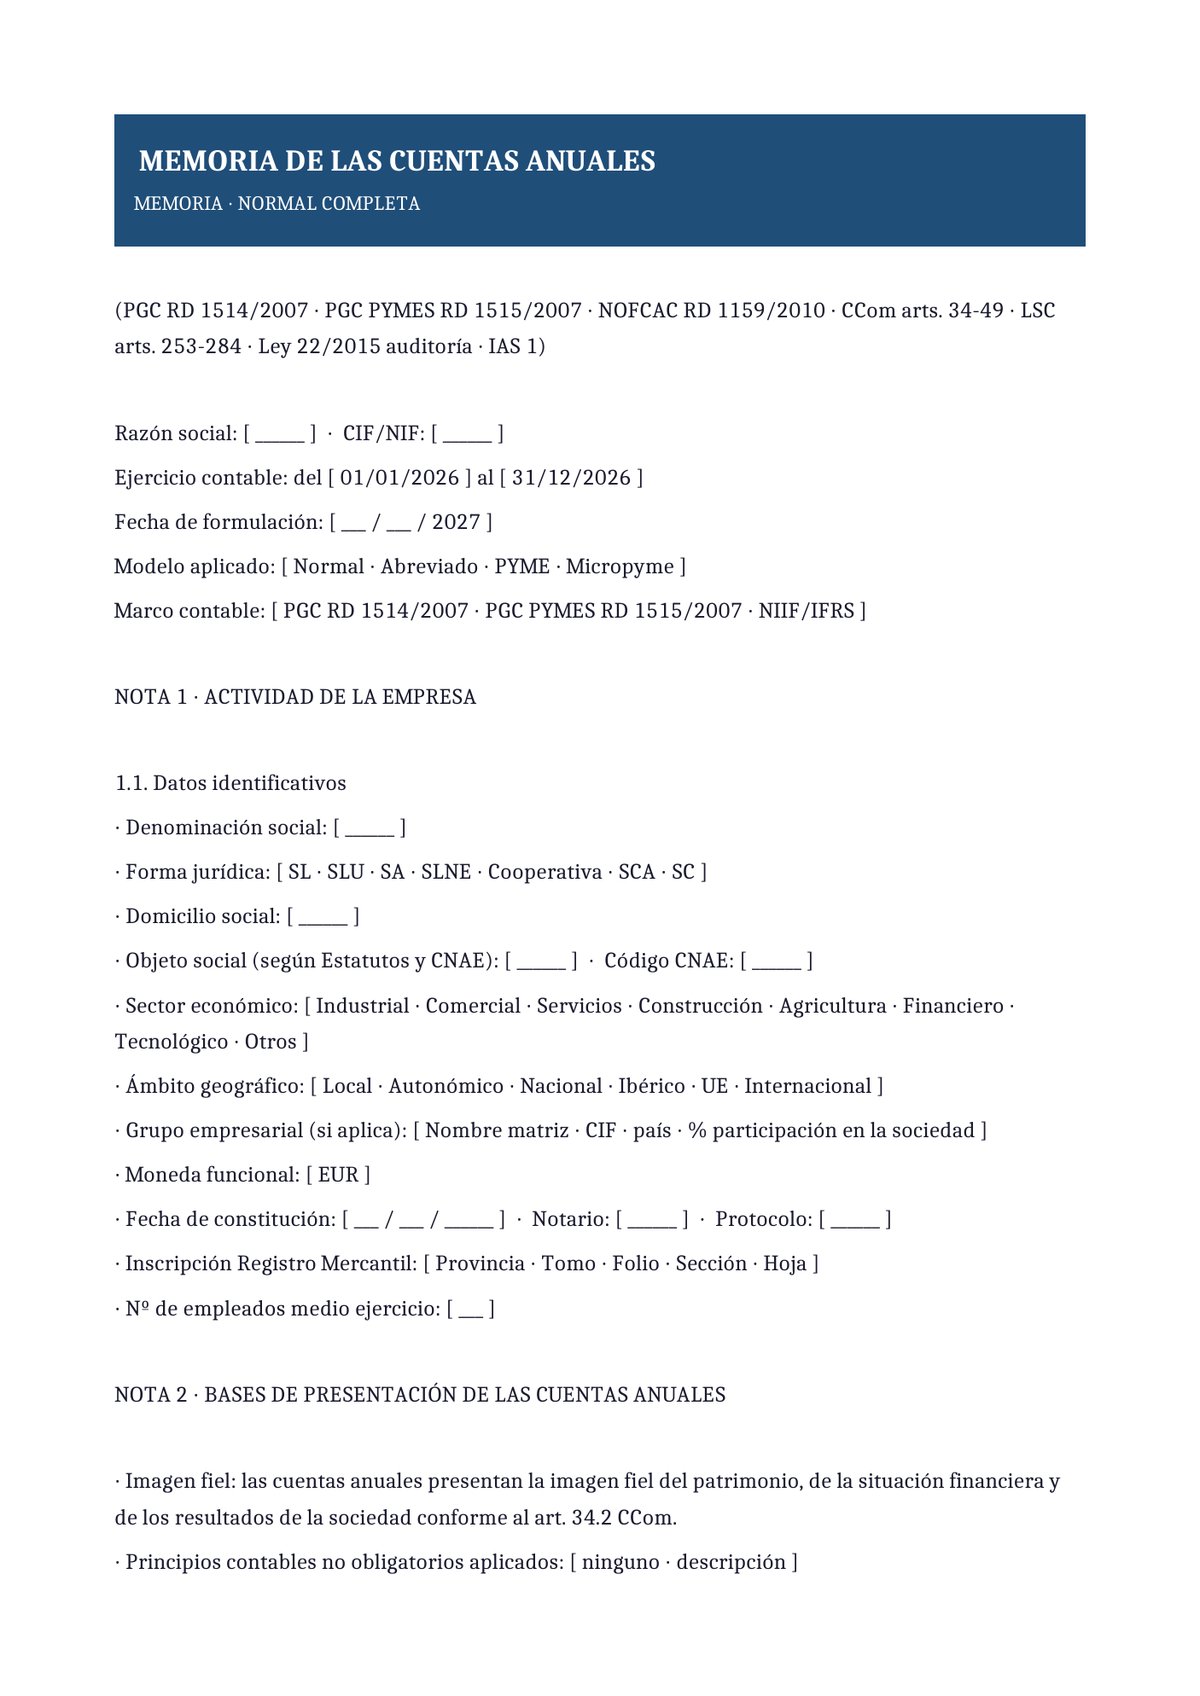
Memoria anual normal completa
Memoria normal completa en sans serif (Calibri 11 pt). Modelo estándar para sociedades no PYME conforme al Plan General de Contabilidad (RD 1514/2007 · Tercera Parte · Memoria) con 25 notas obligatorias: actividad, bases presentación, aplicación resultados, normas registro y valoración, inmovilizado material intangible e inversiones inmobiliarias, arrendamientos financieros IFRS 16, instrumentos financieros, existencias, moneda extranjera IAS 21, situación fiscal, ingresos y gastos, provisiones y contingencias, información sobre medio ambiente, retribuciones consejo y alta dirección, operaciones con partes vinculadas, y otra información.
- Cuándo usarla: sociedades medianas y grandes que superan los umbrales del art. 258 LSC y deben formular cuentas anuales normales con auditoría obligatoria (art. 263 LSC), grupos que consolidan y sociedades emisoras de valores cotizados.
- Recomendación: ordena las notas siguiendo el orden literal del PGC (Norma 3ª Tercera Parte · numeración 1-25); los Registradores Mercantiles rechazan memorias que alteran el orden o mezclan apartados porque dificultan la comprobación del contenido obligatorio. Cita cada nota como «Nota N.º X · [Título canónico PGC]».
Tamaño: 41.4 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
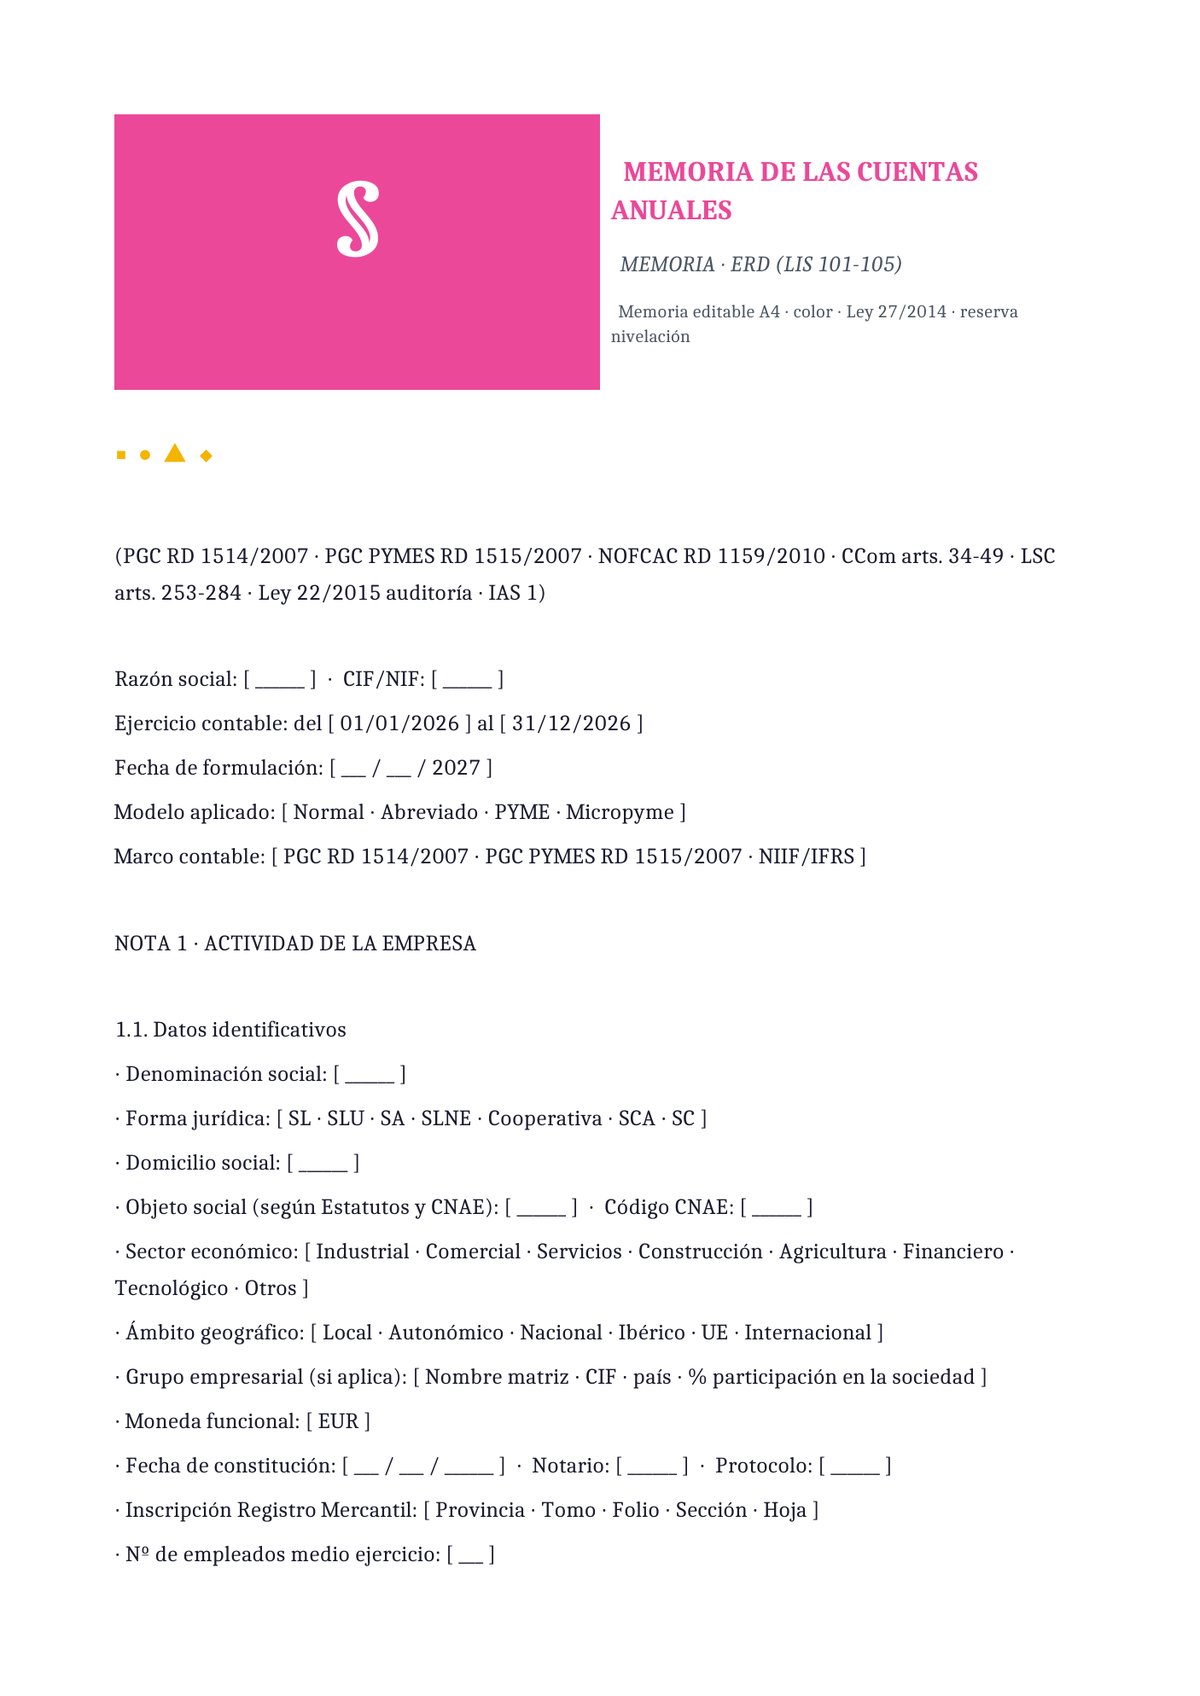
Memoria anual empresas reducida dimensión (ERD)
Memoria ERD (Empresas Reducida Dimensión) con acento de color. Modelo para empresas que aplican el régimen fiscal especial de Empresas de Reducida Dimensión del Impuesto sobre Sociedades (arts. 101-105 Ley 27/2014 LIS) con cifra neta de negocios en el ejercicio anterior <10 millones EUR. Incluye notas específicas sobre amortización acelerada (art. 102 LIS · doble tabla), pérdidas por deterioro créditos por insolvencias globales (art. 104 LIS · 1% sobre saldos deudores), leasing (art. 106 LIS) y reserva de nivelación (art. 105 LIS · 10% base imponible).
- Cuándo usarla: pymes que aplican régimen ERD del IS (cifra neta negocios <10M EUR año anterior), asesorías fiscales especializadas en ERD, y empresas familiares con estructura mercantil PYME.
- Recomendación: documenta la reserva de nivelación (art. 105 LIS) explícitamente en la memoria: permite minorar la base imponible del IS hasta el 10% con obligación de dotarla en el balance durante 5 años; sin dotación efectiva en balance y sin mención en memoria, Hacienda puede regularizarla en inspección. Los beneficios fiscales ERD se pierden si no están correctamente documentados.
Tamaño: 41.5 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
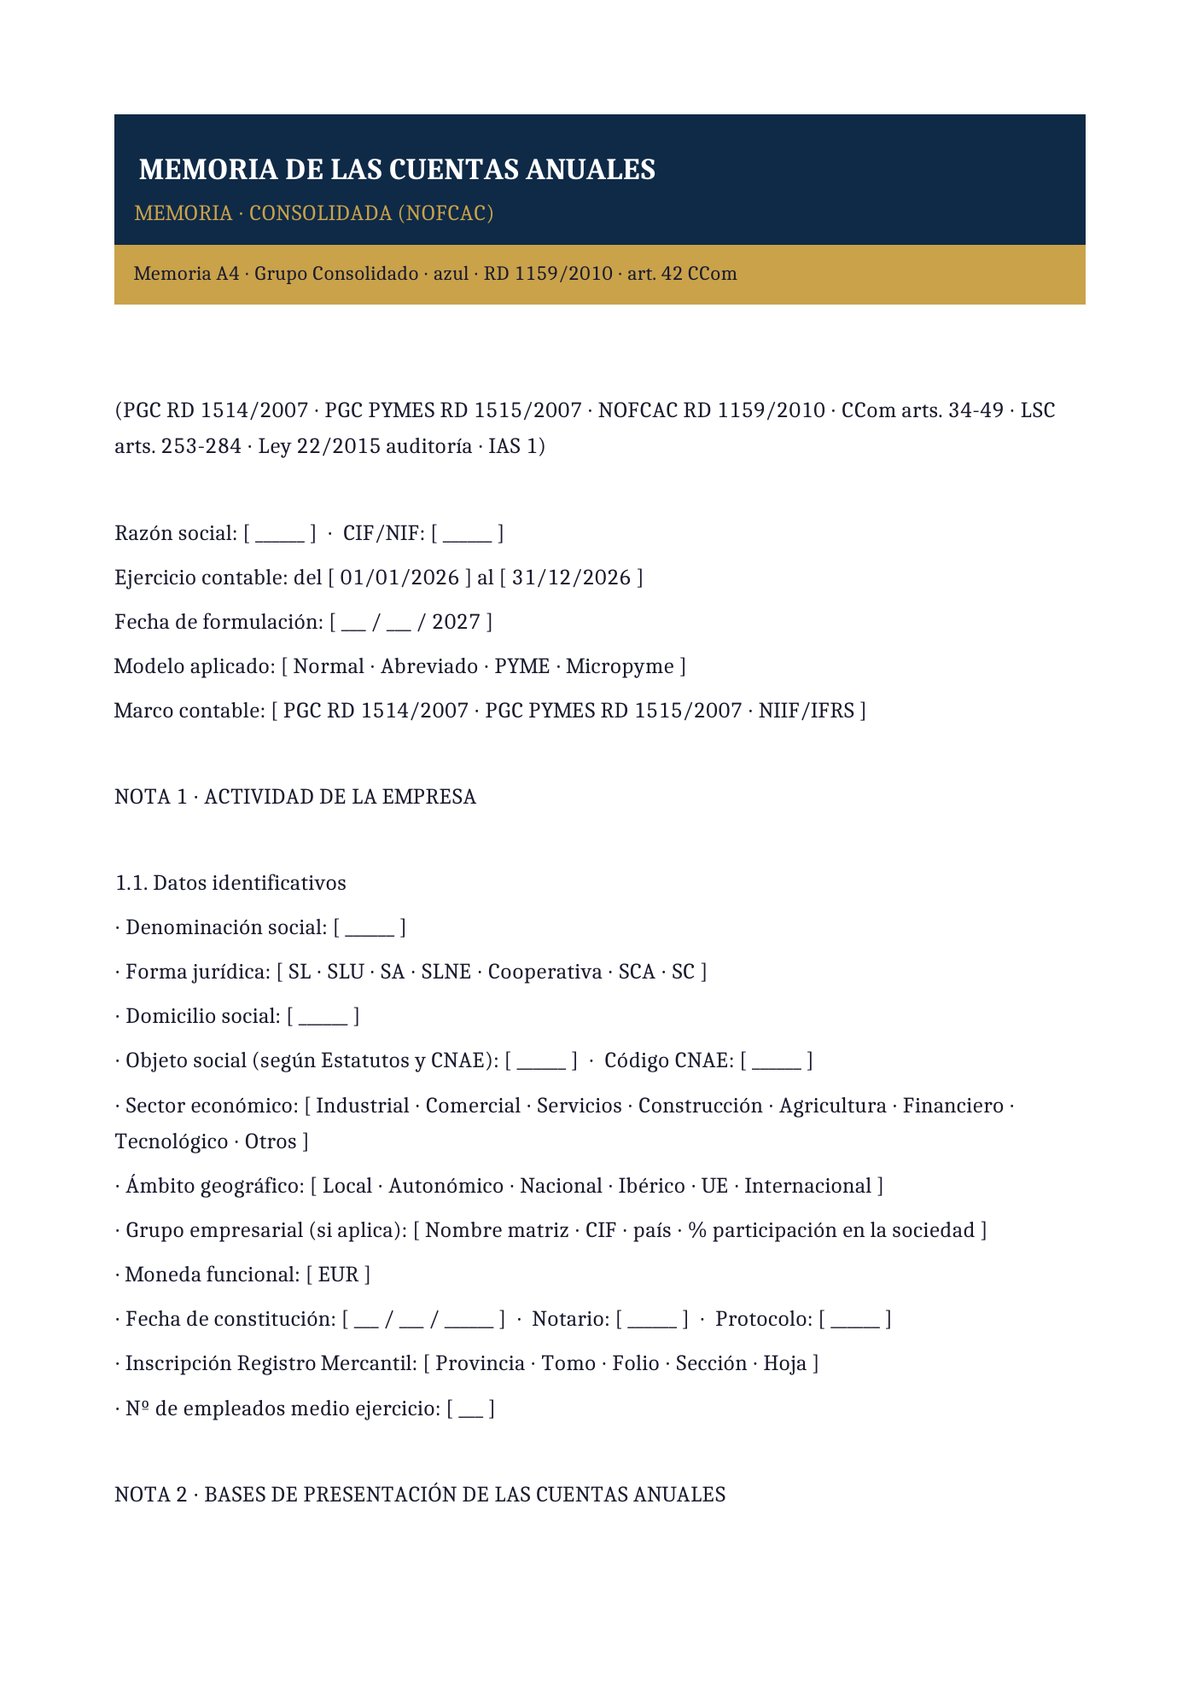
Memoria anual consolidada (grupo · NOFCAC)
Memoria consolidada grupo ejecutiva con banner azul institucional. Modelo para sociedades matrices que formulan cuentas anuales consolidadas conforme al RD 1159/2010 sobre Normas para la Formulación de Cuentas Anuales Consolidadas (NOFCAC) o a las NIIF/IFRS (Reglamento CE 1606/2002). Incluye notas adicionales específicas: perímetro de consolidación con método aplicable por sociedad (integración global · proporcional · puesta en equivalencia · art. 26 CCom), diferencias de primera consolidación (fondo de comercio de consolidación), variaciones del perímetro, eliminaciones intragrupo, participaciones minoritarias y otras notas específicas del grupo.
- Cuándo usarla: grupos empresariales matrices que formulan cuentas anuales consolidadas por obligación legal (art. 42 CCom · dominancia), multinacionales cotizadas UE con obligación NIIF, auditoras Big Four y asesores en operaciones M&A y reorganizaciones societarias.
- Recomendación: documenta con precisión el perímetro de consolidación con tabla que indique para cada sociedad: nombre, domicilio, actividad, % participación, método aplicado (integración global · proporcional · equivalencia), fecha adquisición y cambios respecto al ejercicio anterior. Un perímetro incompleto o inconsistente es la fuente principal de salvedades del auditor en grupos.
Tamaño: 41.6 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
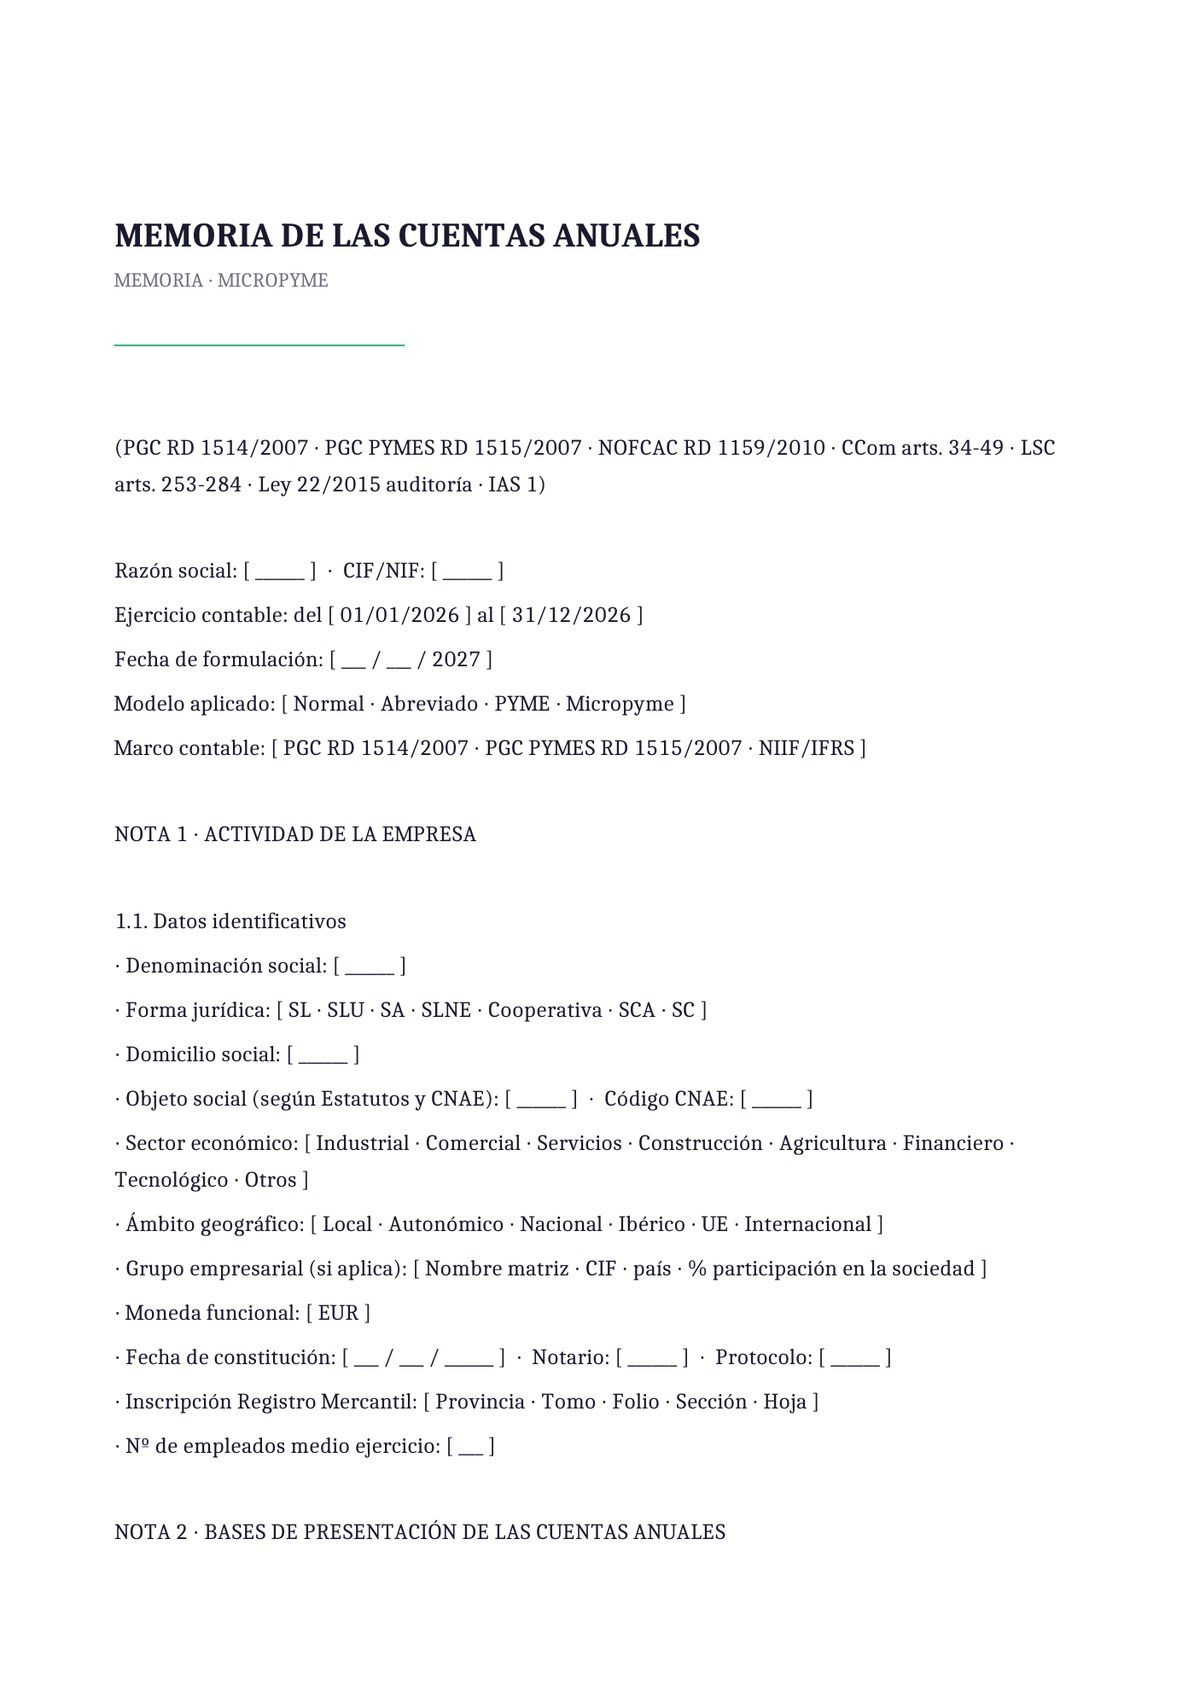
Memoria anual abreviada micropyme
Memoria abreviada micropyme minimalista con composición limpia. Formato reducido de 4-6 páginas para microempresas conforme al PGC PYMES (RD 1515/2007 · Norma 4ª Tercera Parte) con las notas mínimas simplificadas: actividad, bases presentación, normas valoración clave, inmovilizado, deudas, patrimonio neto, operaciones vinculadas, hechos posteriores. Adecuada para SL unipersonales y micropymes con actividad simple sin complejidades financieras.
- Cuándo usarla: microempresas y SL unipersonales con operativa simple sin instrumentos financieros complejos, sin operaciones con partes vinculadas significativas y sin necesidad de consolidar; empresas de reciente constitución en su primer ejercicio.
- Recomendación: incluso en modelo simplificado, documenta las operaciones con partes vinculadas (préstamos socios, arrendamientos de locales del administrador, servicios contratados a sociedades del grupo familiar) conforme al art. 260 LSC; la omisión de vinculaciones es la infracción más frecuente detectada por Hacienda en inspecciones de PYMES y micropymes familiares.
Tamaño: 41.2 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
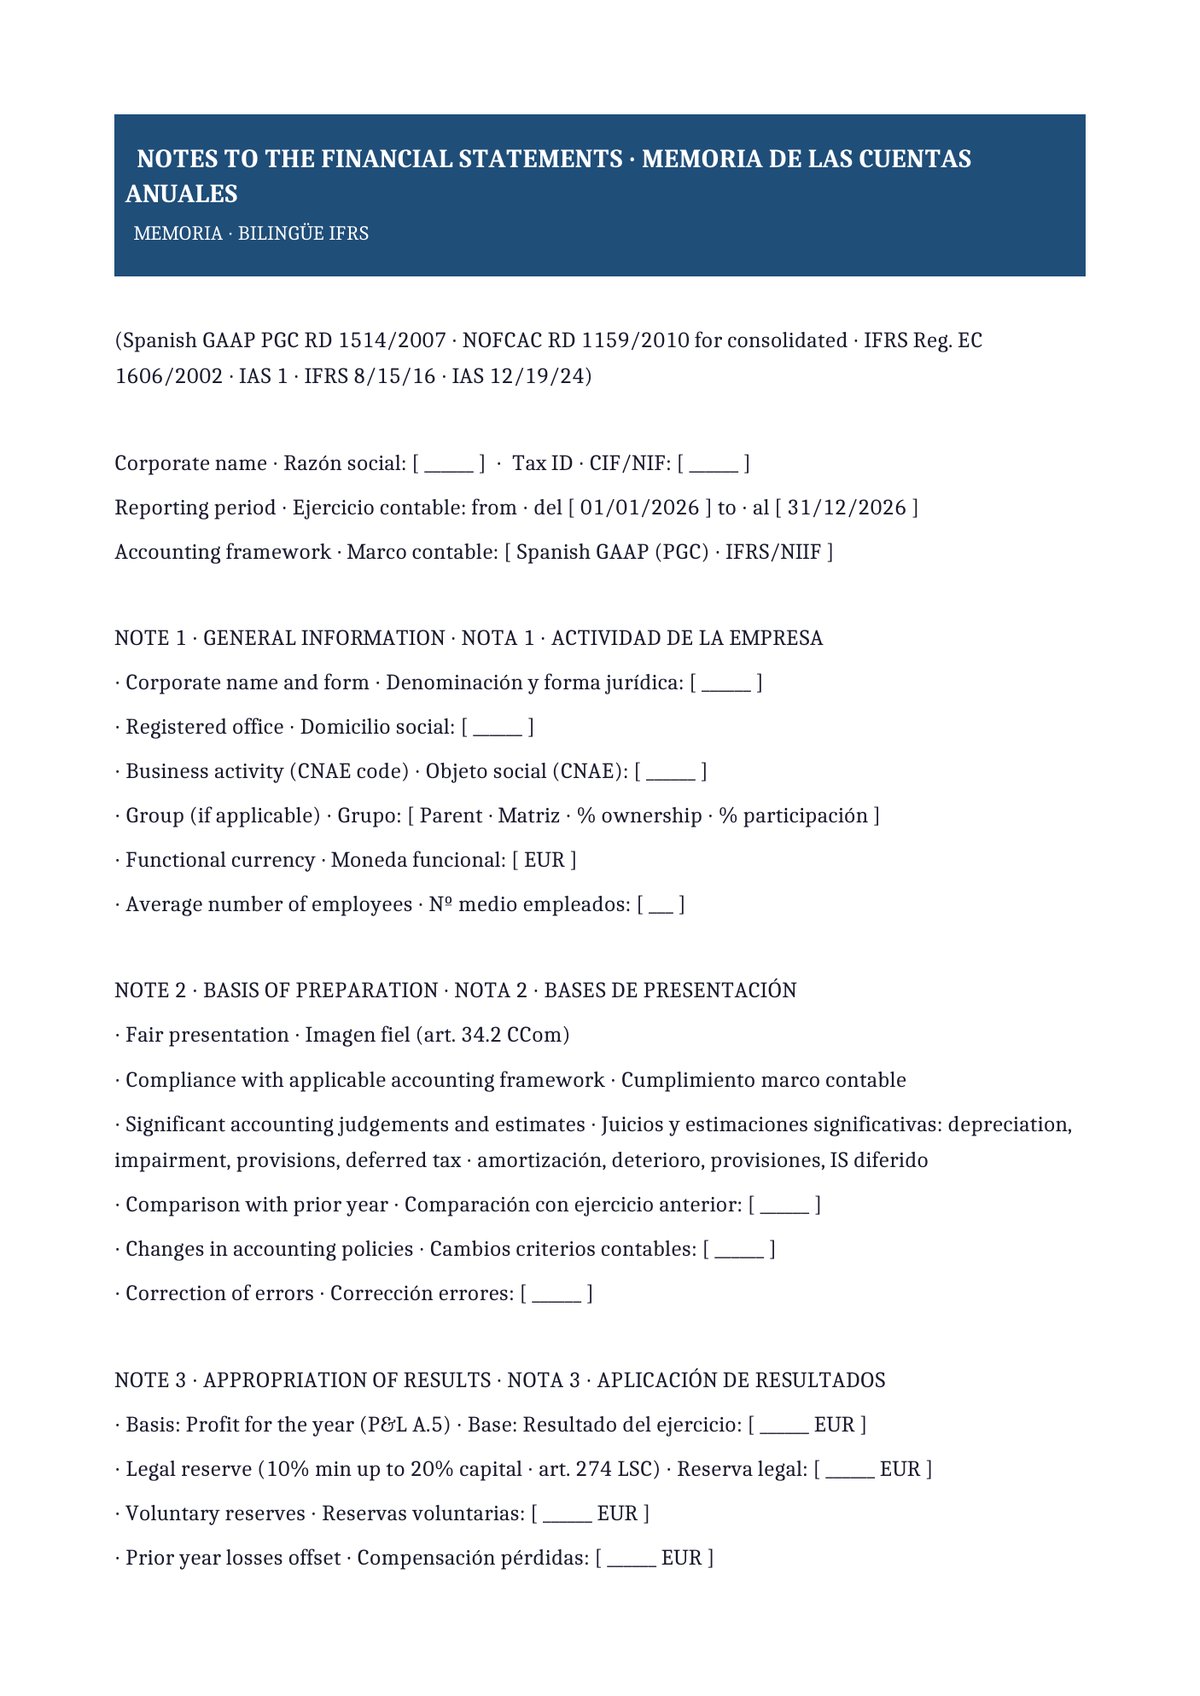
Memoria anual bilingüe (ES + EN · IFRS Notes)
Memoria bilingüe español + inglés conforme a IFRS (Notes to Financial Statements). Modelo para reporting financiero a matrices internacionales, filiales de multinacionales en España, inversores extranjeros, ampliaciones capital con Venture Capital internacional, salidas a bolsa (IPO), y due diligence M&A cross-border. Estructura conforme a IAS 1 (Presentation of Financial Statements) con las notas canónicas IFRS: general information, material accounting policies, judgements and estimates, segment reporting (IFRS 8), revenue (IFRS 15), leases (IFRS 16), employee benefits (IAS 19), financial instruments (IFRS 9), income taxes (IAS 12), related parties (IAS 24) y events after reporting period (IAS 10).
- Cuándo usarla: filiales españolas de multinacionales, startups en ronda internacional Serie A/B/C, empresas Pre-IPO, operaciones M&A cross-border, y asesorías internacionales con clientes expat/inpat.
- Recomendación: incluye nota específica de reconciliación PGC-IFRS con explicación cuantitativa línea por línea de las diferencias en Balance y P&G; las diferencias más frecuentes son arrendamientos operativos (PGC gasto · IFRS 16 activa como derecho de uso + pasivo), deterioro fondo comercio (PGC amortización · IFRS 3 test deterioro anual), reconocimiento ingresos (IFRS 15 modelo 5 pasos) e instrumentos financieros (IFRS 9 ECL · PGC incurred loss).
Tamaño: 40.4 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
Qué modelo de memoria elegir según el tipo de empresa
El tamaño, forma jurídica y régimen fiscal determinan cuál de las 6 plantillas usar:
- Si eres PYME (art. 258 LSC): usa la plantilla #01 (abreviada PYME) con 21 notas del PGC PYMES RD 1515/2007.
- Si eres sociedad no PYME: usa la plantilla #02 (normal completa) con 25 notas del PGC RD 1514/2007.
- Si aplicas ERD (cifra negocios <10M EUR): usa la plantilla #03 (ERD) con notas específicas de arts. 101-105 LIS.
- Si eres matriz de grupo consolidable: usa la plantilla #04 (consolidada) con perímetro conforme al RD 1159/2010 NOFCAC.
- Si eres micropyme o SL unipersonal simple: usa la plantilla #05 (micropyme) con notas mínimas simplificadas.
- Si reportas a matriz internacional o buscas financiación extranjera: usa la plantilla #06 (bilingüe IFRS) con Notes to Financial Statements + reconciliación PGC-IFRS.
Cómo cumplimentar la memoria anual paso a paso
- Selecciona el modelo según tamaño y forma jurídica: PYME abreviada, normal completa, ERD, consolidada, micropyme o bilingüe IFRS.
- Descarga el
.docxy ábrelo en Word, Google Docs o LibreOffice Writer. - Redacta la Nota 1 con datos identificativos completos: denominación, CIF, forma jurídica, domicilio, CNAE, empleados, grupo si aplica.
- Cumplimenta la Nota 2 justificando la imagen fiel conforme al art. 34.2 CCom y los principios contables aplicados.
- Documenta la Nota 3 (aplicación de resultado) respetando el art. 274 LSC: primero reserva legal (10% hasta 20% capital), luego estatutarias, compensación pérdidas y dividendos.
- Detalla en la Nota 4 las normas de valoración específicas aplicadas: vidas útiles del inmovilizado, criterios de amortización, valoración instrumentos financieros, existencias.
- Aporta tablas de movimientos del inmovilizado: coste inicial + altas – bajas + traspasos = coste final; amortización acumulada; deterioro; valor neto contable.
- Documenta la Nota 9 con conciliación resultado contable-base imponible y las BINs pendientes de compensación (art. 26 LIS).
- Detalla operaciones con partes vinculadas (Nota 14): préstamos socios, arrendamientos administrador, servicios del grupo familiar (arts. 231 y 260.13 LSC · CRÍTICO).
- Firma por todos los administradores conforme al art. 253.2 LSC en un plazo máximo de 3 meses tras cierre.
Errores frecuentes que rechaza el Registro Mercantil
- Memoria con notas incompletas o «no aplica»: si todas las notas dicen «no aplica · no procede» sin datos, el Registrador Mercantil puede rechazar el depósito. Cita cifras reales y explica variaciones.
- Ausencia de nota de partes vinculadas: art. 231 LSC y art. 260.13 LSC obligan a declarar operaciones con socios, administradores y sociedades del grupo familiar; la omisión es infracción muy frecuente en PYMES familiares e inspección Hacienda.
- No documentar la retribución del Consejo (art. 217 LSC): la memoria debe incluir sueldos, dietas, retribución variable, fondos pensiones y anticipos del Consejo; sin esta nota el depósito es incompleto.
- Omitir información medioambiental: si la empresa tiene activos afectos a protección ambiental, gastos medioambientales, provisiones o contingencias, debe documentarlos (Nota 12 obligatoria).
- No mencionar la reserva de nivelación ERD: si aplicas el régimen ERD del IS y usas el beneficio de la reserva de nivelación (art. 105 LIS), debe estar explícitamente documentado en la memoria; sin mención, Hacienda puede regularizar en inspección.
- Alterar el orden de las notas: los Registradores exigen el orden literal del PGC (Norma 3ª); reordenar las notas o mezclar apartados es causa habitual de defecto formal.
- No incluir política contable de arrendamientos IFRS 16: si aplicas NIIF, IFRS 16 exige activar todos los arrendamientos como ROU asset + lease liability; la política y su reconocimiento deben documentarse.
- Formular memoria genérica sin adaptar al sector: cada sector tiene notas específicas (Industrial: existencias · Financiero: instrumentos derivados · Construcción: reconocimiento por avance de obra); una memoria genérica no cumple estándares sectoriales.
Buenas prácticas del departamento financiero
- Usa las plantillas oficiales del ICAC: el Instituto de Contabilidad y Auditoría de Cuentas publica modelos oficiales de memoria abreviada y normal descargables en su web (icac.gob.es).
- Depósito telemático en Registro Mercantil: el Colegio de Registradores (registradores.org) permite el depósito telemático de cuentas anuales con certificado digital, más rápido que el papel y con acuse de recepción.
- Coordina memoria con auditor si aplica: si tienes auditoría obligatoria, coordina el contenido de la memoria con el auditor antes de la formulación; evita salvedades y devoluciones para adaptar el contenido.
- Actualiza plantillas cada 4-5 años por cambios normativos: PGC ha tenido varias resoluciones ICAC (2013, 2016, 2020, 2021) que afectan al contenido mínimo obligatorio de la memoria; usa plantillas actualizadas.
- Guarda evidencia documental de cada nota: albaranes, contratos, escrituras, actas de Junta, dictámenes técnicos; el auditor las pedirá para verificar el contenido y en inspección Hacienda son la defensa técnica de las cifras.
Checklist final antes de formular la memoria
Antes de formular la memoria anual, verifica que: la Nota 1 (actividad) tiene todos los datos identificativos (denominación, CIF, forma jurídica, domicilio, CNAE, grupo, empleados); la Nota 2 (bases presentación) justifica imagen fiel y explica cambios de criterios contables si aplica; la Nota 3 (aplicación resultado) cumple art. 274 LSC (reserva legal 10% hasta 20% capital); la Nota 4 (normas valoración) documenta criterios específicos aplicados por tipo de activo/pasivo; la Nota 5 (inmovilizado) incluye tabla de movimientos con altas, bajas, amortización y deterioros; las Notas 6-7 (instrumentos financieros) desglosan por categoría contable y análisis de vencimientos; la Nota 8 (fondos propios) detalla composición capital y movimientos; la Nota 9 (situación fiscal) incluye conciliación resultado-base imponible y BINs pendientes; la Nota 10 (ingresos y gastos) desglosa cifra negocios por actividad y mercado geográfico; la Nota 11 (provisiones) documenta movimientos y contingencias; la Nota 12 (medio ambiente) documenta activos, gastos, provisiones si aplica; la Nota 13 (retribución consejo) detalla sueldos, dietas, variable, fondos pensiones (art. 217 LSC); la Nota 14 (partes vinculadas) documenta todas las operaciones (arts. 231 y 260.13 LSC · CRÍTICO); la Nota 15 (información relevante) incluye empleados por sexo, categoría, plan igualdad si aplica; la Nota 16 (hechos posteriores) declara ajustes o eventos significativos post-cierre; si aplica ERD, se documenta reserva nivelación (art. 105 LIS); si aplica NIIF, hay reconciliación PGC-IFRS explícita; si consolidada, el perímetro de consolidación está documentado por sociedad con método aplicable; se ha firmado por todos los administradores (art. 253.2 LSC); si auditoría obligatoria (art. 263 LSC), hay informe auditoría con firma electrónica cualificada del auditor ROAC; se deposita en Registro Mercantil antes del 30 julio del ejercicio siguiente (art. 279 LSC).
Preguntas frecuentes
¿Cuál es la diferencia entre memoria abreviada y normal?
Ambas cumplen el mismo objetivo (ampliar la información de las Cuentas Anuales) pero difieren en el número de notas y el nivel de detalle: Memoria abreviada PGC PYMES (RD 1515/2007) tiene 21 notas con contenido simplificado, aplicable a PYMES que cumplen los umbrales del art. 258 LSC (activo ≤4M · facturación ≤8M · empleados ≤50 durante 2 ejercicios consecutivos). No requiere ciertas notas del modelo normal (información por segmentos IFRS 8, ciertas notas de instrumentos derivados). Memoria normal completa PGC (RD 1514/2007) tiene 25 notas con desglose completo obligatorio para sociedades no PYME. Incluye notas adicionales de segmentos operativos, arrendamientos financieros IFRS 16, retribución detallada del Consejo, y notas específicas de valoración según categoría de instrumento financiero. Además, existe una memoria abreviada micropyme aún más simplificada (Norma 4ª Tercera Parte PGC PYMES) para microempresas con operativa simple sin complejidades financieras.
¿Es obligatoria la memoria si soy autónomo?
No. Los autónomos personas físicas en estimación directa (normal o simplificada) del IRPF no están obligados a formular memoria anual ni cuentas anuales; solo deben llevar los libros registro obligatorios del art. 68 Reglamento IRPF (RD 439/2007): libro registro de ventas e ingresos, libro registro de compras y gastos, libro registro de bienes de inversión y libro registro de provisiones de fondos y suplidos (solo profesionales). Sin embargo, los autónomos en estimación objetiva (módulos) están sujetos a libros específicos según la actividad. Los autónomos que constituyan una sociedad limitada unipersonal (SLU) sí están obligados a formular memoria anual (aunque en modelo abreviado o micropyme). Recomendación: si tu actividad crece más allá de 50-100K EUR anuales, evalúa constituir SLU para separar patrimonio personal y profesional, aunque implique llevar contabilidad mercantil y formular cuentas anuales.
¿Qué son las partes vinculadas y por qué son críticas?
Las partes vinculadas son (según IAS 24 y art. 231 LSC) personas o entidades relacionadas con la sociedad que pueden influir en sus decisiones económicas o beneficiarse de sus operaciones: sociedades del grupo (matriz, filiales, hermanas), sociedades asociadas (participación 20-50% con influencia significativa), administradores y sus familiares (cónyuge, ascendientes, descendientes), personas físicas con influencia significativa (accionistas ≥25%) y sus familias, alta dirección clave. Las operaciones con partes vinculadas se documentan obligatoriamente en la memoria (Nota 14) con: identificación de la parte, tipo de operación (compra/venta bienes o servicios, préstamos, arrendamientos, garantías, dividendos, adquisición-enajenación activos), importe y condiciones. Son críticas porque: (a) Hacienda las investiga en inspección para detectar precios no de mercado (art. 18 LIS · transfer pricing) y regularizar bases imponibles; (b) los auditores exigen documentación completa antes de emitir informe limpio; (c) los socios minoritarios pueden reclamar por operaciones abusivas (art. 232 LSC · deber lealtad). La omisión es la infracción más frecuente detectada en PYMES familiares.
¿Cuándo se deposita la memoria en el Registro Mercantil?
La memoria forma parte de las Cuentas Anuales que deben depositarse en el Registro Mercantil del domicilio social en el plazo máximo de 1 mes desde la aprobación por la Junta General ordinaria (art. 279 LSC). El proceso tiene tres plazos escalonados: (1) Formulación por los administradores: 3 meses tras cierre ejercicio (art. 253.1 LSC · normalmente antes del 31 marzo si cierre 31 diciembre); (2) Aprobación por Junta General: 6 meses tras cierre (art. 164 LSC · normalmente antes del 30 junio); (3) Depósito en Registro Mercantil: 1 mes desde aprobación Junta (art. 279 LSC · normalmente antes del 30 julio del ejercicio siguiente al cerrado). El depósito puede ser presencial o telemático (registradores.org · certificado digital). Documentación: instancia, certificado acuerdo Junta, cuentas anuales (Balance + P&G + ECPN + EFE + Memoria), informe gestión si obligatorio, informe auditoría si obligatorio. Incumplimiento: cierre de hoja registral (art. 282 LSC · impide inscribir cualquier acto), multa 1.200-60.000 EUR (art. 283 LSC) y sanciones ICAC 300-20.000 EUR.
¿Cuándo debo aplicar la reserva de nivelación ERD?
La reserva de nivelación de Empresas de Reducida Dimensión (ERD) del art. 105 Ley 27/2014 LIS permite a las sociedades que aplican el régimen ERD (cifra neta de negocios <10M EUR en el ejercicio anterior) minorar la base imponible del Impuesto sobre Sociedades hasta un 10% con máximo de 1 millón EUR anuales. La cantidad minorada se compensa con las bases imponibles negativas que se generen en los 5 años siguientes, o si no se generan pérdidas, se integra en la base imponible del quinto año. Requiere: (a) dotación efectiva de la reserva de nivelación en el balance por el importe minorado (patrimonio neto); (b) mención explícita en la memoria con indicación del importe, ejercicio de dotación y ejercicios pendientes; (c) movimientos posteriores documentados cuando se aplique. Es un beneficio fiscal temporal (diferimiento del IS) que mejora la caja del ejercicio actual. La omisión de documentación en balance y memoria puede generar regularización en inspección Hacienda con recargo por ingreso extemporáneo del IS diferido.
¿Funcionan estas plantillas en Google Docs y LibreOffice Writer?
Sí. Sube el .docx a Google Drive y ábrelo con Google Docs; las 21-25 notas canónicas del PGC se conservan. En LibreOffice Writer también funciona sin problemas. En Microsoft Word 2016 o posterior es donde mejor se respeta el diseño original con la maquetación de la cabecera. Para asesorías fiscales y departamentos financieros que gestionan múltiples memorias, conviene combinar estas plantillas Word con software especializado (Sage 200, A3ECO, ContaSOL, Contasimple, Holded, Odoo, SAP Business One, Microsoft Dynamics 365 BC, NetSuite) que autogeneran la memoria desde el mayor y facilitan el depósito telemático en Registro Mercantil vía Colegio de Registradores (registradores.org). La automatización reduce el tiempo de formulación de días a horas y elimina errores de transcripción.