
El cierre contable en Word es el proceso por el que una empresa regulariza sus registros contables al final del ejercicio para determinar el resultado del año y formular las cuentas anuales obligatorias. Su régimen jurídico está en el Plan General de Contabilidad (PGC · RD 1514/2007) y en el PGC de PYMES (RD 1515/2007), en los artículos 25-49 del Código de Comercio, en los artículos 253-284 de la Ley de Sociedades de Capital (RDLeg 1/2010 · formulación, aprobación y depósito), en la Ley 27/2014 del Impuesto sobre Sociedades (LIS), en el RD 1777/2004 Reglamento IS (tablas amortización), en la Ley 22/2015 de Auditoría, y para grupos cotizados en las NIIF/IFRS con IAS 1 e IAS 10 (hechos posteriores).
Estas seis plantillas en Word cubren los casos más habituales: checklist PYME de 8 fases con calendario para asegurar que no se olvide ninguna tarea; cierre normal con auditoría coordinado con Big Four; cierre fiscal focus IS con conciliación resultado-base imponible, BINs (art. 26 LIS), deducciones (I+D+i art. 35 · empleo · cine), tipos impositivos y presentación modelo 200; cierre consolidado de grupo con coordinación matriz-filiales, reporting package deadlines y consolidation team review; cierre simplificado autónomo IRPF con libros registro, amortización simplificada, 5% adicional gastos y modelo 100; y cierre bilingüe español + inglés con fast close en 5 días hábiles (WD 5 close) para filiales de multinacionales y empresas Pre-IPO.
Cada plantilla es un archivo .docx editable en A4 vertical con las 8 fases canónicas del cierre: F1 Preparación pre-cierre (nov-dic · inventario físico, arqueo caja, circularización clientes/proveedores, confirmaciones bancarias); F2 Ajustes de regularización (enero · amortización RD 1777/2004, deterioro activos, provisiones grupos 14-49); F3 Periodificaciones ingresos y gastos (enero · grupos 480/485/567/568); F4 IVA regularización (enero · modelo 390, prorrata, bienes inversión art. 107 Ley 37/1992); F5 Impuesto Sociedades (feb-jul · conciliación resultado-base imponible, BINs, deducciones, tipos, modelo 200 antes 25 julio); F6 Formulación cuentas anuales (marzo · Balance, P&G, ECPN, EFE, Memoria, informe gestión, EINF si obligatoria · plazo 3 meses art. 253.1 LSC); F7 Auditoría (enero-marzo si obligatoria art. 263 LSC · fieldwork, management letter, informe con opinión); F8 Aprobación y depósito (junio-julio · Junta General art. 164 · depósito Registro Mercantil art. 279 antes 30 julio).
Más abajo te explicamos qué modelo elegir según el tipo de empresa, cómo ejecutar cada fase del cierre con las referencias legales correctas, qué errores generan reformulaciones o salvedades del auditor (no hacer inventario físico, ignorar circularizaciones, olvidar periodificaciones, aplicar mal amortización acelerada ERD) y qué buenas prácticas siguen los departamentos financieros que cierran en 5 días hábiles y depositan cuentas anuales sin defectos formales antes del 30 de julio.
Contenido del artículo
6 plantillas de cierre contable en Word conformes al PGC + LIS
Cada modelo está optimizado para A4 vertical conforme al PGC RD 1514/2007, LSC arts. 253-284, Ley 27/2014 LIS y NIIF/IFRS.
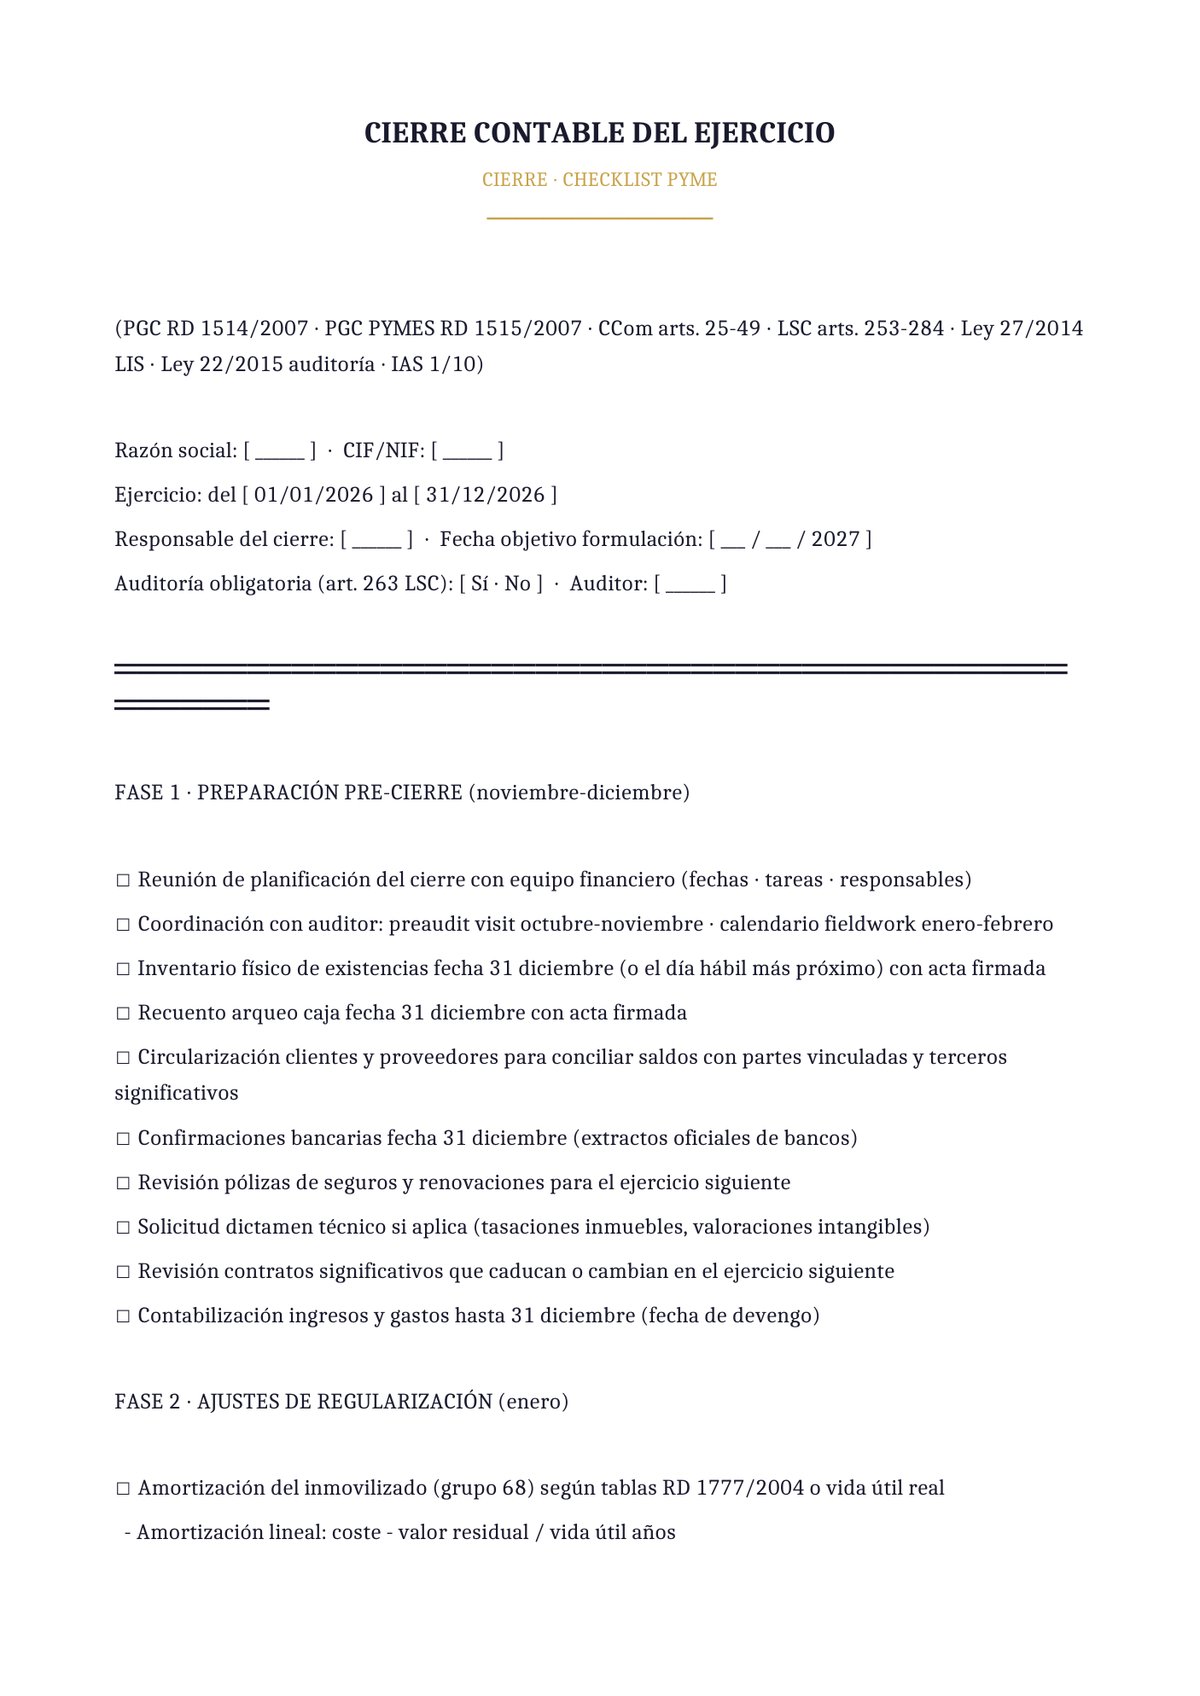
Cierre contable checklist PYME
Cierre contable checklist PYME con tipografía serif Cambria en formato clásico. Modelo de proceso paso a paso para PYMES que formulan cuentas anuales abreviadas conforme al PGC PYMES (RD 1515/2007). Estructura de 8 fases: (1) preparación pre-cierre, (2) ajustes de regularización (amortización, deterioro, provisiones), (3) periodificaciones ingresos y gastos, (4) IVA regularización, (5) IS del ejercicio, (6) formulación cuentas anuales, (7) aprobación Junta General y (8) depósito Registro Mercantil antes del 30 julio.
- Cuándo usarla: pymes y micropymes que formulan cuentas abreviadas (activo ≤4M · facturación ≤8M · empleados ≤50 art. 258 LSC), asesorías fiscales que gestionan cierres de sus clientes y responsables financieros que quieren asegurar que no se les olvida ninguna tarea crítica.
- Recomendación: empieza el cierre el 1 de enero del ejercicio siguiente al cerrado con una reunión de planificación de tareas y fechas límite, no en marzo cuando ya no hay tiempo; los cierres improvisados en última semana producen errores materiales que generan reformulaciones costosas y salvedades del auditor.
Tamaño: 41.0 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
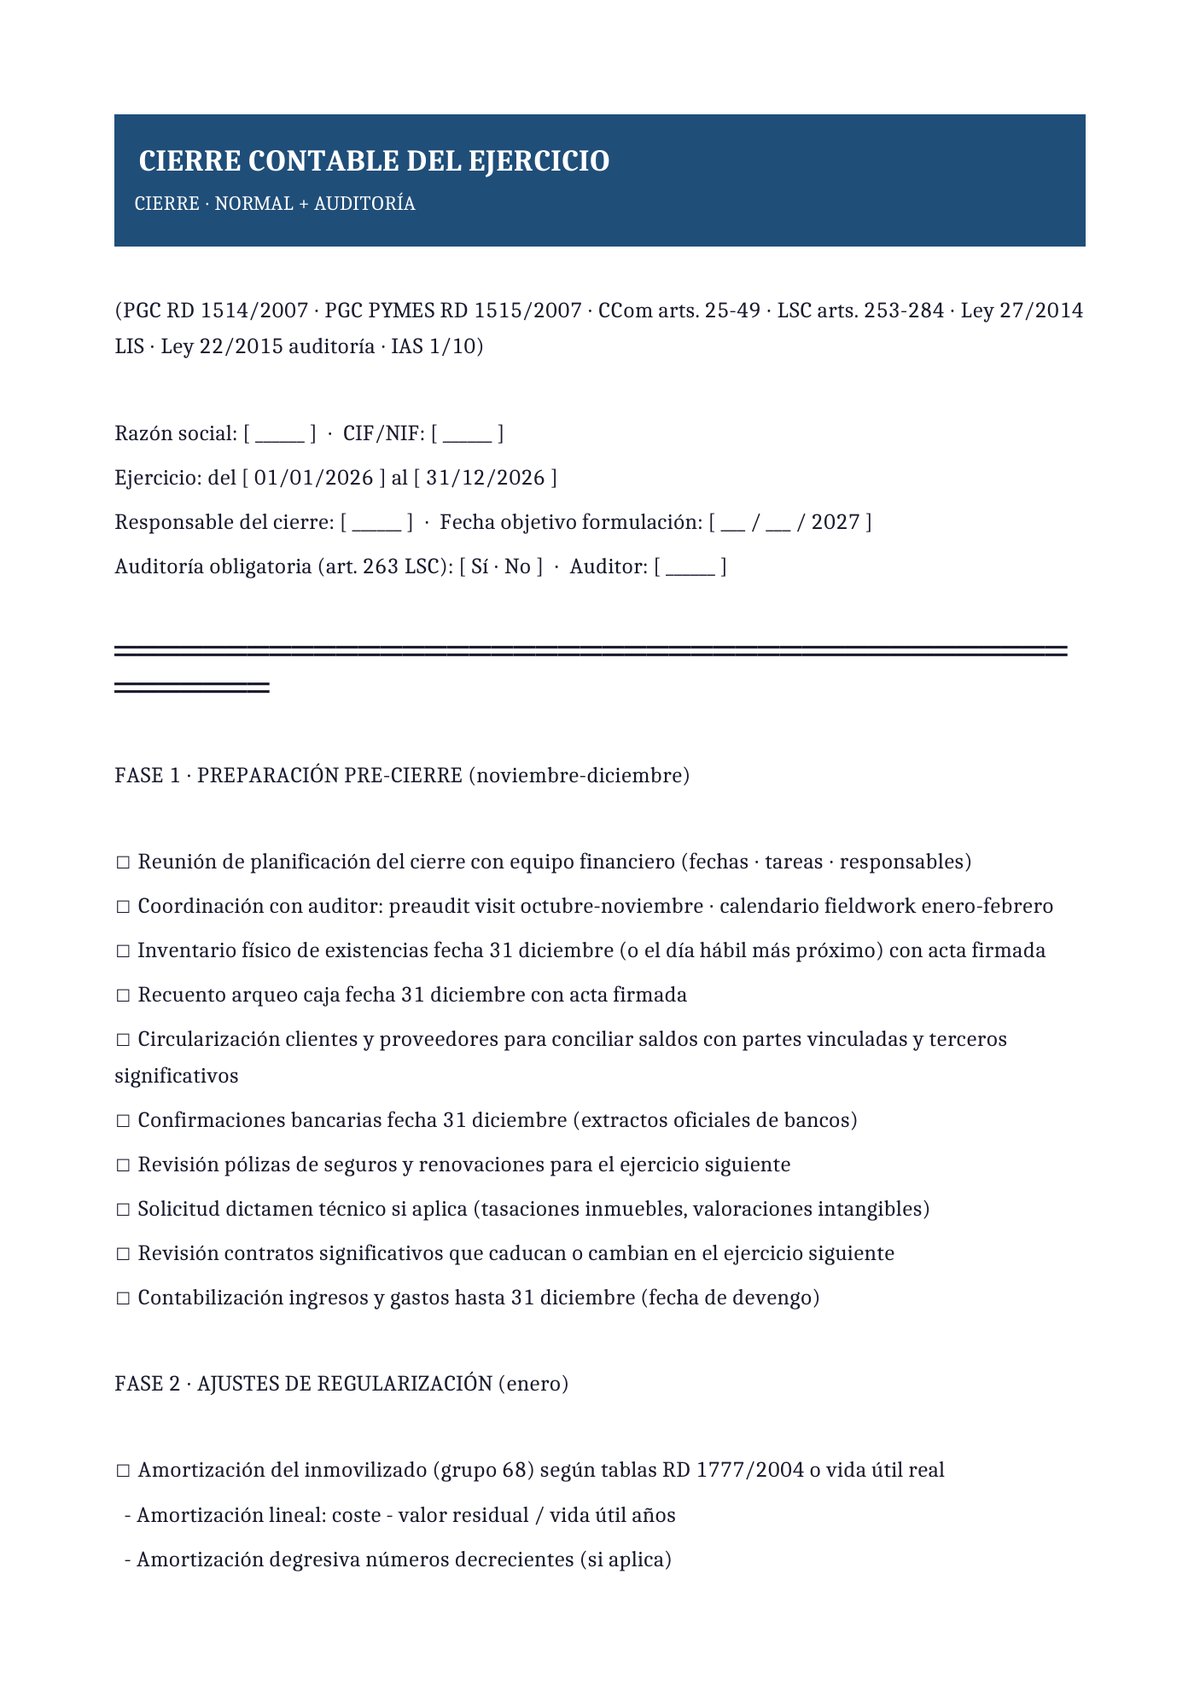
Cierre contable normal con auditoría
Cierre contable normal con auditoría en sans serif (Calibri 11 pt). Modelo estándar para sociedades no PYME conforme al PGC (RD 1514/2007) con planificación de auditoría obligatoria (art. 263 LSC). Incluye calendario coordinado con el auditor: preaudit visit (octubre-noviembre), stock count observation (31 diciembre), fieldwork (enero-febrero), management letter, informe auditoría con opinión (limpia · con salvedades · desfavorable · denegación), formulación cuentas anuales, aprobación por Junta y depósito con informe auditoría en Registro Mercantil.
- Cuándo usarla: sociedades medianas y grandes que superan los umbrales de auditoría del art. 263 LSC (activo >2,85M · facturación >5,7M · empleados >50 durante 2 años consecutivos), sociedades cotizadas y filiales de multinacionales con auditoría exigida por matriz.
- Recomendación: coordina con el auditor un pre-audit visit en octubre-noviembre para revisar áreas de riesgo, ajustes propuestos y prepararse el fieldwork; los cierres coordinados con auditor terminan en tiempo con informe limpio, mientras que los descoordinados generan retrasos, informes con salvedades y sobrecostes de auditoría por horas adicionales.
Tamaño: 41.0 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
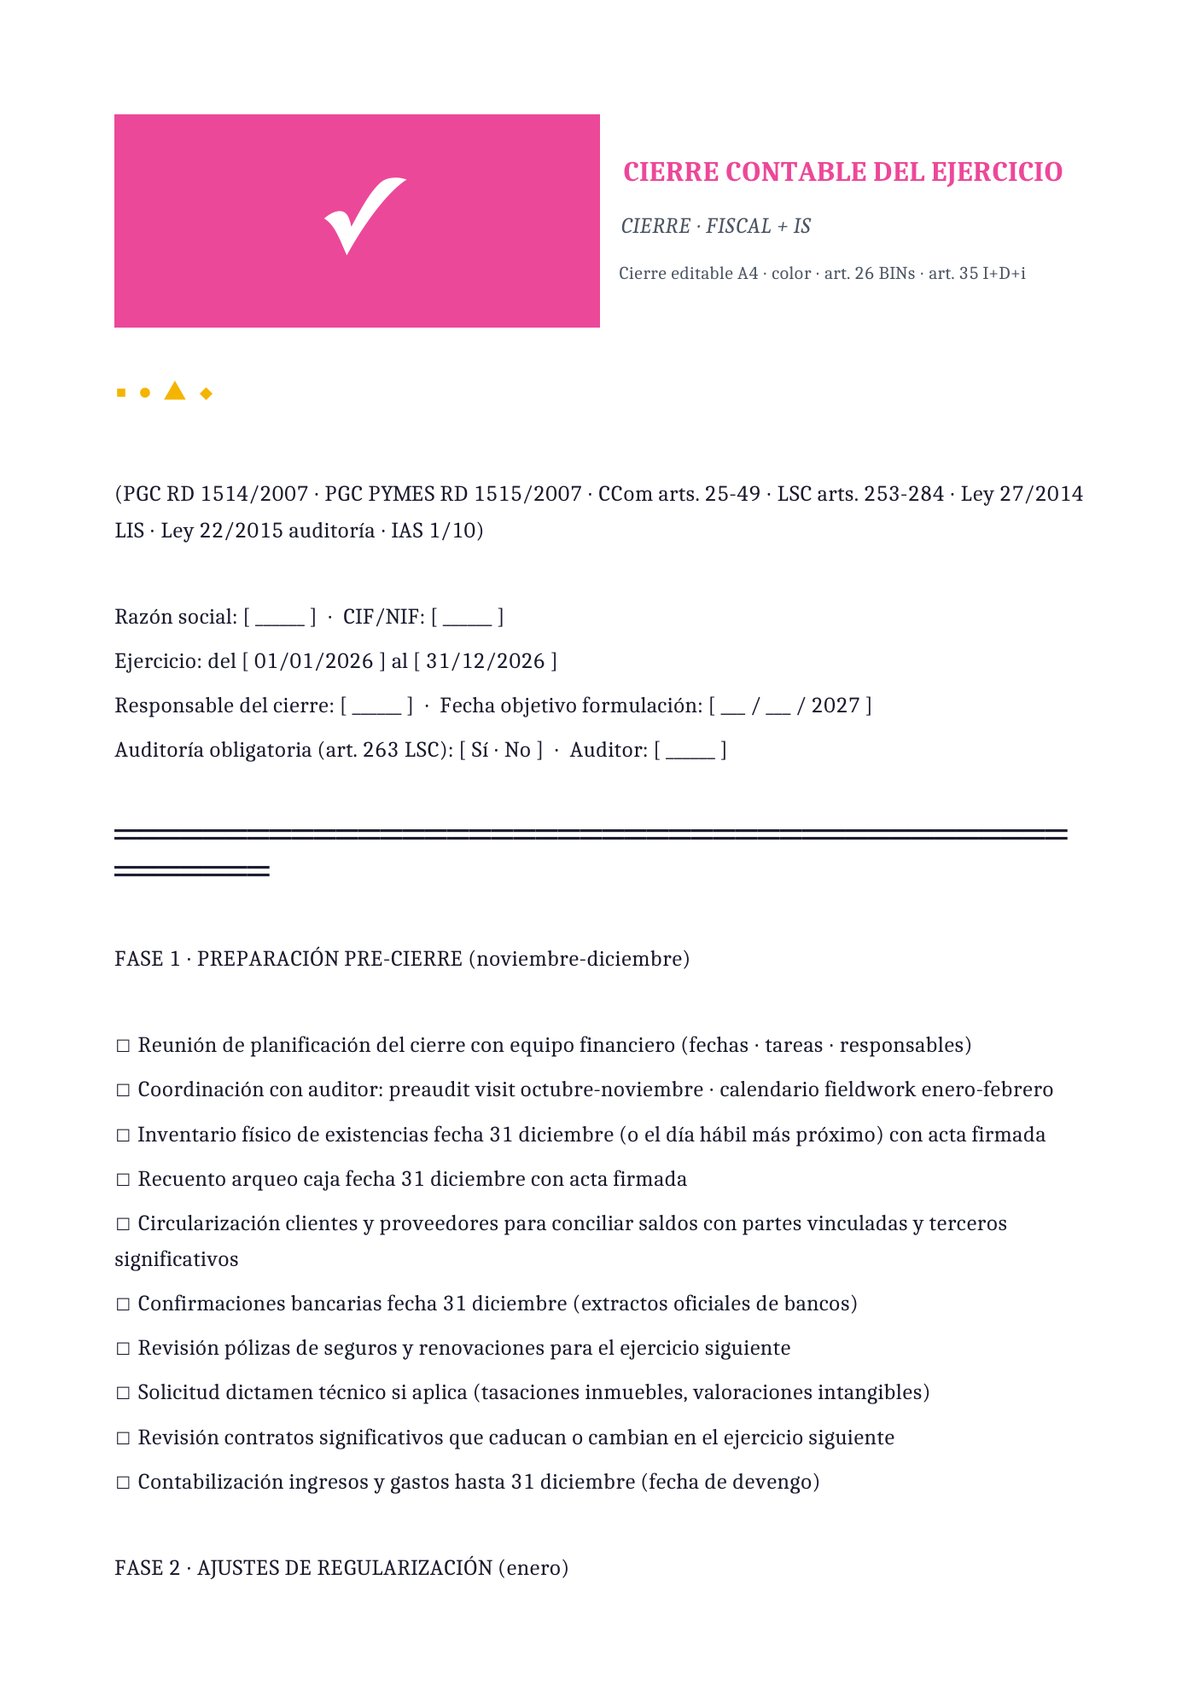
Cierre contable fiscal + Impuesto Sociedades
Cierre fiscal + IS con acento de color. Modelo enfocado en la liquidación del Impuesto sobre Sociedades (IS) conforme a la Ley 27/2014 y al RD 1777/2004 Reglamento IS. Incluye conciliación resultado contable – base imponible con: diferencias permanentes (gastos no deducibles, ingresos exentos, dividendos), diferencias temporarias (deducibles e imponibles con impuesto diferido IAS 12), compensación bases imponibles negativas (art. 26 LIS · sin límite temporal desde 2015), deducciones (I+D+i art. 35 LIS, empleo, creación empleo trabajadores discapacidad, producciones cinematográficas), tipo impositivo (25% general · 15% nuevas sociedades primeros 2 años · 10% cooperativas · 1% SICAV · 0% SOCIMIs cumpliendo requisitos).
- Cuándo usarla: asesorías fiscales especializadas en IS, responsables fiscales corporativos, empresas con estructura fiscal compleja (grupo consolidación fiscal · art. 55 LIS · operaciones vinculadas · precios transferencia art. 18 LIS), y empresas con deducciones significativas (I+D+i, cine, creación empleo).
- Recomendación: prepara el cierre fiscal antes del 25 de julio (plazo declaración IS en régimen general · 30 días siguientes si SICAV/cooperativas): el modelo 200 debe presentarse antes de prescripción y el pago se hace por domiciliación (23-25 julio) o transferencia. Retrasar el cierre fiscal genera recargos por presentación fuera de plazo (5-20% + intereses) y elimina la posibilidad de aplicar deducciones si vence el plazo.
Tamaño: 41.1 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
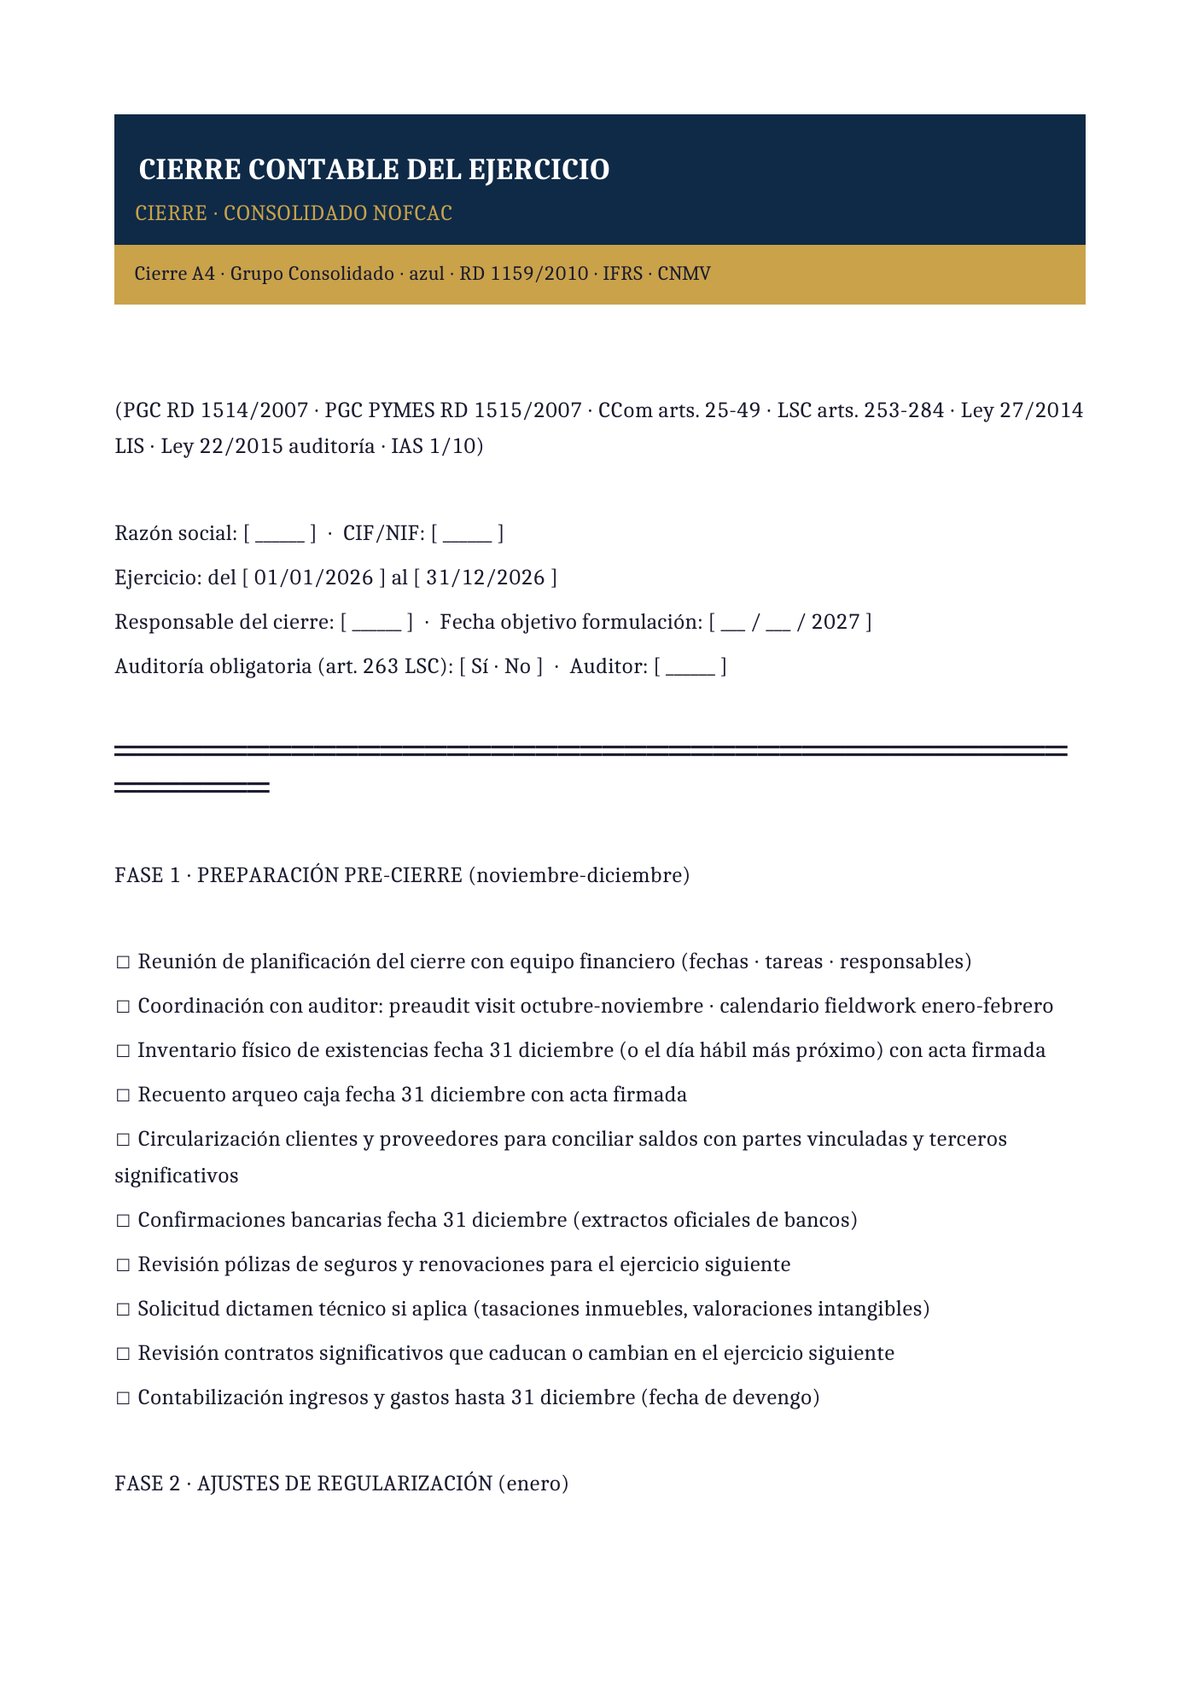
Cierre contable consolidado (grupo · NOFCAC)
Cierre consolidado grupo ejecutivo con banner azul institucional. Modelo específico para grupos empresariales que formulan cuentas anuales consolidadas conforme al RD 1159/2010 (NOFCAC) o NIIF/IFRS. Calendario coordinado matriz-filiales: reporting package deadlines (closing pack instructions octubre · roll-up date fija · 15-20 días después del cierre individual de filiales), consolidation team review, eliminaciones intragrupo, reconciliaciones intercompany, adquisiciones/desinversiones filiales (IFRS 3), diferencias de conversión IAS 21, participaciones minoritarias, y reporting consolidado al Consejo de Administración y al mercado (si cotizada · CNMV).
- Cuándo usarla: grupos empresariales matrices españolas y extranjeras que consolidan cuentas de sus filiales, multinacionales cotizadas en mercados regulados UE (obligadas NIIF por Reglamento CE 1606/2002), Big Four (Deloitte, PwC, EY, KPMG) que auditan consolidaciones y asesores en M&A y reorganizaciones societarias.
- Recomendación: establece un roll-up date fijo 15-20 días después del cierre individual de filiales (por ejemplo, cierre filiales 31 diciembre · reporting package deadline 20 enero · consolidation team review 21-31 enero); sin roll-up date fijo, las filiales retrasan y el equipo de consolidación no puede cerrar en tiempo, generando publicación tardía de resultados al mercado.
Tamaño: 41.2 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
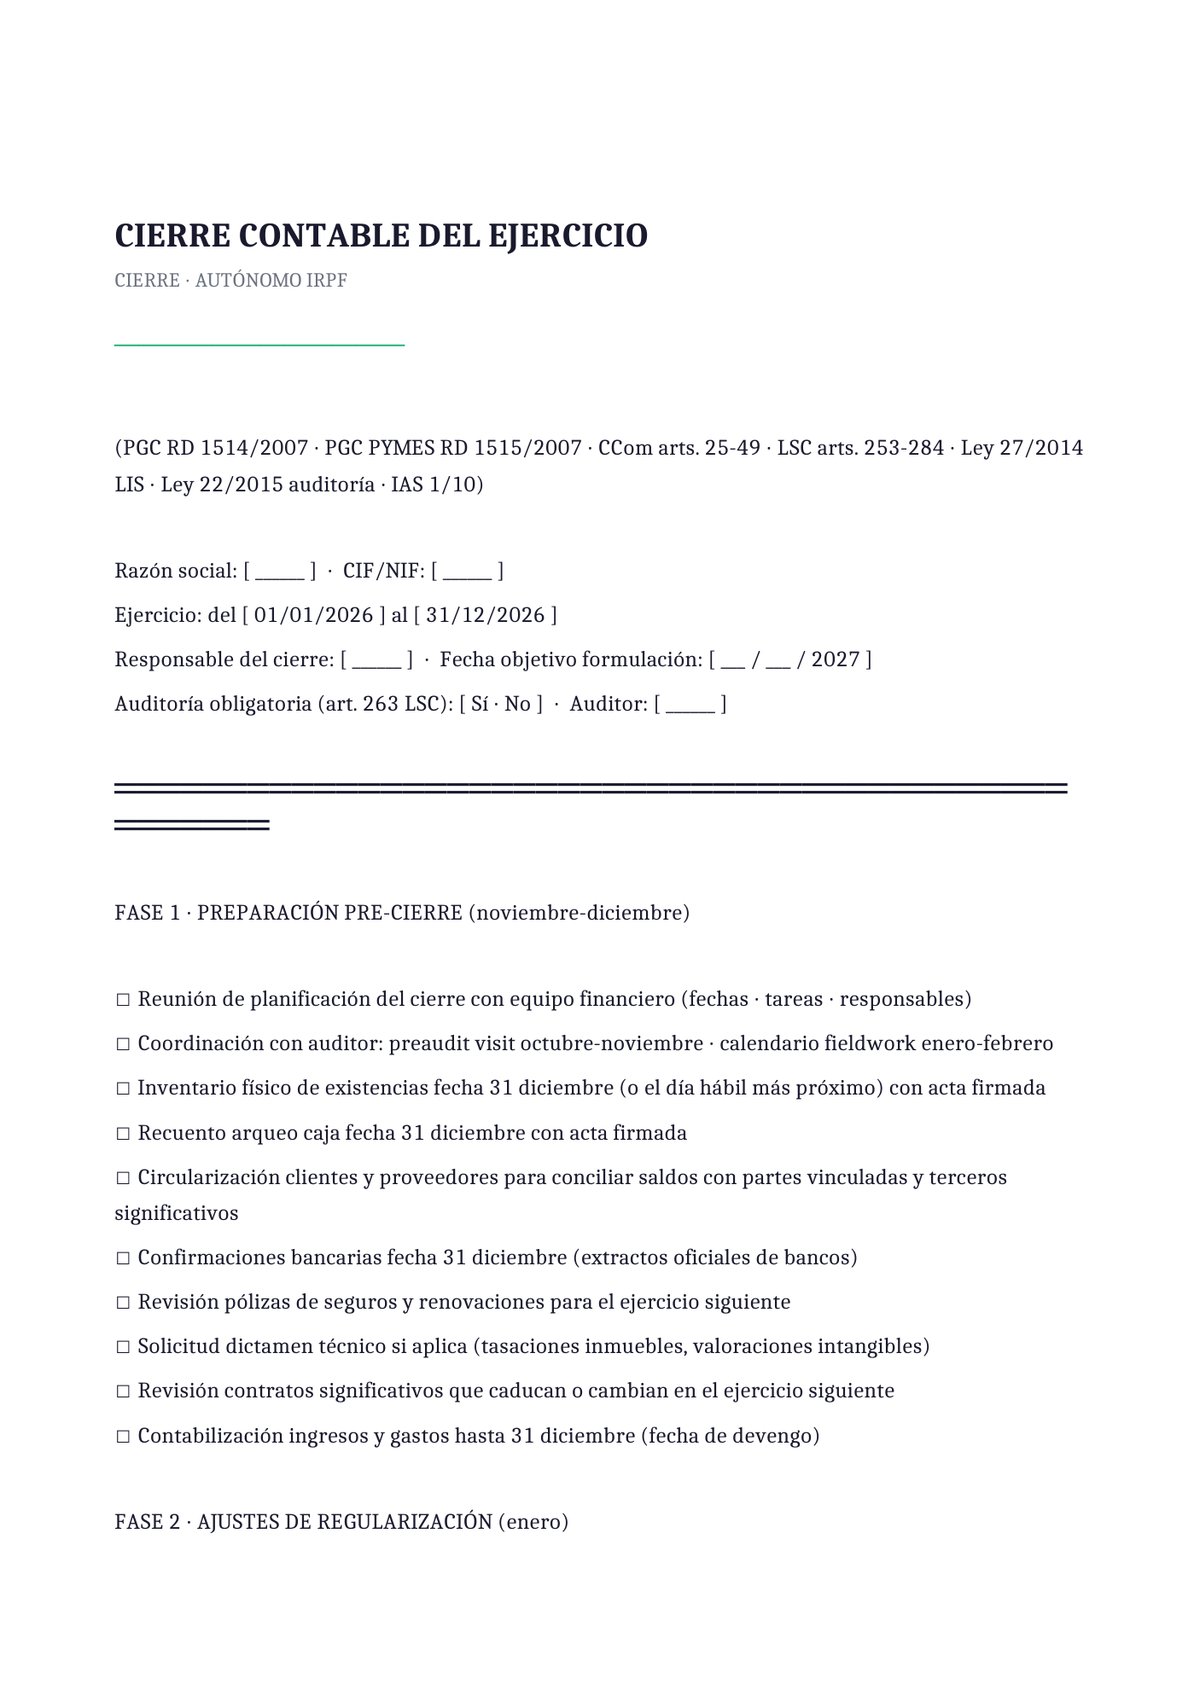
Cierre contable simplificado autónomo IRPF
Cierre simplificado autónomo IRPF con composición minimalista. Modelo específico para autónomos personas físicas en estimación directa simplificada del IRPF (art. 30 Ley 35/2006 y art. 31 RD 439/2007). Estructura de cierre reducida: cuadre libro ventas e ingresos, cuadre libro compras y gastos, amortización bienes de inversión aplicando tablas simplificadas, cálculo 5% adicional gastos difícil justificación (máximo 2.000 EUR/año), estimación retención IRPF y declaración renta (modelo 100) antes del 30 junio del ejercicio siguiente.
- Cuándo usarla: autónomos personas físicas en estimación directa simplificada del IRPF (facturación anual <600.000 EUR), freelancers profesionales con actividad económica regular, y microempresas societarias con operativa muy simple sin auditoría ni consolidación.
- Recomendación: calcula el resultado neto de actividad económica antes de aplicar el 5% adicional de gastos difícil justificación y compara con las declaraciones trimestrales de IRPF (modelo 130 pagos fraccionados 20% del rendimiento neto) para verificar si has pagado de más o de menos; el ajuste se regulariza en la declaración anual (modelo 100).
Tamaño: 40.8 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
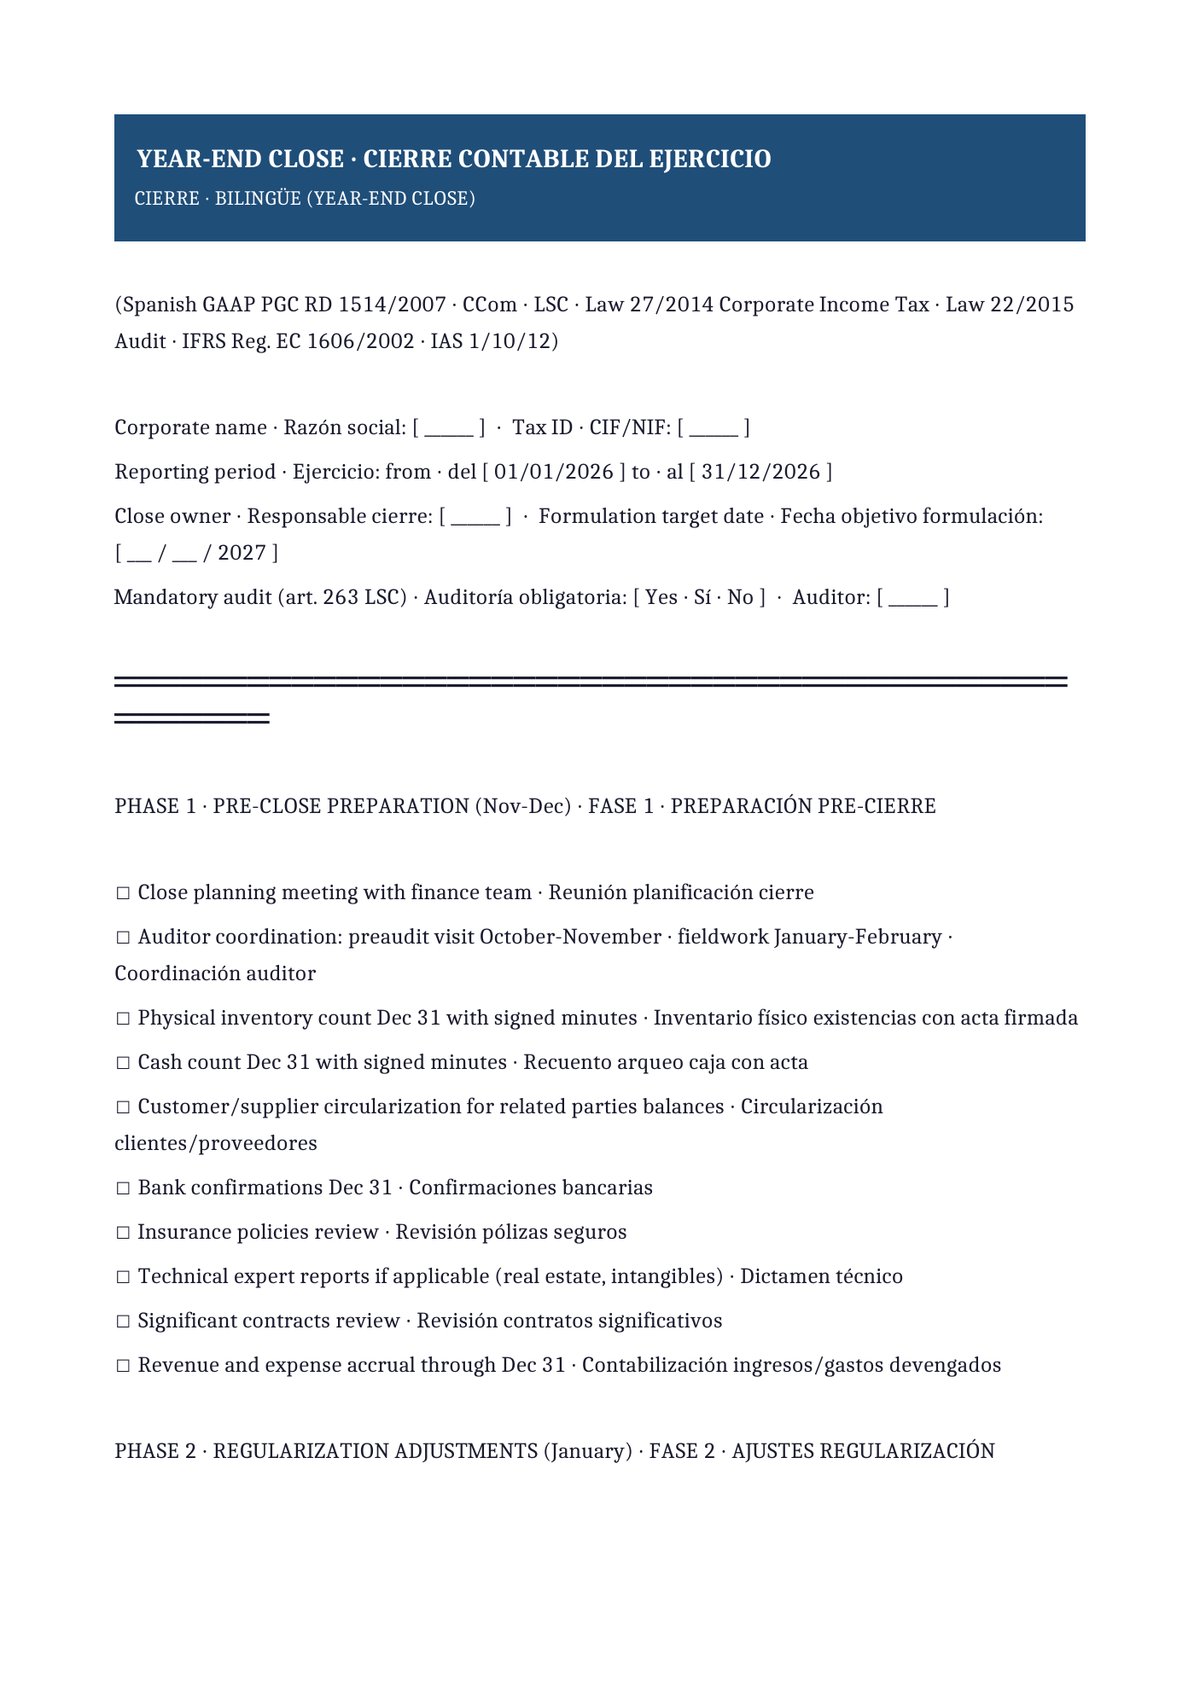
Cierre contable bilingüe (ES + EN · year-end close)
Cierre bilingüe español + inglés (year-end close) conforme a IFRS. Modelo para reporting a matrices internacionales, filiales de multinacionales en España que reportan a HQ, inversores extranjeros que exigen cierre auditado antes de ampliación de capital, y empresas Pre-IPO que preparan documentación S-1 (EEUU) o prospecto UE (ESMA). Incluye calendario coordinado matriz-filial (closing pack instructions in English), fast close prácticas (working day 5 · WD 5 close – 5 días hábiles tras cierre para grupos avanzados), reporting KPIs a HQ (revenue, EBITDA, EBIT, net income, cash, working capital, headcount) y year-end audit adjustments coordinados con auditor Big Four.
- Cuándo usarla: filiales españolas de multinacionales, startups en ronda internacional Serie A/B/C, empresas Pre-IPO, y asesorías internacionales con clientes expat/inpat que exigen cierre mensual/trimestral/anual reportado en inglés a matriz.
- Recomendación: implementa fast close en 5 días hábiles (WD 5 close) como estándar de grupos avanzados: día 1 pre-close checklist, día 2 cierre operacional (ventas, compras, personal), día 3 ajustes y periodificaciones, día 4 revisión y consolidación, día 5 reporting a HQ. Coordina con auditor calendarios de hard-close (trimestre) vs soft-close (mes) para optimizar recursos.
Tamaño: 41.0 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
Qué modelo de cierre elegir según el tipo de empresa
El tamaño, forma jurídica y complejidad determinan cuál de las 6 plantillas usar:
- Si eres PYME que formula abreviado: usa la plantilla #01 (checklist PYME) con 8 fases y calendario integrado.
- Si eres sociedad no PYME con auditoría: usa la plantilla #02 (normal con auditoría) coordinada con Big Four y calendario fieldwork.
- Si tu foco es la liquidación fiscal del IS: usa la plantilla #03 (fiscal + IS) con conciliación, BINs, deducciones y modelo 200.
- Si eres matriz de grupo consolidable: usa la plantilla #04 (consolidado NOFCAC) con reporting packages y calendario matriz-filiales.
- Si eres autónomo persona física: usa la plantilla #05 (autónomo IRPF) con libros registro y modelo 100.
- Si reportas a matriz internacional o eres Pre-IPO: usa la plantilla #06 (bilingüe year-end close) con fast close WD 5 en inglés.
Cómo ejecutar el cierre contable paso a paso
- Selecciona el modelo según tamaño y complejidad: PYME abreviado, normal con auditoría, fiscal, consolidado, autónomo o bilingüe.
- Descarga el
.docxy ábrelo en Word, Google Docs o LibreOffice Writer. - Planifica el cierre en noviembre-diciembre: reunión con equipo financiero, coordinación auditor, calendario tareas y responsables.
- Ejecuta la Fase 1 (preparación pre-cierre): inventario físico 31 diciembre con acta, arqueo caja, circularización, confirmaciones bancarias.
- Aplica ajustes de regularización (Fase 2): amortización RD 1777/2004, deterioros, provisiones grupos 14-49.
- Periodifica ingresos y gastos (Fase 3): grupo 480 gastos anticipados, 485 ingresos anticipados, 567 devengados no cobrados, 568 devengados no pagados.
- Regulariza IVA (Fase 4): cuadre IVA repercutido/soportado, modelo 390 antes 30 enero, prorrata definitiva, bienes inversión.
- Liquida IS (Fase 5): conciliación resultado contable-base imponible, BINs (art. 26 LIS), deducciones, tipo (25% general · 15% nuevas · 23% micro), modelo 200 antes 25 julio.
- Formula cuentas anuales (Fase 6): Balance + P&G + ECPN + EFE + Memoria antes 31 marzo (art. 253.1 LSC).
- Coordina auditoría si obligatoria (Fase 7): fieldwork enero-febrero, management letter, informe con opinión limpia.
- Aprueba en Junta y deposita en Registro (Fase 8): Junta General antes 30 junio (art. 164 LSC), depósito antes 30 julio (art. 279 LSC).
Errores frecuentes que generan reformulaciones
- No hacer inventario físico 31 diciembre: la existencia final del balance debe coincidir con recuento físico; sin acta firmada, hay presunción de error y salvedades del auditor.
- No conciliar cuentas bancarias 31 diciembre: efectos en camino, cheques emitidos no cobrados, cargos pendientes producen saldos 572 incorrectos.
- Olvidar periodificaciones: alquileres, seguros pagados anualmente, suscripciones cobradas por adelantado deben periodificarse; su omisión distorsiona el resultado del ejercicio.
- Aplicar mal amortización acelerada ERD (art. 102 LIS): solo si cifra negocios <10M · doble tabla RD 1777/2004 · con obligación de continuar hasta amortización completa.
- No aplicar reserva de capitalización o nivelación ERD: son beneficios fiscales del IS (arts. 25 y 105 LIS) que reducen la cuota; olvidarlos genera IS de más innecesariamente.
- Formular fuera del plazo 3 meses tras cierre: incumple art. 253.1 LSC · aunque no invalida las cuentas, es requisito para el depósito en plazo.
- No depositar antes del 30 julio: art. 279 LSC · genera cierre de hoja registral (art. 282) y multa 1.200-60.000 EUR (art. 283).
- Presentar IS modelo 200 fuera de plazo: 25 julio (o 30 días siguientes al plazo declaración cooperativas/SICAV) · recargos 5-20% + intereses.
- No documentar operaciones vinculadas art. 18 LIS: master file + local file + CbCR si grupo internacional · sanciones 10.000-1.000.000 EUR (art. 18.13 LIS).
- Aplicar tipo impositivo incorrecto: 15% nuevas sociedades solo primeros 2 años con beneficios · 23% microempresas solo <1M facturación · confundirlos genera regularización Hacienda.
Buenas prácticas del departamento financiero
- Implementa fast close en 5 días hábiles (WD 5 close): día 1 pre-close · día 2 cierre operacional · día 3 ajustes · día 4 revisión · día 5 reporting. Estándar de grupos avanzados.
- Automatiza cierre desde ERP: SAP, Oracle, Sage 200, A3ECO, ContaSOL, Holded, Odoo, NetSuite, Microsoft Dynamics 365 BC generan asientos de regularización, cuadres y cuentas anuales automáticamente.
- Contrata pre-audit visit octubre-noviembre: revisar áreas de riesgo, ajustes propuestos, calendario fieldwork y estimación honorarios.
- Documenta beneficios fiscales aplicados: reserva capitalización (art. 25 LIS · 10% incremento fondos propios · 15% ERD), reserva nivelación (art. 105 LIS · 10% base 5 años), deducción I+D+i (art. 35 LIS).
- Deposita telemáticamente vía registradores.org: certificado digital · más rápido que papel · acuse recepción · pago tasa 27-60 EUR.
Checklist final antes de depositar en Registro Mercantil
Antes de cerrar el ejercicio contable, verifica que: la Fase 1 (pre-cierre) está completa con inventario físico firmado, arqueo caja, circularización clientes/proveedores, confirmaciones bancarias 31 diciembre; la Fase 2 (ajustes) incluye amortización RD 1777/2004, deterioros grupos 69-79, provisiones grupos 14-49; la Fase 3 (periodificaciones) documenta grupos 480/485/567/568; la Fase 4 (IVA) presenta modelo 390 antes 30 enero, prorrata definitiva, bienes inversión seguimiento 5-10 años (art. 107 Ley 37/1992); la Fase 5 (IS) tiene conciliación resultado-base imponible, BINs compensadas (art. 26 LIS), deducciones aplicadas (arts. 35-39), tipo correcto aplicado (25% general · 15% nuevas · 23% micro), modelo 200 presentado antes 25 julio, modelo 220 grupo si consolidación fiscal; la Fase 6 (formulación) incluye Balance + P&G + ECPN + EFE (solo modelo normal) + Memoria (21/25 notas) + informe gestión + EINF si obligatoria; la Fase 7 (auditoría si obligatoria art. 263 LSC) tiene fieldwork completado, management letter, informe con opinión (limpia/salvedades/desfavorable/denegación), firma electrónica cualificada eIDAS auditor ROAC; la Fase 8 (aprobación y depósito) incluye Junta General ordinaria antes 30 junio (art. 164 LSC), certificación acuerdos, depósito Registro Mercantil antes 30 julio (art. 279 LSC · telemático vía registradores.org · tasa 27-60 EUR); verificación final: Balance cuadra (Activo = PN + Pasivo), Resultado ejercicio coincide Balance-P&G, EFE cuadra con variación efectivo Balance, aplicación resultado respeta reserva legal (art. 274 LSC), patrimonio no es <50% capital (no causa disolución art. 363 LSC), todos administradores firmaron (art. 253.2 LSC), BORME publicado.
Preguntas frecuentes
¿Cuáles son las 8 fases canónicas del cierre contable?
Fase 1 · Preparación pre-cierre (noviembre-diciembre): reunión planificación, coordinación auditor, inventario físico 31 diciembre, arqueo caja, circularización clientes/proveedores, confirmaciones bancarias. Fase 2 · Ajustes de regularización (enero): amortización según RD 1777/2004, deterioros grupos 69-79, provisiones grupos 14-49. Fase 3 · Periodificaciones (enero): ingresos anticipados (485), gastos anticipados (480), devengados no cobrados (567), devengados no pagados (568). Fase 4 · IVA regularización (enero): modelo 390 antes 30 enero, prorrata definitiva, bienes inversión. Fase 5 · Impuesto Sociedades (febrero-julio): conciliación resultado-base imponible, BINs, deducciones, modelo 200 antes 25 julio. Fase 6 · Formulación cuentas anuales (marzo · plazo 3 meses art. 253.1 LSC): Balance, P&G, ECPN, EFE, Memoria. Fase 7 · Auditoría (enero-marzo si obligatoria): fieldwork, informe con opinión. Fase 8 · Aprobación y depósito (junio-julio): Junta antes 30 junio, depósito Registro antes 30 julio.
¿Cuándo debo presentar el modelo 200 del IS?
El modelo 200 (Impuesto sobre Sociedades) se presenta en el plazo de 25 días naturales siguientes a los 6 meses posteriores al cierre del ejercicio, es decir: para ejercicios coincidentes con el año natural (cierre 31 diciembre) el plazo es del 1 al 25 de julio del ejercicio siguiente (con posibilidad de pago aplazado por domiciliación bancaria si se presenta entre el 1 y el 20 de julio). Para ejercicios con cierre distinto, el plazo se adapta manteniendo la ventana de 25 días tras 6 meses del cierre. Los pagos fraccionados a cuenta (modelo 202) se realizan en 3 momentos del año: abril, octubre y diciembre. La presentación fuera de plazo genera recargos: 5% si presenta antes de 3 meses, 10% entre 3-6 meses, 15% entre 6-12 meses, 20% tras 12 meses + intereses de demora. Las cooperativas y SICAV tienen plazos específicos. Grupos de consolidación fiscal (art. 55 LIS) presentan modelo 220 en el mismo plazo. El pago se puede aplazar o fraccionar con garantía (art. 65 LGT).
¿Cómo se hace la conciliación resultado contable – base imponible?
La conciliación resultado contable – base imponible del IS se estructura en 4 pasos: (1) Resultado contable antes de impuestos (EBT · P&G apartado A.3); (2) +/- Diferencias permanentes que nunca se compensan (gastos no deducibles según art. 15 LIS: multas y sanciones, donativos no acogidos a Ley 49/2002, gastos vinculados a operaciones ilícitas, gastos por servicios en paraísos fiscales; ingresos exentos: dividendos exentos art. 21 LIS 5% con requisitos, rentas exentas art. 22 LIS, primas amortización valores tesoro); (3) +/- Diferencias temporarias que revierten en futuro con impuesto diferido IAS 12 (deducibles: contable > fiscal amortización, provisiones no deducibles fiscalmente hasta materialización, deterioros no deducibles; imponibles: fiscal > contable amortización, libertad amortización RDL 5/2020 y RD-ley 6/2022, ERD art. 102 LIS doble tabla amortización acelerada); (4) – Bases imponibles negativas ejercicios anteriores (art. 26 LIS sin límite temporal desde 2015, con límite 70% base positiva ejercicio si ingresos >1M · 50% >20M · 25% >60M) = Base imponible del ejercicio. Después se aplica el tipo impositivo (25%/15%/23%/otros), se restan deducciones (arts. 35-39 LIS) y retenciones/pagos a cuenta para llegar a la cuota líquida a ingresar o devolver.
¿Qué tipos impositivos aplica el IS?
El tipo general del IS es del 25% (art. 29 Ley 27/2014 LIS). Existen tipos especiales: 15% para entidades de nueva creación en el primer ejercicio con beneficios y el siguiente (art. 29.1 LIS · siempre que no realicen actividad económica previamente por vinculados); 23% para microempresas con cifra neta de negocios <1 millón EUR desde 2023 (art. 29.1 LIS modif. Ley 31/2022 · Presupuestos Generales 2023); 20% para cooperativas fiscalmente protegidas (Ley 20/1990); 10% para asociaciones y fundaciones acogidas a Ley 49/2002 sobre actividades no exentas; 1% para SICAV (Sociedades de Inversión de Capital Variable) cumpliendo requisitos de participaciones múltiples y patrimonio mínimo; 0% para SOCIMI (Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario) cumpliendo requisitos de distribución dividendos 80-100% y periodo mínimo tenencia inmuebles 3 años; 30% para entidades de crédito y grupos petroleros (art. 29.6 LIS). Los tipos aplicables se determinan al 31 de diciembre del ejercicio.
¿Cuál es el calendario mensual/trimestral obligatorio para autónomos y PYMES?
Autónomos IRPF estimación directa: modelo 130 (pagos fraccionados IRPF · trimestral · 20% rendimiento neto acumulado · plazos 1-20 abril/julio/octubre y 1-30 enero); modelo 303 (IVA trimestral · plazos idénticos); modelo 100 (declaración anual IRPF · abril-junio del ejercicio siguiente); modelo 190 (resumen anual retenciones IRPF · antes 31 enero); modelo 390 (resumen anual IVA · antes 30 enero). PYMES / SL: modelo 111 (retenciones IRPF trabajadores y profesionales · trimestral); modelo 115 (retenciones alquileres · trimestral); modelo 202 (pagos fraccionados IS · 3 pagos abril/octubre/diciembre); modelo 303 (IVA trimestral); modelo 200 (IS anual · antes 25 julio); modelo 220 (información activos IS anual · junto con 200); modelo 347 (operaciones con terceros >3.005,06 EUR anuales · antes 28 febrero); modelo 390 (resumen anual IVA · antes 30 enero); modelo 349 (operaciones intracomunitarias · trimestral o mensual según volumen). SII (Suministro Inmediato Información IVA) obligatorio para gran empresa >6M facturación desde 2017.
¿Funcionan estas plantillas en Google Docs y LibreOffice Writer?
Sí. Sube el .docx a Google Drive y ábrelo con Google Docs; las 8 fases canónicas del cierre y los checkboxes se conservan. En LibreOffice Writer también funciona sin problemas. En Microsoft Word 2016 o posterior es donde mejor se respeta el diseño original. Para asesorías fiscales y departamentos financieros que gestionan múltiples cierres simultáneos, conviene combinar estas plantillas Word con software especializado (Sage 200 Advanced, A3ECO, ContaSOL, Contasimple, Holded, Odoo, SAP Business One, Microsoft Dynamics 365 BC, NetSuite, Xero, QuickBooks · para cierre operacional; DocuSign, Adobe Sign · para firma electrónica cualificada; registradores.org · para depósito telemático) que automatizan asientos de regularización, cálculos de amortización, conciliación resultado-base imponible IS, generación cuentas anuales y depósito con acuse recibo.