
PRESUPUESTO DOMÉSTICO · RECURSO GRATUITO
Pon un límite a los gastos de siete días y consulta cuánto queda después de cada compra. La hoja admite un saldo anterior y conserva las fechas reales, incluso cuando la semana empieza en un mes y termina en otro.
Está pensada para el dinero que puedes gastar durante la semana. Calcula antes los recibos, las reservas y el ahorro que deban quedar fuera de esa asignación.
Descarga la herramienta y comprueba el ejemplo
Una herramienta, con archivo vacío y ejemplo separados. Descarga directa, sin registro.
Descargar todo: Excel vacío, ejemplo y los dos PDF
Decide qué dinero entra en tu semana
Un presupuesto semanal resulta práctico para compras frecuentes: alimentación, transporte, ocio y otros gastos que puedes revisar con regularidad. Antes de fijar su límite, separa los pagos que ya tienen destino. Así el saldo semanal expresa dinero asignado a esas compras y puedes tomar decisiones con una cifra concreta.
Si cobras una nómina mensual, empieza con el presupuesto de gastos mensuales. Anota vivienda, suministros, deudas y reservas. Después distribuye el dinero restante entre los días o semanas que necesitas cubrir. El reparto puede variar: una semana con una compra grande puede necesitar más presupuesto que otra.
Evita dividir cualquier mes entre cuatro sin mirar el calendario. Cuatro semanas suman veintiocho días y algunos meses dejan dos o tres días adicionales. Puedes asignar un importe diario para planificar el periodo completo o decidir límites por semana según las compras previstas. Lo importante es que el total asignado encaje en el dinero disponible.
Elige una fecha de inicio y un límite
La fecha de inicio define una ventana de siete días consecutivos. Puedes empezar un lunes, el día que recibes dinero o el día que haces la compra. La hoja muestra esa fecha y las seis siguientes. Un movimiento anterior al inicio o posterior al último día queda identificado como Fuera de semana y no se suma a ese resumen.
En Semanas fija la primera fecha y el saldo al empezar. Introduce la nueva asignación en la fila de cada semana. El saldo tras gastos pasa automáticamente a la siguiente fila, incluso si es negativo. Completa las semanas anteriores antes de avanzar. En Resumen selecciona la fecha inicial exacta de la semana que quieras consultar.
Un límite vacío deja el saldo como no disponible hasta que tomes esa decisión. Un límite de cero es una decisión válida: estarías trabajando solo con el saldo que traes, si lo hubiera. Esta distinción evita que un ajuste pendiente se convierta en una cifra aparentemente definitiva.
Registra cada compra con su fecha real
Introduce la fecha, la categoría, el concepto y el importe. Una compra de supermercado puede anotarse como una sola salida si te basta con ese nivel de detalle. Si necesitas estudiar productos o comparar cantidades, consulta la lista de compra con presupuesto antes de salir y traslada aquí el total pagado.
La fecha debería ser coherente durante toda la semana. Puedes usar el día de la compra si ese es tu criterio de control, aunque el banco la contabilice al día siguiente. Para una devolución, anota un importe negativo cuando recuperes el dinero. Su efecto será reducir el gasto neto del día y aumentar lo que queda de la asignación.
Los importes cero se aceptan como anotaciones confirmadas. Las filas incompletas muestran REVISAR y quedan fuera del cálculo válido. Corrige esas filas antes de tomar el saldo como definitivo. Si pegas movimientos desde otro archivo, comprueba que fechas e importes sean valores de Excel y no texto que solo se parece a ellos.
Ejemplo de una semana que cruza octubre y noviembre
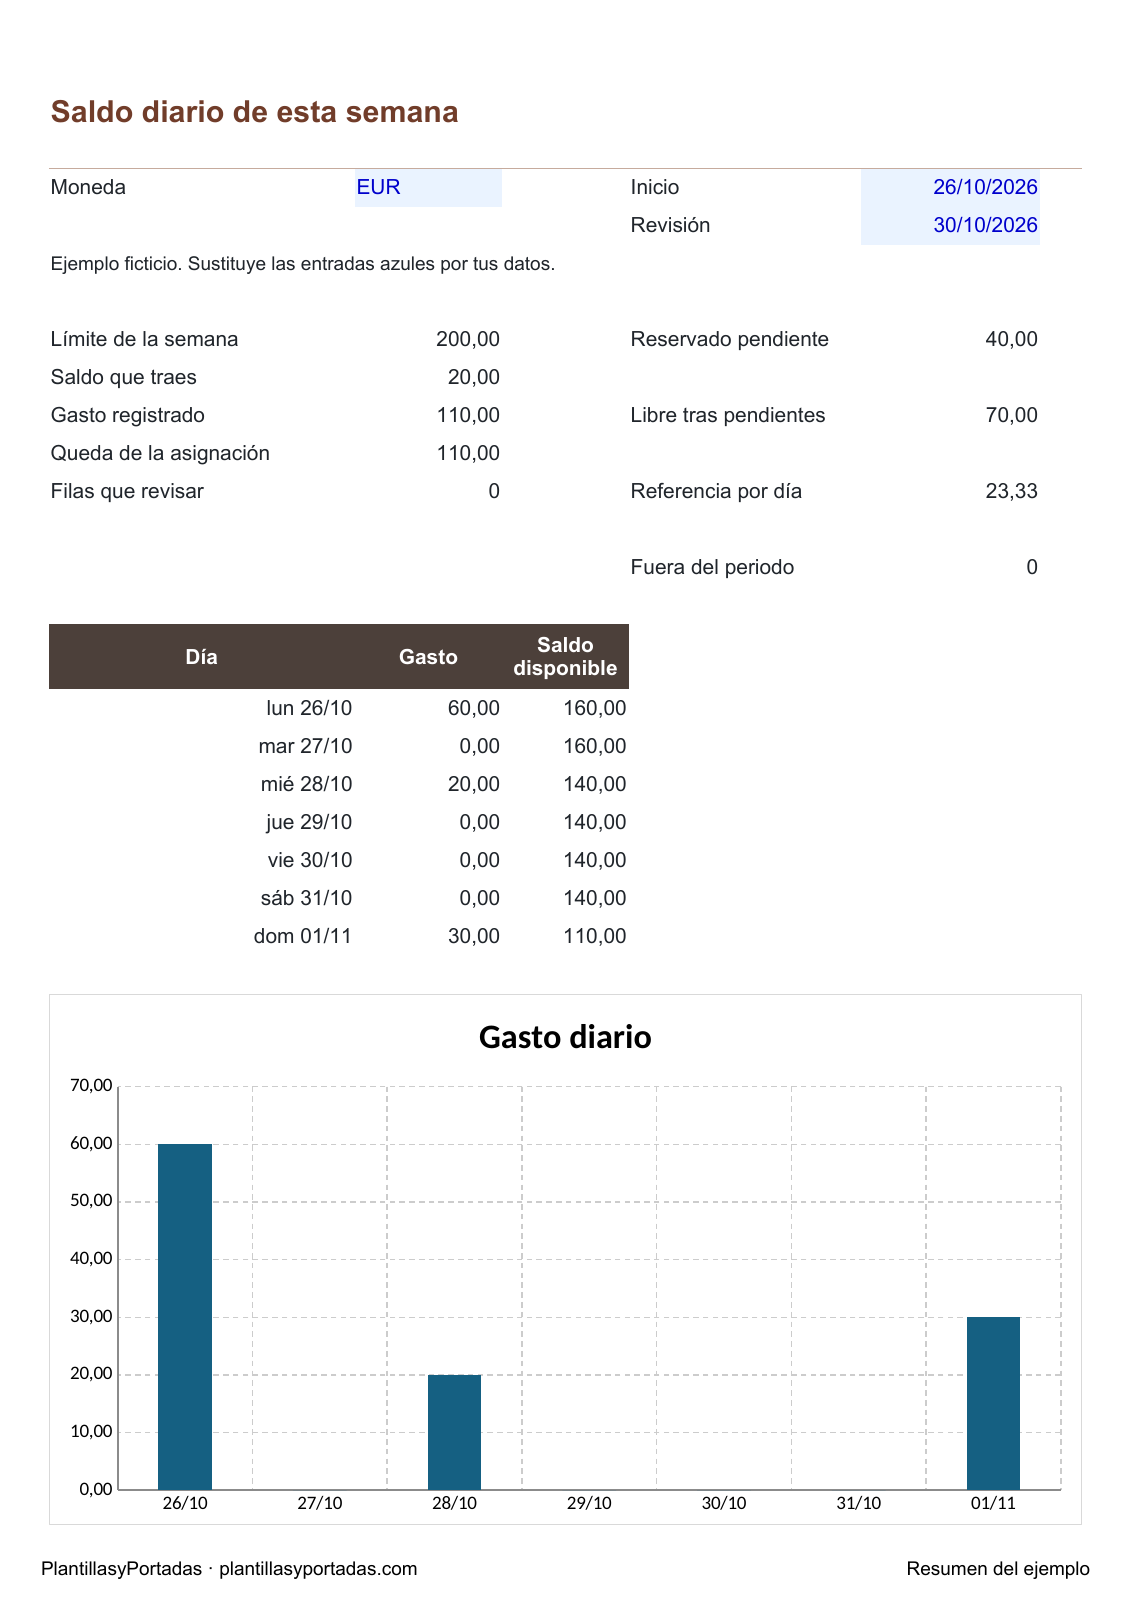
El ejemplo empieza el lunes 26 de octubre de 2026 y termina el domingo 1 de noviembre. El límite es 200 € y el saldo anterior, 20 €. Por tanto, la asignación disponible al comenzar es 220 €. La compra del lunes cuesta 60 €, el transporte del miércoles 20 € y la salida del domingo 30 €.
El gasto total es 110 €. Quedan 110 € de la asignación: 200 más 20 menos 110. El saldo diario pasa a 160 € el lunes, a 140 € el miércoles y a 110 € el domingo. Los días sin movimientos mantienen el saldo anterior. La compra del domingo se incluye aunque pertenezca a noviembre.
Una compra del 2 de noviembre queda fuera del resumen de la semana anterior, pero permanece en Registro y alimenta la siguiente fila de Semanas. El contador Fuera del periodo ayuda a comprobar qué movimientos se han excluido de la vista activa. Puedes conservar hasta quinientas operaciones en el mismo archivo.
Cuánto puedes usar después de reservar los pagos pendientes
El ejemplo conserva 110 € tras los gastos registrados y reserva 40 € para compromisos pendientes. El dato Libre tras pendientes muestra 70 €. Cuando pagues esos 40 €, registra el gasto y reduce la reserva en la misma cantidad. Así el compromiso pasa a gasto real sin descontarlo dos veces.
Puedes usar el presupuesto entre dos cobros cuando la pregunta principal sea cuánto queda después de pagos pendientes hasta la próxima nómina. La herramienta semanal tiene una escala más corta y se centra en seguir una asignación de gasto diario.
También puedes acordar un momento breve de revisión con otra persona del hogar. Reúne los tiques pendientes y confirma si hay compras compartidas sin registrar. Un saldo actualizado después de esa revisión es más útil que una cifra muy precisa que omite varios días de movimientos.
Cierra la semana y conserva la continuidad
Al terminar los siete días, revisa filas incompletas, devoluciones y compromisos pendientes. La hoja Semanas conserva cincuenta y dos periodos y arrastra su saldo. Introduce la asignación siguiente y cambia la fecha de Resumen para consultar sus compras, saldo diario y categorías.
El arrastre conserva el dinero del fondo semanal. Si sacas una cantidad para otro destino, registra esa salida con un concepto claro, por ejemplo Traslado a ahorro. Esa salida reduce el fondo disponible aunque no sea consumo. Evita introducir además el mismo importe como descuento del saldo inicial de la semana siguiente.
Cuando hay un déficit, anota el resultado con su signo y revisa la causa. Una compra excepcional puede requerir reajustar el mes; una asignación insuficiente varias semanas seguidas puede indicar que el límite inicial necesita cambiar. El seguimiento sirve para mejorar la siguiente decisión, no para repetir un límite que no describe tus gastos.
Combina el control diario con una revisión mensual
Las semanas y los meses responden a escalas distintas. Para obtener el gasto de noviembre debes sumar movimientos con fecha de noviembre, no todos los totales de las semanas que lo tocan. La semana del ejemplo contiene seis días de octubre y uno de noviembre, por lo que su total completo no pertenece a ninguno de los dos meses.
La hoja Categorias permite personalizar ocho destinos y consultar el gasto de la semana activa. Una etiqueta pegada que no coincida permanece en Sin clasificar y activa un aviso. El registro de ingresos y gastos sirve para ampliar el seguimiento al conjunto de movimientos de la familia.
La propuesta de Finanzas para Todos para elaborar un presupuesto destaca la revisión regular. En una rutina semanal, esa revisión puede concretarse en comprobar movimientos, ajustar la siguiente asignación y decidir qué hacer con el remanente. Con esos tres pasos, la hoja conserva una función clara.
Convierte el saldo libre en una referencia diaria
La fecha de revisión reparte el dinero libre entre los días que quedan, incluido ese día. En el ejemplo, una revisión fechada el 30 de octubre deja tres días hasta el cierre del 1 de noviembre. Los 70 € libres equivalen a 23,33 € diarios. El cálculo utiliza todos los gastos ya registrados en la semana; si estás trabajando con una simulación completa, su resultado también es una simulación.
La referencia ayuda a decidir el ritmo de gasto, sin obligarte a gastar lo mismo cada día. Una compra grande puede concentrarse en un solo día. Si el resultado es negativo, conserva el déficit y revisa los compromisos. No lo sustituyas por cero, porque perderías la señal de que la asignación resulta insuficiente.
Al preparar la segunda semana, revisa las reservas de la anterior. La reserva informa de un compromiso; el saldo que se arrastra sigue incluyendo ese dinero mientras no haya salido. Si el pago se aplaza, vuelve a reservarlo en la nueva semana. Si ya se ha pagado, asegúrate de que aparece como movimiento y retíralo de los compromisos. Este cierre evita disponer por error de dinero que sigue destinado a una compra. Comprueba también que la nueva asignación representa dinero adicional y no el saldo que acaba de trasladarse.
Prepara tu copia
Abre el ejemplo para comprobar el resultado y guarda el archivo vacío con el nombre de tu periodo. Revisa fechas y moneda. Las celdas con fondo azul admiten entradas; las fórmulas están protegidas sin contraseña para evitar borrados accidentales.
El registro admite quinientas filas. Revisa los avisos antes de interpretar los totales y conserva una copia al cerrar el periodo. El PDF en blanco tiene páginas diseñadas para completar la tarea a mano; el PDF resuelto muestra el resumen del ejemplo. Consulta la hoja Ayuda para preparar la impresión del libro.
Revisión de los archivos
Cálculos comprobados en LibreOffice 26.2.2.2 el 17 de octubre de 2026, con cambios de entradas y casos límite. Las pruebas nativas en Excel 365, Excel móvil y Google Sheets siguen pendientes.
Preguntas frecuentes
¿Tiene que empezar el lunes?
Puedes elegir cualquier fecha. El periodo siempre comprende esa fecha y los seis días siguientes. Mantén el mismo criterio para comparar semanas.
¿El saldo es lo que tengo en el banco?
Es lo que queda de la asignación semanal y del saldo anterior introducido. Tu cuenta puede contener dinero destinado a otros pagos.
¿Puedo arrastrar una semana en negativo?
Sí. El saldo negativo pasa a la semana siguiente y se descuenta de la nueva asignación. Completa cada asignación para mantener la continuidad.