
PRESUPUESTO DOMÉSTICO · RECURSO GRATUITO
El presupuesto base cero termina cuando todo el dinero disponible tiene un destino. Esta hoja muestra cuánto has asignado a gastos, reservas y ahorro, y cuánto queda por repartir. El objetivo cero se refiere a la asignación pendiente.
Úsala antes de gastar para repartir dinero disponible. Si ya tienes el plan y quieres descontar compras de cada categoría, continúa con la herramienta del método de los sobres.
Descarga la herramienta y comprueba el ejemplo
Una herramienta, con archivo vacío y ejemplo separados. Descarga directa, sin registro.
Descargar todo: Excel vacío, ejemplo y los dos PDF
Qué significa dejar el presupuesto a cero
Partes de una cantidad disponible y le asignas destinos hasta que la diferencia llega a cero. Puedes reservar dinero para vivienda, alimentación, un seguro anual y un fondo de emergencia. Todo sigue teniendo una función aunque parte permanezca en la cuenta durante meses. Una asignación describe un compromiso contigo mismo, no necesariamente una salida de dinero inmediata.
La operación es sencilla: disponible menos total asignado. Un resultado positivo indica dinero pendiente de decidir. Uno negativo indica que has repartido más de lo que tienes. El cero confirma que el reparto cuadra aritméticamente; después debes comprobar que los importes y las prioridades sean razonables para tu hogar.
Esta plantilla trabaja con un reparto personal o familiar. Se diferencia de un presupuesto empresarial que justifica actividades o departamentos. Aquí lo útil es llegar al siguiente cobro con un plan comprensible para tus gastos y reservas, sin depender de que aparezca dinero que todavía no has recibido.
Calcula el dinero que realmente puedes asignar
Elige una fecha y reúne el dinero disponible para este plan. Si estás repartiendo la nómina recién cobrada, utiliza su importe neto. Si partes del saldo de la cuenta, distingue el dinero que ya estaba reservado para otros fines. Ese saldo puede incluir el seguro anual o pagos de tarjeta aún pendientes.
Evita sumar la nómina al saldo bancario cuando el ingreso ya está incluido en él. Una forma práctica es partir del saldo actual y restar los importes comprometidos antes de iniciar este reparto. Otra es trabajar solo con el nuevo cobro y conservar las asignaciones anteriores en su seguimiento. Elige una base y déjala anotada en tu copia.
Para ingresos que cambian cada mes, puedes preparar primero el presupuesto con ingresos variables. Esa herramienta ayuda a estimar una base y a observar la reserva. Después distribuye en el presupuesto base cero la cantidad que hayas decidido utilizar, manteniendo separada la parte que protege meses futuros.
Reparte primero lo que tiene una fecha cercana
Anota las obligaciones que vencen antes del siguiente cobro y las necesidades cotidianas del periodo. Incluye vivienda, alimentación, transporte y otros compromisos que correspondan a tu situación. Utiliza importes de recibos o de tu historial cuando los tengas. Una cifra redonda puede servir como primera estimación, pero conviene sustituirla por una referencia propia.
Para preparar una reserva, escribe su objetivo, lo que ya tienes guardado y el vencimiento. Deja Asignado vacío si quieres usar la aportación sugerida. Por ejemplo, un objetivo de 600 €, con 200 € guardados y cuatro meses hasta el pago, requiere 100 € mensuales. El libro divide lo que falta entre los meses restantes, con un mínimo de un mes. Puedes sustituir la sugerencia por una asignación manual.
Por último, asigna ahorro y gastos flexibles dentro de tus posibilidades. La distinción entre Gasto, Reserva y Ahorro ayuda a leer el plan. Puedes enlazar la lista de vencimientos con la previsión de pagos para comprobar que las fechas cercanas cuentan con dinero suficiente.
Ejemplo de reparto de 1.800 €
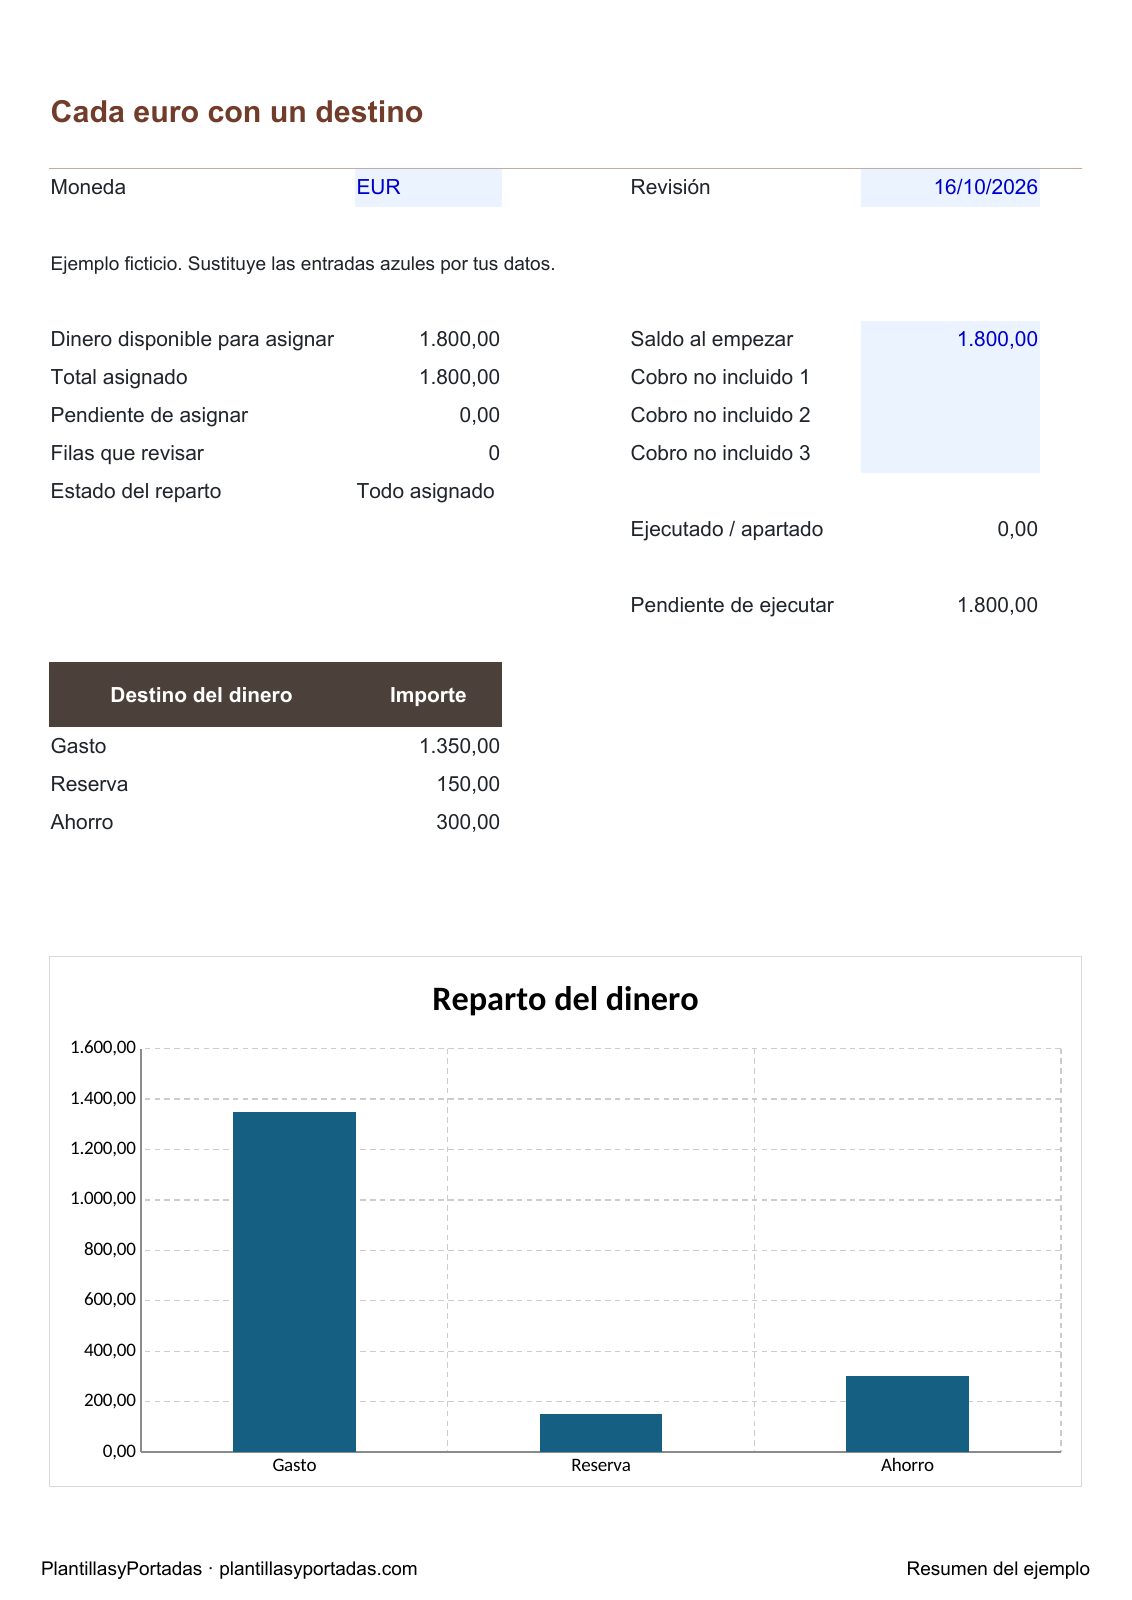
El archivo resuelto parte de 1.800 € disponibles. Asigna 700 € a vivienda, 300 € a alimentación, 100 € a transporte, 150 € a suministros y 100 € a ocio. Estas cinco partidas de gasto suman 1.350 €. A continuación reserva 150 € para un seguro anual y destina 300 € al fondo de emergencia.
El total asignado es 1.800 € y queda cero pendiente. El resumen separa 1.350 € de gastos, 150 € de reserva y 300 € de ahorro. Aunque el reparto esté completo, el dinero de vivienda puede seguir en la cuenta hasta el día del cargo, y las reservas pueden permanecer en otra cuenta o apartado.
Prueba a cambiar alimentación de 300 a 330 €. El pendiente pasa a −30 €. Para volver a cero puedes reducir otra asignación que admita el ajuste o introducir más dinero disponible si realmente lo has recibido. Es preferible hacer explícita esa decisión a reducir automáticamente el ahorro o esconder el exceso en una categoría indefinida.
Qué hacer cuando el resultado queda positivo
Un pendiente positivo es dinero al que todavía no has dado destino. Revisa primero si falta alguna obligación, un gasto pequeño recurrente o una reserva para un pago irregular. A veces el aparente sobrante existe porque el presupuesto solo contiene los recibos más visibles y deja fuera varias compras previsibles.
Si el plan está completo, puedes ampliar una reserva, asignar ahorro o mejorar una partida que se había quedado corta. También puedes crear un destino llamado Margen del periodo. Ese margen tiene una función concreta: absorber pequeñas desviaciones. Incluirlo como asignación permite conservar el criterio de base cero sin pretender anticipar cada compra exacta.
Decide además qué ocurrirá al final del periodo si no utilizas ese margen. Puedes mantenerlo para el siguiente reparto o trasladarlo a una meta. Al hacerlo, conserva una única contabilización del dinero para que el saldo anterior y la nueva asignación no dupliquen la misma cantidad.
Qué revisar si has asignado más de lo disponible
Empieza por errores de entrada: una partida repetida, un importe anual colocado como mensual o un saldo inicial contado dos veces. Después separa los compromisos que vencen ahora de los que pueden programarse más adelante. Cambiar una fecha en tu plan solo ayuda si también puedes cambiar la fecha real del pago.
Si las necesidades y obligaciones ya superan el dinero disponible, el problema requiere revisar el conjunto del presupuesto. La hoja muestra la diferencia, pero no la elimina. Puedes usar el presupuesto mensual familiar para ver ingresos, pagos y reservas en un periodo más amplio antes de asumir compromisos adicionales.
La clasificación de Finanzas para Todos entre tipos de gasto puede ayudarte a ordenar esa revisión. La elección concreta depende de tus obligaciones y de tu hogar. El método no impone un porcentaje universal de ahorro ni supone que todos los gastos puedan reducirse de inmediato.
Lleva el reparto a tus decisiones diarias
En Ejecutado anota el acumulado pagado o apartado para cada destino. La hoja lo compara con la asignación y muestra lo pendiente de ejecutar. Un apartado para ahorro cuenta como ejecución de ese destino, aunque siga en otra cuenta tuya. Para registrar compras y traspasos individuales, utiliza el método de los sobres en Excel.
Cuando cambies el destino de una cantidad, resta de una partida y suma a otra. Por ejemplo, trasladar 20 € de ocio a alimentación mantiene el total asignado. Conviene conservar una nota del motivo para distinguir un cambio de prioridad de un error de cálculo. Si los cambios se repiten, ajusta el siguiente reparto desde el principio.
Al cerrar el periodo, compara el plan con lo utilizado y conserva las reservas que sigan teniendo una finalidad. Un pago anual pendiente no se convierte en dinero libre por haber terminado el mes. Esa continuidad es lo que permite que un presupuesto de base cero acompañe varios periodos sin obligarte a empezar las reservas desde cero cada vez.
Comprueba disponible, asignado y ejecutado por separado
Disponible suma el saldo al empezar y hasta tres cobros que todavía no estén incluidos en ese saldo. Si trabajas con una cuenta cuyo saldo ya contiene la nómina, deja ese cobro adicional vacío. Después comprueba que las asignaciones cubren gastos, reservas y ahorro. Finalmente actualiza lo ejecutado conforme pagues o apartes dinero.
Estas tres cifras responden a momentos diferentes. Un plan puede estar completamente asignado y todavía tener todos sus pagos pendientes. Una reserva de 100 € se habrá ejecutado cuando hayas apartado esos 100 €, aunque el seguro se pague dentro de cuatro meses. Conserva el objetivo y el saldo guardado para revisar la aportación del siguiente periodo.
Para revisar lo ejecutado, utiliza una frecuencia que puedas mantener. Reúne los pagos de un mismo destino y anota su acumulado; sustituye el dato anterior por el nuevo total, sin sumarlo dos veces. Si Alimentación tenía 300 € y has gastado 120 €, quedan 180 € por ejecutar. Si el acumulado llega a 330 €, la diferencia es negativa y requiere revisar el plan. El total asignado puede seguir cuadrando a cero aunque una partida haya superado su límite: la ejecución permite detectar ese segundo problema.
Prepara tu copia
Abre el ejemplo para comprobar el resultado y guarda el archivo vacío con el nombre de tu periodo. Revisa fechas y moneda. Las celdas con fondo azul admiten entradas; las fórmulas están protegidas sin contraseña para evitar borrados accidentales.
El registro admite quinientas filas. Revisa los avisos antes de interpretar los totales y conserva una copia al cerrar el periodo. El PDF en blanco tiene páginas diseñadas para completar la tarea a mano; el PDF resuelto muestra el resumen del ejemplo. Consulta la hoja Ayuda para preparar la impresión del libro.
Revisión de los archivos
Cálculos comprobados en LibreOffice 26.2.2.2 el 17 de octubre de 2026, con cambios de entradas y casos límite. Las pruebas nativas en Excel 365, Excel móvil y Google Sheets siguen pendientes.
Preguntas frecuentes
¿Tengo que dejar mi cuenta bancaria a cero?
El cero corresponde al dinero pendiente de asignación. Las reservas, el ahorro y los pagos futuros pueden seguir en tus cuentas con un destino definido.
¿Puedo empezar con poco dinero?
Sí. El método distribuye la cantidad que indiques. Si no cubre las obligaciones, el déficit seguirá visible y será necesario revisar importes, fechas y recursos disponibles.
¿La hoja registra los pagos?
Puedes anotar el acumulado ejecutado por destino y ver lo pendiente. Para llevar cada compra y traspaso individual, utiliza sobres o un registro de movimientos.