
PRESUPUESTO DOMÉSTICO · DESCARGA GRATUITA
Organiza los gastos de casa cuando las comisiones, los encargos o las temporadas hacen que cada mes cobres una cantidad distinta. La plantilla calcula la media y el mínimo de tus meses completos, muestra la reserva y permite probar tres escenarios de cobro.
Usa un único libro para sueldo y comisiones, varias fuentes o ingresos por temporadas. Elige Bajo, Normal o Alto para explorar el futuro; la caja y los cobros reales se mantienen separados de esa previsión.
Descarga y empieza con tus datos
Tu primer resultado en tres pasos
- Introduce la caja y reserva de apertura y registra los cobros reales por fuente. Marca cuántos meses completos has cerrado desde enero.
- Define tus gastos esenciales, el objetivo de reserva y la cantidad mensual que quieres destinar al hogar.
- Compara ingresos, caja y meses cubiertos. Ajusta el escenario de los meses abiertos y registra las aportaciones o retiradas de reserva que decidas hacer.
Cómo hacer un presupuesto con ingresos variables
Parte de meses completos
Reúne los cobros que ya recibiste y agrúpalos por mes. Una factura emitida o una comisión anunciada todavía no son dinero disponible. Incluye los meses completos sin ingresos: excluirlos haría que la media y el mínimo pareciesen mejores. Deja fuera de este cálculo los meses que aún estás cerrando.
La plantilla obtiene dos referencias. La media ayuda a ver el conjunto, mientras que el mes de ingreso más bajo sirve para probar un presupuesto exigente. Ninguna de las dos predice el siguiente cobro. Con pocos meses de historial o una actividad muy estacional, conviene leerlas como una referencia provisional.
Separa lo esencial de lo ajustable
Anota vivienda, suministros, alimentación básica, transporte necesario y las demás obligaciones de tu hogar. El gasto esencial mensual es una entrada que defines tú; no se deduce de forma automática de una categoría. Puedes comparar tu lista con el presupuestador de Finanzas para Todos, que distingue gastos fijos, variables necesarios y discrecionales.
Da una función a la reserva
Define cuántos meses de gastos esenciales quieres usar como objetivo. El libro multiplica ese número por el gasto mensual y compara el resultado con tu reserva al último cierre. El valor inicial de tres meses es un ejemplo editable, no una recomendación adaptada a tu situación.
Prueba una cantidad mensual para el hogar
Escribe la retirada mensual objetivo y observa el margen frente a los ingresos. Cuando los cobros quedan por debajo, la diferencia tendría que salir de dinero ya disponible, de la reserva o de un cambio en el gasto. La hoja conserva los déficits para que puedas verlos y no convierte la media histórica en un sueldo garantizado.
Ejemplo: un comercial con fijo y comisiones
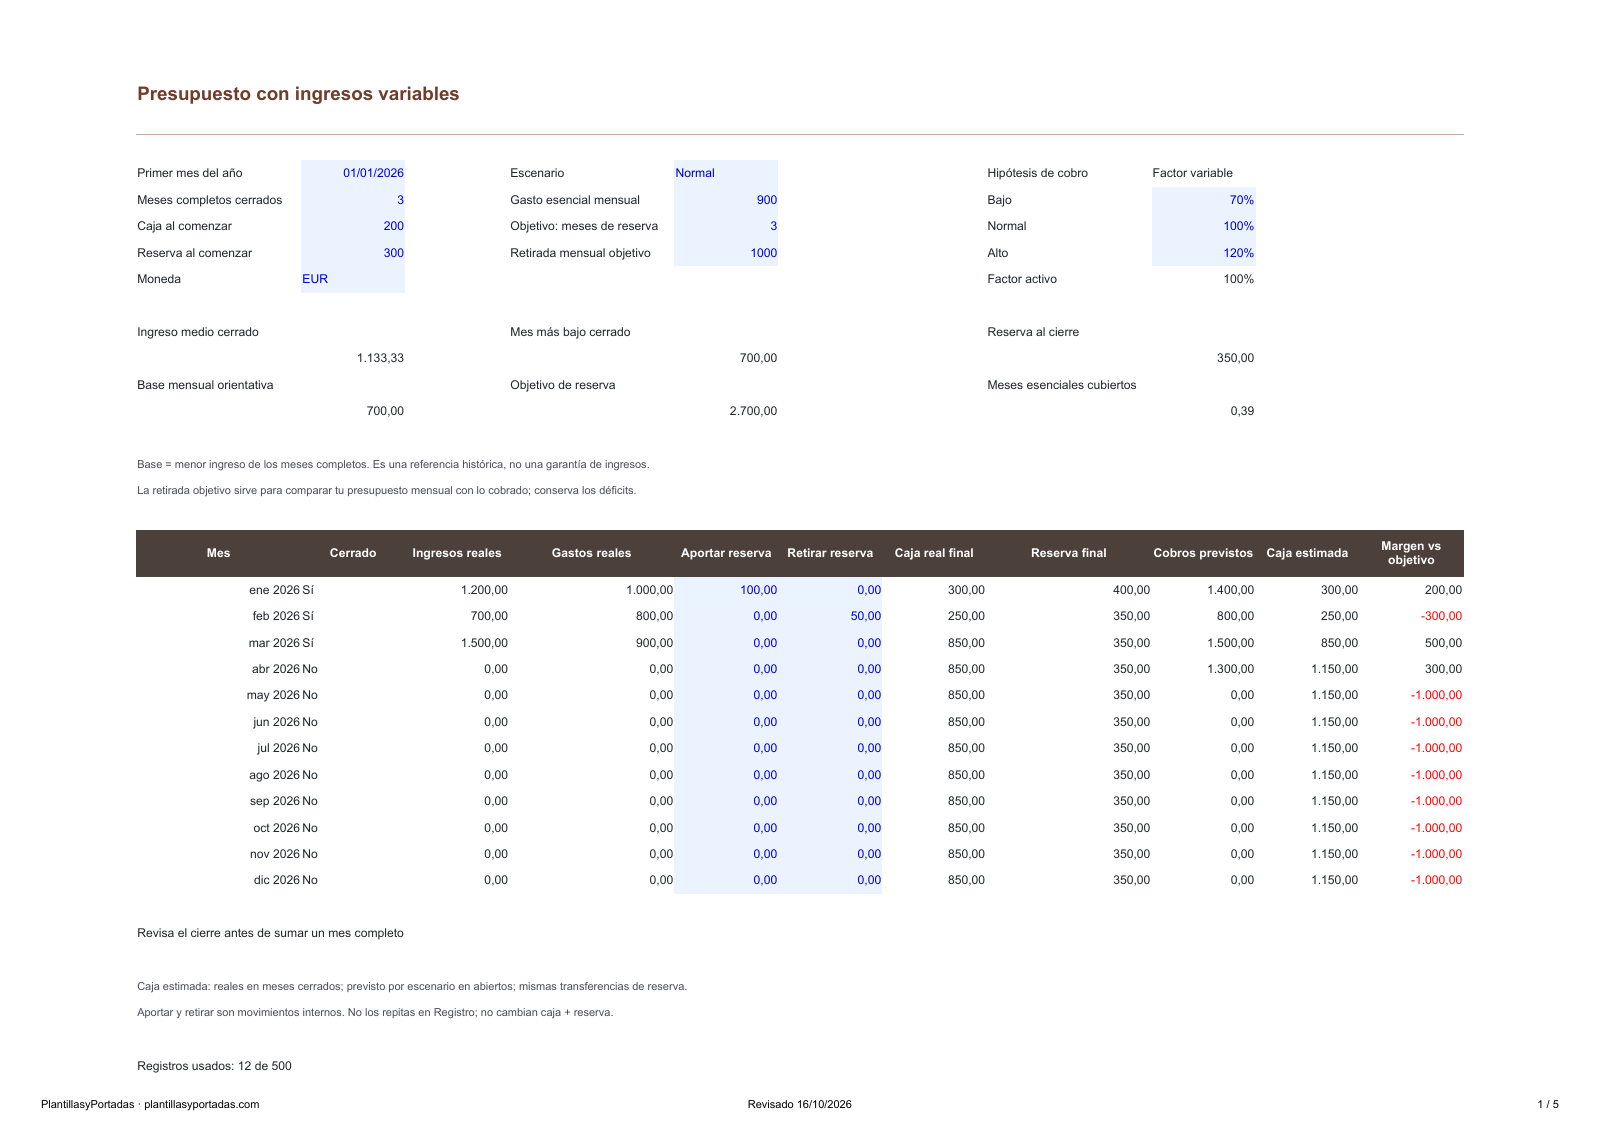
El ejemplo parte de 200 € en caja y 300 € de reserva. El fijo es de 500 € mensuales y las comisiones cobradas varían. Los importes representan dinero neto que se destina al hogar.
| Mes cerrado | Fijo | Comisiones | Total cobrado | Gasto real |
|---|---|---|---|---|
| Enero | 500 € | 700 € | 1.200 € | 1.000 € |
| Febrero | 500 € | 200 € | 700 € | 800 € |
| Marzo | 500 € | 1.000 € | 1.500 € | 900 € |
La media de los tres meses es 1.133,33 € y el mínimo es 700 €. Con una retirada objetivo de 1.000 €, febrero presenta un margen de −300 €. Ese dato invita a revisar cómo cubrir un mes bajo aunque la media del trimestre supere el objetivo.
En enero se aportan 100 € a reserva: la caja termina en 300 € y la reserva en 400 €. En febrero se retiran 50 €: la caja queda en 250 € y la reserva en 350 €. En marzo la caja llega a 850 € y la reserva sigue en 350 €.
Si los gastos esenciales son 900 € al mes, los 350 € de reserva equivalen a 0,39 meses. Un objetivo editable de tres meses supone 2.700 €. Estos cálculos responden a dos preguntas distintas: cuánto dinero está reservado y qué parte del gasto esencial podría cubrir.
Qué cambia al elegir Bajo, Normal o Alto
Los tres escenarios modifican el ingreso variable previsto en los meses abiertos. Sus factores iniciales son 70 %, 100 % y 120 %, y puedes editarlos. Solo hay un escenario activo, visible en Plan, para que el resultado tenga una hipótesis identificable.
En abril, el ejemplo prevé 500 € fijos, 800 € variables y 1.000 € de gastos. Normal usa 1.300 € de ingresos previstos. Bajo usa 500 + 800 × 70 % = 1.060 €. Con los 850 € de caja al cierre de marzo, la caja estimada de abril sería 1.150 € o 910 €, respectivamente, sin nuevas transferencias a reserva.
Los meses cerrados utilizan los cobros y gastos reales en la estimación. Los abiertos utilizan sus importes previstos. En ambas vistas se descuentan las mismas aportaciones y se suman las mismas retiradas de reserva. Así se evita comparar un saldo después del ahorro con otro que todavía lo incluye.
Completa también los gastos de los meses futuros. Un mes abierto sin movimientos tiene una previsión incompleta, aunque la caja arrastrada siga apareciendo. El escenario ayuda a comparar lo que has escrito; no añade automáticamente alquileres, comisiones ni facturas recurrentes.
Cómo separar caja, colchón y fondo de emergencia
La caja es el dinero que usas para los pagos corrientes. La reserva es una cantidad separada cuyo saldo sigue la plantilla. Si dedicas parte de esa reserva a cubrir meses bajos y otra parte a emergencias, deja constancia de ese criterio y evita dar por disponible dos veces la misma cantidad.
Aportar 100 € a reserva reduce caja en 100 y aumenta reserva en 100. Retirar 50 hace lo contrario. Son movimientos internos y se registran en Plan, no como un ingreso y un gasto nuevos en Registro. La suma de caja y reserva permite comprobar que el traslado no ha creado dinero.
Antes de fijarte una cantidad mensual estable, prueba cómo respondería la caja a tus meses de menor ingreso y a sus vencimientos. El mínimo histórico puede ser insuficiente para los gastos esenciales; la hoja lo muestra para que puedas revisar el presupuesto. Para repartir esos pagos dentro del mes, utiliza el calendario de presupuesto por cobros.
Cuánto apartar para impuestos si eres autónomo
Separa primero el dinero de la actividad y el que puedes destinar al hogar. Una factura cobrada puede incluir cantidades que tendrás que reservar para obligaciones del negocio. En este presupuesto doméstico introduce el importe neto que hayas decidido transferirte, después de hacer esa separación.
El porcentaje fiscal depende de tu situación y no se calcula en este libro. Puedes organizar los datos de la actividad con el libro registro para autónomos y revisar el criterio con tu asesor. Esta hoja no sustituye el cálculo de IVA, IRPF ni cotizaciones.
Usa una fuente diferente para sueldo, comisiones o servicios si quieres comparar de dónde viene el dinero. El resumen por fuente y mes se basa en cobros confirmados. La categoría del gasto responde a otra pregunta: en qué se ha usado. Mantener ambos conceptos separados facilita comprobar el presupuesto sin convertirlo en una contabilidad del negocio.
Preguntas sobre ingresos irregulares
¿Qué pasa si un mes no cobro nada?
Si el mes está completo, inclúyelo entre los cerrados. Su ingreso cero debe entrar en la media y en el mínimo. Si faltan registros o todavía no ha terminado, espera a cerrarlo.
¿La reserva actual incluye el mes abierto?
El indicador resume la reserva del último mes cerrado. Los saldos de cada mes están en la tabla para seguir también las aportaciones y retiradas posteriores.
¿La hoja calcula comisiones a partir de ventas?
Recoge el importe previsto y cobrado de la comisión, con sus dos fechas. El cálculo contractual de ventas por porcentaje se hace antes de introducirlo; esta herramienta organiza el presupuesto doméstico.
¿Puedo empezar sin historial?
Sí. Deja cero meses cerrados y prepara los cobros y gastos previstos. La media y el mínimo indicarán que faltan meses completos. Al cerrarlos, las referencias se calcularán.
¿Cómo reviso el gasto de cada partida?
Consulta Categorias y su gráfico. Para una vista general sin escenarios ni reserva, tienes la plantilla mensual del hogar.
Preparar el archivo y conservar tus datos
El archivo vacío trae las fórmulas y los campos preparados para empezar. El ejemplo contiene datos ficticios y se ofrece aparte. Introduce tus movimientos en las celdas con fondo azul y texto azul. Las fórmulas están protegidas sin contraseña para evitar borrarlas por accidente; si necesitas modificar su estructura, puedes desproteger la hoja desde el menú de revisión.
Guarda una copia al cerrar cada periodo. El registro tiene filtros y encabezados inmovilizados. Su área de impresión incluye toda la capacidad: selecciona las filas usadas si quieres imprimir tus movimientos sin páginas vacías. El PDF en blanco está diseñado para escribir a mano; el PDF de ejemplo muestra el resultado de los datos ficticios.
Los archivos no contienen macros ni conexiones a cuentas bancarias. Los importes se introducen en tu copia. Si la compartes en una nube o por correo, revisa con quién compartes tus datos. Para ampliar o cambiar fórmulas, guarda primero el original.
Cómo se ha revisado esta versión
PlantillasyPortadas revisó los cálculos y la impresión en LibreOffice 26.2.2.2 el 16 de octubre de 2026. Se comprobaron cambios de entradas, importes cero, fechas, devoluciones, capacidad y conciliación según la herramienta. El formato de descarga es XLSX. Las pruebas nativas de Excel 365, Excel móvil y Google Sheets siguen pendientes; no se presenta esa compatibilidad como certificada.