
Calcular el coste de un producto exige reunir los materiales consumidos, el tiempo de trabajo y los gastos que corresponden al lote. Después hay que repartirlos entre las unidades que realmente se pueden vender. Estas plantillas de Excel permiten hacer ese recorrido y calcular un precio a partir de un margen objetivo, mostrando por separado la comisión de venta cuando exista.
Aquí encontrarás seis variantes para producto elaborado, reventa, artesanía, pedidos personalizados, venta con comisión y consulta impresa. Cada una contiene un ejemplo ficticio, celdas de entrada identificadas en azul y fórmulas editables. El XLSX sirve para cambiar los datos; el PDF muestra cómo queda el caso de ejemplo y ayuda a revisar la distribución antes de trabajar.
El precio calculado expresa una relación matemática entre costes, margen y comisión. Para decidir el precio real también necesitarás conocer tu producto y sus condiciones de venta. Los importes del ejemplo no son tarifas de mercado y el archivo no calcula impuestos ni convierte monedas.
Seis plantillas de coste y precio para descargar
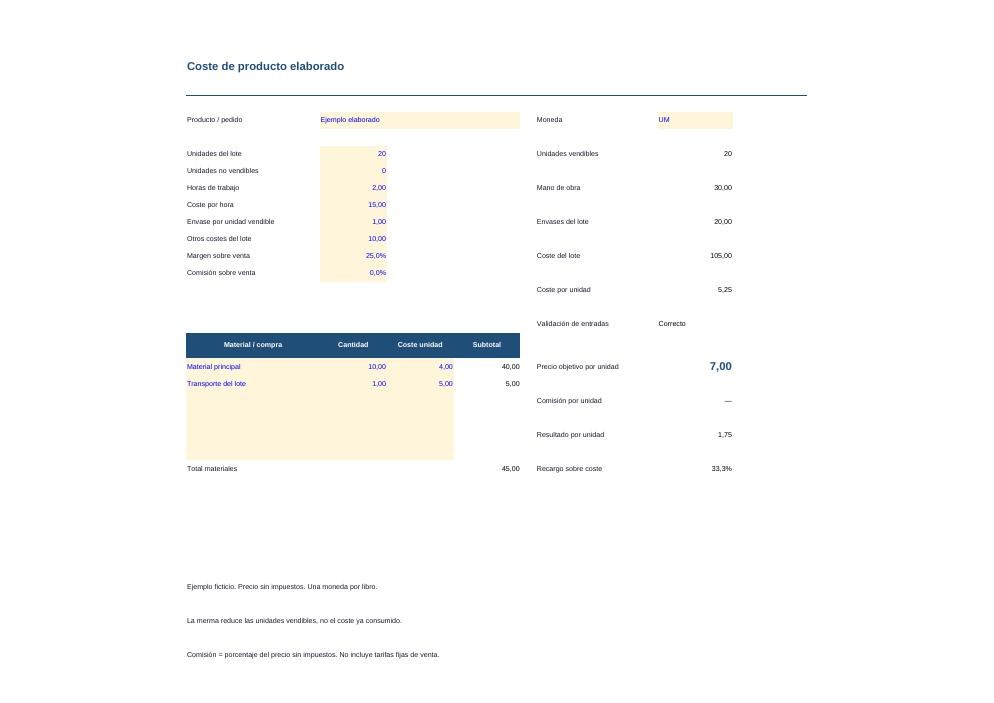
Coste de producto elaborado
Cuándo usarla: Calcular un lote a partir de materiales, horas, envases y costes indirectos.
Recomendación: guarda una copia, comprueba el ejemplo y sustituye las entradas azules antes de trabajar con tus datos.
Incluye: seis líneas de materiales, trabajo, envases, merma del lote, margen y comisión.
Formato: .xlsx editable y PDF de ejemplo.
Hojas: 2. Tamaño XLSX: 10 KB.
Funciones: SI, SUMA, CONTAR, CONTAR.SI.CONJUNTO.
Comprobado con: LibreOffice Calc. Sin macros.
Datos de muestra: ficticios.
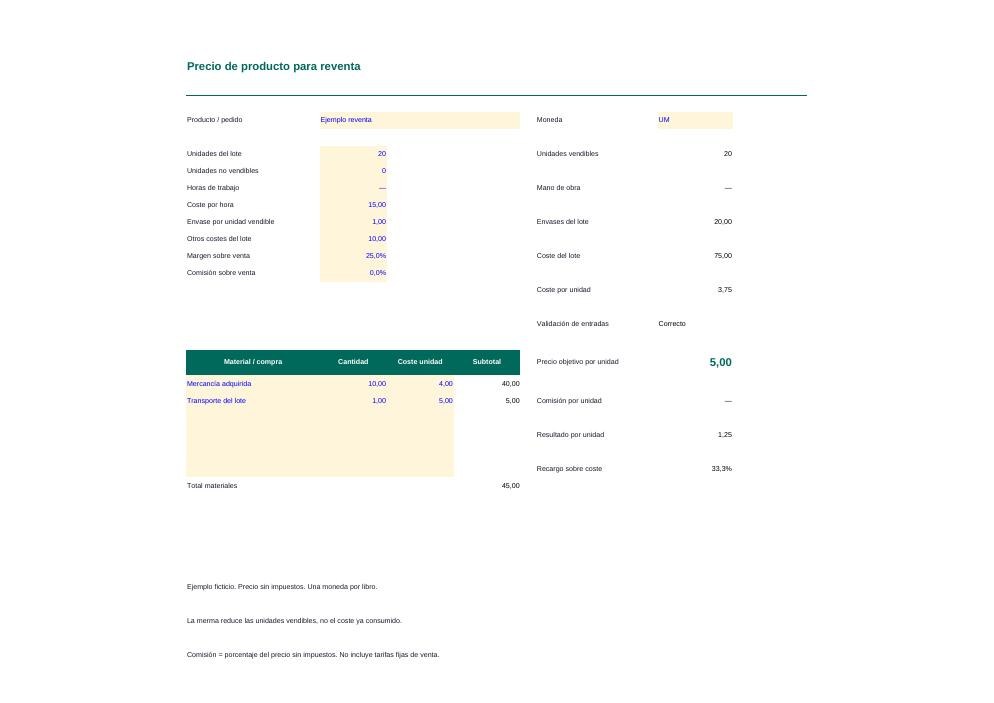
Precio de producto para reventa
Cuándo usarla: Partir del coste de compra e incorporar transporte y embalaje del lote.
Recomendación: guarda una copia, comprueba el ejemplo y sustituye las entradas azules antes de trabajar con tus datos.
Incluye: seis líneas de materiales, trabajo, envases, merma del lote, margen y comisión.
Formato: .xlsx editable y PDF de ejemplo.
Hojas: 2. Tamaño XLSX: 10 KB.
Funciones: SI, SUMA, CONTAR, CONTAR.SI.CONJUNTO.
Comprobado con: LibreOffice Calc. Sin macros.
Datos de muestra: ficticios.
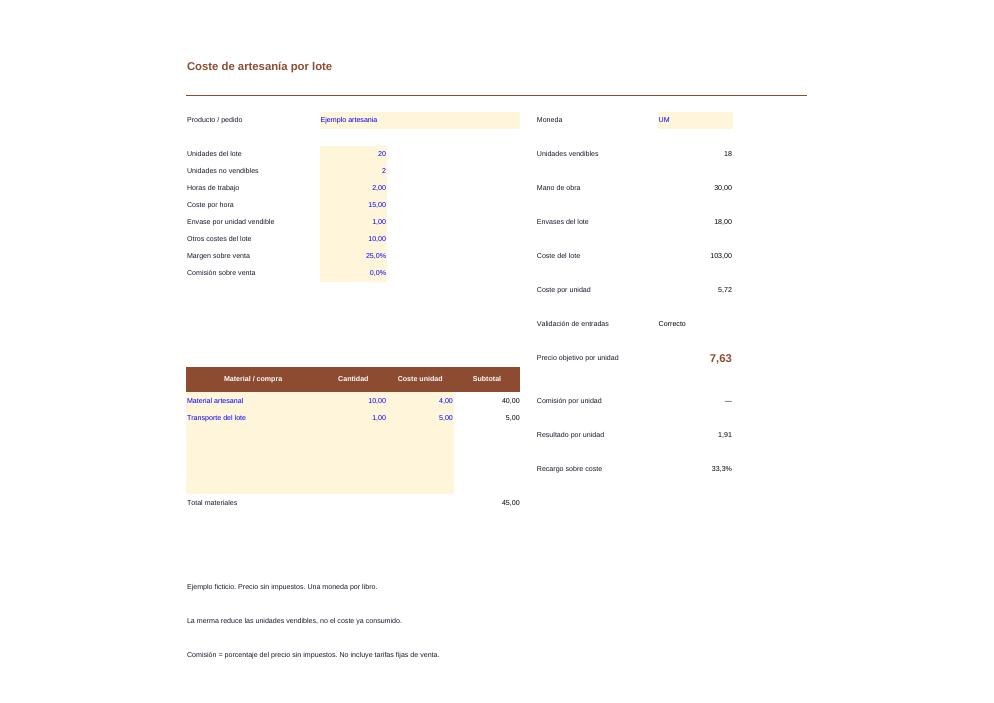
Coste de artesanía por lote
Cuándo usarla: Valorar el tiempo de trabajo y repartirlo entre las piezas que se pueden vender.
Recomendación: guarda una copia, comprueba el ejemplo y sustituye las entradas azules antes de trabajar con tus datos.
Incluye: seis líneas de materiales, trabajo, envases, merma del lote, margen y comisión.
Formato: .xlsx editable y PDF de ejemplo.
Hojas: 2. Tamaño XLSX: 10 KB.
Funciones: SI, SUMA, CONTAR, CONTAR.SI.CONJUNTO.
Comprobado con: LibreOffice Calc. Sin macros.
Datos de muestra: ficticios.
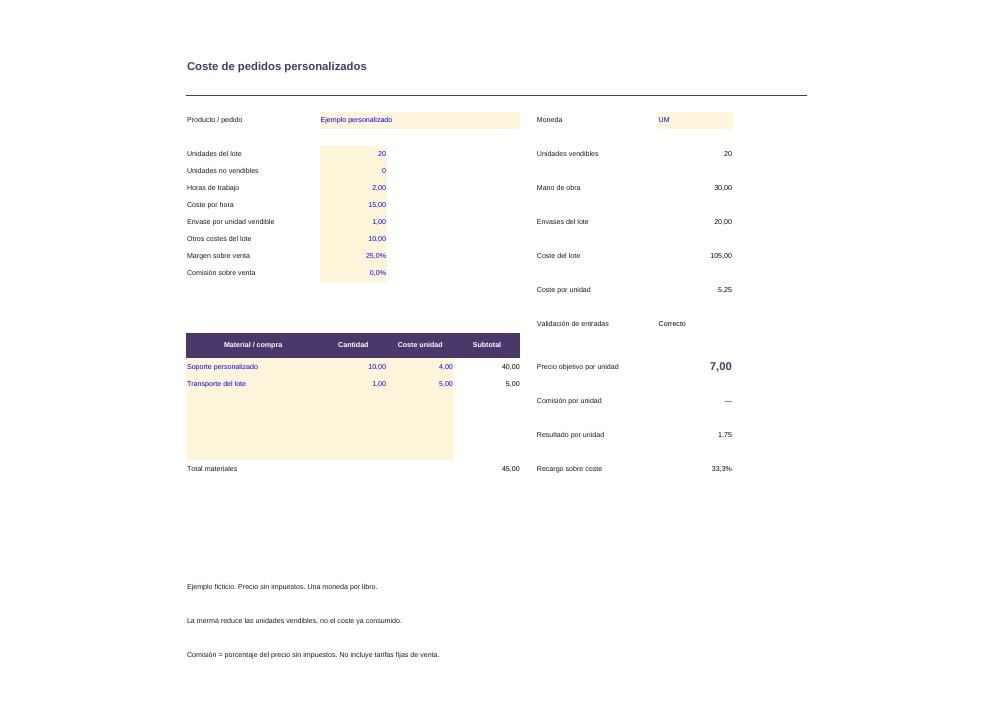
Coste de pedidos personalizados
Cuándo usarla: Repartir preparación y diseño entre las unidades de un pedido concreto.
Recomendación: guarda una copia, comprueba el ejemplo y sustituye las entradas azules antes de trabajar con tus datos.
Incluye: seis líneas de materiales, trabajo, envases, merma del lote, margen y comisión.
Formato: .xlsx editable y PDF de ejemplo.
Hojas: 2. Tamaño XLSX: 10 KB.
Funciones: SI, SUMA, CONTAR, CONTAR.SI.CONJUNTO.
Comprobado con: LibreOffice Calc. Sin macros.
Datos de muestra: ficticios.
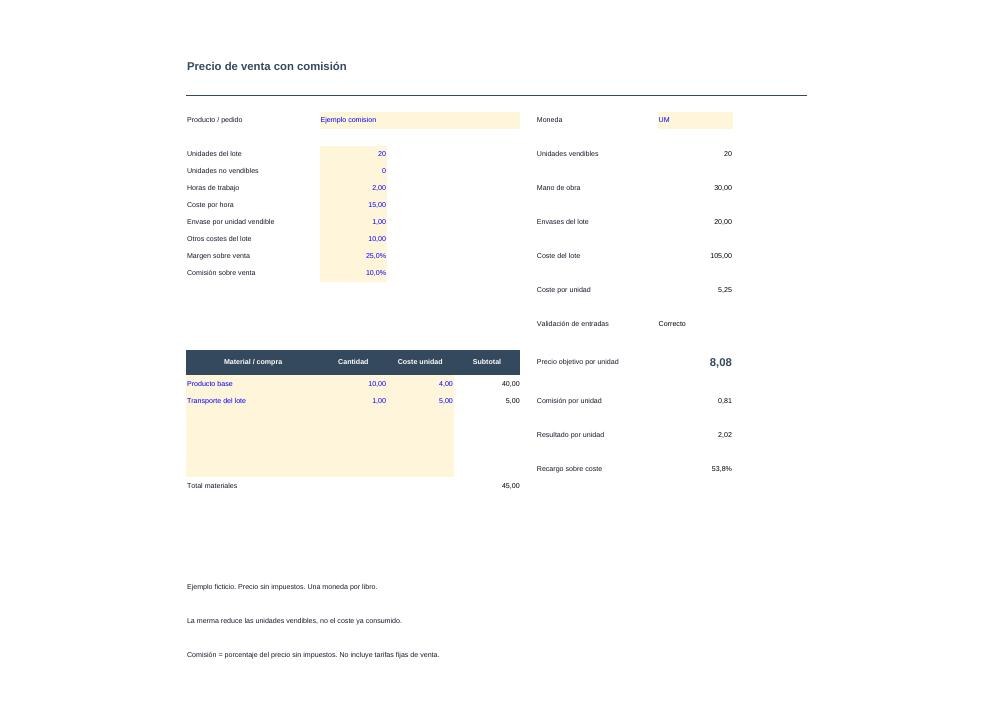
Precio de venta con comisión
Cuándo usarla: Incluir una comisión proporcional al precio junto al margen objetivo.
Recomendación: guarda una copia, comprueba el ejemplo y sustituye las entradas azules antes de trabajar con tus datos.
Incluye: seis líneas de materiales, trabajo, envases, merma del lote, margen y comisión.
Formato: .xlsx editable y PDF de ejemplo.
Hojas: 2. Tamaño XLSX: 10 KB.
Funciones: SI, SUMA, CONTAR, CONTAR.SI.CONJUNTO.
Comprobado con: LibreOffice Calc. Sin macros.
Datos de muestra: ficticios.
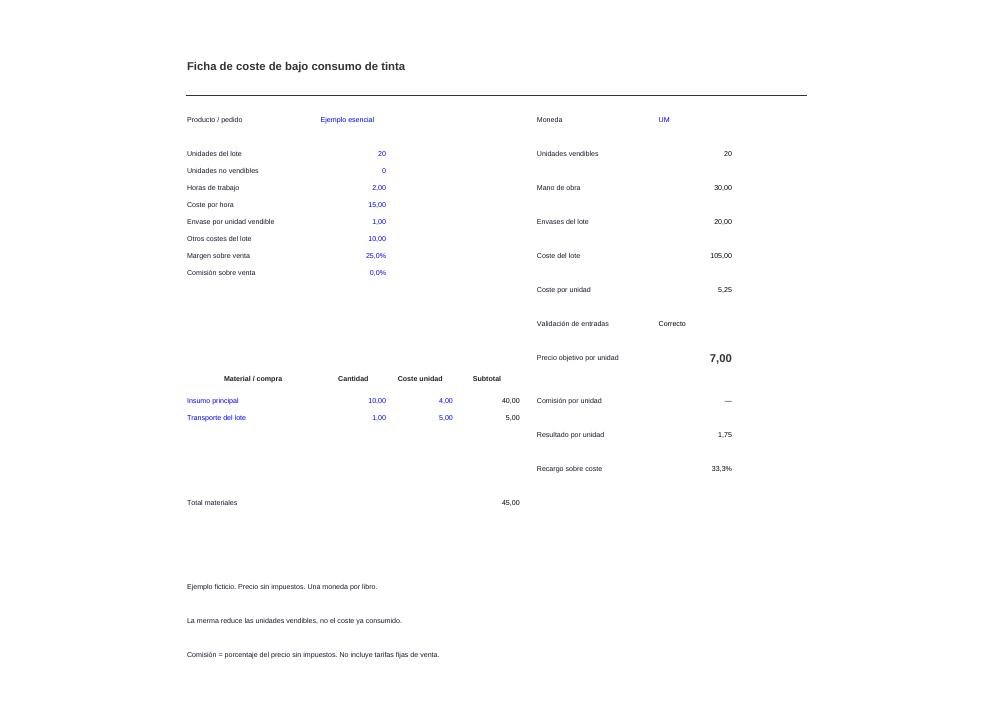
Ficha de coste de bajo consumo de tinta
Cuándo usarla: Consultar coste unitario, precio y recargo en una ficha compacta para imprimir.
Recomendación: guarda una copia, comprueba el ejemplo y sustituye las entradas azules antes de trabajar con tus datos.
Incluye: seis líneas de materiales, trabajo, envases, merma del lote, margen y comisión.
Formato: .xlsx editable y PDF de ejemplo.
Hojas: 2. Tamaño XLSX: 10 KB.
Funciones: SI, SUMA, CONTAR, CONTAR.SI.CONJUNTO.
Comprobado con: LibreOffice Calc. Sin macros.
Datos de muestra: ficticios.
Qué datos necesitas antes de abrir el archivo
Prepara las cantidades de material consumidas en un lote, el coste de cada unidad de material y las horas dedicadas a producirlo. Añade el coste por hora que hayas decidido utilizar, el envase por unidad vendible y los otros costes atribuibles al lote. Mantén una referencia de dónde procede cada cifra para poder actualizarla cuando cambie un proveedor o un proceso.
Usa unidades coherentes. Si el precio corresponde a un kilogramo, la cantidad debe estar expresada en kilogramos; no introduzcas gramos sin convertirlos. Lo mismo ocurre con metros y centímetros o cajas y piezas. Una fórmula correcta no detecta que has mezclado unidades si ambos datos son números válidos.
Elige también cuántas unidades produce el lote y cuántas no podrán venderse. La plantilla reparte el coste entre las unidades vendibles. Esa diferencia resulta útil cuando algunas piezas se descartan después de consumir material y tiempo. No confundas esas piezas con la merma de materia prima: el material desperdiciado ya debe estar incluido en la cantidad consumida.
Del coste del lote al coste unitario
Cada línea de materiales multiplica cantidad por coste unitario. El total de esas líneas se suma a la mano de obra, los envases y los otros costes del lote. La mano de obra se calcula como horas por coste por hora. Los envases se aplican a las unidades vendibles, según el supuesto explícito de esta colección.
En el ejemplo de producto elaborado hay 40 de material principal y 5 de transporte, por lo que los materiales suman 45. Dos horas a 15 añaden 30. Veinte envases a 1 añaden 20 y los otros costes del lote aportan 10. El coste total es 105 y, con veinte unidades vendibles, el coste unitario es 5,25.
La variante de reventa parte del mismo registro de compras, pero tiene cero horas de elaboración en la muestra. Eso reduce el coste del lote a 75 y el coste unitario a 3,75. Puedes añadir tiempo si tu operación incluye preparación, etiquetado o acondicionamiento. Escribe un cero cuando un coste no exista y evita dejar vacíos los campos obligatorios.
Para atribuir gastos comunes a un lote, conserva un criterio consistente y comprensible. El campo Otros costes recibe el importe que tú asignes, no calcula una distribución mensual automática. Si necesitas repartir un gasto entre varios lotes, documenta ese cálculo aparte y comprueba que no se esté contando el gasto completo en cada uno.
Diferencia entre margen y recargo
El margen se mide sobre el precio de venta. El recargo se mide sobre el coste. Por eso un margen del 25 % no equivale a aumentar el coste en un 25 %. Si el coste unitario es 5,25, el precio para un margen del 25 %, sin comisión, es 5,25 dividido entre 0,75: el resultado es 7.
La diferencia entre precio y coste es 1,75. Esa cantidad representa el 25 % de 7, pero equivale aproximadamente al 33,33 % de 5,25. El archivo muestra ambas lecturas para que puedas comprobar cuál estás utilizando. Mantén esta distinción cuando compares tus cálculos con una tarifa que hable de porcentaje sobre coste.
No sobrescribas el precio calculado si quieres explorar otra combinación. Cambia el margen o los costes y observa qué ocurre. Así se conserva la relación entre las entradas y el resultado, y puedes volver al escenario anterior sin reconstruir una fórmula. Guarda copias identificadas si necesitas conservar propuestas distintas.
Cómo se incorpora una comisión de venta
La comisión de estas plantillas es un porcentaje del precio de venta sin impuestos. La fórmula utilizada es coste unitario dividido entre uno menos margen menos comisión. Al restar ambos porcentajes del denominador se reserva una parte del precio para la comisión y otra para el resultado objetivo.
Con coste de 5,25, margen del 25 % y comisión del 10 %, el precio calculado es aproximadamente 8,076923. La comisión representa unos 0,807692 y el resultado por unidad unos 2,019231. Las celdas muestran dos decimales por legibilidad, pero las fórmulas conservan su precisión. Si decides redondear un precio comercial, vuelve a comprobar el margen efectivo.
El supuesto no cubre una comisión que se aplique sobre el importe con impuestos, una tarifa fija por operación o una combinación de cargos con reglas diferentes. Esos casos necesitan su propio cálculo. No introduzcas una tarifa fija como si fuera un porcentaje, porque el resultado cambiaría de forma incorrecta al modificar el precio.
Cómo adaptar cada variante
La variante de producto elaborado ayuda a seguir un lote completo. La de reventa permite concentrarse en compra, transporte y acondicionamiento. En artesanía presta atención al tiempo empleado y a las unidades no vendibles. En pedidos personalizados revisa que el trabajo de preparación o diseño se atribuya al pedido adecuado, especialmente cuando las cantidades son pequeñas.
La variante con comisión abre el ejemplo con ese porcentaje activado, de modo que puedas ver cómo modifica el precio. La versión de bajo consumo de tinta utiliza una presentación sobria para consulta. Todas conservan los campos necesarios para reconstruir el coste; elige la que facilite tu revisión y evita mantener varias copias activas del mismo producto sin identificarlas.
Para cambiar de moneda sustituye la etiqueta UM y utiliza importes expresados en esa misma moneda. La etiqueta no realiza conversiones. Cambiar colores tampoco modifica el cálculo, pero conserva una distinción visible entre entradas y fórmulas para que otra persona pueda editar el libro con seguridad.
Errores que conviene detectar antes de guardar
Si las unidades vendibles son cero, el coste por unidad no puede calcularse. Si margen más comisión alcanza el 100 %, el denominador del precio deja de ser válido. La plantilla muestra REVISAR en esos casos, así como ante entradas obligatorias vacías o materiales con cantidades negativas. Corrige el dato original en lugar de sustituir la advertencia por un número.
Las seis líneas de materiales están incluidas en el total y en la validación. Si amplías la tabla, tendrás que extender ambos rangos además de copiar la fórmula de subtotal. Prueba la nueva línea con una cantidad y un coste sencillos. Por ejemplo, dos unidades a tres deberían añadir seis al coste del lote.
Antes de imprimir comprueba el nombre del producto, la moneda, el tamaño del lote y la fecha de tus datos. El PDF disponible es una muestra; para obtener un informe con tus cifras debes exportar el XLSX actualizado. Revisa las dos hojas y conserva las instrucciones si el archivo lo utilizará otra persona.
Preguntas frecuentes
¿Incluye IVA u otros impuestos?
No. El precio se calcula sin impuestos y no aplica tasas fiscales. La moneda se elige como etiqueta de trabajo. Cualquier cálculo tributario necesita sus propias reglas y comprobaciones.
¿Puedo usarla para reventa sin fabricación?
Sí. Introduce el coste de compra, transporte y acondicionamiento que corresponda. Puedes dejar las horas de elaboración en cero, manteniendo los demás campos numéricos completos.
¿Cómo registro productos que no se pueden vender?
Escribe su cantidad en Unidades no vendibles. El coste del lote se reparte entre las unidades restantes. El material y tiempo ya consumidos permanecen en el coste total.
¿Por qué el recargo es mayor que el margen?
Porque tienen bases distintas: el recargo compara el incremento con el coste y el margen compara el resultado con el precio. La plantilla muestra ambos para evitar confundirlos.
¿Se ha probado en Excel y Google Sheets?
Se han comprobado las fórmulas y el recálculo con LibreOffice Calc. No se ha realizado una prueba nativa en Microsoft Excel o Google Sheets. Si utilizas otro programa, reproduce primero los ejemplos de esta página.
Continúa con el siguiente paso
Estos recursos cubren otras tareas de gestión. Abre sólo el que corresponda a tu tarea actual.
- Cuentas por cobrar en Excel: 6 plantillas con pagos parciales
- Control de cambios y extras de obra en Excel
- Cómo separar gastos personales y del negocio
- Cómo comprobar una plantilla Excel antes de usarla
- Plantillas de ingresos y gastos
- Gastos del hogar
- Control de gastos de empresa
- Plantillas para obras y construcción
- Plantillas Excel