
Un plan de jubilación en Excel permite proyectar el capital necesario para mantener tu nivel de vida tras dejar de trabajar, calcular el aporte anual requerido y simular distintos escenarios de rentabilidad. Estas seis plantillas cubren los sistemas más usados en el mundo hispanohablante: España (Seguridad Social pública complementada), México (AFORE cuenta individual), Colombia (AFP régimen ahorro), Argentina (ANSES + complemento privado), autónomo/independiente sin sistema público y bilingüe EN+ES (401k/IRA compatible).
Cada plantilla proyecta año a año el capital acumulado con la fórmula =saldo_anterior*(1+tasa) + aporte*(1+tasa/2), donde el saldo anterior se capitaliza con la tasa anual y el aporte del año se capitaliza a la mitad (asumiendo aporte distribuido). Las celdas azules son entradas (edad inicio, años de aporte, aporte anual, tasa, capital inicial); las negras son fórmulas.
Son archivos .xlsx compatibles con Microsoft Excel 2016 o superior, Google Sheets y LibreOffice Calc, descargables gratis. Diseñados para trabajadores en activo de 25-55 años que quieran planificar su jubilación, asesores financieros, gestores de planes de pensiones y educación financiera personal.
Más abajo te explicamos cómo elegir la plantilla según tu país y régimen, qué aporte anual usar como referencia y los errores comunes al proyectar planes de jubilación a 30-35 años.
Contenido del artículo
6 plantillas de plan de jubilación en Excel gratis
Las seis variantes según país y régimen: España, México, Colombia, Argentina, autónomo y bilingüe EN+ES.
Plan de jubilación · España (sistema público)
Cotización Seguridad Social · base reguladora · pensión estimada
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
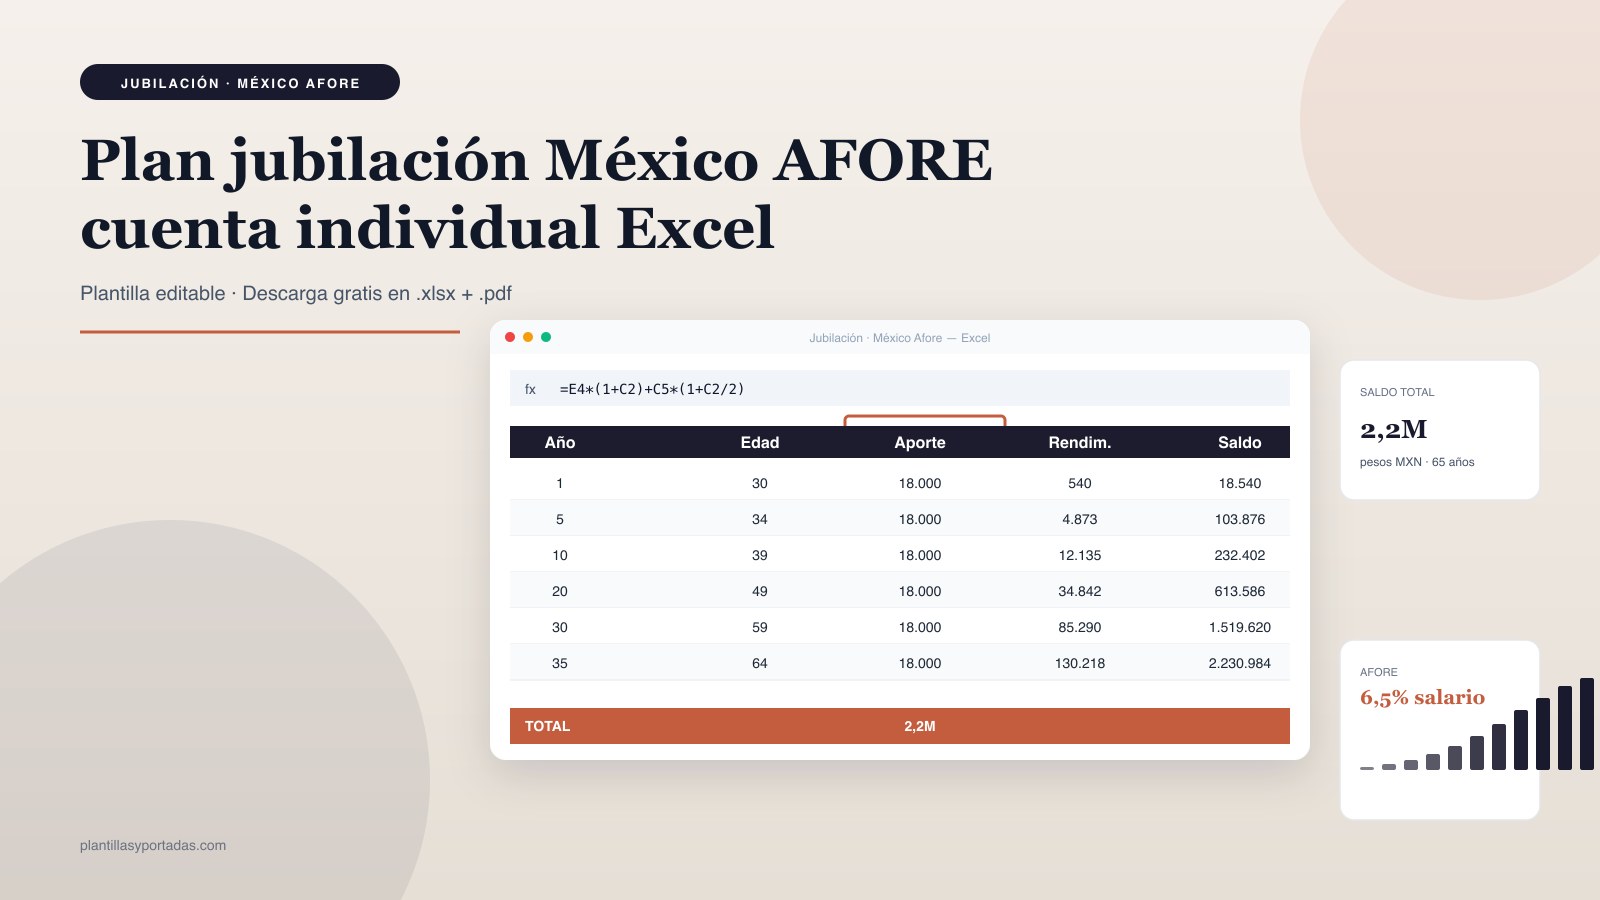
Plan de jubilación · México (AFORE)
Cuenta individual · aporte 6,5% salario · rendimiento histórico
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
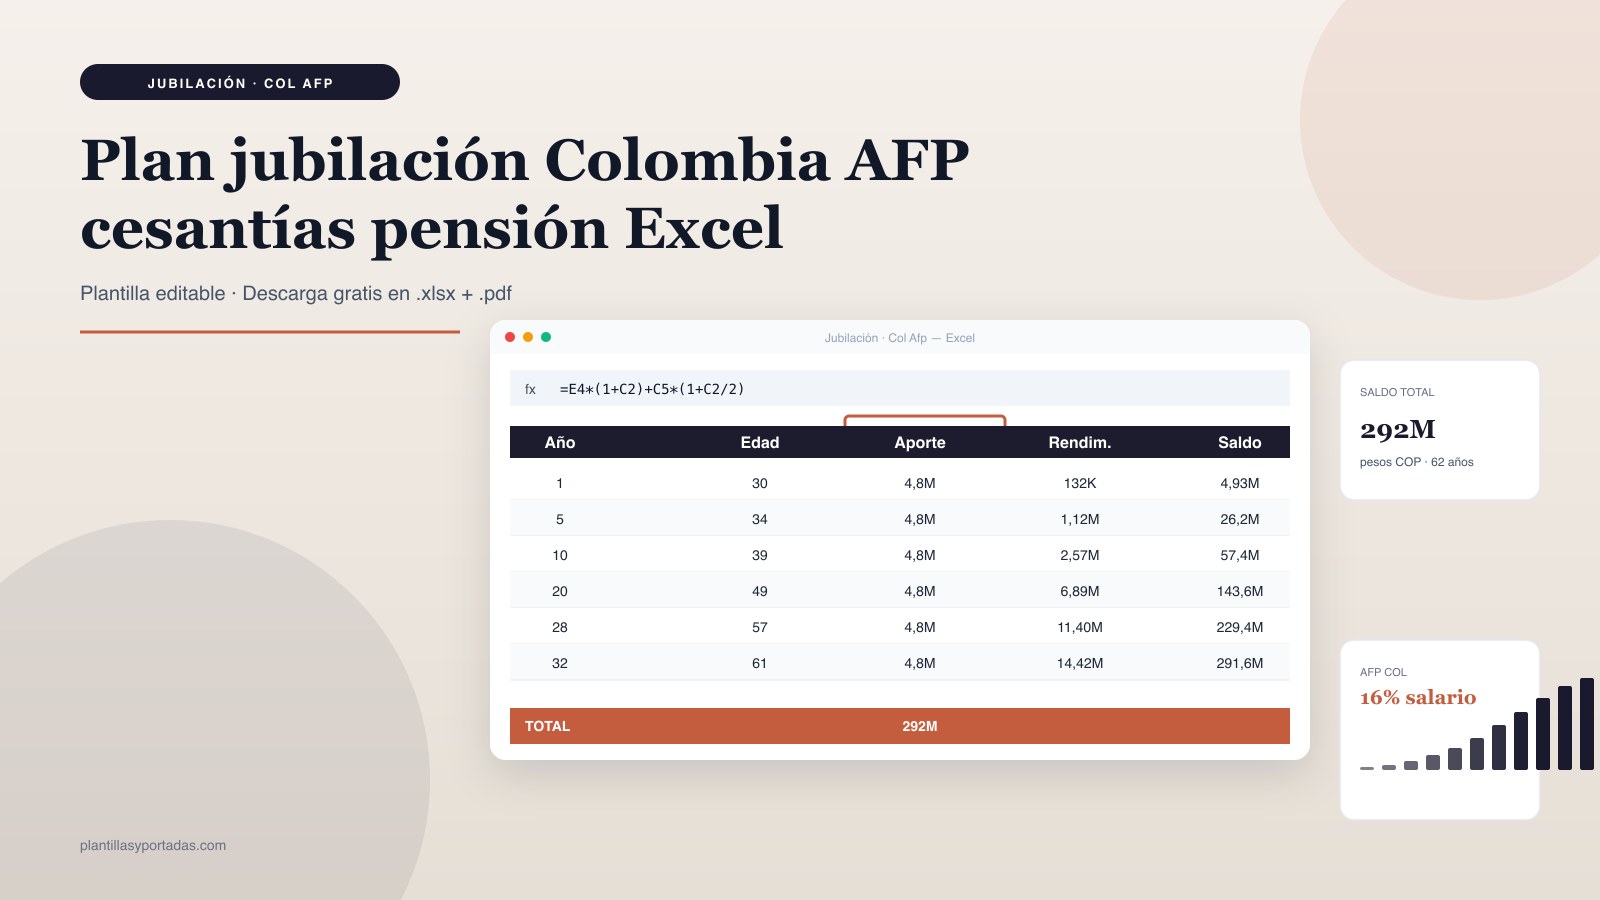
Plan de jubilación · Colombia (AFP + cesantías)
Régimen Ahorro Individual · aporte 16% · cesantías anuales
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
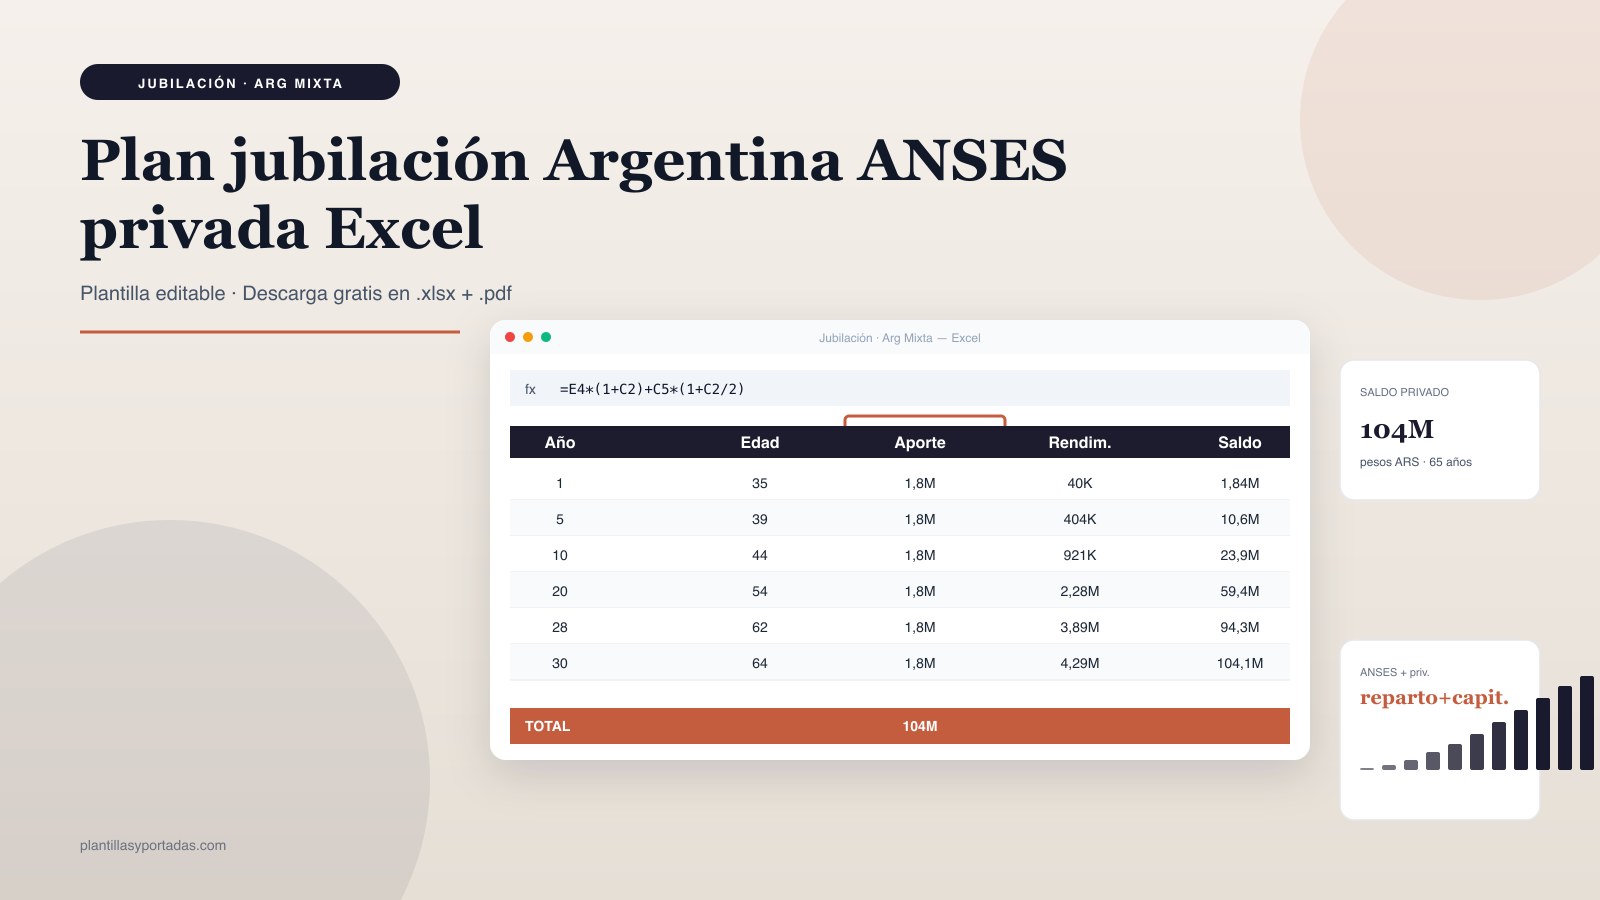
Plan de jubilación · Argentina (ANSES + privada)
Régimen reparto público + complemento privado · cobertura mixta
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
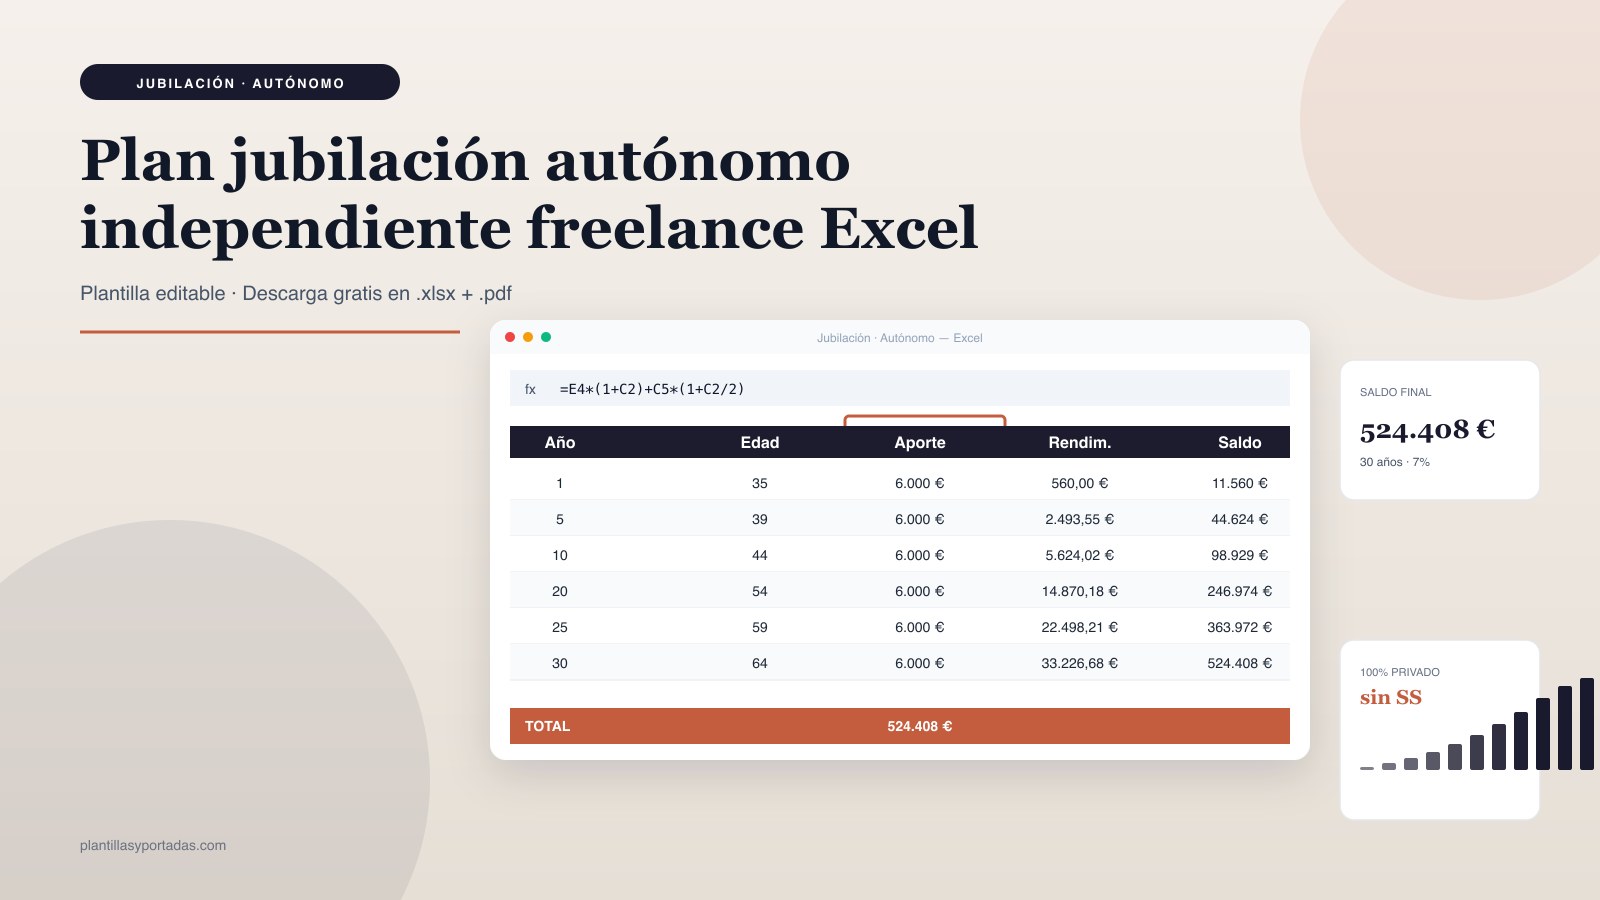
Plan de jubilación · autónomo / independiente
Sin sistema público · aporte voluntario · sólo capital propio
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
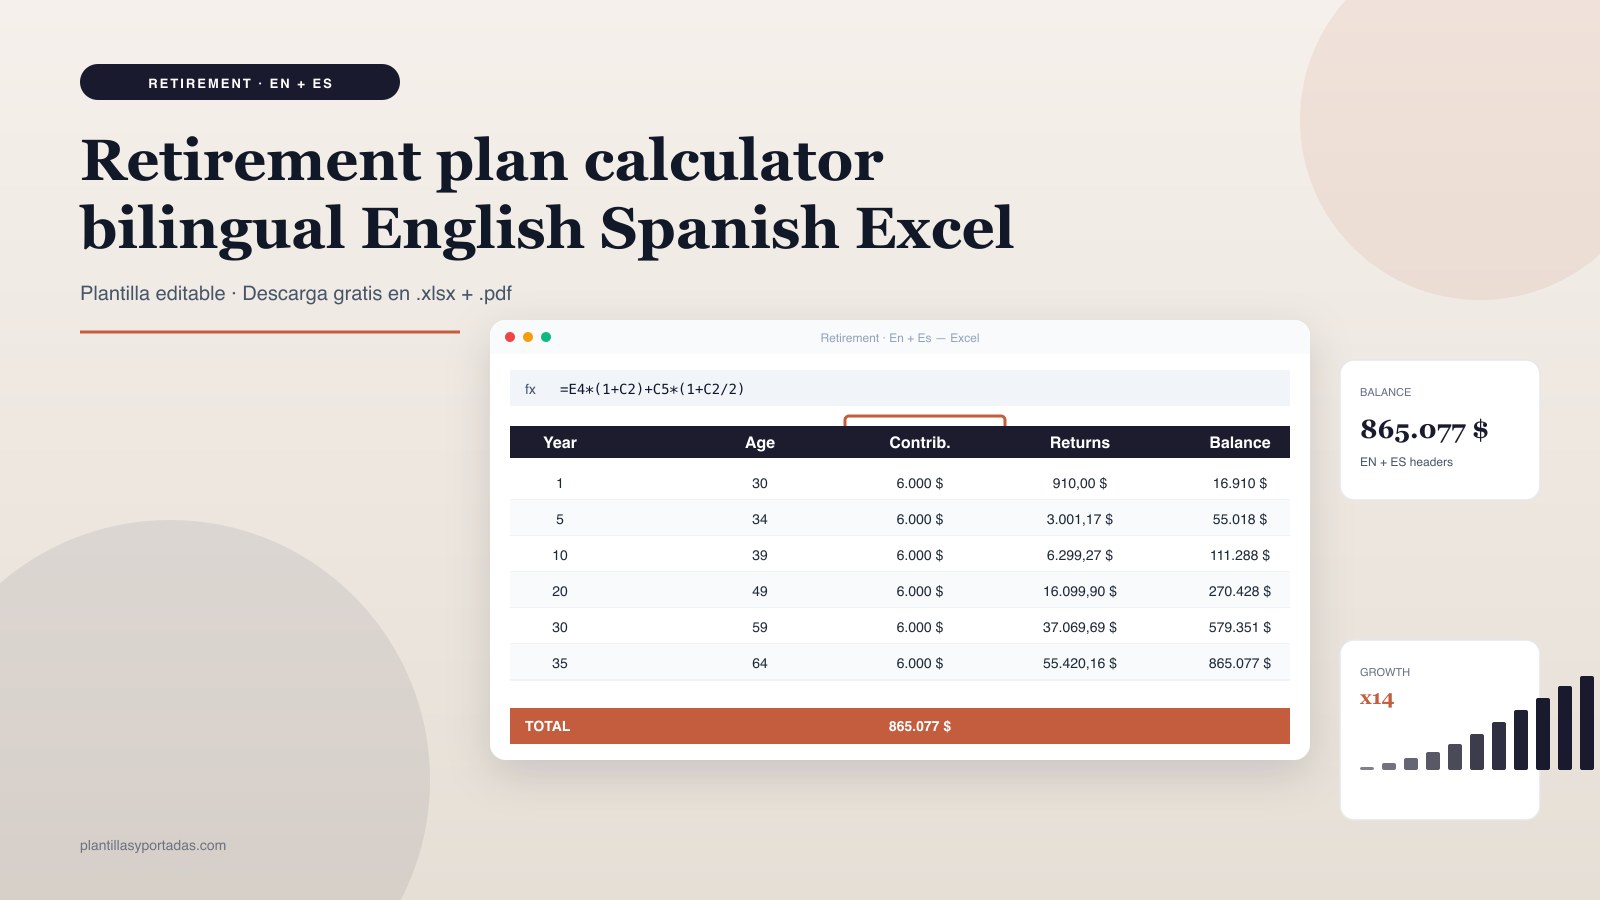
Retirement Plan Calculator — bilingual EN + ES
Annual contribution · compound growth · target nest egg · IRA/401k friendly
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
Cómo elegir tu plantilla de ingresos y gastos
Antes de descargar, define para qué la vas a usar. Cada perfil necesita una estructura distinta y una equivocación al elegir hace que tengas que reformatear medio archivo. Esta guía rápida cubre los cinco perfiles más habituales:
- Si trabajas por cuenta ajena en España: la #01 (España SS pública) parte de tu cotización a la Seguridad Social y proyecta tu pensión estimada complementada con plan privado. Pensión pública española ronda 60-70% del último salario.
- Si trabajas en México: la #02 (AFORE) calcula tu cuenta individual de la Administradora de Fondos para el Retiro con aporte tripartito (trabajador 1,125% + empresa 5,15% + Estado 0,225% = 6,5% del salario base).
- Si trabajas en Colombia: la #03 (AFP régimen ahorro) calcula tu cuenta del Régimen de Ahorro Individual con Solidaridad (RAIS) con aporte 16% del salario (12% pensión + 3% comisión y seguros + 1% Fondo Solidaridad).
- Si trabajas en Argentina: la #04 (ANSES + privada) proyecta el sistema mixto: reparto público ANSES + ahorro complementario voluntario. ANSES público suele ser insuficiente para mantener nivel de vida medio-alto.
- Si eres autónomo, freelance o emprendedor: la #05 (autónomo) asume 100% capital propio sin sistema público. Necesitas ahorrar agresivamente (15-25% de tus ingresos) para llegar a una jubilación digna.
- Si tienes plan 401(k) o IRA en USA: la #06 (EN+ES) es compatible con planes americanos. Aportes deducibles hasta 23.000 $ en 401(k) (2024), 7.000 $ en IRA tradicional.
Cómo editar la plantilla en menos de 5 minutos
- Descarga la plantilla que corresponda a tu país o situación (España, México, Colombia, Argentina, autónomo o bilingüe EN+ES).
- Edita las entradas azules: edad de inicio (tu edad actual), años de aporte (hasta jubilación), aporte anual (lo que aportas al año entre público + privado), tasa anual esperada de rentabilidad y capital inicial (si ya tienes ahorrado algo).
- Ajusta la tasa según tu perfil de riesgo: 3-4% para conservador (bonos), 5-6% para moderado (60/40), 6-8% para agresivo (100% renta variable). Sé realista: usa la tasa real esperada, no la histórica del S&P 500.
- Simula 3 escenarios duplicando la hoja: optimista (tasa +1%), base (tasa real) y conservador (tasa -1%). Tu rango de capital final estará probablemente entre esos tres números.
- Calcula tu meta con la regla del 4%: divide tu gasto anual deseado en jubilación por 0,04. Por ejemplo, 30.000 €/año de gasto requieren 750.000 € acumulados. Esa es tu meta; la plantilla te dice si llegas con tu plan actual.
Consejo práctico: guarda una copia mensual del archivo para tener histórico. Así puedes comparar la evolución de tus ingresos y gastos a lo largo del año sin sobrescribir datos pasados.
Errores comunes al usar plantillas de ingresos y gastos
- Confiar 100% en la pensión pública: en España, Colombia y Argentina las pensiones públicas tienden a caer en cobertura. La regla práctica: asume 50-60% del último salario, no 100%. Complementa con ahorro privado siempre.
- Empezar a aportar a los 50 años: el interés compuesto requiere tiempo. Aportar 500 €/mes desde los 30 vs desde los 50 multiplica por 4 el capital final (interés compuesto trabajando 35 años vs 15).
- No considerar la inflación: 1 millón € en 35 años con inflación 2,5% equivale a 421.000 € actuales. Tu meta debe estar en euros reales (post-inflación), no nominales.
- Aportar siempre el mismo importe absoluto: si aportas 500 €/mes ahora, en 20 años eso será mucho menos en poder adquisitivo. Aumenta tu aporte anualmente con la inflación (2-3%) o con tus subidas de salario.
- Olvidar la fiscalidad del rescate: el rescate de planes de pensiones en España tributa en IRPF como rendimientos del trabajo (19-47% según tramo). El AFORE en México tributa según régimen. Investiga la fiscalidad de tu país antes de elegir vehículo.
Checklist final antes de cerrar el archivo
Antes de cerrar tu plan de jubilación, verifica que has incluido: edad real de jubilación según tu país (65 España, 60-65 LATAM, 67 USA), aporte anual realista considerando subidas salariales, tasa de rentabilidad conservadora (4-6% real post-inflación), capital inicial si tienes plan o AFORE acumulada, gasto anual deseado en jubilación (con regla del 4% calculas la meta), fiscalidad del rescate en tu país (IRPF España, ISR México, etc.) y al menos 3 escenarios (optimista/base/conservador) para acotar el rango.
Preguntas frecuentes
¿Cuánto debo ahorrar al mes para jubilarme bien?
Regla práctica: 10-15% del salario bruto desde los 25 años garantiza una jubilación cómoda en sistemas con pensión pública (España, México con AFORE). Para autónomos sin sistema público, sube al 20-25%. Si empiezas tarde (40+), necesitas 25-35% para compensar los años perdidos de interés compuesto.
¿Qué es la regla del 4% y cómo la uso?
Es una regla heurística (Bengen, Trinity Study) que dice que puedes retirar el 4% de tu cartera anualmente durante 30 años sin agotarla, asumiendo una cartera 60/40. Para calcular tu meta: divide tu gasto anual deseado en jubilación por 0,04. Ejemplo: 24.000 €/año = 600.000 € acumulados.
¿Conviene plan de pensiones privado o ETFs?
En España, los planes de pensiones tienen ventaja fiscal (deducción IRPF de aportaciones) pero rescate tributa como renta trabajo (alta carga). ETFs tienen menor coste pero rescate al 19-26% en plusvalías. Combinar ambos (50/50) suele ser óptimo: deducción fiscal ahora + flexibilidad ETF para el rescate.
¿Y si la pensión pública desaparece o se reduce mucho?
Estas plantillas calculan tu capital privado acumulado independiente de la pensión pública. Si la pública desaparece, tu plan privado te sostiene; si se mantiene, vives mejor que solo con privado. Por eso recomendamos siempre ahorro privado complementario, incluso si tienes derecho a pensión pública.
¿Es realista proyectar 30-35 años con tasa fija?
Es una aproximación útil. Los mercados oscilan; algunos años darán 20%, otros perderás 30%. Pero la rentabilidad anualizada a 30 años en una cartera diversificada suele ser cercana al histórico (5-7% real). Usa la proyección como guía para ajustar aportes, no como predicción exacta del capital final.