
Una calculadora de hipoteca en Excel permite calcular la cuota mensual, el cuadro de amortización completo y los intereses totales antes de firmar con el banco. Estas seis plantillas cubren los sistemas de amortización más habituales: francés (cuota fija, el más común en España y LATAM), americano (sólo intereses + capital al final), alemán (capital constante), variable Euribor + diferencial, simulador de amortización anticipada y una versión bilingüe EN+ES.
Cada plantilla usa la función =PAGO(tasa/12; nper; -capital) de Excel para calcular la cuota mensual del sistema francés, e implementa el cuadro de amortización mes a mes con cálculo de intereses, capital amortizado y capital pendiente. Las celdas en azul son entradas editables (capital, plazo, TAE); las celdas en negro son fórmulas que se recalculan automáticamente.
Son archivos .xlsx compatibles con Microsoft Excel 2016 o superior, Google Sheets y LibreOffice Calc. Diseñadas para comparar bancos antes de firmar, simular el impacto de subidas del Euribor, planificar amortizaciones anticipadas o entender qué cuota real terminarás pagando.
Más abajo te explicamos qué sistema de amortización elegir según tu perfil, cómo interpretar el cuadro de amortización y los errores más comunes al simular hipotecas antes de la firma con el banco.
Contenido del artículo
6 calculadoras de hipoteca en Excel gratis
Las seis variantes más usadas: francés (cuota fija), americano, alemán, variable Euribor, amortización anticipada y bilingüe EN+ES.
Calculadora hipoteca · cuota francesa fija
Sistema francés · cuota fija · amortización mensual con PAGO()
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
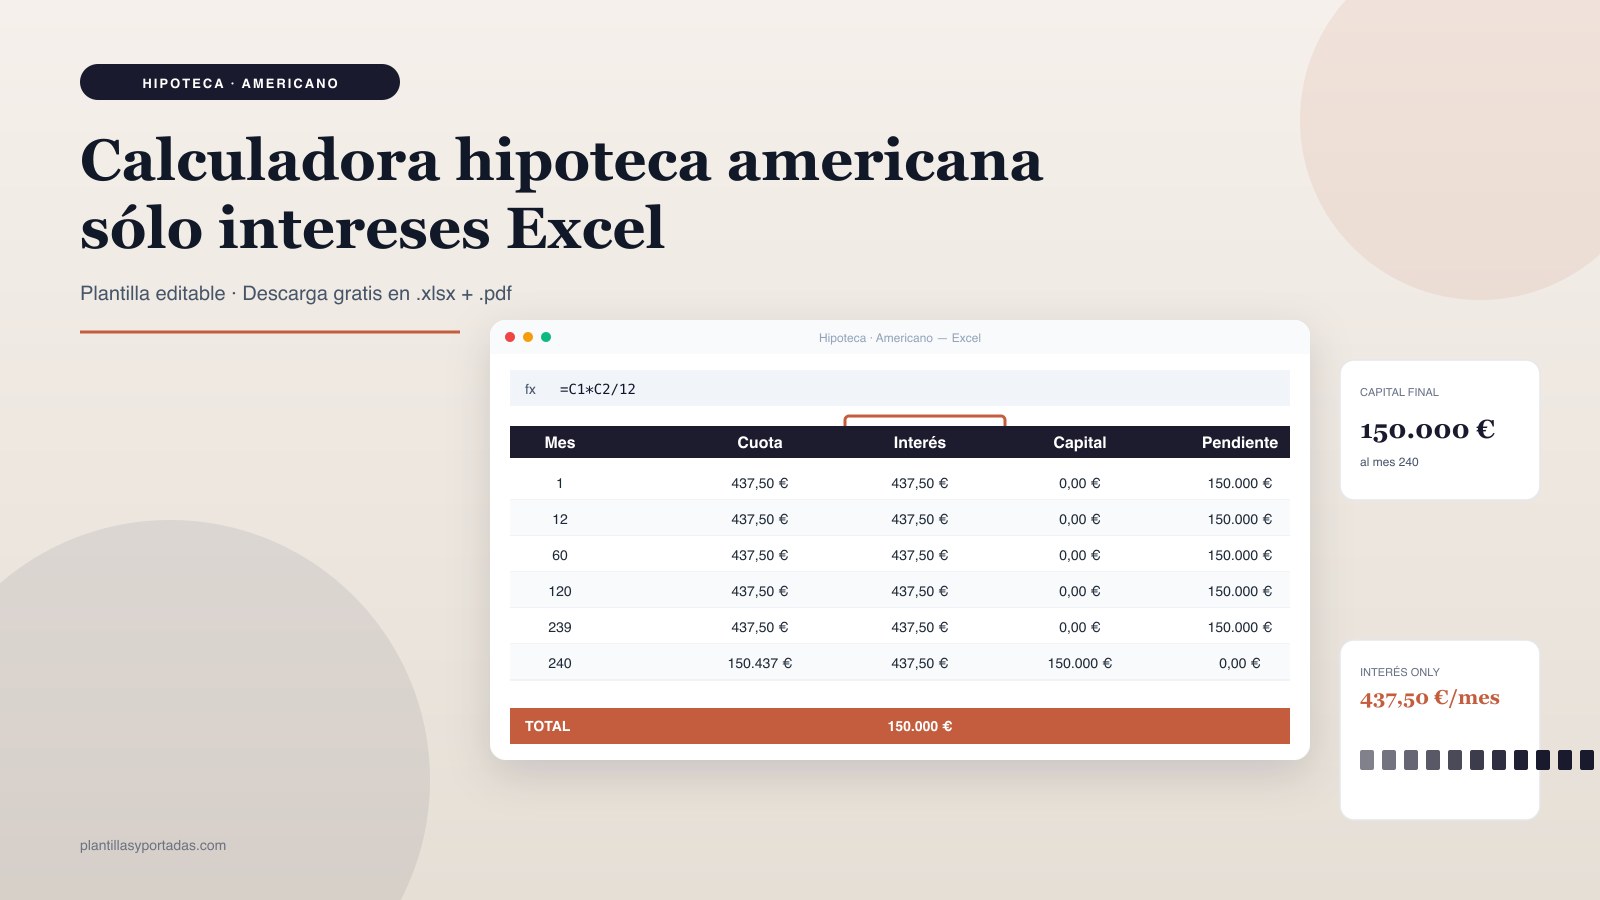
Calculadora hipoteca · sistema americano
Sólo intereses cada mes · capital total al vencimiento
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.3 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
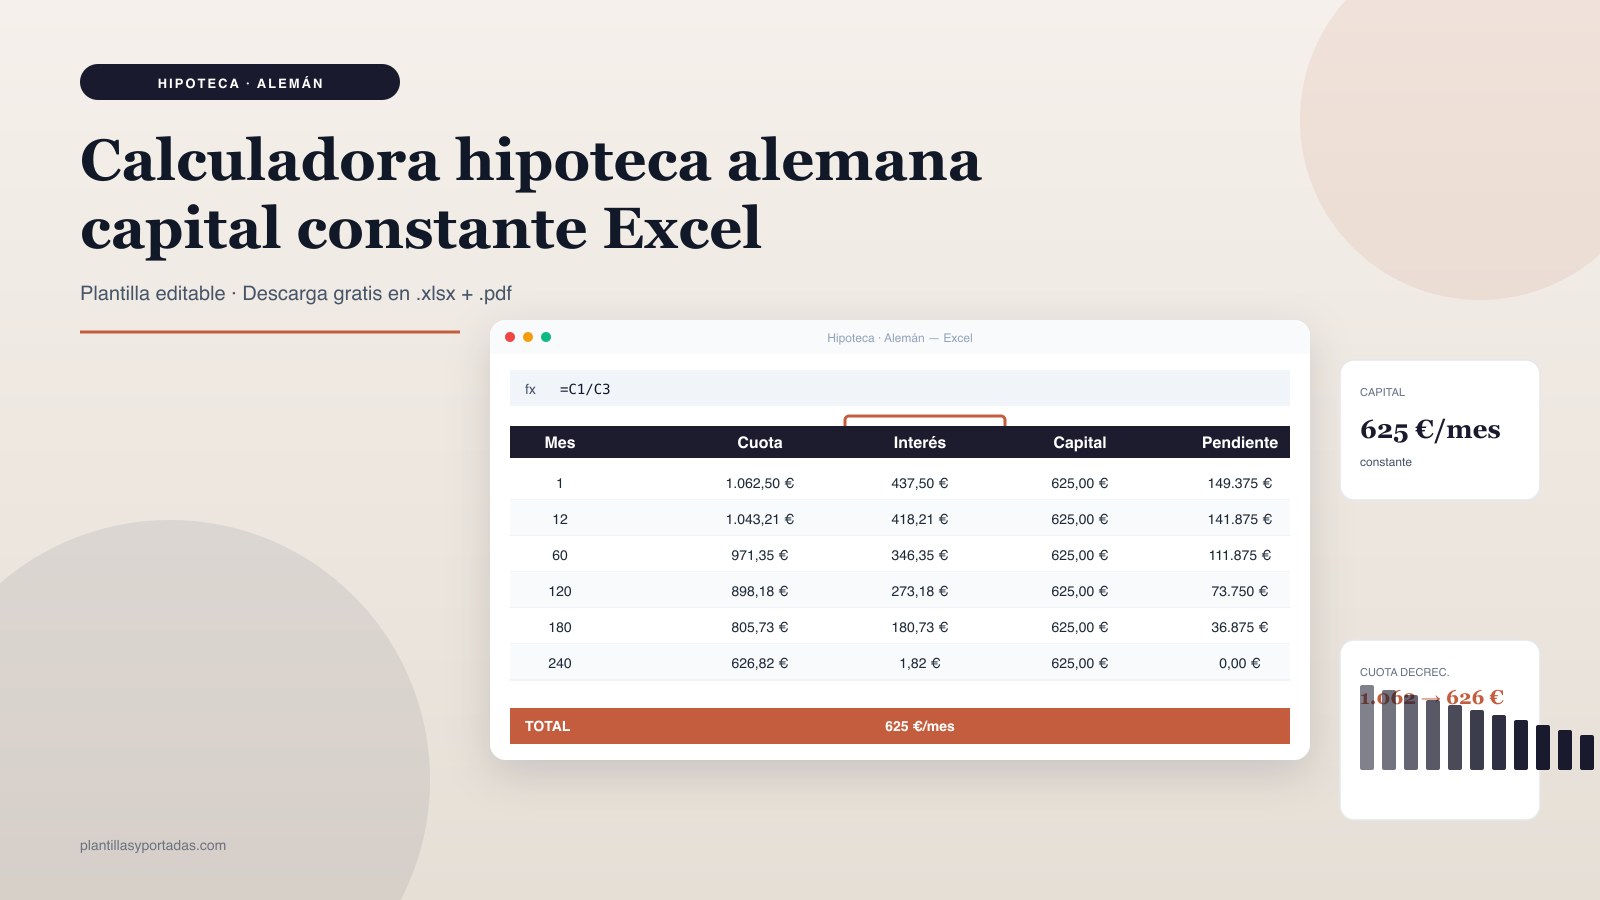
Calculadora hipoteca · sistema alemán
Capital constante · intereses decrecientes · cuota baja con el tiempo
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
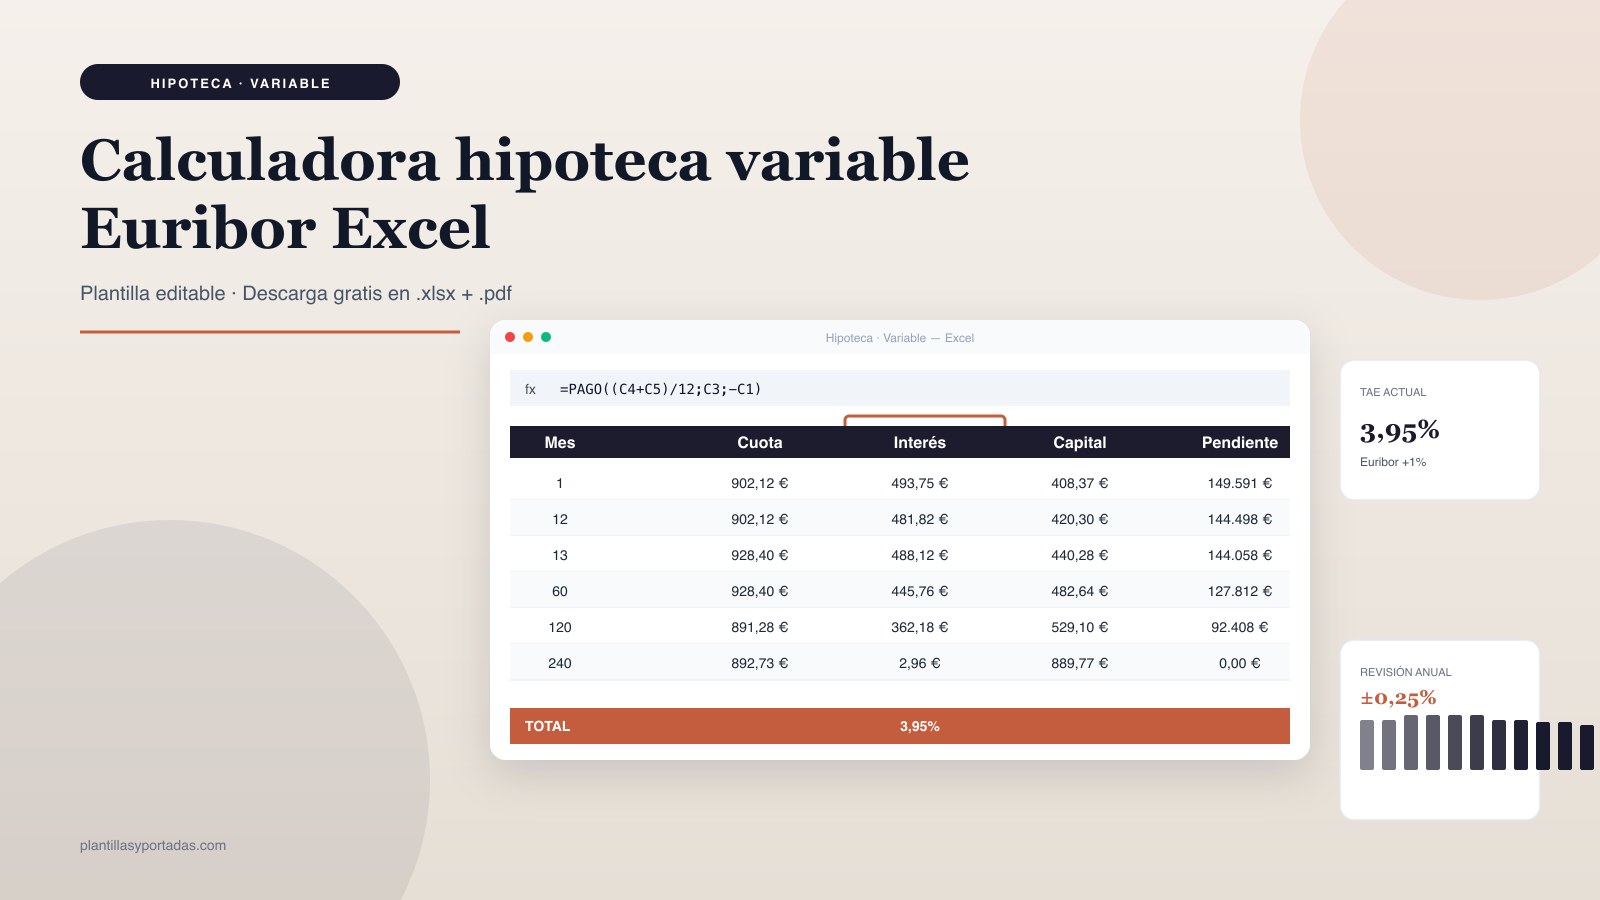
Calculadora hipoteca variable · Euribor + diferencial
Revisión anual · TAE = Euribor 12m + diferencial · cuota recalculada
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.6 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
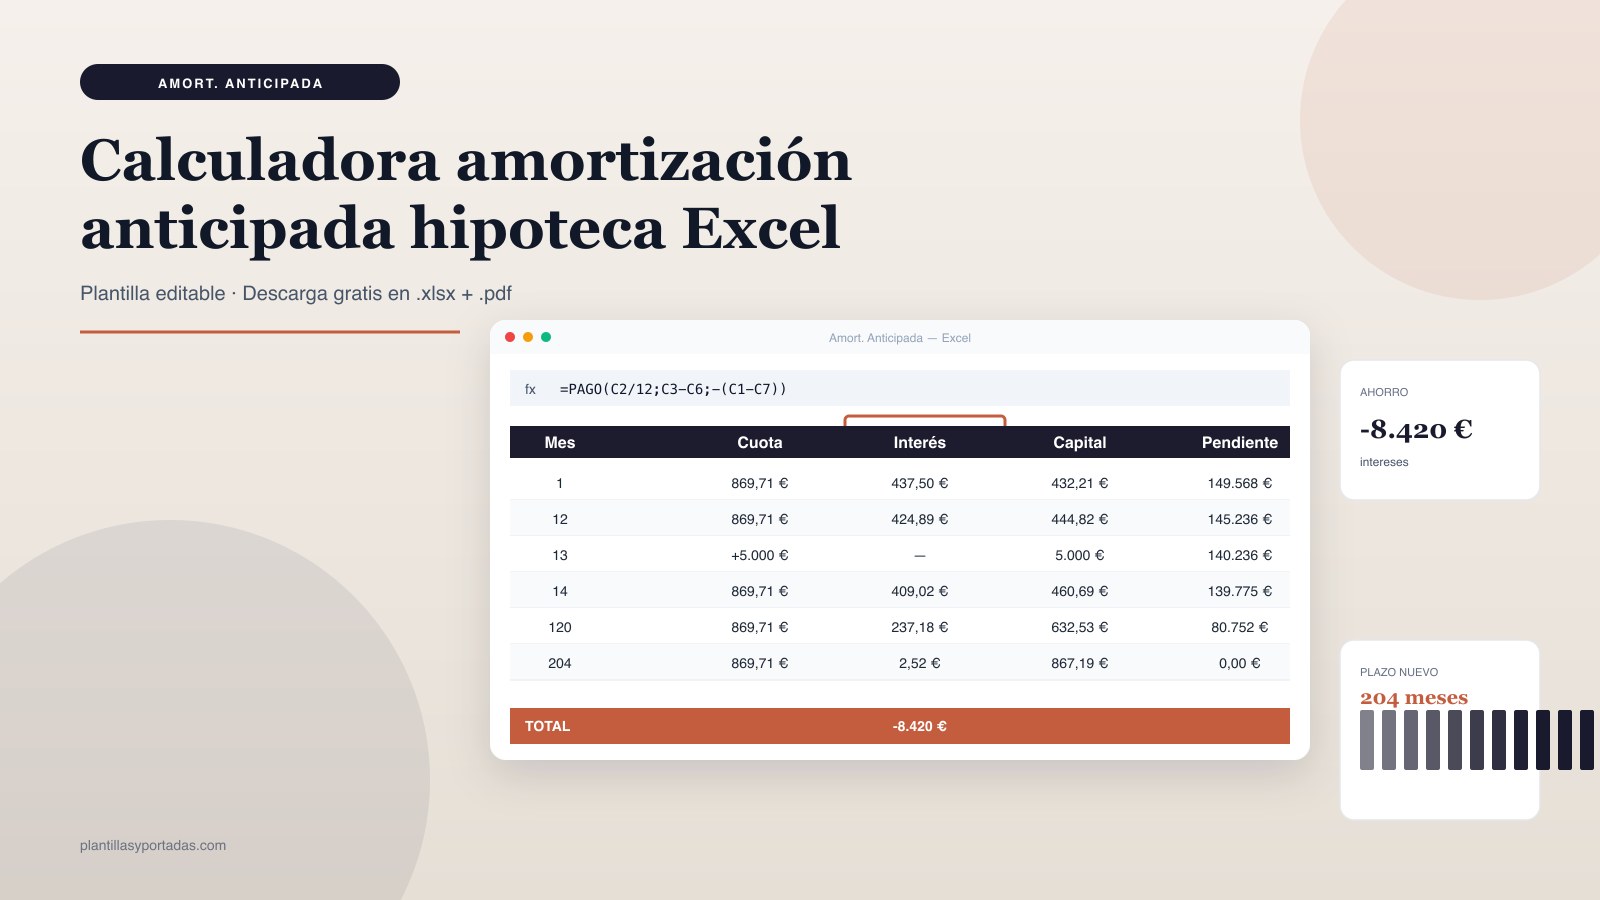
Calculadora hipoteca · amortización anticipada
Impacto de pagos extra · reducir cuota vs reducir plazo
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
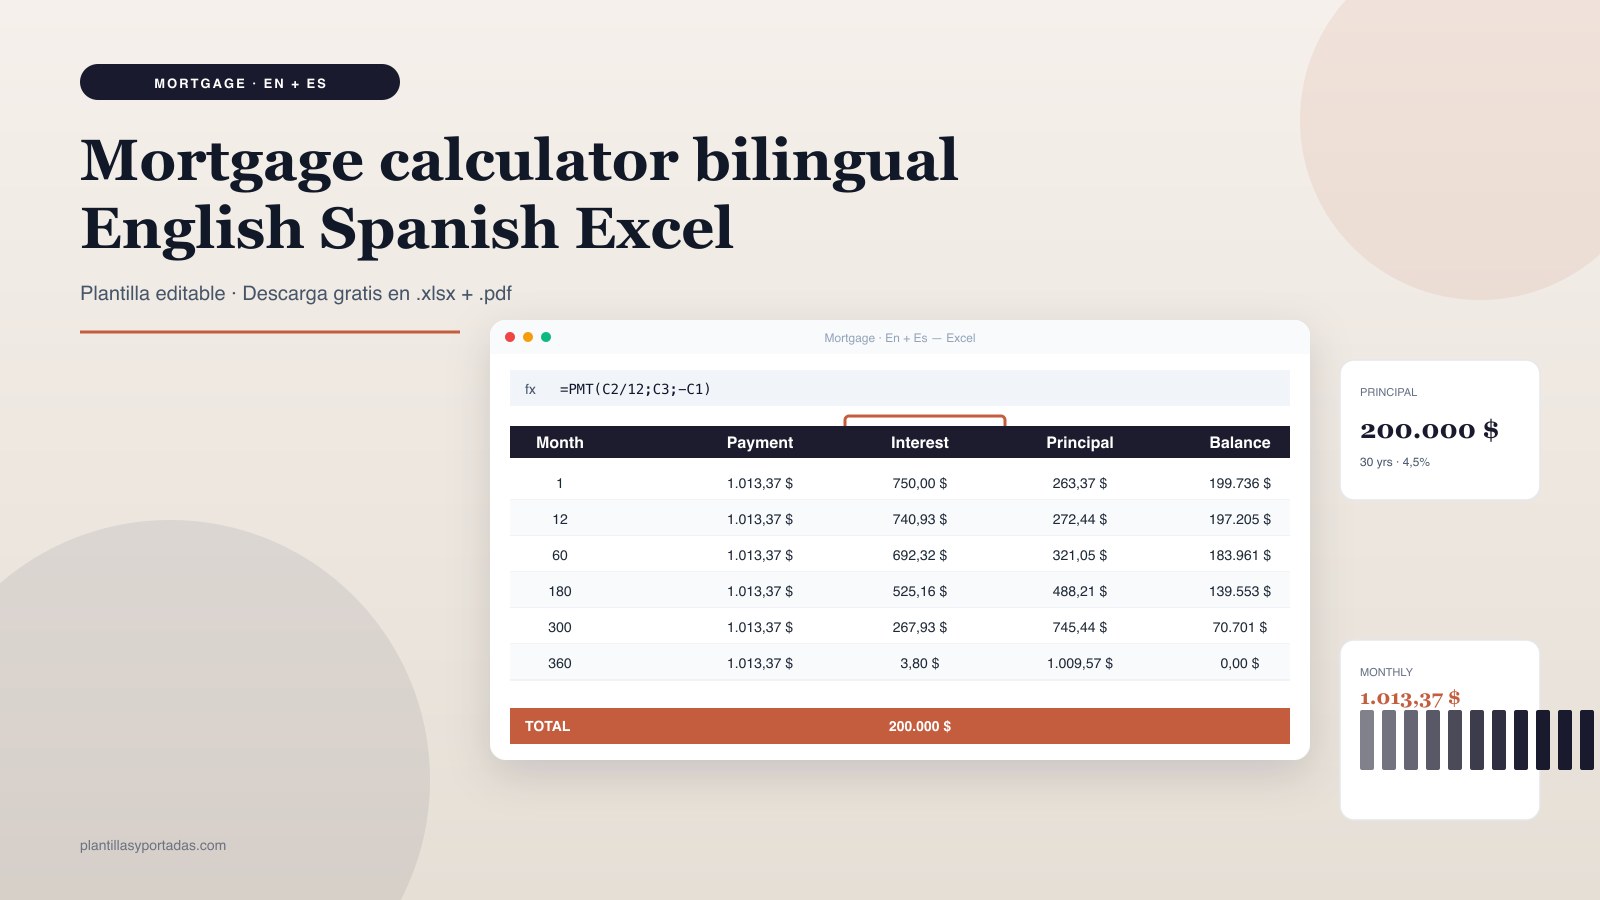
Mortgage calculator — bilingual EN + ES
Fixed mortgage · monthly amortization · PMT() formula · EUR/USD ready
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.6 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
Cómo elegir tu plantilla de ingresos y gastos
Antes de descargar, define para qué la vas a usar. Cada perfil necesita una estructura distinta y una equivocación al elegir hace que tengas que reformatear medio archivo. Esta guía rápida cubre los cinco perfiles más habituales:
- Si vas a firmar una hipoteca fija a tipo cerrado: la #01 (francés) es el sistema estándar en España y LATAM — cuota fija mensual, capital amortizado creciente, intereses decrecientes.
- Si te ofrecen una hipoteca americana (solo intereses): la #02 muestra el riesgo real — pagas poco cada mes pero el capital total se debe al final del plazo. Sólo recomendable si tienes plan de venta o herencia.
- Si tu banco propone sistema alemán: la #03 calcula amortización con capital constante (cuota decreciente). Pagas más al principio pero menos intereses totales.
- Si tu hipoteca es variable (Euribor + diferencial): la #04 simula revisiones anuales con Euribor 12m + diferencial. Ideal para estresar escenarios con subidas del 1-2%.
- Si planeas amortizar anticipadamente: la #05 muestra el impacto de aportes extra — reducir cuota o reducir plazo. Útil para decidir qué te conviene más con la actual TAE de tu hipoteca.
- Si reportas a un asesor en inglés: la #06 (EN+ES) usa
=PMT()con headers Payment / Interest / Principal / Balance + ES.
Cómo editar la plantilla en menos de 5 minutos
- Descarga la plantilla que corresponda a tu sistema de amortización (francés, americano, alemán, variable o anticipada).
- Edita las celdas de entrada azules: capital (importe del préstamo), tasa anual TAE (3,5% se escribe como 0,035 o 3,5%) y plazo en meses (20 años = 240, 30 años = 360).
- La cuota mensual se calcula sola con
=PAGO()en el KPI superior. La tabla de amortización mes a mes se rellena automáticamente: intereses (col C), capital amortizado (col D), capital pendiente (col E). - Compara escenarios duplicando la hoja: cambia la tasa o el plazo en la copia y verás cómo varía la cuota. Esto es lo que un banco no siempre te enseña claro en la oferta vinculante.
- Antes de firmar, calcula también el coste total del préstamo (cuota × plazo) y compáralo con el capital inicial: la diferencia son los intereses que pagarás durante toda la vida de la hipoteca.
Consejo práctico: guarda una copia mensual del archivo para tener histórico. Así puedes comparar la evolución de tus ingresos y gastos a lo largo del año sin sobrescribir datos pasados.
Errores comunes al usar plantillas de ingresos y gastos
- Confundir TAE con TIN: TIN es el tipo de interés nominal (lo que publica el banco), TAE incluye comisiones y gastos. La cuota real se calcula con TIN, pero compara ofertas con TAE.
- Ignorar la cláusula de revisión en variable: las hipotecas variables se revisan cada 6 o 12 meses con Euribor + diferencial. Si el Euribor sube 2 puntos, tu cuota puede subir 200-300 €/mes en una hipoteca media.
- No simular el efecto de la subida del Euribor: las hipotecas variables firmadas en 2021 con Euribor negativo han visto cuotas subir 400-600 €/mes en 2023. Simula siempre con Euribor 4-5% como escenario realista.
- No comparar amortización anticipada vs invertir: si tu hipoteca está al 2% y puedes invertir al 6% neto, matemáticamente compensa invertir antes que amortizar. La #05 ayuda a cuantificar el ahorro de intereses.
- Olvidar comisión de amortización anticipada: hasta el 0,5% del capital amortizado en variable y 2% en fija (primeros 5 años). Súmalo al ahorro esperado antes de decidir.
Checklist final antes de cerrar el archivo
Antes de firmar la oferta vinculante de tu hipoteca, verifica que has simulado: el sistema de amortización (francés vs alemán cambia el coste total), la cuota real con la TAE incluyendo comisiones, escenarios de Euribor al 3%, 4% y 5% si es variable, el ahorro estimado de amortizar anticipadamente vs invertir, y el coste total del préstamo (cuota × plazo − capital inicial = intereses pagados). Compara al menos 3 bancos con la misma simulación antes de elegir.
Preguntas frecuentes
¿Qué fórmula de Excel calcula la cuota de la hipoteca?
La función =PAGO(tasa_mensual; periodos; -capital). Por ejemplo, para 150.000 € al 3,5% TAE en 20 años: =PAGO(0,035/12; 240; -150000) devuelve 869,71 €/mes. En la versión inglesa usa =PMT() con los mismos argumentos.
¿Qué diferencia hay entre sistema francés y alemán?
El francés tiene cuota fija mensual: pagas más intereses al principio y más capital al final. El alemán amortiza capital constante: cuota decreciente (empiezas pagando más, terminas pagando menos), pero pagas menos intereses totales. España y LATAM usan francés por defecto; el alemán es más común en Alemania y algunos países europeos.
¿Cómo simulo una subida del Euribor con la plantilla?
Abre la plantilla #04 (variable Euribor), duplica la hoja y cambia el valor de la tasa anual: por ejemplo, si tu hipoteca actual está al 3,95% (Euribor 2,95% + 1% diferencial), simula con 4,95% (Euribor 3,95%) y 5,95% (Euribor 4,95%) para ver cuánto subiría tu cuota.
¿Conviene amortizar anticipadamente o invertir ese dinero?
Depende de la tasa de tu hipoteca vs la rentabilidad esperada de la inversión. Regla general: si tu hipoteca está por debajo del 3% y puedes obtener 5-7% neto en inversión a largo plazo, compensa invertir. Si tu hipoteca está por encima del 4%, suele compensar amortizar. Usa la #05 para cuantificar el ahorro de intereses real.
¿La plantilla incluye gastos como tasación o notaría?
No, calcula sólo el cuadro de amortización del capital. Para el coste total real, suma manualmente: tasación (300-600 €), notaría (0,5-1% capital), gestoría (300-500 €), Registro de la Propiedad (0,1-0,5% capital) y comisión de apertura del banco (0-1,5%).