
Una calculadora de interés compuesto en Excel permite proyectar el crecimiento de una inversión a largo plazo combinando capital inicial, aportes periódicos y rentabilidad anual capitalizada. Estas seis plantillas cubren los casos más típicos: aporte único (sin aportaciones adicionales), aporte mensual periódico (FIRE, jubilación), ajuste por inflación (rentabilidad real neta), interés compuesto con retirada anual, comparativa interés simple vs compuesto y bilingüe EN+ES.
Cada plantilla implementa el cálculo de interés compuesto año a año con la fórmula =B5*(1+tasa)+C5*(1+tasa/2), donde el capital del año anterior se capitaliza con la tasa anual y los aportes del año se capitalizan a la mitad (asumiendo aporte distribuido durante el año). Las celdas azules son entradas editables (capital, aporte mensual, tasa, años); las negras son fórmulas.
Son archivos .xlsx compatibles con Microsoft Excel 2016 o superior, Google Sheets y LibreOffice Calc. Diseñados para inversores particulares, asesores financieros independientes, planificación FIRE (Financial Independence Retire Early) y educación financiera personal.
Más abajo te explicamos cómo elegir entre aporte único y mensual, qué rentabilidad anual usar de referencia (S&P 500, bonos, mixto) y los errores comunes al proyectar interés compuesto a 20-30 años.
Contenido del artículo
6 calculadoras de interés compuesto en Excel gratis
Las seis variantes más usadas: aporte único, aporte mensual, ajuste inflación, con retirada, simple vs compuesto y bilingüe EN+ES.
Interés compuesto · aporte único
Capital × (1+r)^n · sin aportaciones adicionales
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
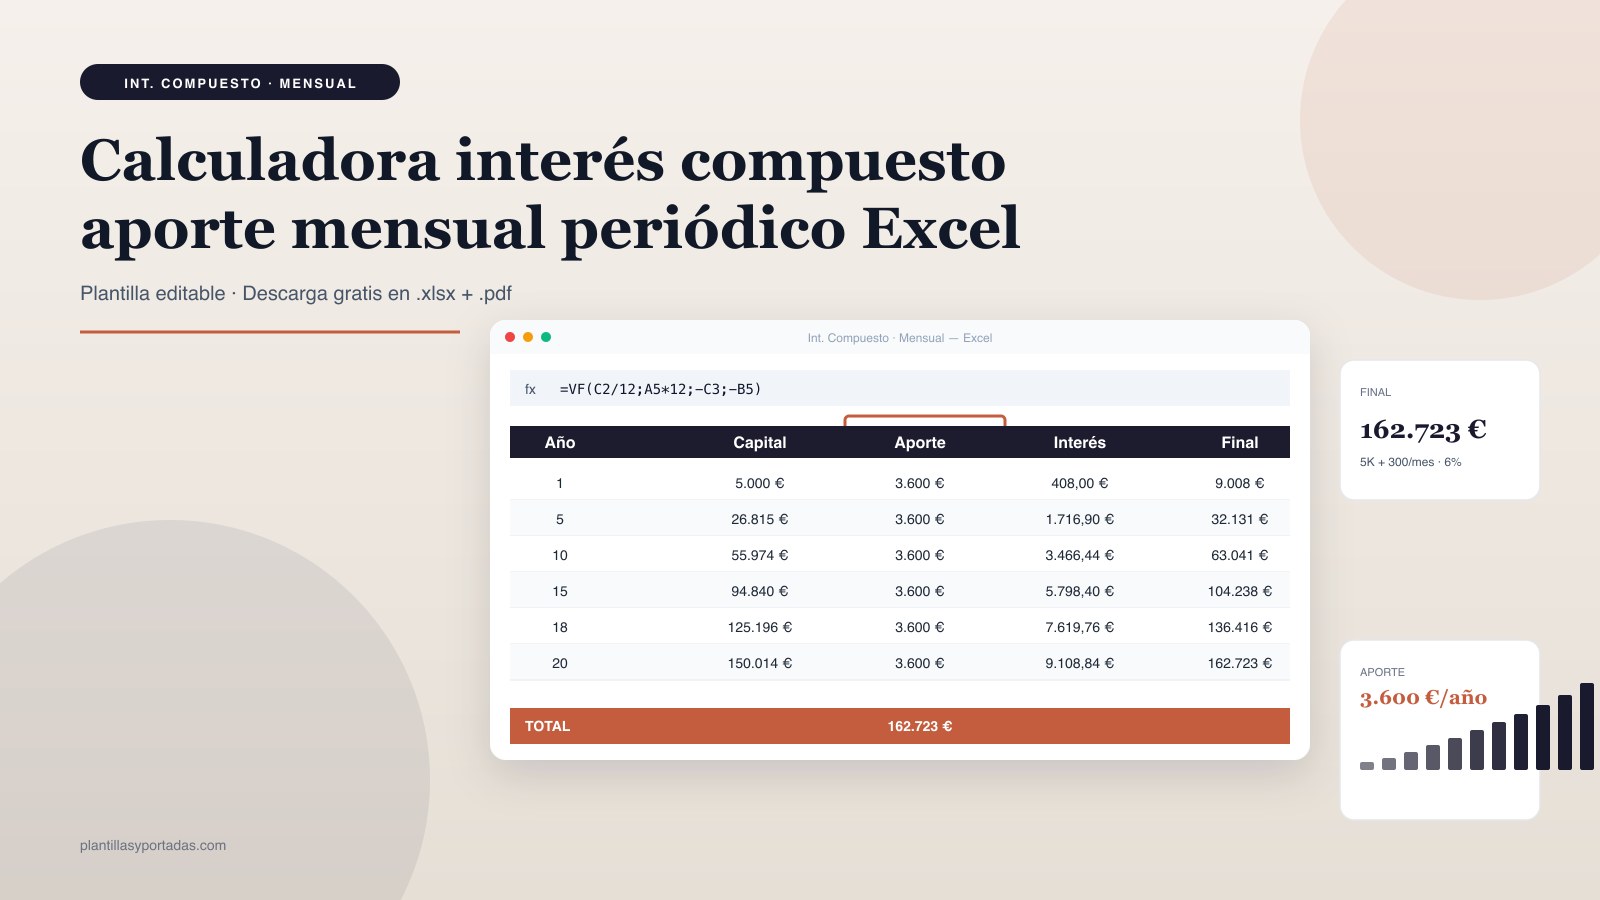
Interés compuesto · aporte mensual
Capital inicial + aporte periódico · función VF()
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
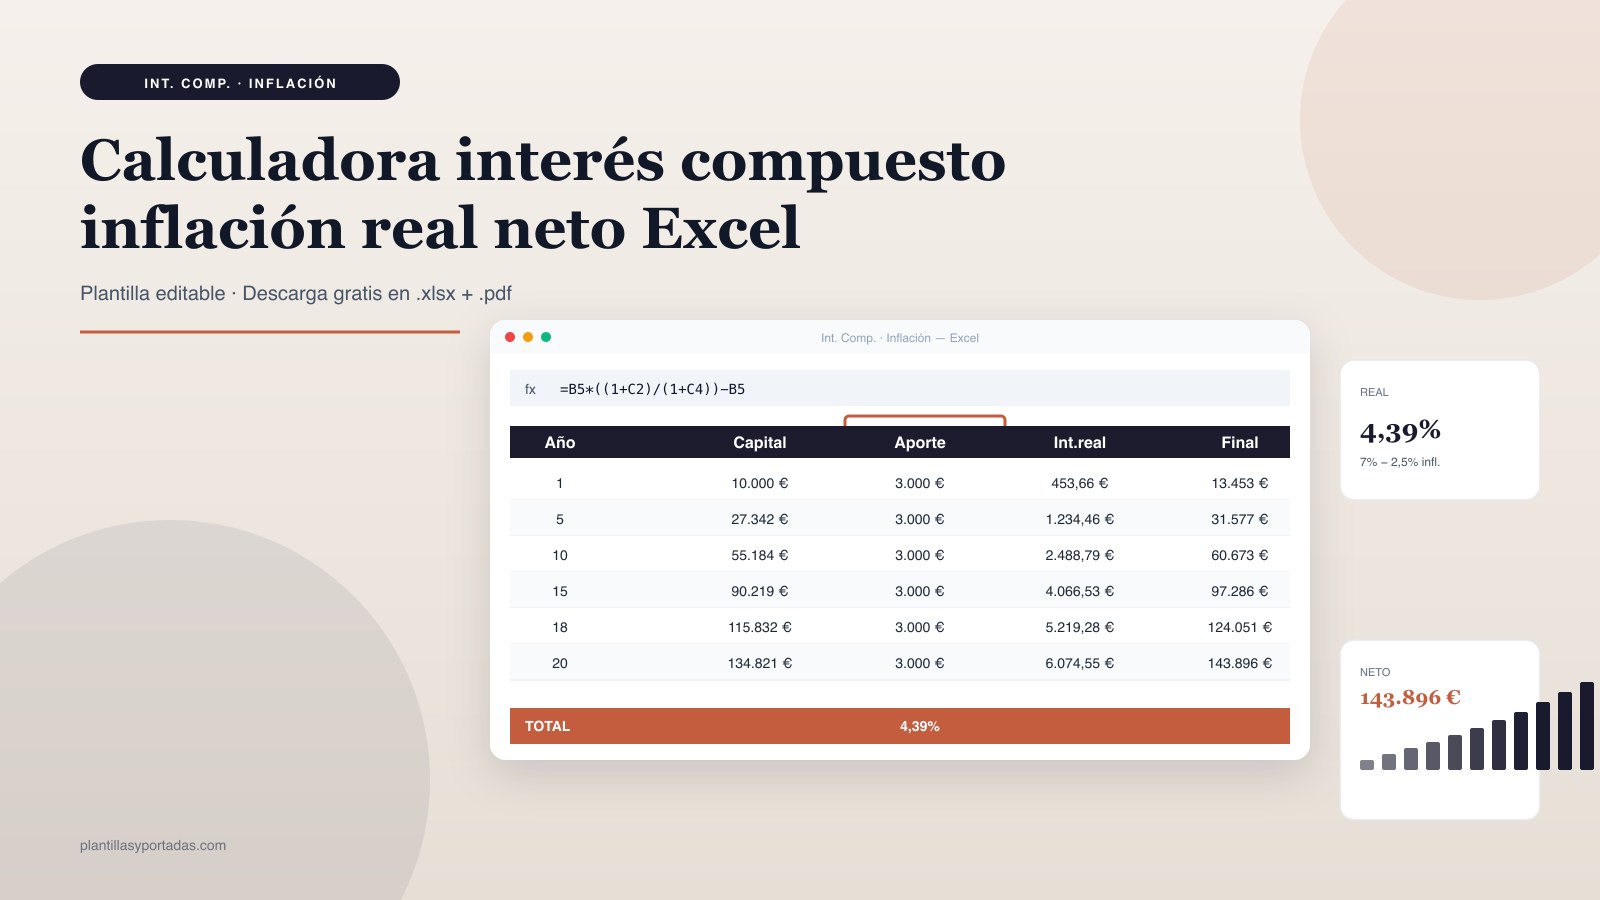
Interés compuesto · ajustado por inflación
Capital final real · descontando inflación anual estimada
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
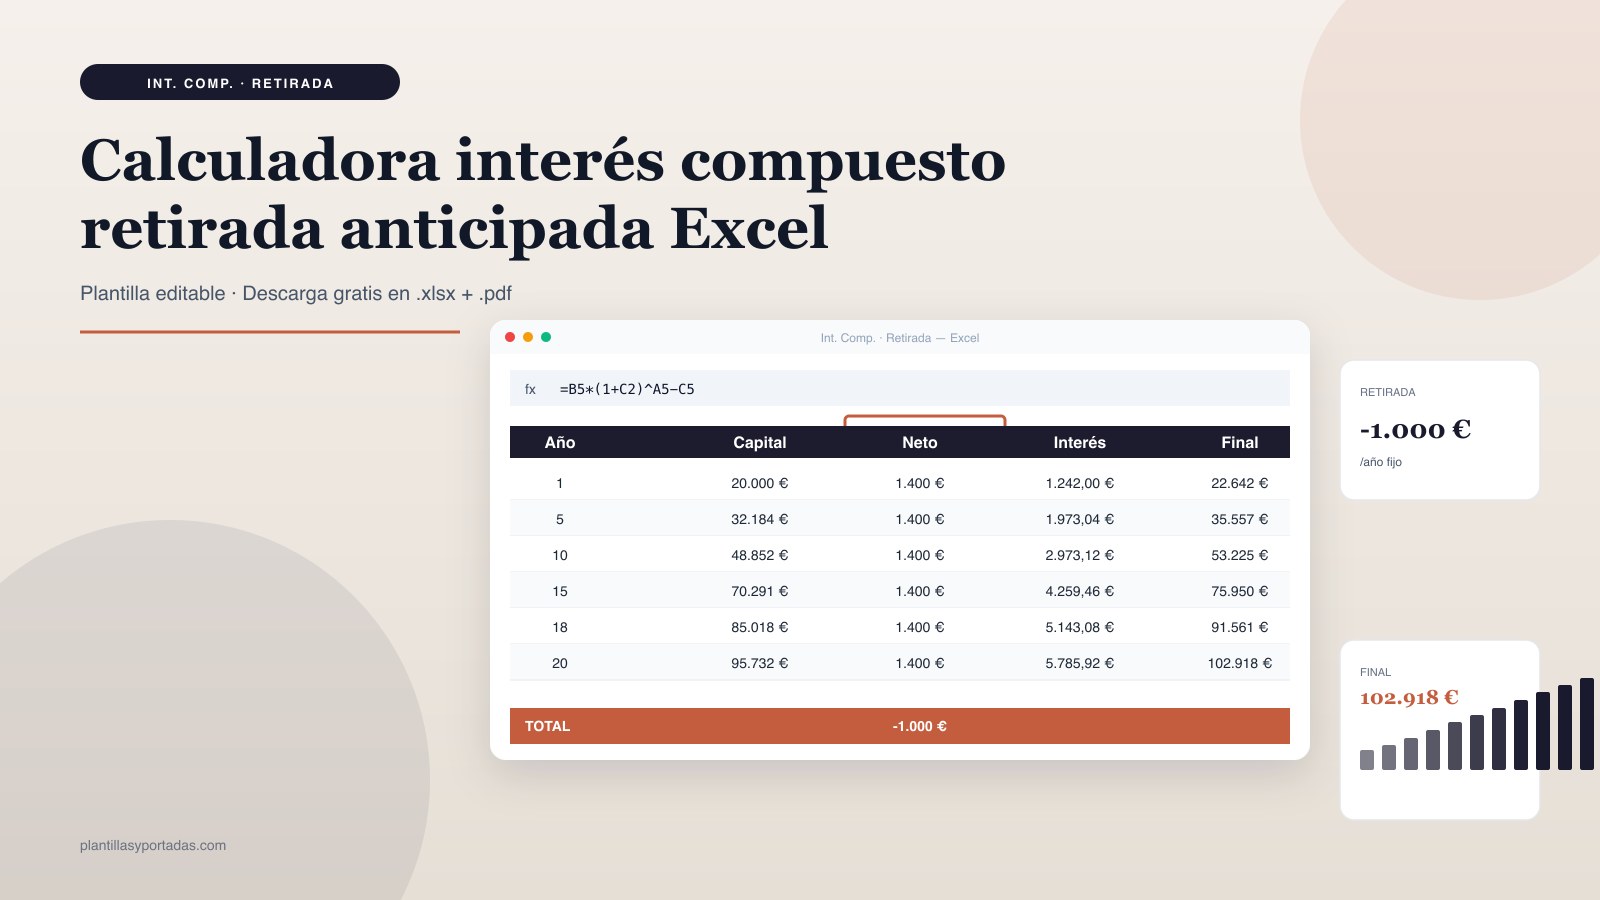
Interés compuesto · con retirada anual
Impacto de retirar fondos antes de plazo · efecto en capital final
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
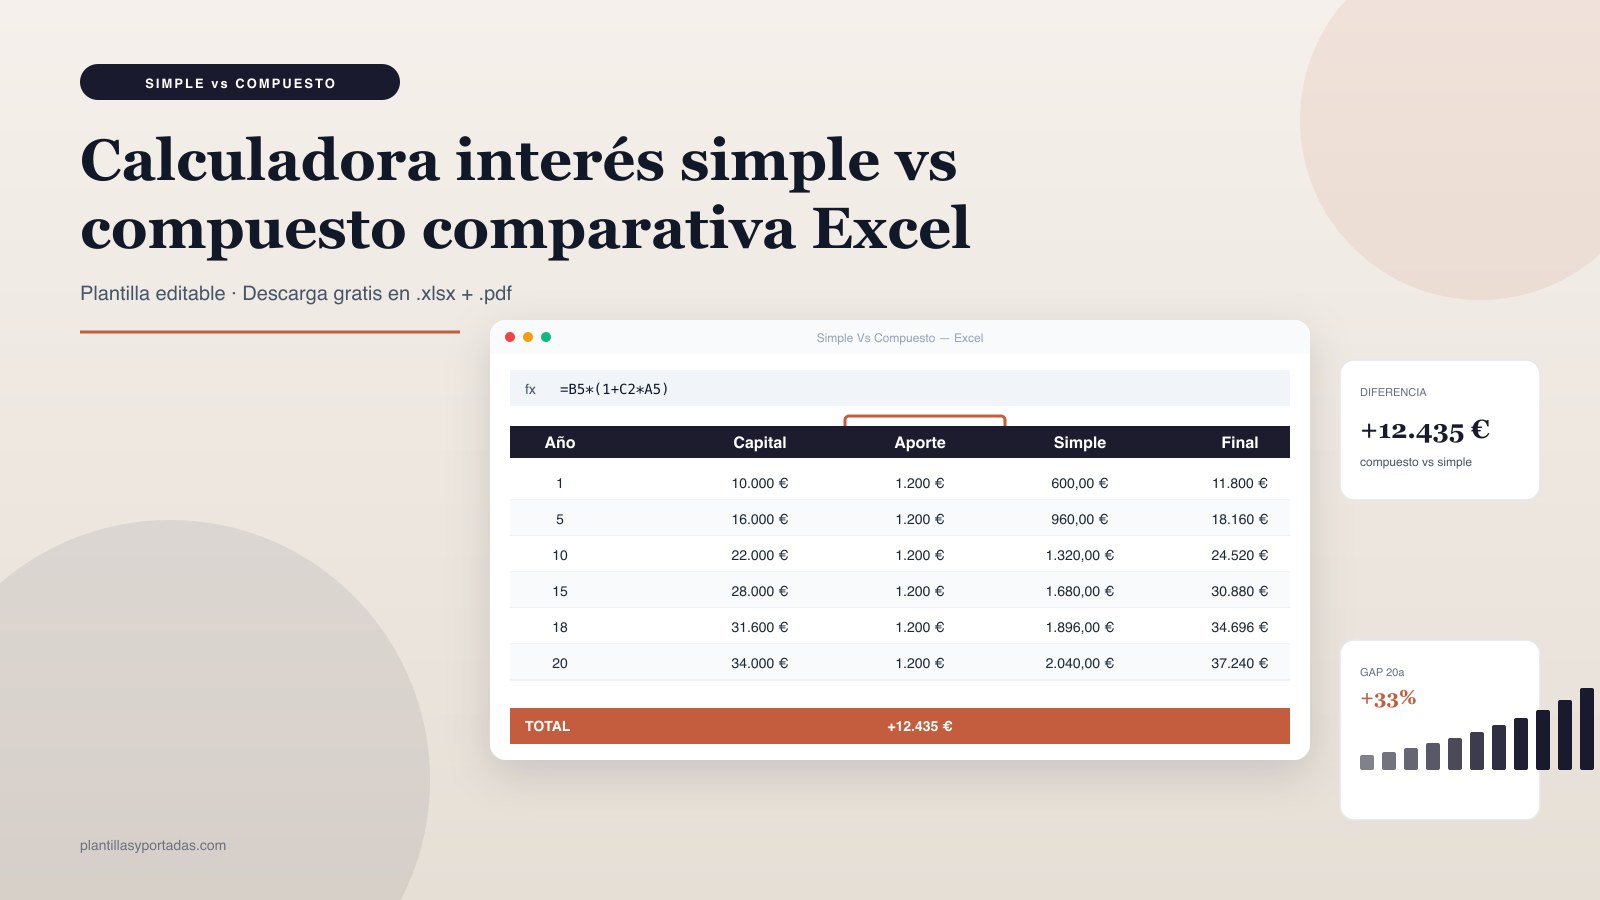
Interés simple vs compuesto · comparativa
Diferencia entre simple (tasa fija) y compuesto (capitalización) en 20 años
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
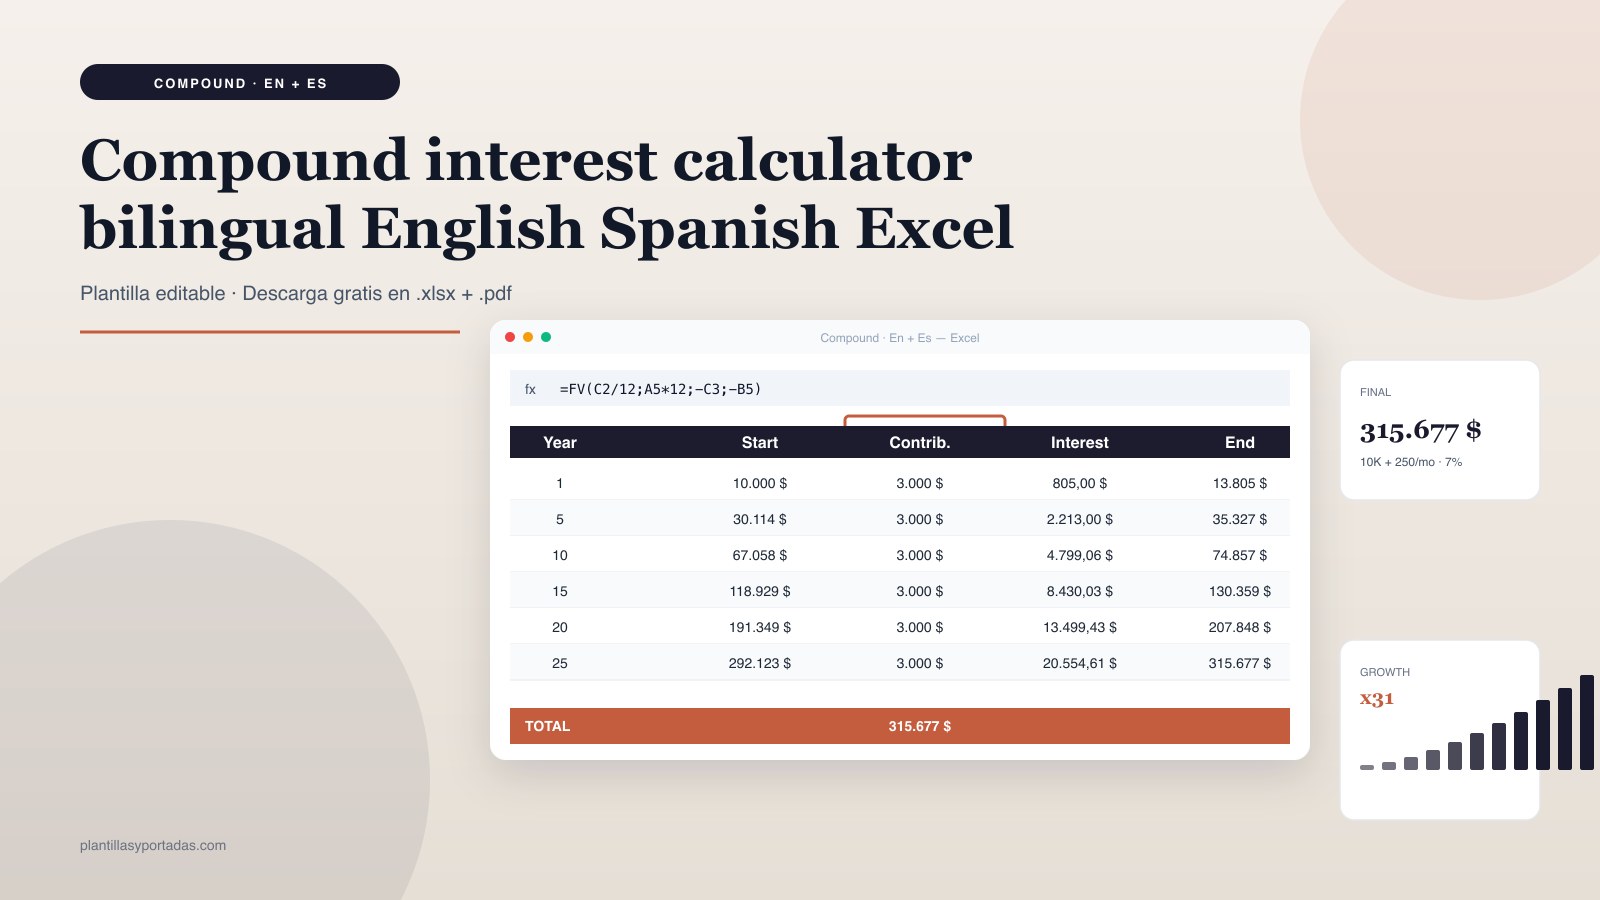
Compound Interest Calculator — bilingual EN + ES
Initial capital + monthly contribution · FV() formula · USD/EUR
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
Cómo elegir tu plantilla de ingresos y gastos
Antes de descargar, define para qué la vas a usar. Cada perfil necesita una estructura distinta y una equivocación al elegir hace que tengas que reformatear medio archivo. Esta guía rápida cubre los cinco perfiles más habituales:
- Si tienes un capital inicial y no vas a aportar más: la #01 (aporte único) calcula cuánto crecerá ese capital en X años con interés compuesto. Útil para herencias o lump sums.
- Si aportas X € cada mes a un fondo o ETF: la #02 (mensual) usa
=VF()para proyectar tu cartera con aportes periódicos. La más usada para planificación FIRE o jubilación. - Si quieres rentabilidad real descontando inflación: la #03 calcula el capital final ajustado por inflación anual estimada (2-3%). Es lo que realmente vale tu dinero en poder adquisitivo dentro de 20 años.
- Si planeas vivir de tu cartera retirando un importe anual: la #04 simula retiradas anuales (4% rule, FIRE) y muestra cuántos años dura el capital con esa retirada.
- Si quieres entender la magia del interés compuesto: la #05 compara interés simple (tasa sobre capital inicial) vs compuesto (capitaliza año a año). La diferencia en 20 años puede ser del 30-40%.
- Si compartes proyecciones con clientes en inglés: la #06 (EN+ES) usa
=FV()con headers bilingües listos para asesoría internacional.
Cómo editar la plantilla en menos de 5 minutos
- Descarga la plantilla que corresponda a tu caso (aporte único, mensual, con inflación, con retirada o comparativa simple/compuesto).
- Edita las entradas azules: capital inicial (B5), aporte mensual (C2), tasa anual TAE (C3, ej. 0,06 = 6%) y años a proyectar (C4). El cuadro de evolución se rellena automáticamente.
- Ajusta la tasa anual según tu perfil: 4-5% para bonos seguros, 6-7% para mixto 60/40, 7-9% para 100% renta variable a largo plazo (histórico S&P 500). Sé conservador en proyecciones largas.
- Compara escenarios duplicando la hoja: simula tu cartera con tasa optimista (8%), media (6%) y conservadora (4%) para entender el rango posible de tu capital final.
- Para FIRE / jubilación temprana, usa la #04 (con retirada): calcula cuánto necesitas acumulado para vivir de la regla del 4% (25 × tu gasto anual) y simula la retirada para asegurarte de que el capital aguanta 30-40 años.
Consejo práctico: guarda una copia mensual del archivo para tener histórico. Así puedes comparar la evolución de tus ingresos y gastos a lo largo del año sin sobrescribir datos pasados.
Errores comunes al usar plantillas de ingresos y gastos
- Usar tasa demasiado optimista (10-12%): el S&P 500 ha dado 9-10% nominal histórico, pero después de inflación queda en 6-7% real. Proyectar a 30 años con 10% sobreestima el capital final un 50%.
- Olvidar la inflación: 1 millón € en 30 años no compra lo mismo que 1 millón hoy. Si la inflación es 2,5% anual, ese millón equivale a 477.000 € actuales. Usa la #03 para ver el valor real.
- No incluir comisiones y fiscalidad: ETFs tienen TER 0,1-0,3%, fondos 1-2%, y los rescates pagan IRPF/ISR (19-26% en España). La rentabilidad real neta es 1-2 puntos menos que la del activo subyacente.
- Proyectar con aporte mensual fijo durante 30 años: tu salario subirá con la inflación, así que tus aportes también deberían crecer. Simula con aporte ajustado por inflación si quieres ser realista.
- Confundir rentabilidad acumulada con anualizada: una cartera que pasa de 10K a 50K en 10 años no tiene 400% rentabilidad anual, tiene 17,5% anualizada. La diferencia importa al comparar inversiones.
Checklist final antes de cerrar el archivo
Antes de confiar en una proyección de interés compuesto, verifica que has incluido: una tasa anual realista (4-7% real neto post-inflación, no 10% nominal), el ajuste por inflación (2-3% anual histórico), comisiones del vehículo (TER de ETFs, gastos de fondos, custodia del broker), fiscalidad estimada en el rescate (19-26% IRPF España, ISR según país LATAM), aportes ajustados al alza por inflación si proyectas más de 10 años, y al menos 3 escenarios (optimista, base, conservador) para acotar el rango posible.
Preguntas frecuentes
¿Qué es exactamente el interés compuesto?
Es el interés que se calcula sobre el capital inicial más los intereses acumulados de periodos anteriores. Es decir, los intereses generan a su vez más intereses. Por eso un mismo capital crece exponencialmente a largo plazo, mientras que con interés simple crece linealmente. Albert Einstein lo llamó (probablemente apócrifo) ‘la octava maravilla del mundo’.
¿Qué fórmula de Excel calcula el interés compuesto?
Para aporte único: =Capital*(1+tasa)^años. Para aporte mensual periódico: =VF(tasa/12; años*12; -aporte_mensual; -capital_inicial). En inglés es =FV(). Estas plantillas implementan ambas y muestran el crecimiento año a año en una tabla.
¿Qué tasa anual debo usar para proyectar?
Depende del activo: 4-5% para bonos del Estado o cuentas remuneradas; 6-7% para una cartera mixta 60/40 (60% renta variable + 40% bonos); 7-9% para una cartera 100% renta variable a muy largo plazo. Para ser conservador en proyecciones FIRE, usa 5-6% real (post-inflación).
¿Cómo afecta la inflación al interés compuesto?
La inflación reduce el poder adquisitivo del capital final. Si tu cartera crece al 7% nominal y la inflación es del 3%, tu rentabilidad real es del 4% (no del 7%). La plantilla #03 ajusta automáticamente: dado un input de inflación, calcula el capital final en euros constantes (poder adquisitivo actual).
¿Es realista proyectar a 30 años con tasa fija?
Es una aproximación útil pero no garantía. Los mercados tienen ciclos de subida y bajada; tu rentabilidad anualizada a 30 años será cercana al histórico, pero algunos años perderás y otros ganarás mucho. Usa la proyección como guía estratégica, no como predicción exacta. Y siempre diversifica.