
Tener tus finanzas personales bajo control no es solo saber cuánto gastas cada mes; es planificar el ahorro, el fondo de emergencia, la amortización de deudas y, si te interesa, la libertad financiera. Estas plantillas de presupuesto personal en Excel cubren los seis enfoques más útiles con fórmulas reales y datos prerellenados.
Cada plantilla está pensada para una decisión financiera distinta. La regla 50/30/20 reparte tu ingreso entre necesidades, deseos y ahorro. El plan de ahorro con objetivo convierte una meta (vacaciones, coche, entrada de piso) en un calendario mensual de aportes. El fondo de emergencia calcula tu colchón ideal según gastos fijos. La calculadora FIRE estima cuántos años te separan de la libertad financiera. El plan de amortización de deudas aplica las estrategias avalancha y bola de nieve. Y el balance de patrimonio muestra tu evolución trimestre a trimestre.
Todas son archivos .xlsx editables compatibles con Microsoft Excel 2016 o superior, Google Sheets y LibreOffice Calc, descargables gratis sin registro. Si lo que buscas es solo registrar ingresos y gastos mensuales, mira la plantilla de ingresos y gastos; estas seis están pensadas para el siguiente paso: planificar.
Contenido del artículo
- 6 plantillas de planificación financiera personal en Excel
- La regla 50/30/20 explicada
- Niveles del fondo de emergencia
- Cómo elegir la plantilla adecuada para tu situación
- Cómo usar la plantilla en Excel, Sheets o LibreOffice
- Errores comunes al planificar las finanzas personales
- Checklist final de tu planificación financiera
- Preguntas frecuentes
- Más plantillas relacionadas
6 plantillas de planificación financiera personal en Excel
Cada plantilla incluye datos prerellenados realistas (ingreso neto 2.500 €/mes, gastos típicos), fórmulas reales y formato condicional para visualizar el estado de cada partida.
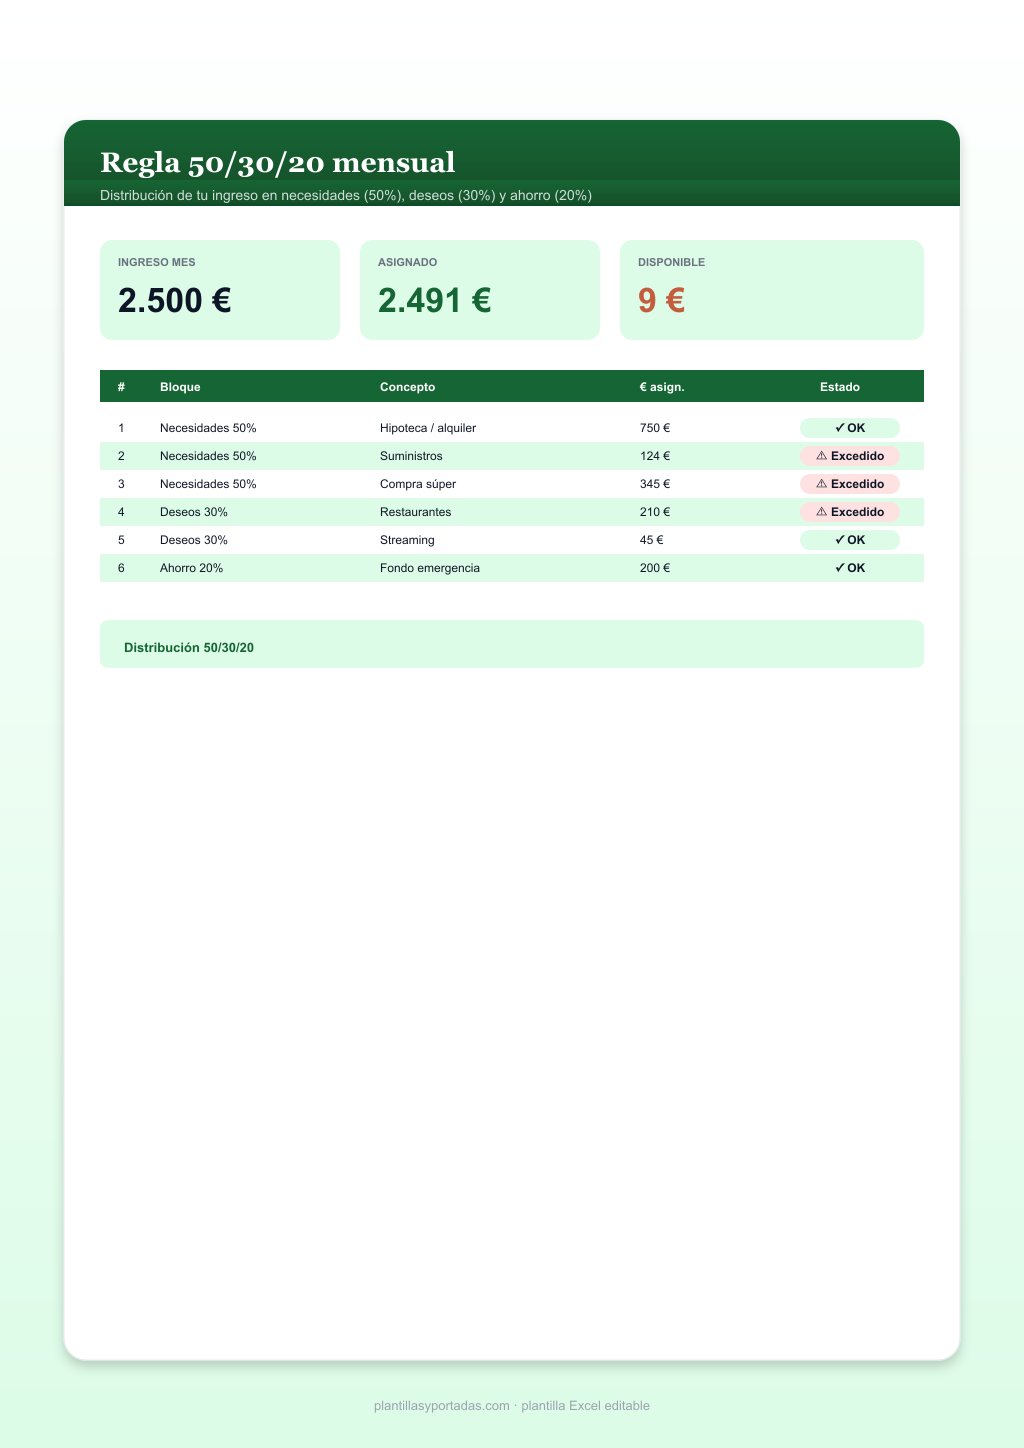
Regla 50/30/20 mensual
Distribución de tu ingreso en necesidades (50%), deseos (30%) y ahorro (20%)
- Cuándo usarla: registro contable de ingresos y gastos para autónomos o pymes.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.8 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
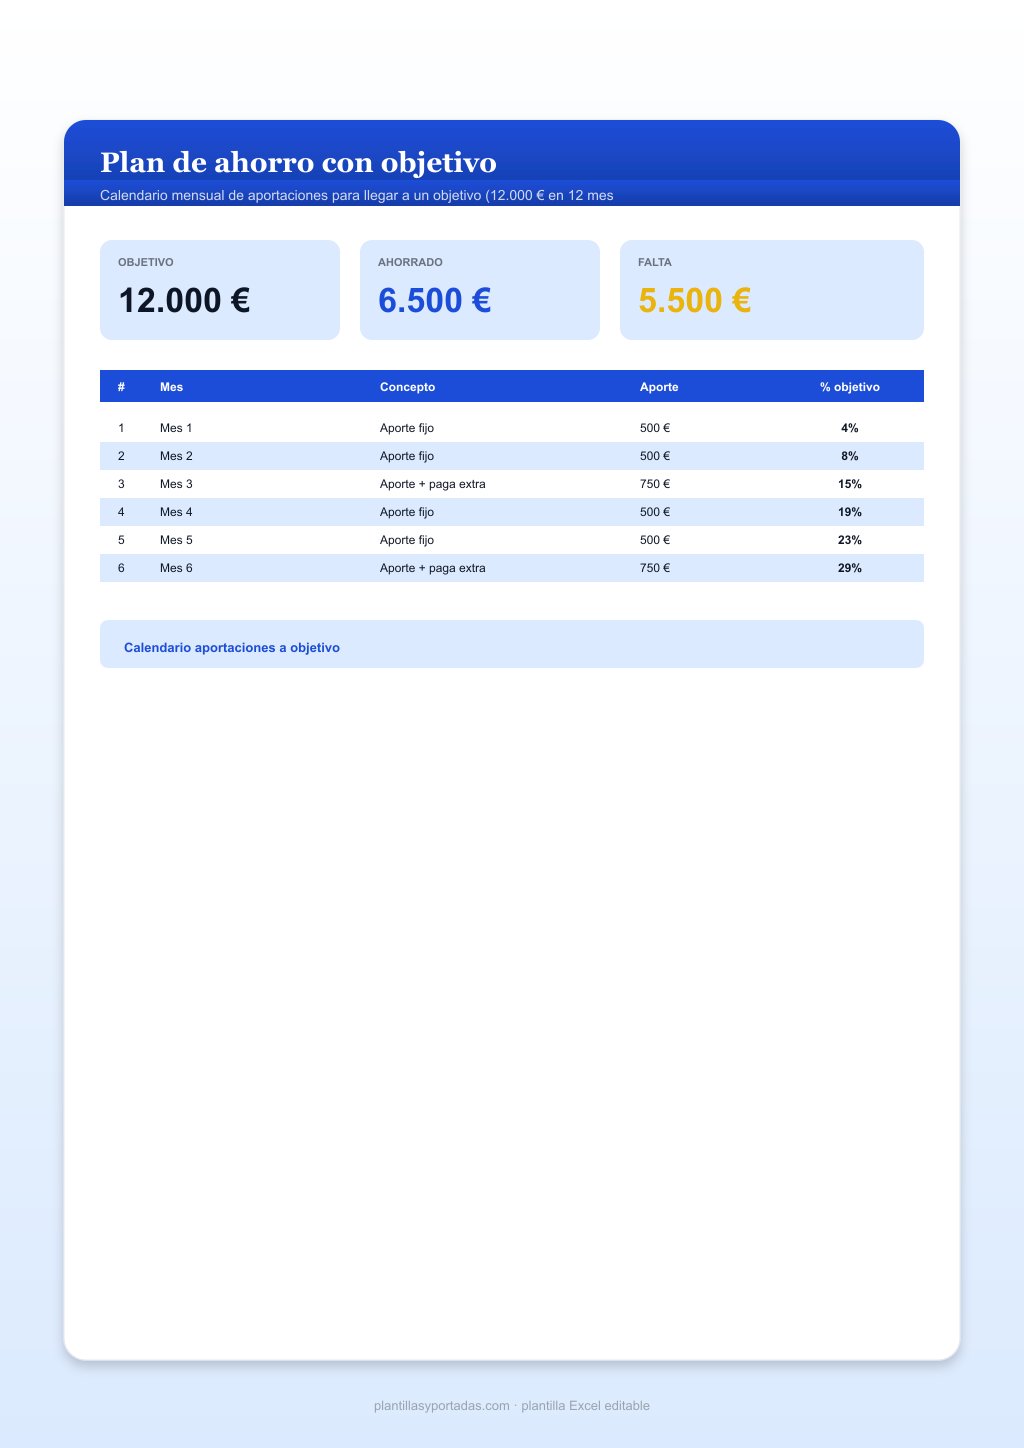
Plan de ahorro con objetivo
Calendario mensual de aportaciones para llegar a un objetivo (12.000 € en 12 meses)
- Cuándo usarla: planificación anual y organización de fechas clave.
- Recomendación: ajusta el año en la celda de cabecera y los días se actualizan automáticamente.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.5 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
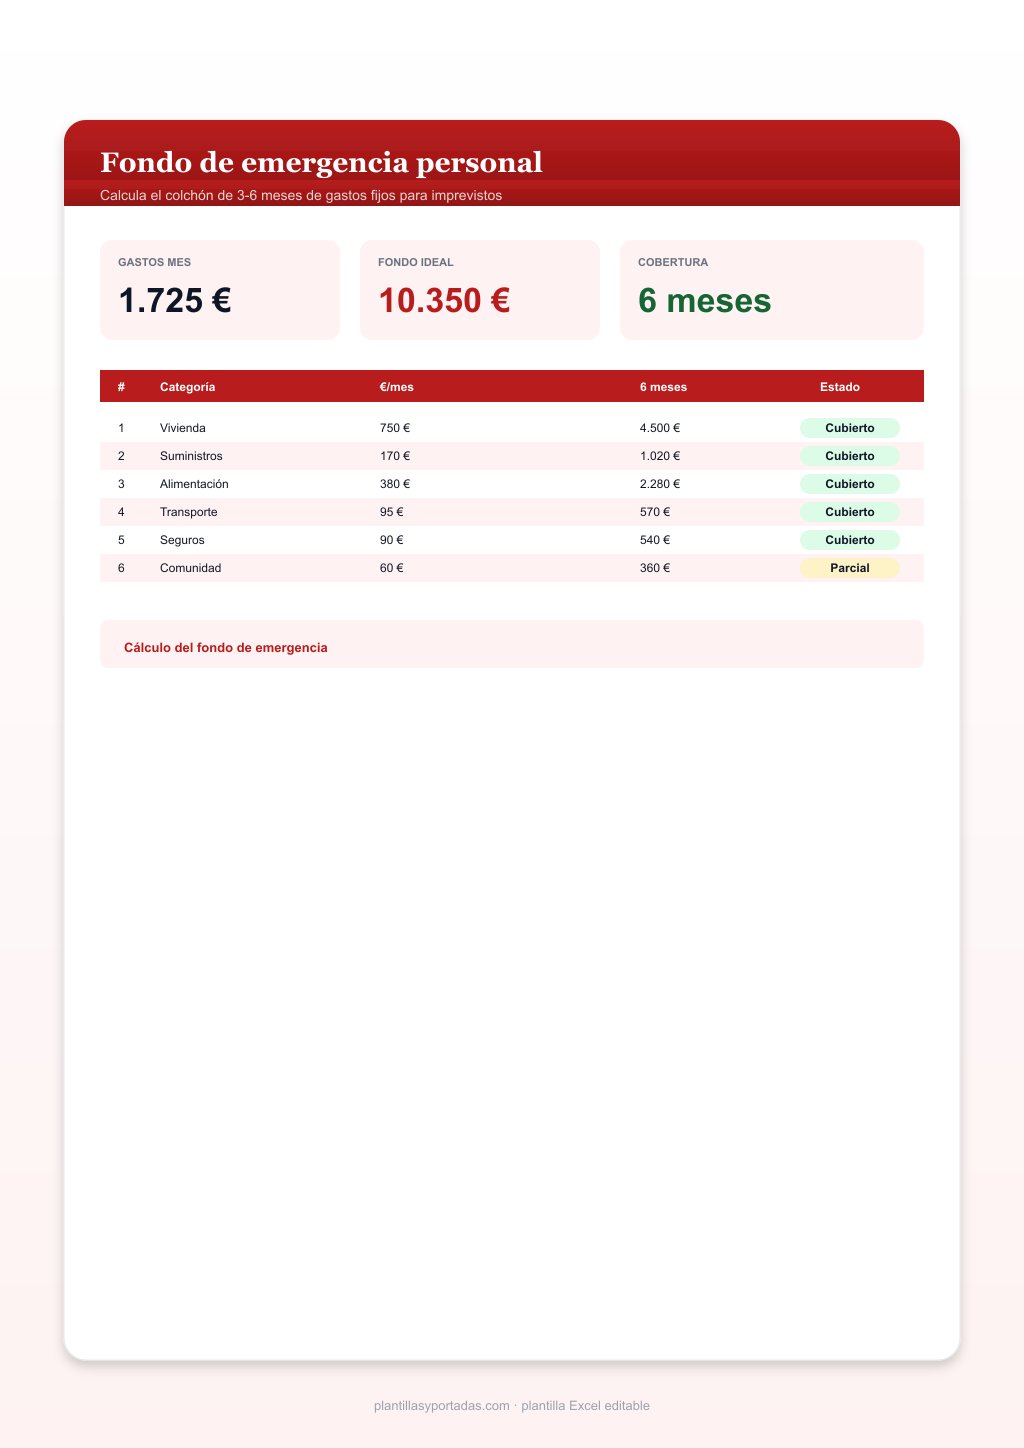
Fondo de emergencia personal
Calcula el colchón de 3-6 meses de gastos fijos para imprevistos
- Cuándo usarla: control mensual de finanzas personales o del hogar.
- Recomendación: mantén un único criterio de categoría por columna para que las sumas funcionen.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.6 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
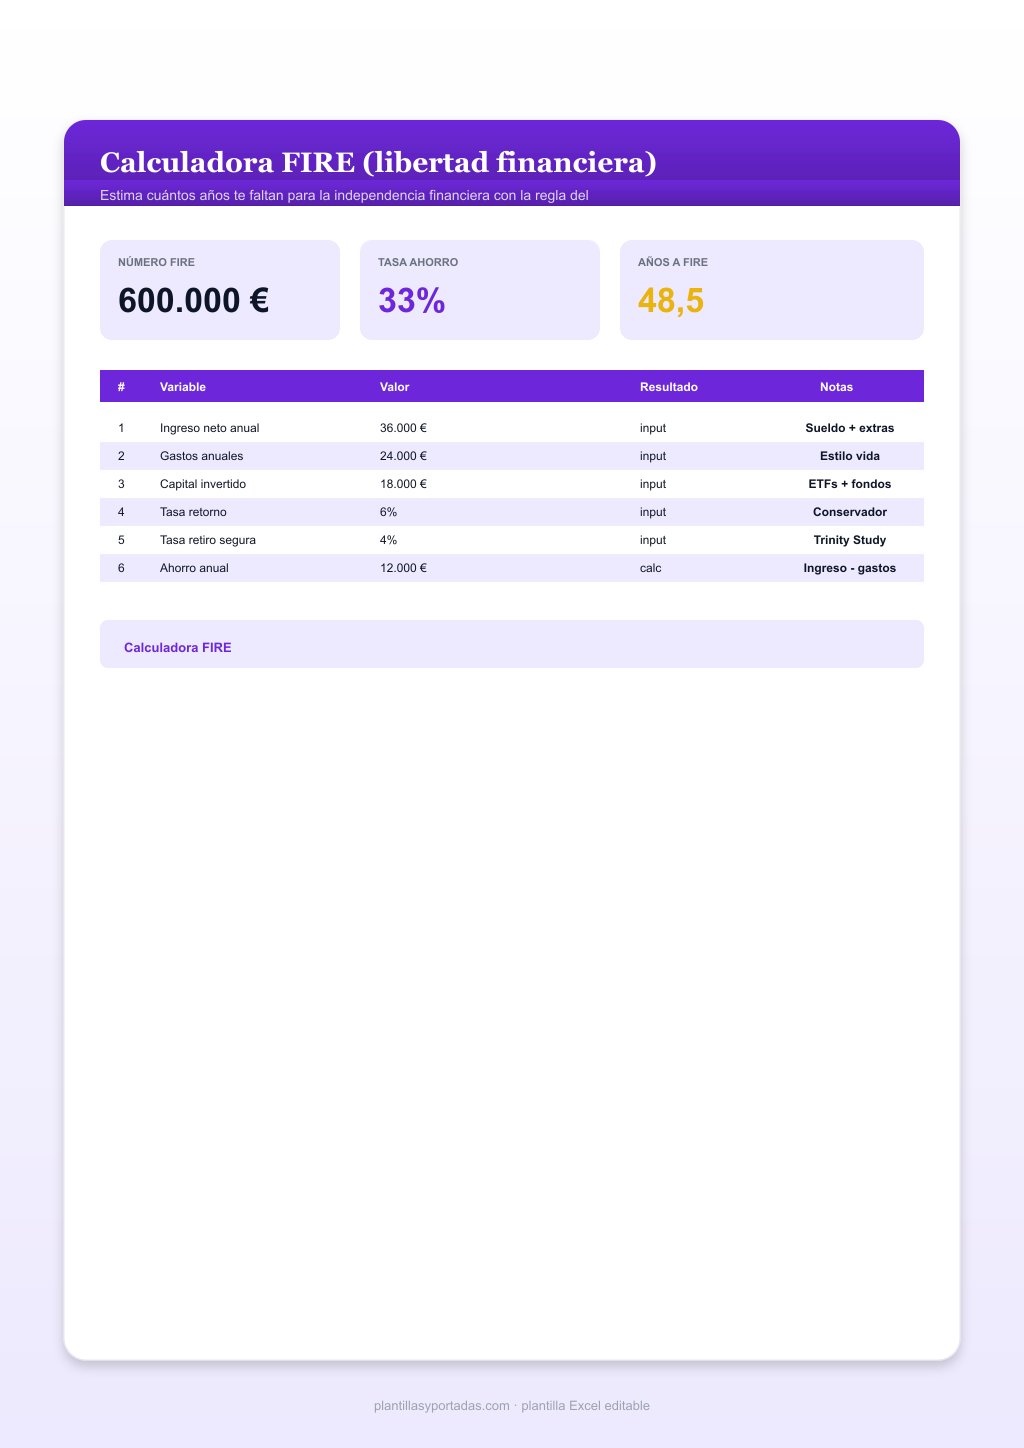
Calculadora FIRE (libertad financiera)
Estima cuántos años te faltan para la independencia financiera con la regla del 4%
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.6 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
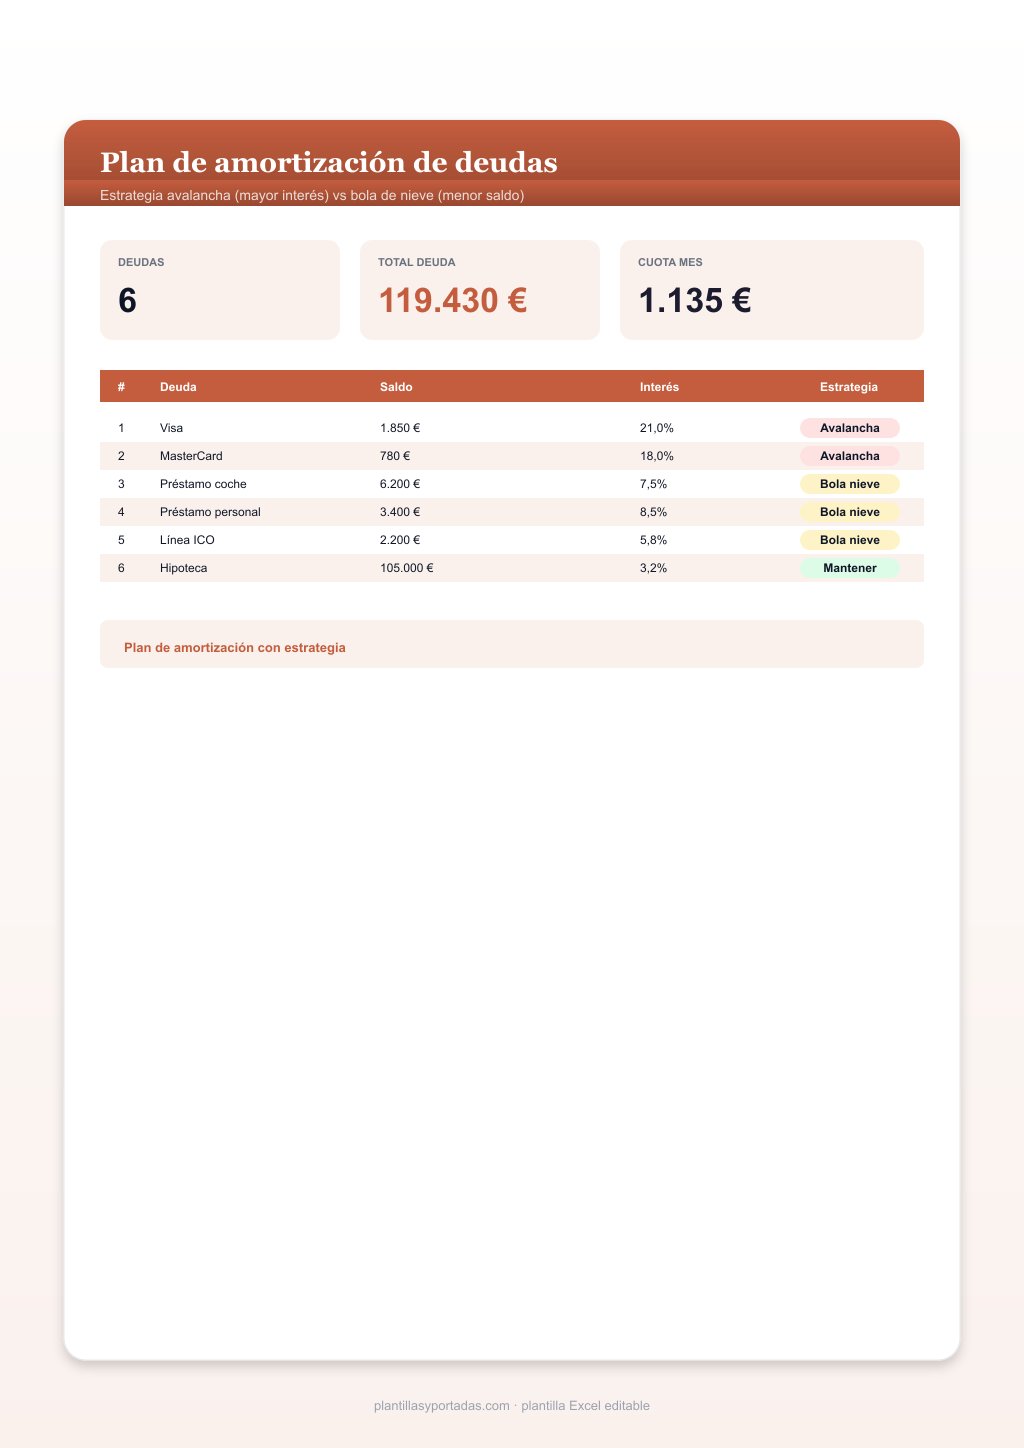
Plan de amortización de deudas
Estrategia avalancha (mayor interés) vs bola de nieve (menor saldo)
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.4 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
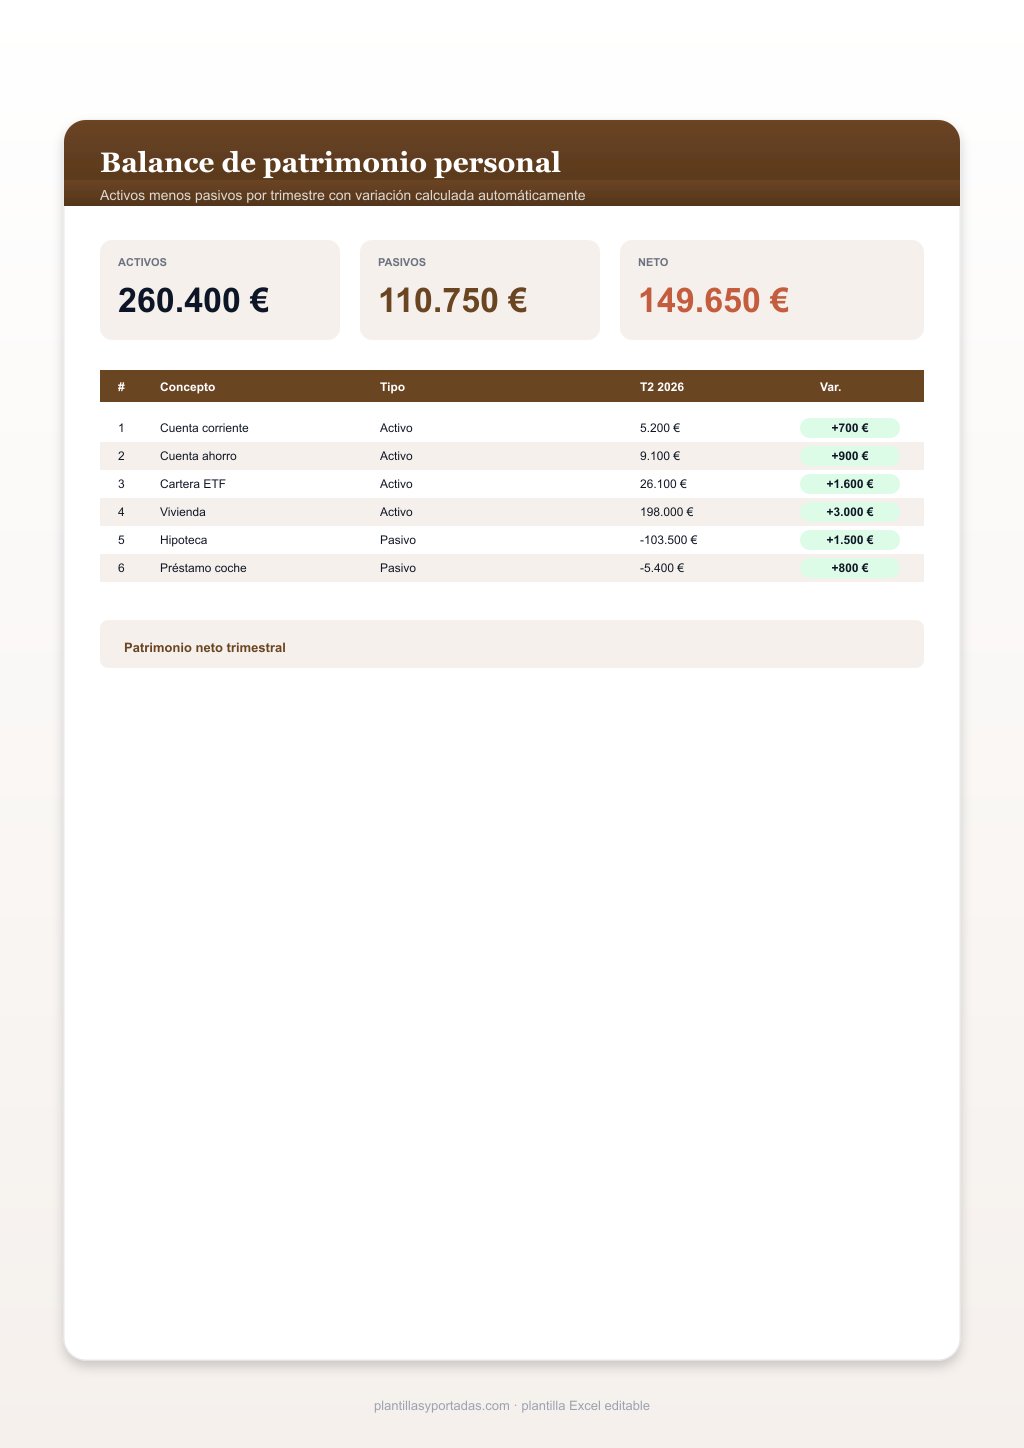
Balance de patrimonio personal
Activos menos pasivos por trimestre con variación calculada automáticamente
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.4 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
La regla 50/30/20 explicada
Niveles del fondo de emergencia
Cómo elegir la plantilla adecuada para tu situación
Las seis plantillas atacan momentos distintos de la planificación financiera. Esta guía te ayuda a elegir por dónde empezar:
- Si nunca has hecho un presupuesto personal: empieza por la plantilla #01 (regla 50/30/20). Es la forma más simple de empezar a tomar control sin paralizarte con detalles.
- Si ahorras para un objetivo concreto (vacaciones, coche, entrada de piso): la plantilla #02 te dice cuánto aportar cada mes y te marca el % de avance.
- Si todavía no tienes fondo de emergencia: la plantilla #03 calcula tu colchón ideal en base a tus gastos fijos. Sin fondo de emergencia, cualquier otro paso es arriesgado.
- Si ya ahorras y te interesa la libertad financiera: la plantilla #04 (FIRE) calcula tu número objetivo y los años que te separan según la regla del 4% (Trinity Study).
- Si tienes varias deudas (tarjetas, préstamos): la plantilla #05 aplica las dos estrategias clásicas (avalancha por interés, bola de nieve por saldo) y te dice cuál sale antes.
- Si quieres ver tu evolución a largo plazo: la plantilla #06 calcula tu patrimonio neto trimestralmente; el indicador clave de cualquier planificación financiera.
Cómo usar la plantilla en Excel, Sheets o LibreOffice
- Descarga el .xlsx de la plantilla que vayas a usar y guárdala con un nombre claro (por ejemplo,
finanzas-personales-2026.xlsx). - Abre el archivo en Excel 2016 o superior, Google Sheets (Drive → Abrir con Sheets) o LibreOffice Calc.
- Sustituye los datos en azul: ingreso, gastos, objetivos. Las celdas en negro son fórmulas y se recalculan solas (KPIs de cabecera, totales, % avance, estado).
- Mira los KPIs de la cabecera: ingreso vs asignado vs disponible, % objetivo, número FIRE. Te dan una lectura inmediata.
- Si tu situación cambia (subida de sueldo, cambio de alquiler, nueva deuda), actualiza los inputs y todo se recalcula.
- Revisa cada trimestre: la planificación financiera no es de hacer una vez. Apunta una revisión recurrente cada 3 meses y ajusta números.
Consejo práctico: combina las plantillas. Empieza con la #01 (50/30/20) para definir tu marco mensual; usa la #03 (fondo emergencia) para saber cuánto colchón necesitas; aplica la #05 (deudas) si las tienes; y revisa la #06 (patrimonio) cada trimestre. La #04 (FIRE) viene después, cuando ya tienes el resto en marcha.
Errores comunes al planificar las finanzas personales
- Empezar por la inversión sin fondo de emergencia: es el error más caro. Si ocurre algo y no tienes colchón, tendrás que vender activos en mal momento. Primero el fondo, después invertir.
- Calcular FIRE con tasas optimistas: el 6% de retorno es razonable pero histórico. Si planificas con 10%+, la realidad te decepcionará. Mejor conservador.
- Pagar siempre el mínimo de las tarjetas: una tarjeta al 21% que solo amortizas el mínimo te puede llevar 20+ años pagar. Usa la estrategia avalancha de la plantilla #05.
- No actualizar el patrimonio neto: si solo lo calculas una vez al año, te pierdes la tendencia. Trimestralmente es lo recomendado.
- Mezclar la regla 50/30/20 con presupuesto cero: son dos métodos distintos. El 50/30/20 es flexible (porcentajes); el presupuesto cero asigna cada euro. Elige uno.
- Borrar la fila TOTAL en cualquier plantilla rompe los KPIs. Si necesitas espacio extra, inserta filas justo encima.
Checklist final de tu planificación financiera
Cuando empieces a tomar el control, valida este checklist: tienes presupuesto mensual y respetas el 50/30/20 (o tu propio reparto), tu fondo de emergencia cubre al menos 3 meses de gastos fijos, las tarjetas de crédito están a saldo cero o en plan de amortización agresivo, has empezado a aportar al menos el 10% de tu ingreso a ahorro o inversión, conoces tu patrimonio neto actual y tu número FIRE, y revisas todo trimestralmente. Si algo falla, vuelve al fondo de emergencia (la #03): sin colchón, todo lo demás es frágil.
Preguntas frecuentes
¿Qué diferencia hay entre estas plantillas y la de ingresos y gastos?
La plantilla de ingresos y gastos es para registrar mes a mes lo que entra y sale. Estas seis están pensadas para planificar: asignar el ahorro, alcanzar objetivos, calcular tu fondo, etc. Son complementarias: registra primero, planifica después.
¿La regla 50/30/20 es realista con sueldos bajos?
Es difícil con sueldos bajos en zonas caras (la vivienda sola supera el 50%). En esos casos, ajusta a 60/25/15 o 70/20/10 hasta que puedas mejorar la situación. Lo importante es ahorrar algo, aunque sean 50 €/mes.
¿FIRE significa retirarse a los 40?
FIRE (Financial Independence Retire Early) es independencia financiera, no jubilación obligatoria. Significa tener libertad para elegir trabajar o no. Los años calculados dependen de tu tasa de ahorro: con 50% ahorro, ~17 años; con 25% ahorro, ~32 años.
¿Estrategia avalancha o bola de nieve para deudas?
Avalancha (atacar la deuda con mayor interés primero) ahorra más dinero matemáticamente. Bola de nieve (atacar la de menor saldo) da más motivación porque ves resultados rápido. Si te falta disciplina, usa bola de nieve.
¿Funcionan en LATAM con monedas distintas al euro?
Sí. Selecciona las celdas con formato moneda y cámbialas a la divisa de tu país (MXN, COP, ARS, USD). Las fórmulas se mantienen intactas, solo cambia la presentación.
¿Cómo enlazo las 6 plantillas en un libro único?
Copia cada hoja al mismo libro (clic derecho en pestaña → Mover o copiar → libro destino). Después puedes referenciar entre hojas (=Patrimonio!E14) para tener un dashboard único de tus finanzas.