
Una plantilla de inventario en Word es el documento con el que una empresa registra las existencias físicas de sus almacenes, tiendas, oficinas o activos fijos en una fecha determinada, comparándolas con el stock teórico del sistema para identificar diferencias, mermas y ajustes contables. Es un requisito directo del Código de Comercio (artículo 28.1) que obliga a todo empresario a llevar Libro de Inventarios y Cuentas Anuales, y del Plan General de Contabilidad (RD 1514/2007) para la valoración de existencias en el balance.
Estas seis plantillas en Word cubren los tipos de inventario más habituales de la práctica empresarial: inventario de almacén para cierre contable anual o recuento periódico, inventario de productos de tienda para comercio minorista con TPV, inventario de activos fijos del inmovilizado conforme al PGC, inventario de papelería y material de oficina con lógica EOQ, inventario de ferretería y herramientas con control de estado y asignación al personal y una versión bilingüe español + inglés para empresas exportadoras y filiales de multinacionales.
Cada plantilla es un archivo .docx editable en A4 vertical con los bloques imprescindibles de todo inventario: datos de la empresa y ubicación, fecha de corte y metodología (método de recuento y de valoración), personal participante con recontadores y verificador independiente, detalle de existencias con referencia, descripción, unidad, ubicación, stock teórico, stock real y valor, totales y recapitulación, diferencias con ajustes contables propuestos, tratamiento de obsoletos y aprobación con firmas.
Más abajo te explicamos qué modelo elegir según el tipo de inventario, cómo cumplimentarlo respetando los artículos 28 a 30 del Código de Comercio y los criterios de valoración del PGC, qué errores generan diferencias inexplicadas o problemas en auditoría y qué buenas prácticas siguen los responsables de operaciones y de contabilidad para mantener el inventario cuadrado durante todo el año y no solo en el cierre anual.
Contenido del artículo
6 modelos de inventario en Word para descargar gratis
Cada modelo está optimizado para A4 vertical con bloques editables conforme al Código de Comercio y al PGC.
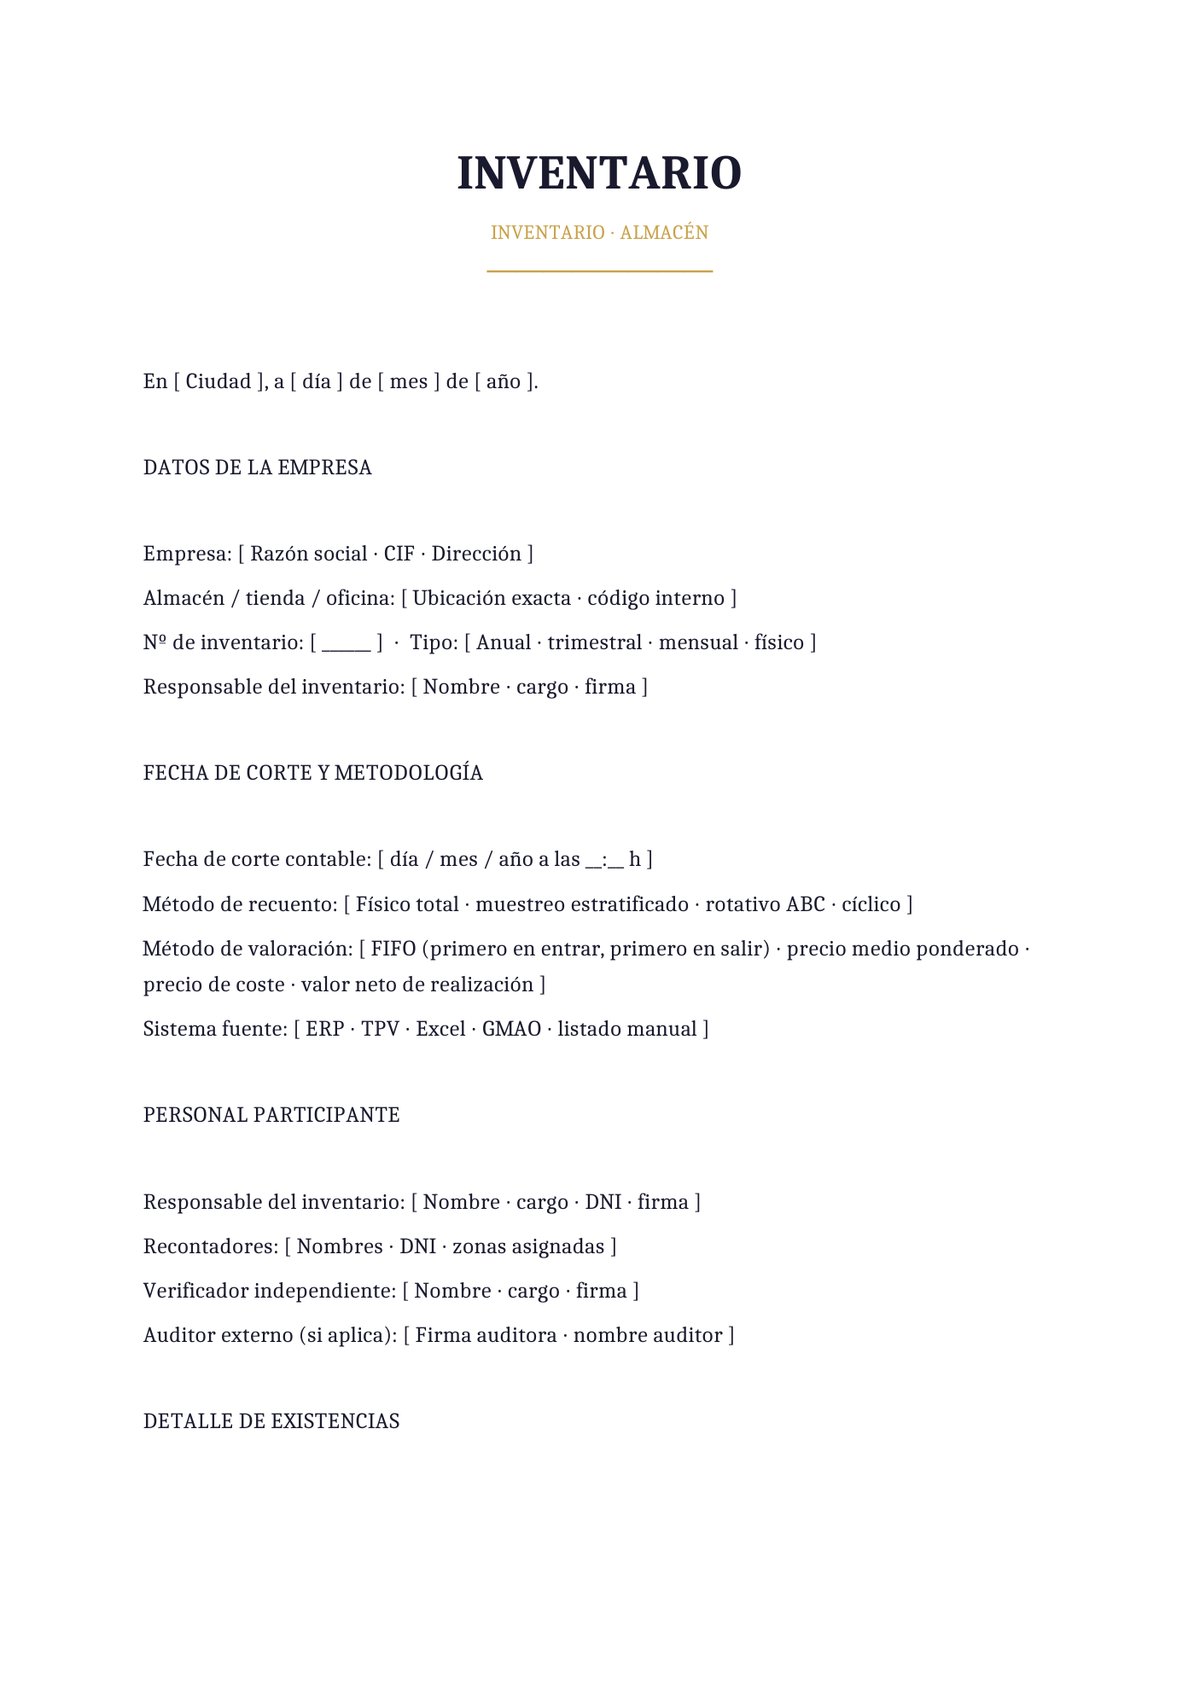
Inventario de almacén
Inventario de almacén con tipografía serif Cambria en formato clásico formal. Recoge las existencias físicas del almacén conforme al artículo 28 del Código de Comercio (obligación del empresario de llevar Libro de Inventarios) y al Plan General de Contabilidad (RD 1514/2007) para valoración de existencias en balance.
- Cuándo usarla: cierre contable anual, recuento trimestral de comprobación o inventario físico periódico para conciliar existencias contables con existencias reales del almacén.
- Recomendación: realiza el inventario físico con doble conteo por parte de dos personas independientes; las diferencias entre conteos identifican errores de recuento antes de que impacten en balance.
Tamaño: 37.7 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
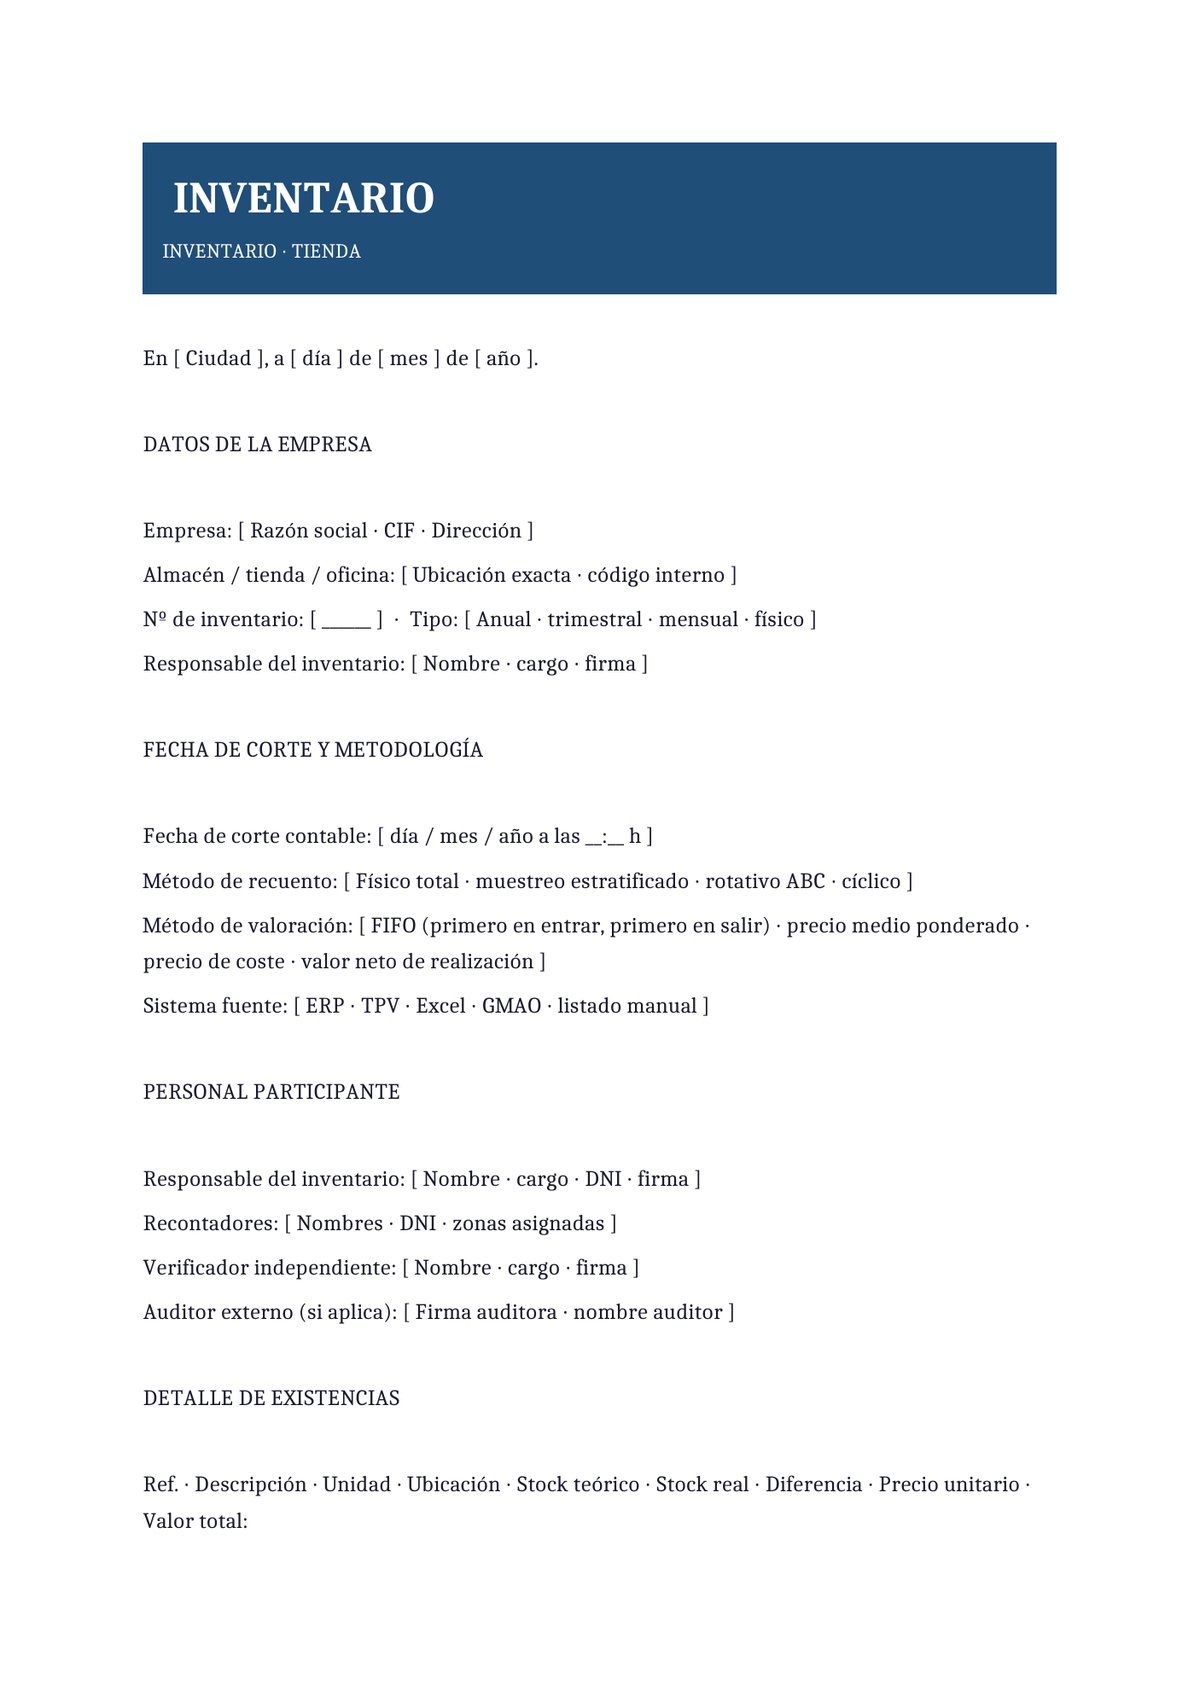
Inventario de productos de tienda
Inventario de tienda en sans serif (Calibri 11 pt) para comercio minorista con TPV o punto de venta. Integra los datos del stock físico con los del sistema TPV para detectar mermas, hurtos, roturas o pérdidas administrativas. Base para calcular la rotación de producto y el índice de mermas del comercio.
- Cuándo usarla: comercio minorista (moda, alimentación, deportes, hogar) con TPV que necesita inventario mensual, trimestral o cuadre anual para conciliar stock real con stock teórico del sistema.
- Recomendación: calcula el índice de mermas (diferencias reales vs teóricas / ventas totales) y contrástalo con el estándar del sector minorista (entre 1 % y 2 % es habitual); si supera el 3 %, hay problema operativo (hurto interno, roturas no registradas o error de TPV).
Tamaño: 37.8 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
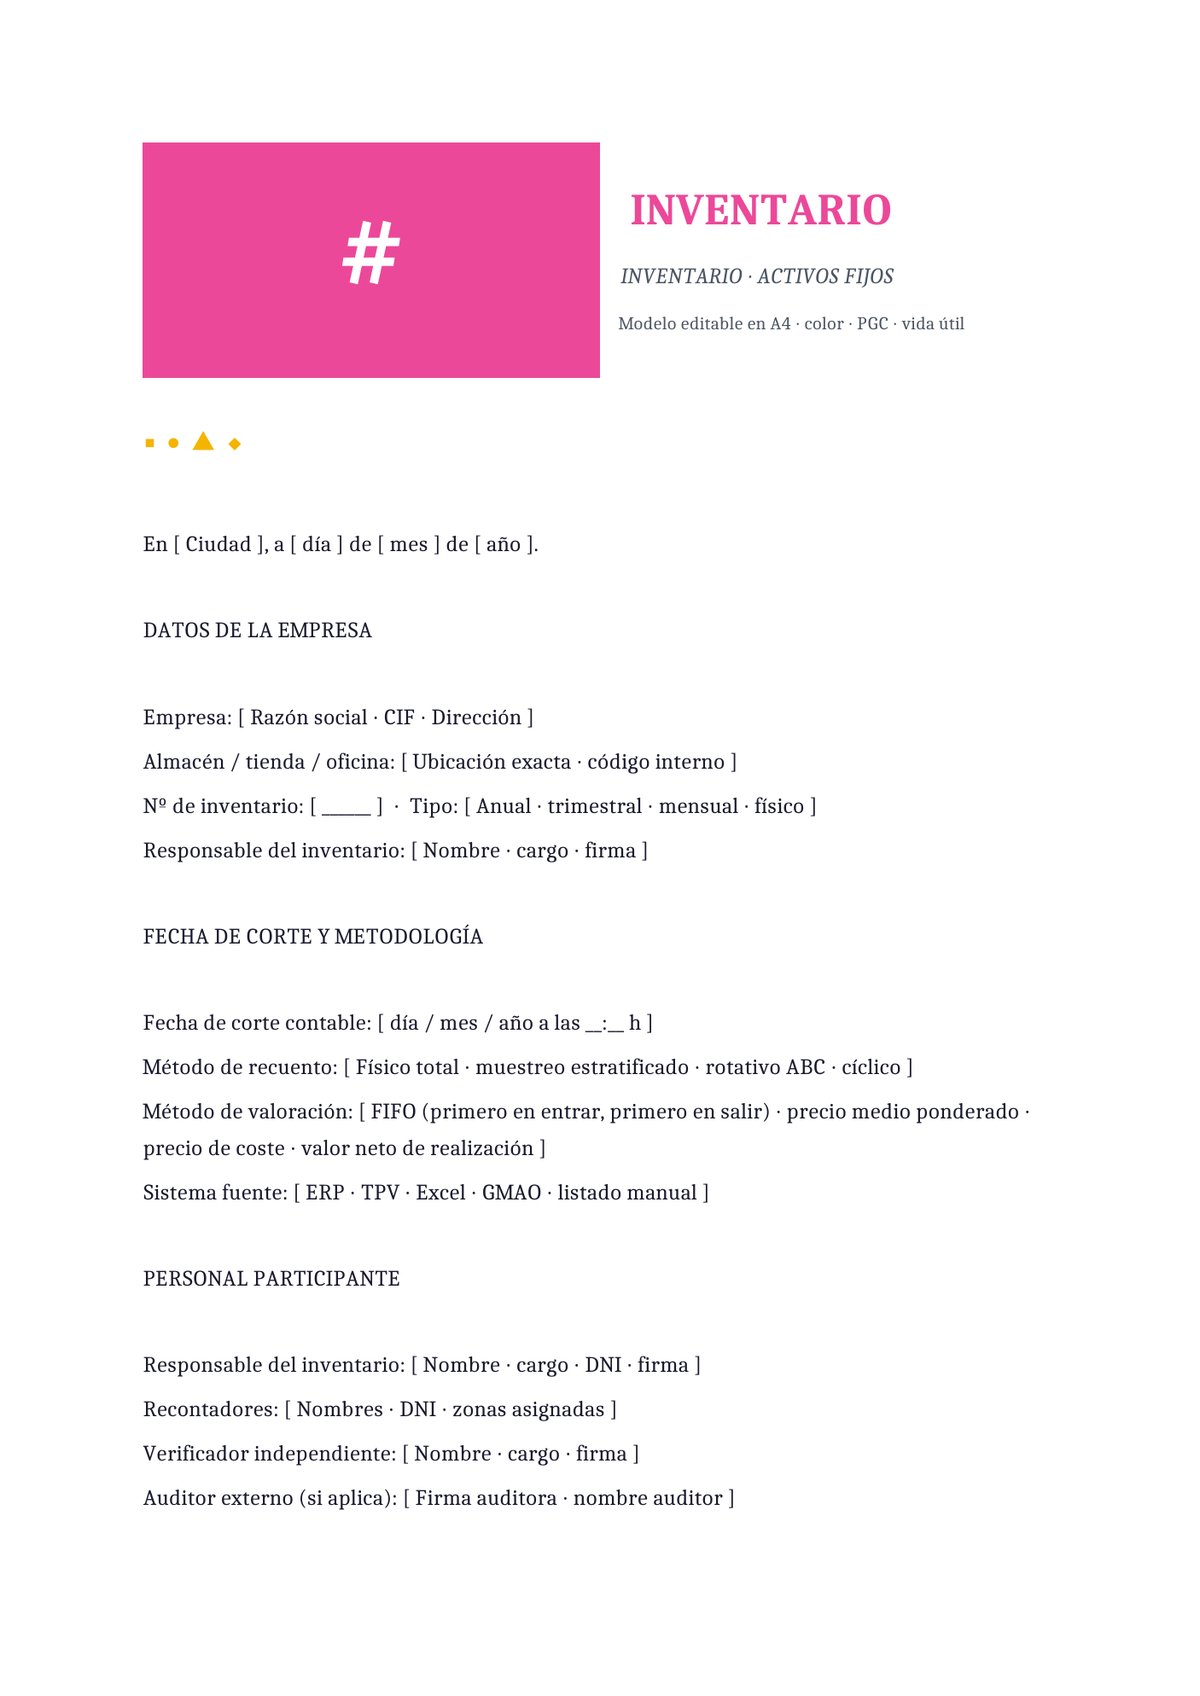
Inventario de activos fijos de empresa
Inventario de activos fijos con acento de color para el inmovilizado material e intangible del balance de la empresa. Se ajusta al Plan General de Contabilidad (Real Decreto 1514/2007) en las cuentas del grupo 21 y 22: terrenos, construcciones, instalaciones técnicas, maquinaria, mobiliario, equipos informáticos y elementos de transporte, con valor de adquisición, vida útil, amortización acumulada y valor neto contable.
- Cuándo usarla: cierre contable anual, auditoría externa o inventario periódico del inmovilizado para verificar existencia física y estado de los activos fijos registrados en el balance.
- Recomendación: etiqueta cada activo con código único (código de barras o QR) que identifique su ficha contable; en auditorías, la trazabilidad activo físico ↔ registro contable es lo primero que verifica el auditor.
Tamaño: 37.9 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
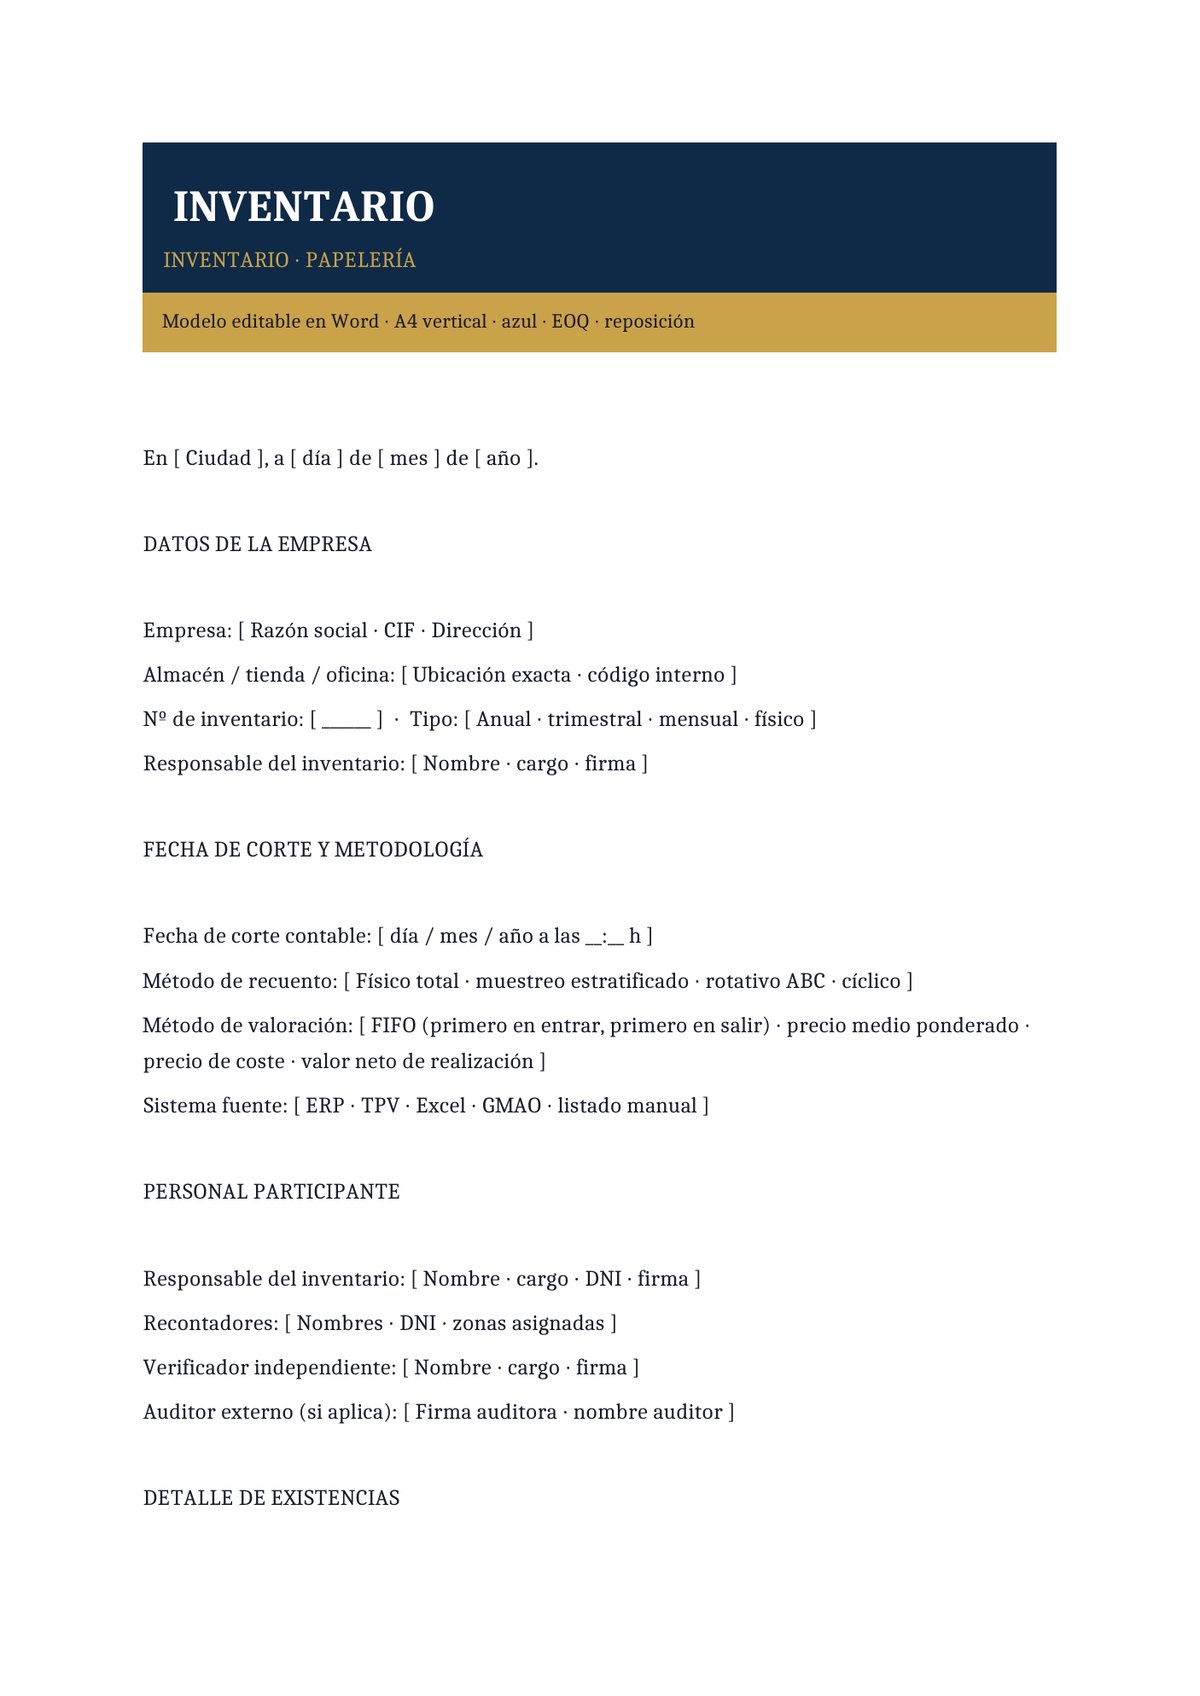
Inventario de papelería y oficina
Inventario ejecutivo de papelería y oficina con banner azul institucional. Controla el material de oficina y consumibles: papel, cartuchos, bolígrafos, carpetas, sobres, impresos oficiales. Base para gestionar la reposición periódica por lote óptimo (EOQ, Economic Order Quantity) y evitar tanto la rotura de stock como el sobreestocado.
- Cuándo usarla: oficinas medianas y grandes con central de compras que gestiona el material de trabajo del personal y necesita control periódico para planificar reposición trimestral o mensual.
- Recomendación: define nivel mínimo (punto de pedido) y nivel máximo (stock óptimo) para cada referencia; la reposición automática cuando el stock baja del mínimo evita roturas y reduce las urgencias de última hora que encarecen la compra.
Tamaño: 37.9 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
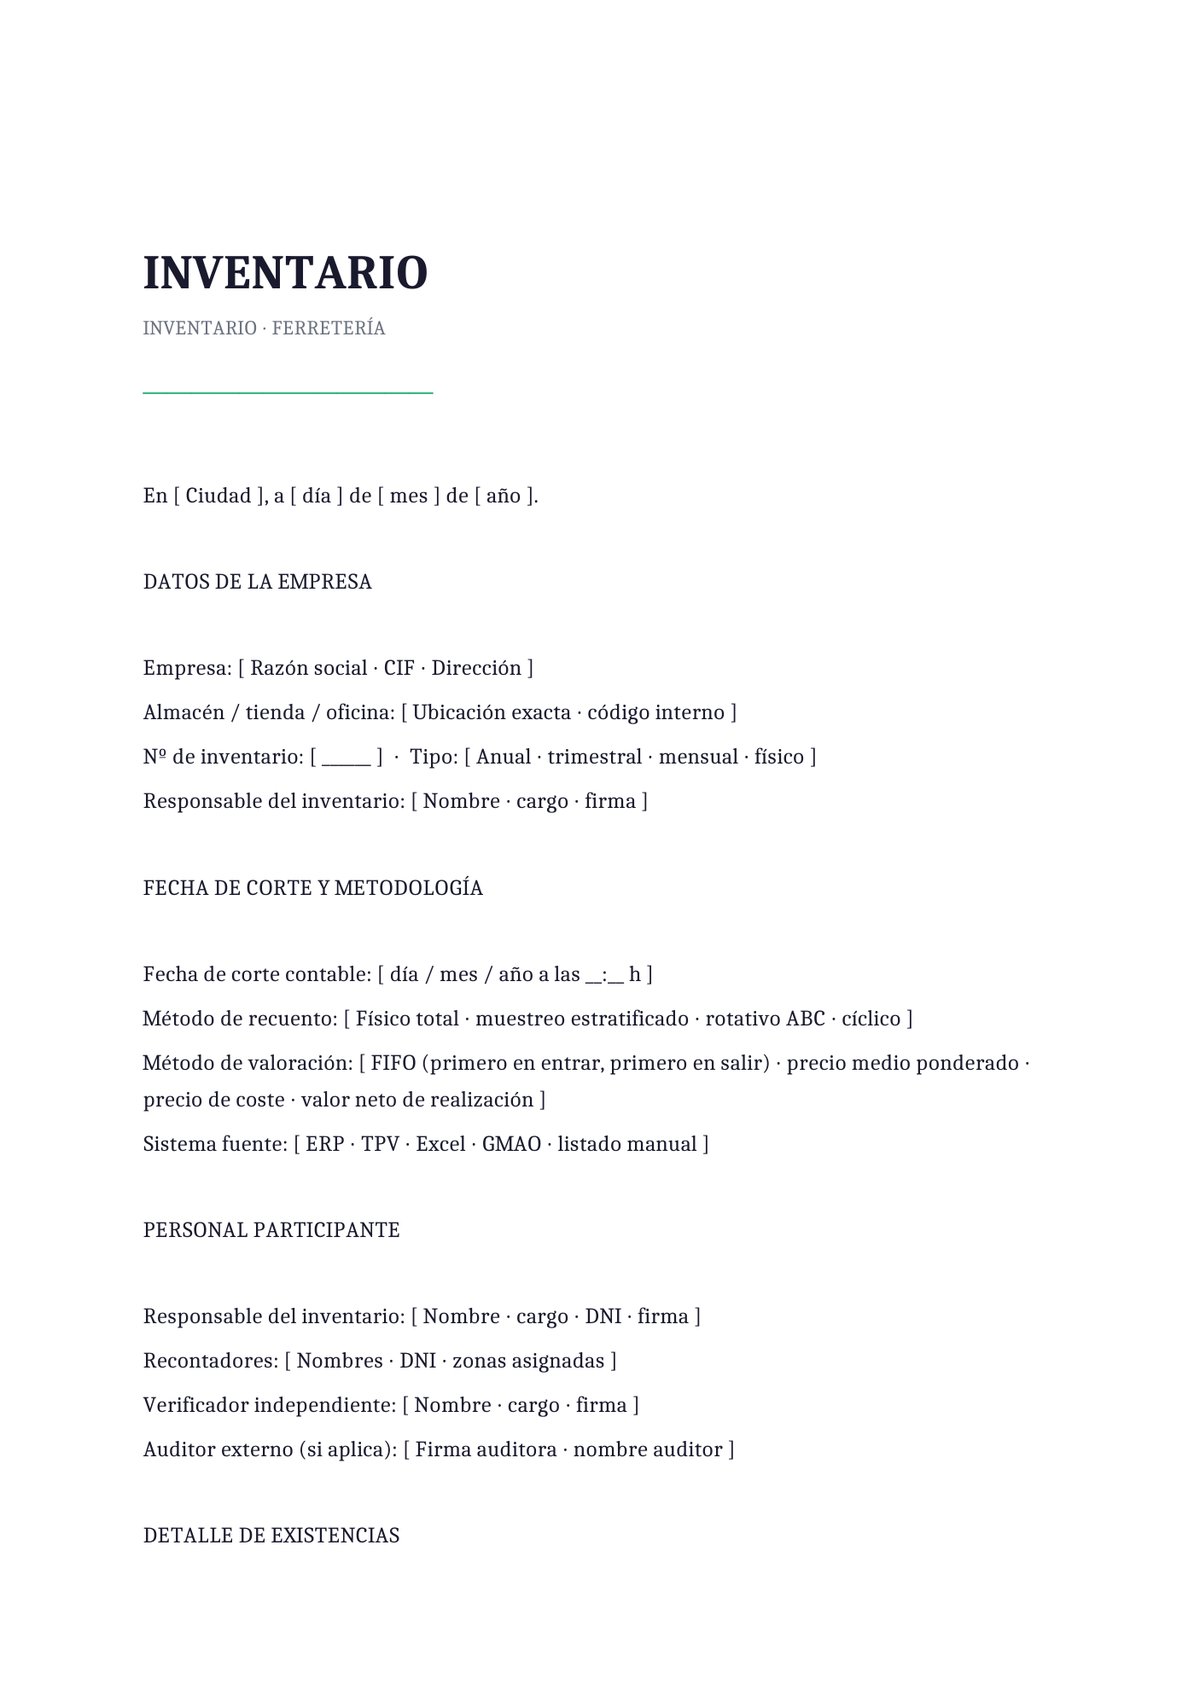
Inventario de ferretería y herramientas
Inventario minimalista de ferretería y herramientas con composición tipográfica limpia. Adecuado para tiendas de ferretería, almacenes de suministro industrial y talleres con herramienta profesional. Incluye clasificación por familia (manuales, eléctricas, medición, seguridad), estado (nuevo, usado, roto), asignación a técnico y fecha de última revisión.
- Cuándo usarla: ferreterías, almacenes de suministro industrial, talleres de reparación mecánica o construcción con herramientas asignadas individualmente al personal.
- Recomendación: incluye control de estado y fecha de última revisión para herramientas de seguridad (arneses, cascos, gafas): la Ley 31/1995 y el RD 773/1997 sobre EPI exigen mantenimiento periódico y su documentación es prueba de cumplimiento en inspección.
Tamaño: 37.6 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
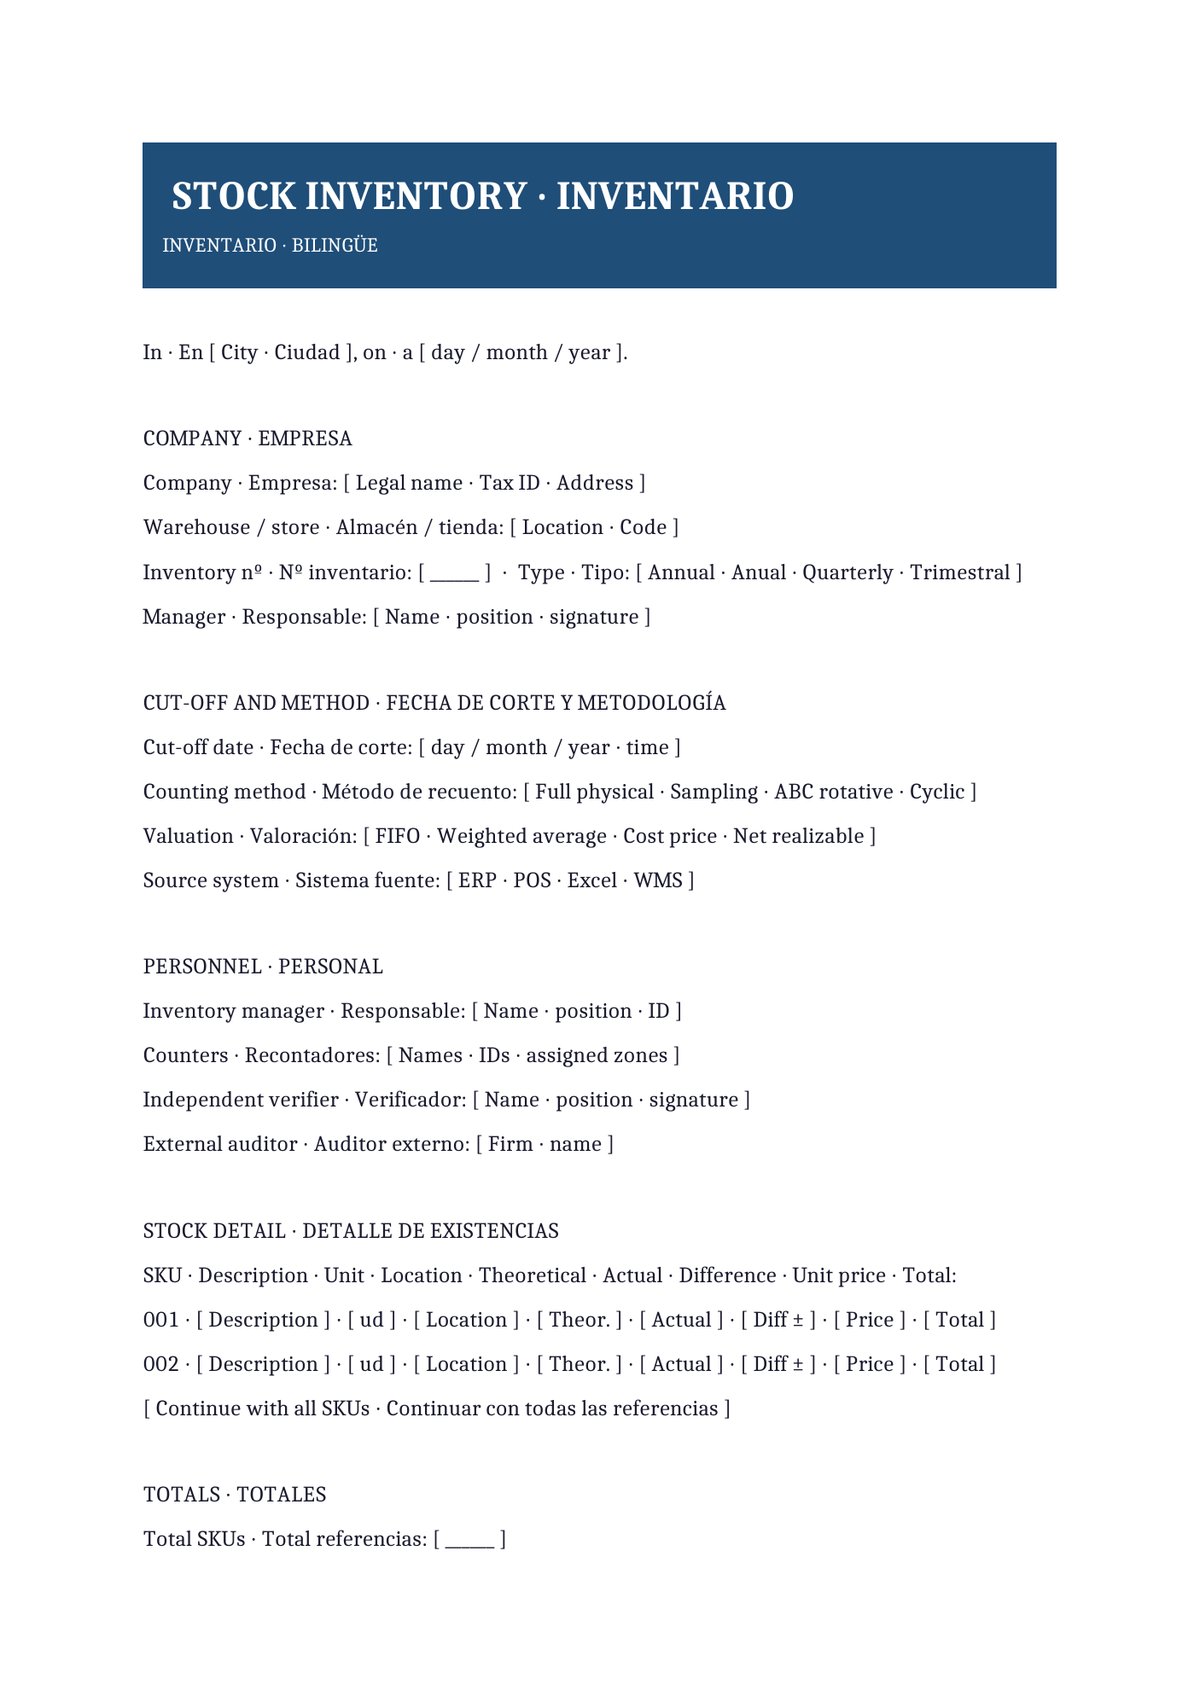
Inventario bilingüe (ES + EN)
Inventario bilingüe español + inglés con cláusulas paralelas para empresas exportadoras, filiales de multinacionales y cadenas de suministro globales. Usa la terminología logística estándar en inglés (Stock Inventory · SKU · Warehouse · Reorder Point) y utiliza los Incoterms 2020 de la Cámara de Comercio Internacional (ICC) para operaciones de comercio exterior.
- Cuándo usarla: empresas exportadoras, filiales españolas de multinacionales con reporting corporativo en inglés o proveedores en cadenas de suministro globales con documentación bilingüe.
- Recomendación: incluye Incoterms 2020 en cada línea de producto destinado a exportación (EXW, FCA, FOB, CIF, DAP, DDP); son la referencia internacional para determinar dónde se transmite el riesgo entre vendedor y comprador en operaciones transfronterizas.
Tamaño: 37.6 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
Qué modelo de inventario elegir según el tipo
El tipo de existencias y el sector determinan cuál de las 6 plantillas usar:
- Si necesitas inventario contable de almacén: la plantilla #01 (almacén) es el modelo estándar para cierre contable anual o recuento trimestral. Cumple con el artículo 28.1 del Código de Comercio y valora existencias según PGC (RD 1514/2007). Base del Libro de Inventarios obligatorio.
- Si trabajas en comercio minorista con TPV: la plantilla #02 (tienda) permite conciliar stock físico con el sistema TPV y calcular el índice de mermas del negocio. Adecuada para moda, alimentación, deportes, hogar y comercios con rotación media-alta.
- Si necesitas inventario del inmovilizado: la plantilla #03 (activos fijos) recoge inmovilizado material e intangible con valor de adquisición, vida útil, amortización acumulada y valor neto contable. Se ajusta a las cuentas del grupo 21 y 22 del PGC.
- Si gestionas el material de oficina de una empresa mediana o grande: la plantilla #04 (papelería) controla consumibles y material de trabajo con lógica EOQ (Economic Order Quantity), definiendo nivel mínimo y máximo para reposición óptima.
- Si trabajas en ferretería o taller con herramientas asignadas: la plantilla #05 (ferretería) clasifica por familia, estado y asignación a técnico. Incluye control de EPI exigido por el RD 773/1997 con fecha de última revisión.
- Si tu empresa es exportadora o filial de multinacional: la plantilla #06 (bilingüe ES+EN) usa terminología logística estándar en inglés (SKU, Warehouse, Reorder Point) y Incoterms 2020 para operaciones de comercio exterior.
Cómo cumplimentar el inventario paso a paso
- Selecciona el modelo según el tipo de inventario: almacén, tienda, activos fijos, papelería, ferretería o bilingüe. La estructura básica es la misma; cambian el enfoque contable y los requisitos específicos de cada tipo.
- Descarga el
.docxy ábrelo en Microsoft Word, Google Docs o LibreOffice Writer. Las tres respetan el formato A4 vertical y los bloques, incluidas las firmas. - Fija la fecha de corte con hora exacta: el corte define qué operaciones entran en el inventario y cuáles quedan para el siguiente periodo. Un corte impreciso (sin hora) hace imposible conciliar con el sistema TPV o ERP y genera diferencias artificiales.
- Elige método de recuento adecuado al tamaño del inventario: físico total para almacenes pequeños o cierre anual, muestreo estratificado para grandes almacenes con productos homogéneos, ABC rotativo para focalizar el esfuerzo en el 20 % de referencias que representan el 80 % del valor.
- Define método de valoración según el sector: FIFO (primero en entrar, primero en salir), precio medio ponderado o precio de coste según lo permitido por el PGC. La coherencia año a año es clave; el cambio de método requiere justificación en la Memoria de las Cuentas Anuales.
- Realiza el recuento con doble conteo por dos personas independientes: las diferencias entre conteos identifican errores de recuento antes de que impacten en balance. Es una buena práctica recogida por normas de auditoría.
- Concilia stock teórico vs real y clasifica las diferencias: las diferencias positivas (sobrantes) suelen ser errores de recepción o cortes anteriores mal cerrados; las negativas (mermas) pueden ser hurto, rotura no registrada, caducidad o error de TPV. Clasifícalas para poder atacarlas con acciones correctoras.
- Firma, archiva y conserva 6 años: el inventario forma parte del Libro de Inventarios exigido por el CCom y se conserva junto a los libros contables durante seis años (art. 30 CCom), con independencia del cierre o cese de la actividad.
Errores frecuentes que generan diferencias inexplicadas
- No fijar hora de corte del inventario: sin hora exacta, es imposible determinar qué operaciones entraron y cuáles no en el inventario. Las diferencias resultantes son artificialmente grandes y no reflejan el estado real del stock.
- Recontar sin doble control por persona independiente: los recuentos por una sola persona sin verificación cruzada tienen tasa de error del 3-5 %. El doble conteo reduce ese error a menos del 0,5 %. Es requisito habitual en auditorías de existencias.
- Cambiar el método de valoración de un año a otro sin justificarlo: el principio de uniformidad del PGC (parte primera, marco conceptual) exige mantener el método de valoración entre ejercicios. El cambio requiere justificación en la Memoria y recalculo comparativo del ejercicio anterior.
- No valorar los productos obsoletos ni caducados a valor neto de realización: mantener en balance existencias obsoletas a precio de coste sobrevalora el activo. La provisión por depreciación es obligatoria conforme al artículo 39.2 del Código de Comercio y a la Norma de Registro y Valoración 10ª del PGC.
- No investigar diferencias significativas antes del ajuste contable: hacer directamente el ajuste sin analizar causas impide corregir problemas operativos (hurto, rotura no registrada, error de TPV) y las mismas diferencias se repetirán en el próximo inventario.
- Guardar el inventario menos de 6 años: el artículo 30 del Código de Comercio obliga a conservar libros y documentación durante seis años desde el último asiento realizado, con independencia del cierre o cese de la actividad. Destruir antes es infracción del deber de conservación.
Buenas prácticas del responsable de operaciones
- Realiza inventarios rotativos (cycle counting) durante todo el año: en lugar de un único inventario anual traumático, cuenta un porcentaje del stock cada semana o mes con programación ABC (más frecuente en clase A que en C). Detecta problemas antes y evita cierres anuales complicados.
- Usa códigos de barras o RFID para acelerar el recuento: un lector de código de barras multiplica por 10 la velocidad de recuento y reduce errores a casi cero. En almacenes con mucha rotación, el RFID (radiofrecuencia) permite inventarios en tiempo real sin recuento manual.
- Analiza el índice de merma comparándolo con el estándar del sector: retail moda 1-2 %, alimentación 1,5-2,5 %, electrónica 1-1,5 %. Si superas el estándar, hay problema operativo (hurto interno, roturas no registradas, error de TPV) que hay que investigar y corregir.
- Digitaliza el inventario con integración ERP-almacén: sistemas WMS (Warehouse Management System) con lector móvil sincronizan stock físico y contable en tiempo real y eliminan la necesidad de conciliación manual periódica. Pago rápido en almacenes de más de 500 referencias.
- Documenta los procedimientos de recepción y salida de mercancía con firma del transportista y del receptor. La trazabilidad en las operaciones de entrada y salida es la mejor prevención de diferencias en el inventario posterior.
Checklist final antes de cerrar el inventario
Antes de dar por cerrado el inventario, verifica que: los datos de la empresa y ubicación del almacén o tienda están completos; la fecha y hora de corte están fijadas con precisión; el método de recuento (físico total, muestreo, ABC, cíclico) está documentado; el método de valoración (FIFO, precio medio ponderado, coste) es coherente con años anteriores; los recontadores y el verificador independiente están identificados por nombre y DNI; el detalle de existencias incluye referencia, descripción, unidad, ubicación, stock teórico, stock real y diferencia con valor; los totales y la valoración global están calculados a precio de coste y a precio de venta; las diferencias positivas (sobrantes) y negativas (mermas) están clasificadas con causa probable; el índice de merma se compara con el estándar sectorial; los productos obsoletos, dañados y caducados están identificados con provisión por depreciación; las acciones correctoras están definidas con responsable y plazo; todos los campos entre corchetes [ ] están sustituidos por los datos reales; hay firma del responsable de inventario y del gerente o administrador; y el documento se archiva junto a los libros contables por los 6 años del artículo 30 del Código de Comercio.
Preguntas frecuentes
¿Es obligatorio hacer inventario anual por ley?
Sí. El artículo 28.1 del Código de Comercio obliga a todo empresario a llevar necesariamente Libro de Inventarios y Cuentas Anuales. Este libro se abre con el balance inicial detallado de la empresa y se transcribirán al menos trimestralmente los balances de comprobación de sumas y saldos, además del inventario de cierre del ejercicio y las cuentas anuales. En la práctica, la mayoría de las pymes hacen el inventario físico anual coincidiendo con el cierre contable (habitualmente 31 de diciembre).
¿Qué método de valoración de existencias debo usar?
El Plan General de Contabilidad (RD 1514/2007) admite dos métodos: precio medio ponderado (más habitual en pymes) y FIFO (primero en entrar, primero en salir). El método LIFO no está admitido en España desde 2008. La elección se mantiene con carácter estable de un ejercicio a otro por el principio de uniformidad; el cambio requiere justificación en la Memoria de las Cuentas Anuales.
¿Cuánto tiempo hay que conservar los inventarios?
El artículo 30 del Código de Comercio obliga a los empresarios a conservar los libros, correspondencia, documentación y justificantes concernientes al negocio durante seis años, contados desde el último asiento realizado en los libros. Esto se aplica con independencia del cierre o cese de la actividad empresarial. El inventario, al formar parte del Libro de Inventarios, sigue el mismo plazo.
¿Qué diferencia hay entre inventario contable e inventario físico?
El inventario contable es el que refleja el sistema informático (ERP, contabilidad, TPV) según los movimientos registrados de entrada y salida. El inventario físico es el que resulta del recuento presencial de las existencias reales en almacén o tienda. La diferencia entre ambos son las mermas (más común: pérdidas) o los sobrantes (menos común: errores de registro). El objetivo del inventario periódico es conciliar ambos y ajustar el contable al real.
¿Cómo se calcula el índice de mermas y cuál es el estándar aceptable?
El índice de merma se calcula como: (diferencias negativas detectadas en el inventario / ventas del periodo) x 100. Los estándares sectoriales aceptables son: retail moda 1-2 %, alimentación 1,5-2,5 %, electrónica 1-1,5 %, ferretería 0,5-1 %. Si el índice supera consistentemente el estándar sectorial, hay problema operativo (hurto interno, roturas no registradas, error sistemático de TPV, error de recepción) que hay que investigar y corregir con acciones específicas.
¿Funcionan estas plantillas en Google Docs y LibreOffice Writer?
Sí. Sube el .docx a Google Drive y ábrelo con Google Docs; los bloques y el diseño A4 se conservan. En LibreOffice Writer también funciona sin problemas. En Microsoft Word 2016 o posterior es donde mejor se respeta el diseño original, incluyendo las firmas si se añaden como imágenes embebidas.