
El control de deudas en Excel es la herramienta más efectiva para dejar de pagar mínimos eternos y diseñar un plan realista de salida. Estas seis plantillas implementan las dos estrategias más eficaces (snowball y avalanche), además de variantes para consolidación de préstamos, multi-tarjeta crédito, plan agresivo de 24 meses con bola de nieve y bilingüe EN+ES.
Cada plantilla calcula los meses restantes hasta cancelar cada deuda con la función =NPER(tasa/12; -pago_mensual; saldo), suma la deuda total y el pago mensual agregado, y muestra el promedio de meses para liquidar todo. Las celdas en azul son entradas (saldo actual, TAE, pago mensual); las celdas en negro son fórmulas que se actualizan al modificar cualquier deuda.
Son archivos .xlsx compatibles con Microsoft Excel 2016 o superior, Google Sheets y LibreOffice Calc, descargables gratis. Diseñados para personas con sobreendeudamiento de tarjetas, asesores en educación financiera, terapeutas financieros y planificación de salida de deudas en hogares latinoamericanos y españoles.
Más abajo te explicamos qué método elegir según tu perfil emocional (snowball vs avalanche), cuándo conviene consolidar y los errores comunes que mantienen a las personas atrapadas pagando mínimos durante décadas.
Contenido del artículo
6 plantillas de control de deudas en Excel gratis
Las seis variantes más usadas: snowball (bola de nieve Dave Ramsey), avalanche, consolidación, multi-tarjeta, plan 24 meses y bilingüe EN+ES.
Control de deudas · método snowball
Paga primero la deuda más pequeña · efecto motivacional Dave Ramsey
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA, PROMEDIO
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
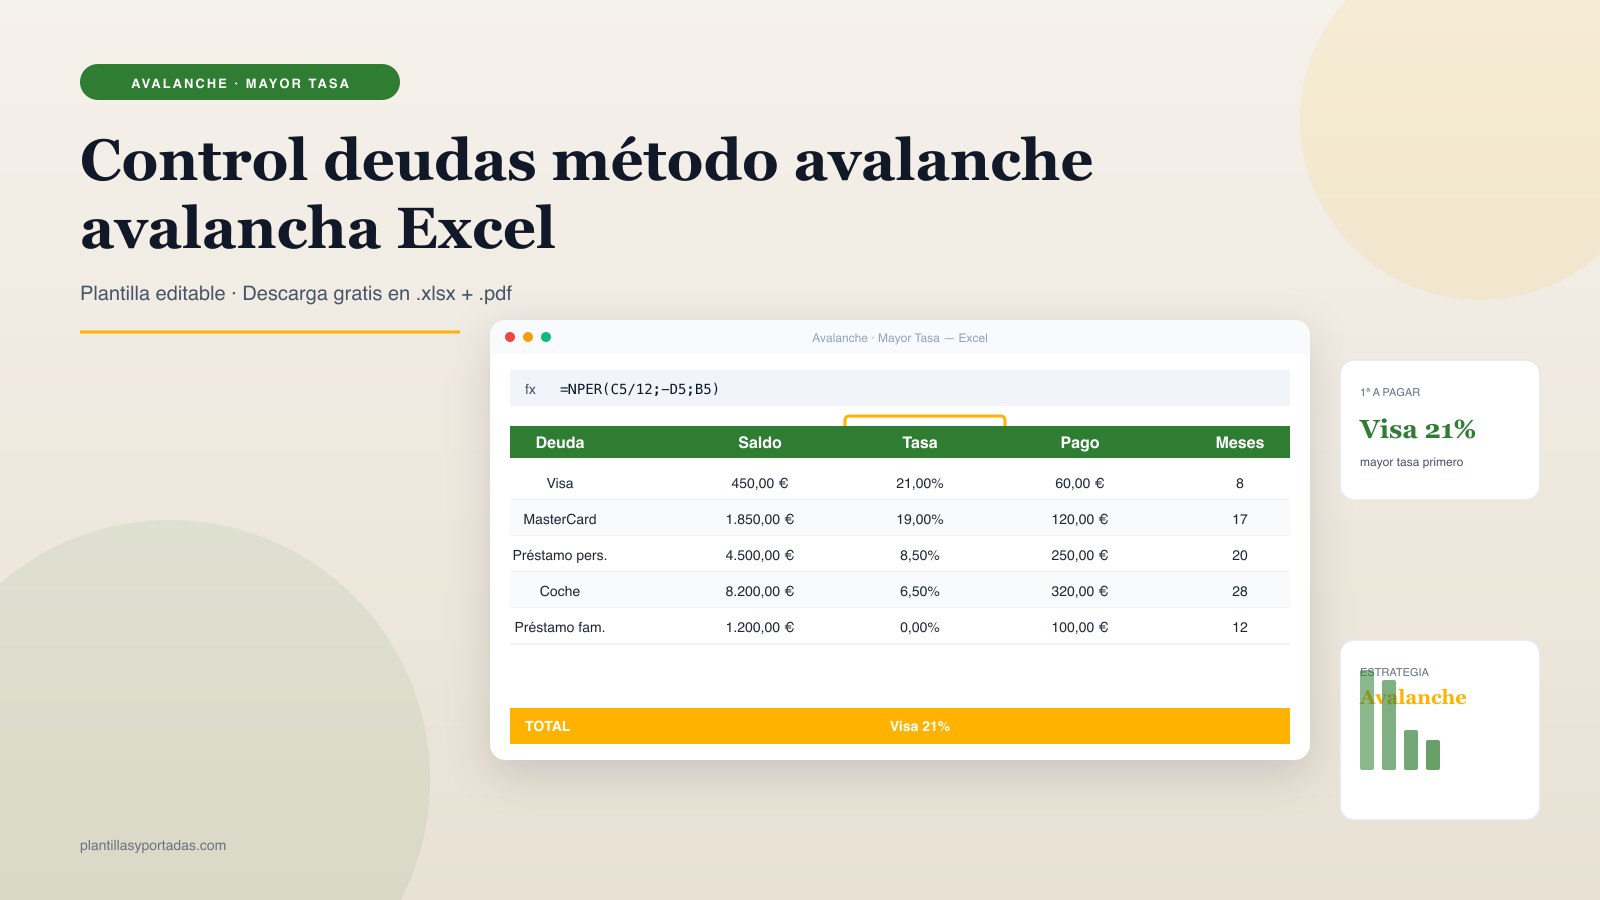
Control de deudas · método avalanche
Paga primero la deuda con mayor tasa · ahorra más en intereses
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA, PROMEDIO
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
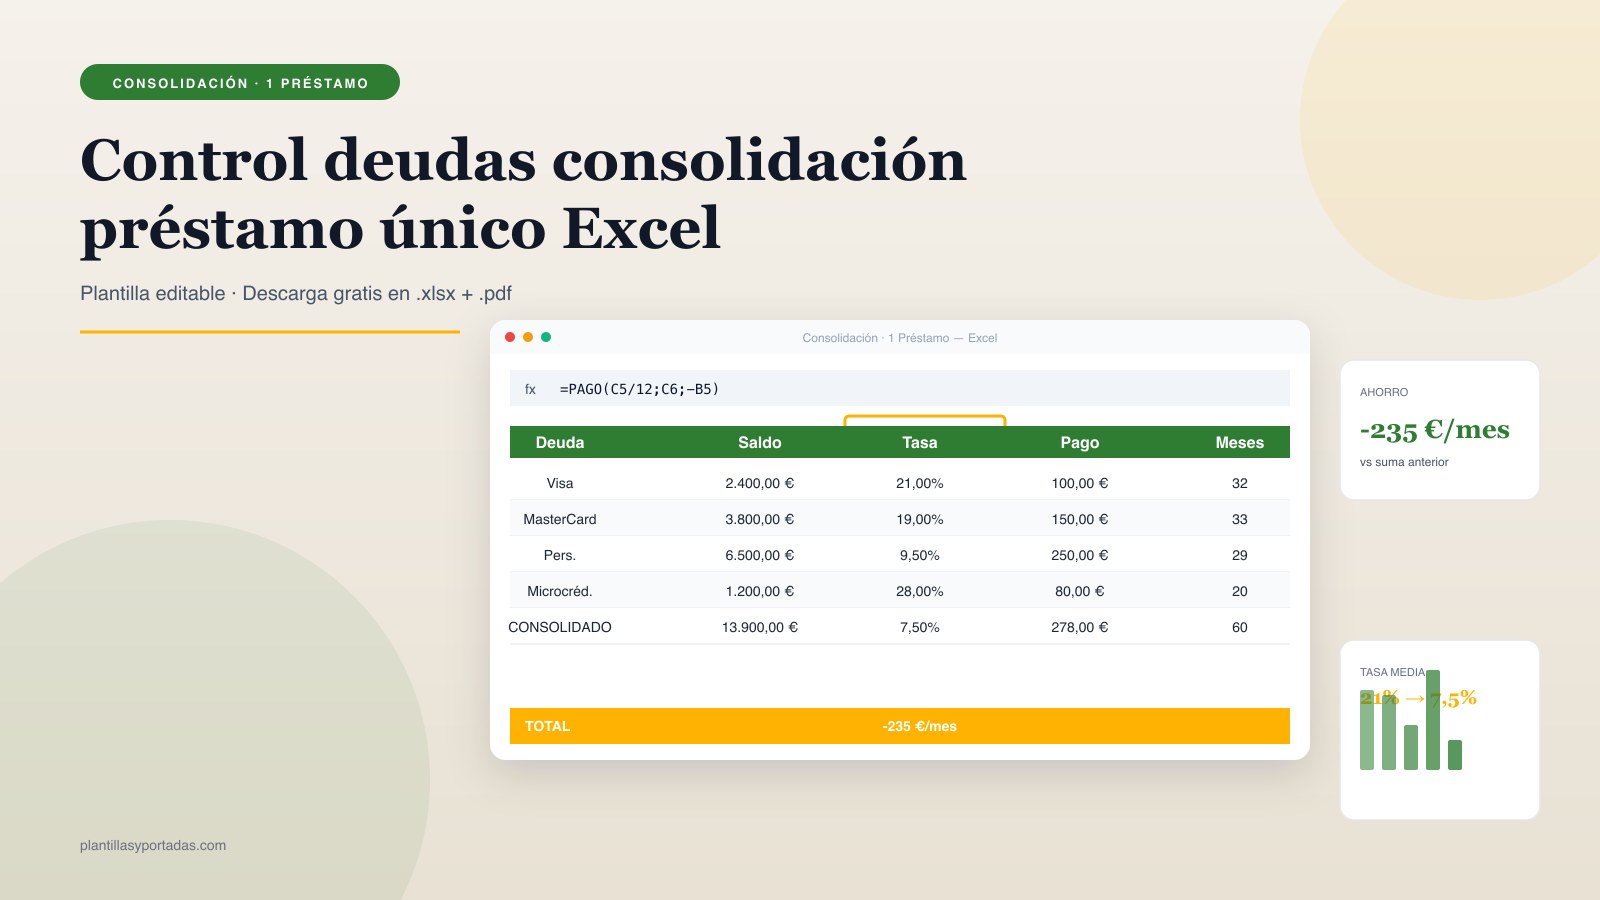
Control de deudas · consolidación
Unifica todas las deudas en un préstamo único · simula cuota global
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA, PROMEDIO
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
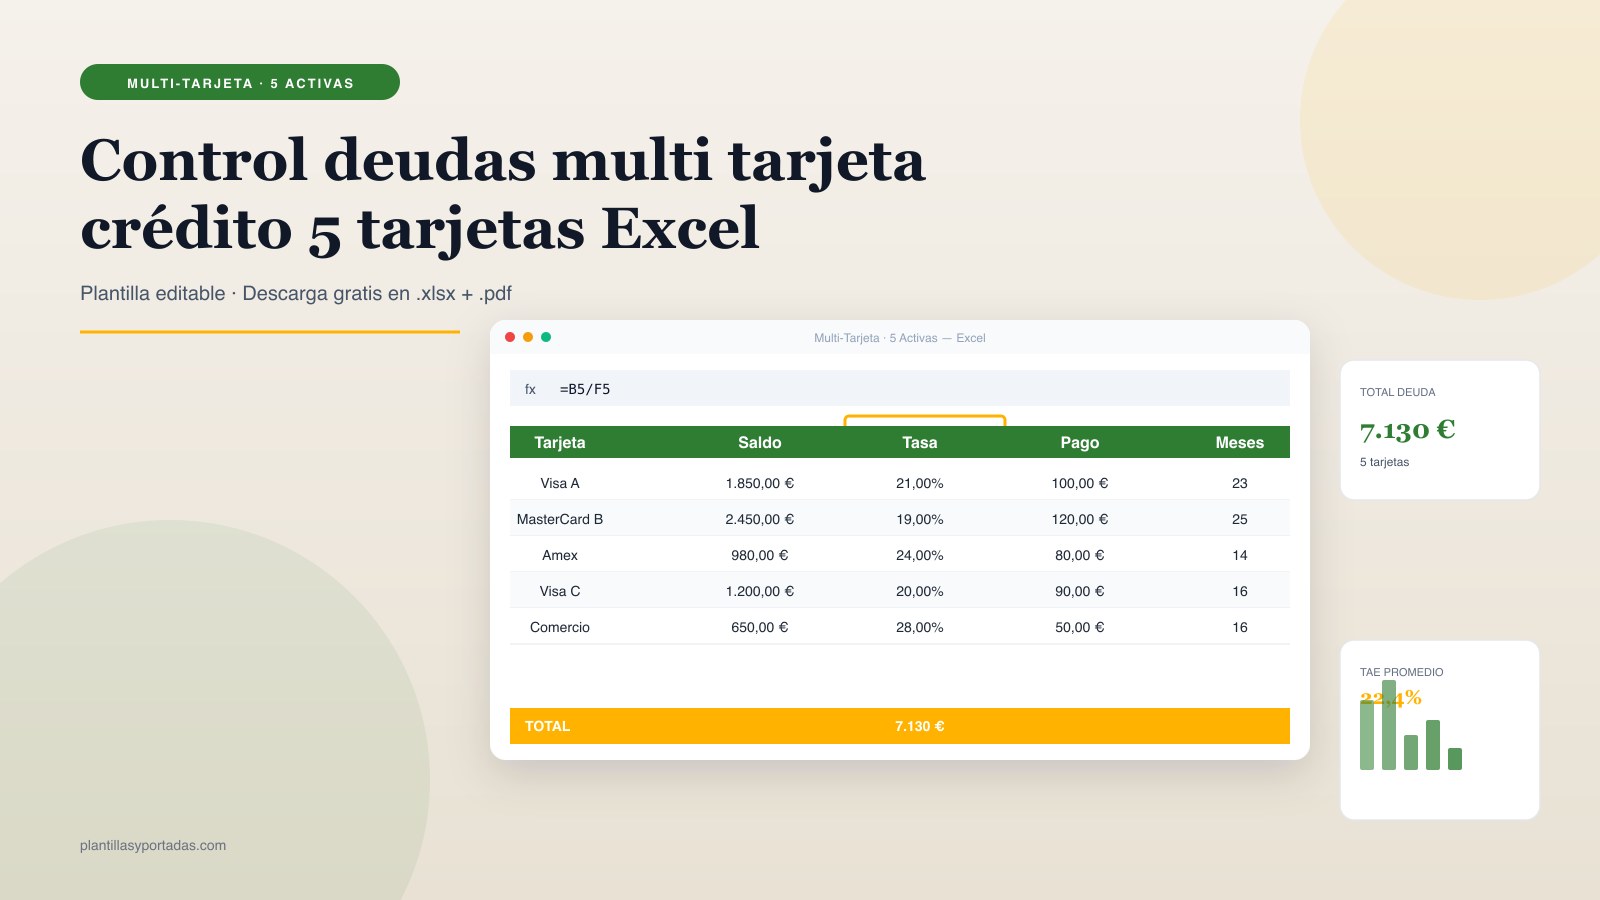
Control de deudas · multi-tarjeta crédito
Seguimiento de 3-5 tarjetas activas · TAE, mínimo, límite, % utilización
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA, PROMEDIO
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
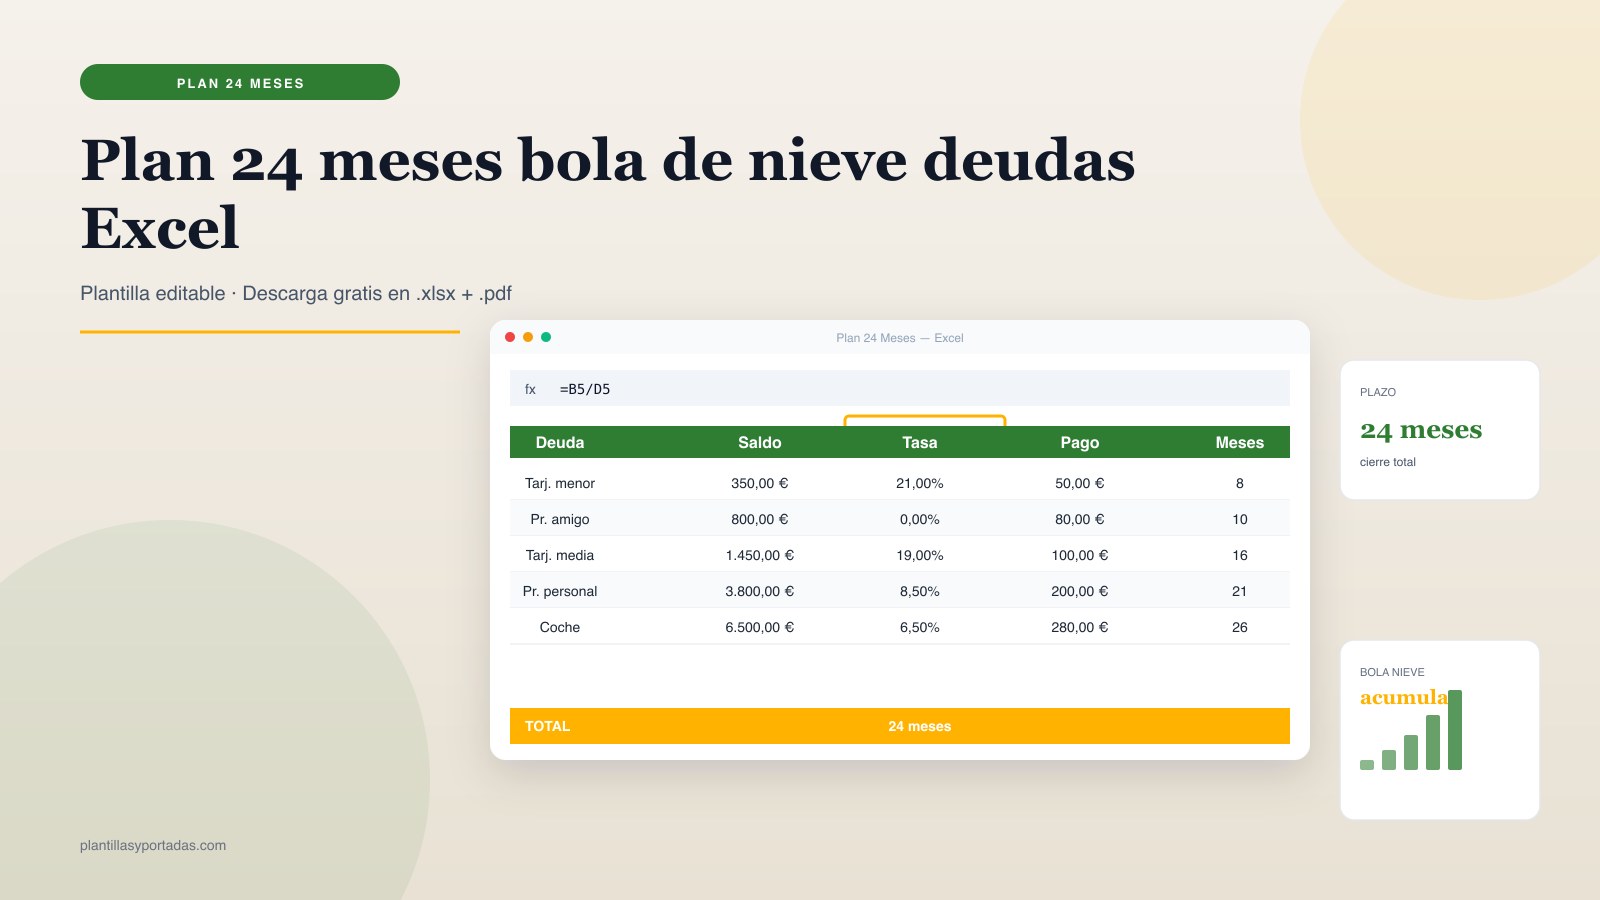
Plan 24 meses · bola de nieve
Calendario mensual de pagos · libera pagos a medida que cierras deudas
- Cuándo usarla: planificación anual y organización de fechas clave.
- Recomendación: ajusta el año en la celda de cabecera y los días se actualizan automáticamente.
Hojas: 2
Funciones clave: SUMA, PROMEDIO
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc

Debt Tracker — bilingual EN + ES
Track multiple debts · APR · monthly payment · remaining months
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA, PROMEDIO
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
Cómo elegir tu plantilla de ingresos y gastos
Antes de descargar, define para qué la vas a usar. Cada perfil necesita una estructura distinta y una equivocación al elegir hace que tengas que reformatear medio archivo. Esta guía rápida cubre los cinco perfiles más habituales:
- Si necesitas motivación rápida para no abandonar: la #01 (snowball / bola de nieve de Dave Ramsey) ordena las deudas de menor a mayor saldo. Cierras la primera rápido (450 € en 8 meses) y eso te motiva a seguir.
- Si quieres pagar lo mínimo en intereses: la #02 (avalanche) ordena por TAE descendente. Pagas primero la del 21% (Visa), luego la del 19% (MasterCard)… Matemáticamente óptimo, pero motivacionalmente más duro.
- Si tienes 4-5 deudas pequeñas a TAE alta: la #03 (consolidación) simula unificarlas en un préstamo personal único a TAE más baja (7-9%). El ahorro mensual puede ser de 100-300 €.
- Si tienes 3+ tarjetas de crédito activas: la #04 (multi-tarjeta) tracker específico para tarjetas con TAE, mínimo, límite y % utilización. Detecta cuando estás cerca del límite (red flag financiero).
- Si quieres salir de deudas en 24 meses exactos: la #05 (plan 24m bola de nieve) calcula los pagos mensuales necesarios para cerrar todas las deudas en 24 meses, reasignando el pago liberado de las deudas cerradas a las siguientes.
- Si compartes el plan con asesor o terapeuta en inglés: la #06 (EN+ES) usa Debt / Balance / APR / Payment / Months con headers bilingües.
Cómo editar la plantilla en menos de 5 minutos
- Descarga la plantilla que corresponda a tu estrategia (snowball, avalanche, consolidación, multi-tarjeta, plan 24m o bilingüe).
- Lista todas tus deudas en col A: tarjetas, préstamos, hipoteca, préstamos familiares. Cualquier deuda activa con saldo pendiente.
- Edita las columnas B, C, D: saldo actual (B, en €), tasa anual TAE (C, ej. 0,19 = 19% Visa típica) y pago mensual actual (D). La columna E (meses restantes) se calcula sola con
=NPER(). - Reordena según tu método: snowball ordena de menor a mayor saldo, avalanche ordena de mayor a menor tasa. Una vez ordenadas, marca con color la #1 (la que vas a atacar primero).
- Cada vez que cierres una deuda, su pago mensual se libera. Súmalo al pago mensual de la siguiente deuda en tu orden (efecto bola de nieve). Actualiza la plantilla mensualmente y verás como los meses restantes bajan más rápido cada mes.
Consejo práctico: guarda una copia mensual del archivo para tener histórico. Así puedes comparar la evolución de tus ingresos y gastos a lo largo del año sin sobrescribir datos pasados.
Errores comunes al usar plantillas de ingresos y gastos
- Pagar sólo el mínimo de tarjetas con TAE 20%+: pagar el mínimo de una tarjeta a TAE 20% sobre 2.000 € te lleva 30+ años a liquidarla y pagas más en intereses que el saldo original. Siempre paga al menos el doble del mínimo en tarjetas con TAE > 15%.
- Mezclar snowball y avalanche según el mes: si decides snowball, ataca primero la más pequeña aunque tenga tasa baja. Si decides avalanche, ataca primero la de mayor TAE aunque sea grande. Cambiar de criterio cada mes diluye el efecto motivacional/matemático.
- Consolidar sin cerrar las tarjetas: si consolidas 4 tarjetas en un préstamo único pero mantienes las tarjetas abiertas, en 1-2 años vuelves a endeudarte con ellas. Cierra o congela las tarjetas tras consolidar.
- No incluir préstamos familiares en el plan: aunque tasa 0%, ese dinero también compromete tu flujo. Inclúyelo en la lista para tener foto real de obligaciones mensuales.
- Asumir deuda nueva mientras pagas la antigua: financiar la tele, vacaciones o coche mientras pagas tarjetas multiplica las deudas. Pacta contigo mismo no asumir deuda nueva hasta cerrar las actuales (excepto hipoteca/coche imprescindibles).
Checklist final antes de cerrar el archivo
Antes de empezar tu plan de salida de deudas, verifica que has listado: todas las deudas activas (tarjetas, préstamos personales, hipoteca, familiares, microcréditos), con sus saldos actuales (no los originales), su TAE real (consulta extractos), su pago mensual mínimo y el método elegido (snowball para motivación, avalanche para ahorro máximo). Compromete un pago mensual total agresivo (40-50% de tu salario si es necesario) y reasigna el dinero liberado de cada deuda cerrada a la siguiente.
Preguntas frecuentes
¿Snowball o avalanche, cuál es mejor?
Matemáticamente, avalanche te ahorra más en intereses (puedes ahorrar 500-2.000 € en deudas grandes). Pero estadísticamente, snowball tiene más tasa de éxito porque ver la primera deuda cerrada en 2-3 meses genera motivación para seguir. Si tiendes a abandonar planes, elige snowball. Si eres disciplinado, elige avalanche.
¿Conviene siempre consolidar mis deudas?
Sólo si la TAE del préstamo de consolidación es claramente menor que el promedio ponderado de tus deudas actuales. Si tus tarjetas están al 19-21% y consigues un préstamo personal al 8-9%, sí compensa. Si la consolidación es al 12-14%, el ahorro puede no justificar el riesgo de volver a endeudarte.
¿Cómo calculo los meses restantes hasta cerrar una deuda?
Con la función =NPER(tasa/12; -pago_mensual; saldo). Ejemplo: deuda de 2.000 € a TAE 19% pagando 120 €/mes: =NPER(0,19/12; -120; 2000) devuelve ~21 meses. La plantilla lo calcula automáticamente en la columna E.
¿Qué hago con préstamos familiares (tasa 0%)?
Inclúyelos en la lista pero ponles tasa 0%. En snowball compiten por saldo; en avalanche van al final (tasa más baja). Pero socialmente conviene priorizarlos: pagar a un familiar antes que a un banco mantiene relaciones. Decide según contexto personal.
¿Cuánto tiempo se tarda en salir de deudas con estos métodos?
Depende del ratio deuda/ingresos. Una persona con 10.000 € en deudas y 1.500 € de capacidad mensual sale en 7-10 meses con avalanche/snowball agresivo. Una persona con 30.000 € y 800 € de capacidad tarda 4-5 años. La plantilla #05 (plan 24m) ayuda a comprimir cualquier deuda en 2 años si es posible matemáticamente.