
La factura rectificativa en Word es el documento que corrige, sustituye o deja sin efecto una factura ya emitida cuando contiene un error, cuando la operación se modifica después de facturarse o cuando hay que anularla. No es lo mismo que anular sin más ni que emitir un abono suelto: la rectificativa siempre referencia expresamente la factura original, indica el motivo legal de la corrección y mantiene la trazabilidad completa de la operación para que Hacienda pueda verificar ambos documentos juntos.
Es obligatoria en los supuestos que recoge el art. 15 del RD 1619/2012 (Reglamento de Facturación): cuando la factura original no cumple los requisitos exigidos o contiene datos incorrectos, cuando se produce una devolución de envases o mercancía, cuando se aplican descuentos o bonificaciones después de emitida la factura (rappels), y cuando la base imponible se modifica por las causas del art. 80 de la Ley del IVA (alteración de precio, resolución de la operación, impago declarado incobrable). Fuera de estos supuestos, corregir con un simple abono verbal o una factura nueva sin referencia no es correcto.
Se numera con una serie propia distinta a la de tus facturas ordinarias, habitualmente con el prefijo R- (por ejemplo, R-001/2026). Nunca debe compartir la correlativa con tus facturas normales: mezclar ambas series rompe la secuencia que exige Hacienda y complica cualquier revisión o inspección posterior. La rectificativa debe declararse en el mismo modelo trimestral (Modelo 303) que corresponda a su fecha de emisión, ajustando el IVA repercutido o soportado según el sentido de la corrección.
Aquí tienes seis plantillas de factura rectificativa editables y gratuitas para los escenarios más habituales: error en el importe, anulación completa, rappel o descuento comercial, devolución de mercancía, abono B2B y una versión bilingüe español + inglés para clientes internacionales («credit note»). Cada plantilla es un archivo .docx en A4 vertical con los campos preparados: numeración con prefijo R-, referencia a la factura original, motivo legal de la rectificación e importe corregido.
Contenido del artículo
6 plantillas de factura rectificativa en Word para descargar gratis
Cada rectificativa está optimizada para A4 vertical con los campos legales editables, referencia clara a la factura original que corrige y el motivo de rectificación según el art. 15 del RD 1619/2012.
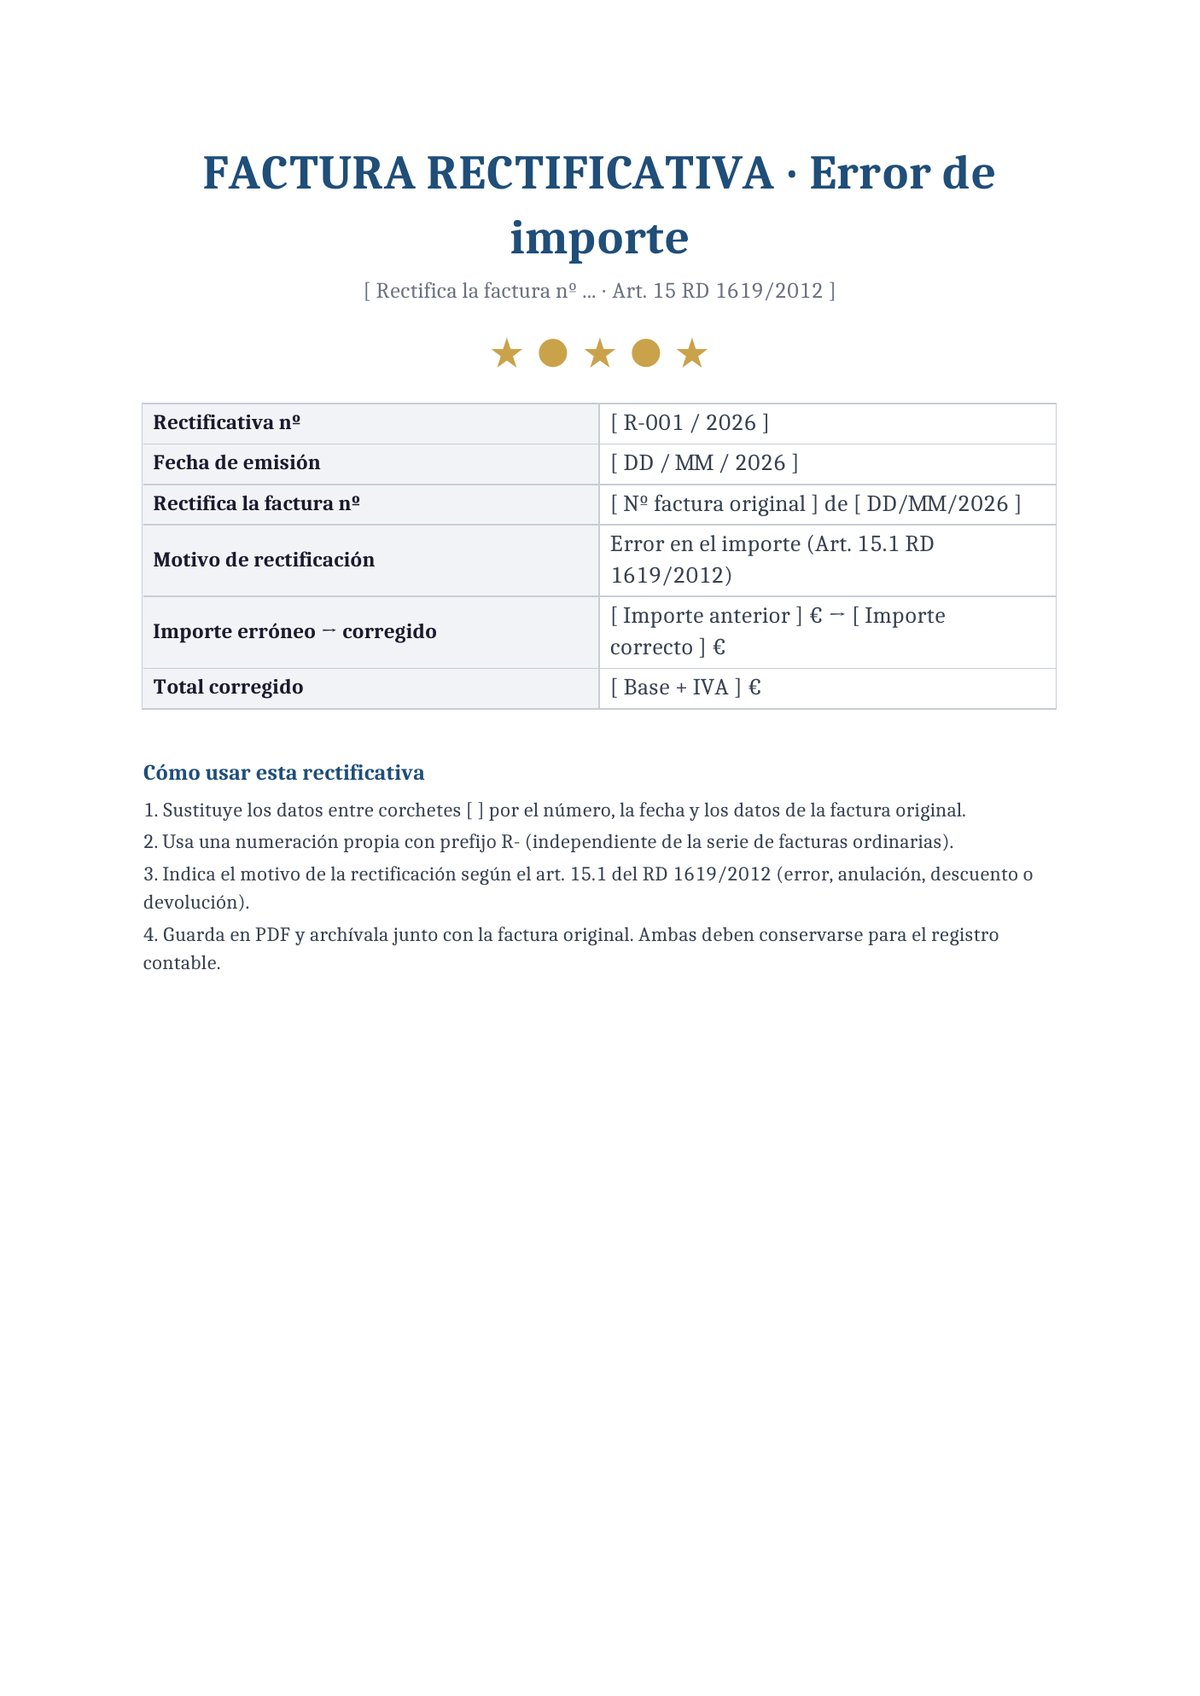
Rectificativa por error en importe
Rectificativa por error en importe para corregir una factura ya emitida cuando el cálculo del importe, la base imponible o el tipo de IVA aplicado era incorrecto. Referencia siempre la factura original que sustituye, indica el importe erróneo y el corregido, y consigna el motivo según el art. 15.1 del RD 1619/2012. No se anula ni se destruye la factura errónea: queda en tu registro junto con la rectificativa que la corrige.
- Cuándo usarla: autónomos y empresas que detectan un error de cálculo en una factura ya emitida y necesitan corregirla sin anularla ni destruirla.
- Recomendación: no cambies el tipo de IVA de la rectificativa si el de la factura original era distinto; corrige solo el importe y mantén el mismo tipo salvo que la ley haya cambiado entre medias.
Tamaño: 36.7 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
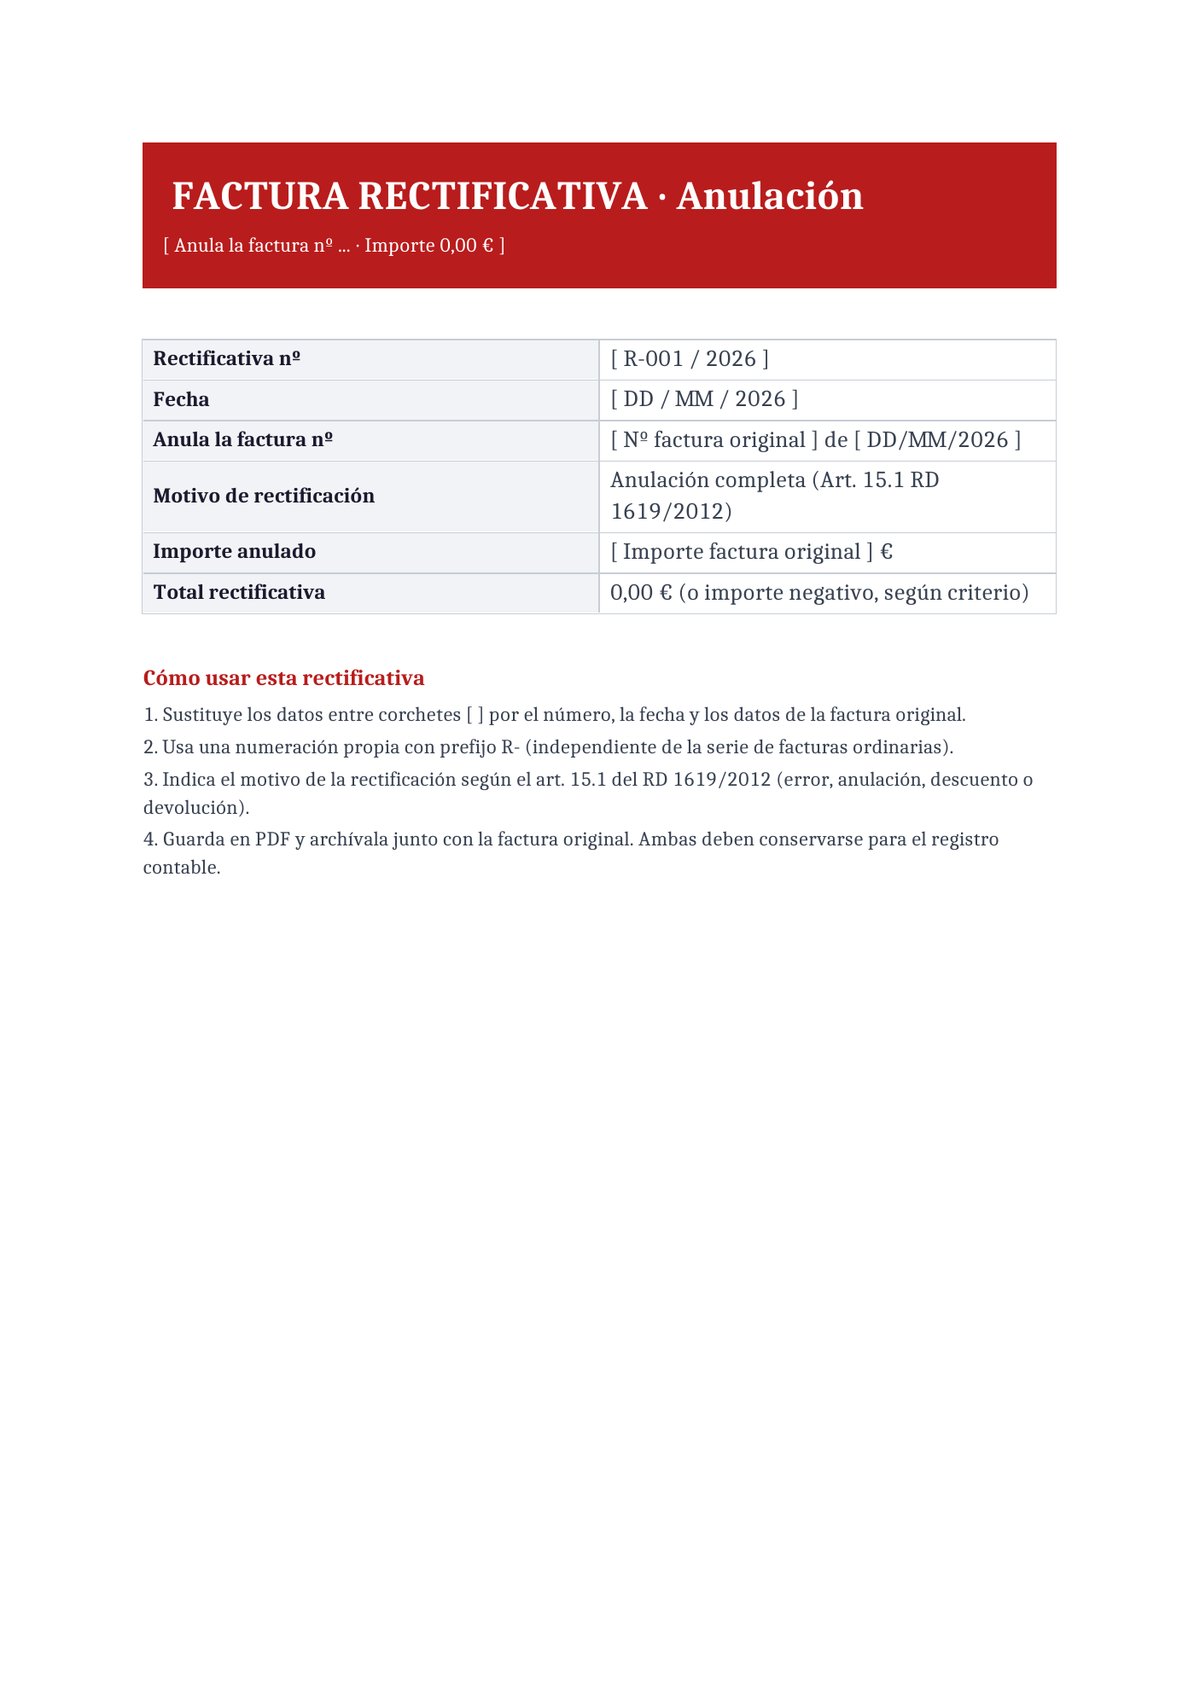
Rectificativa por anulación completa
Rectificativa por anulación completa para dejar sin efecto una factura emitida por error total: cliente equivocado, operación duplicada o venta que finalmente no se realizó. El importe rectificado queda en cero o en negativo según el criterio contable que sigas, y debe referenciar expresamente el número de la factura original que anula. Ambas facturas —la anulada y la rectificativa— permanecen en tu registro para que Hacienda pueda verificar la operación completa.
- Cuándo usarla: autónomos y empresas que emitieron una factura por error total (cliente equivocado, duplicado o venta que no llegó a completarse) y necesitan anularla formalmente.
- Recomendación: nunca borres la factura errónea de tu registro; consérvala junto con la rectificativa que la anula para que la secuencia sea auditable ante Hacienda.
Tamaño: 36.7 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
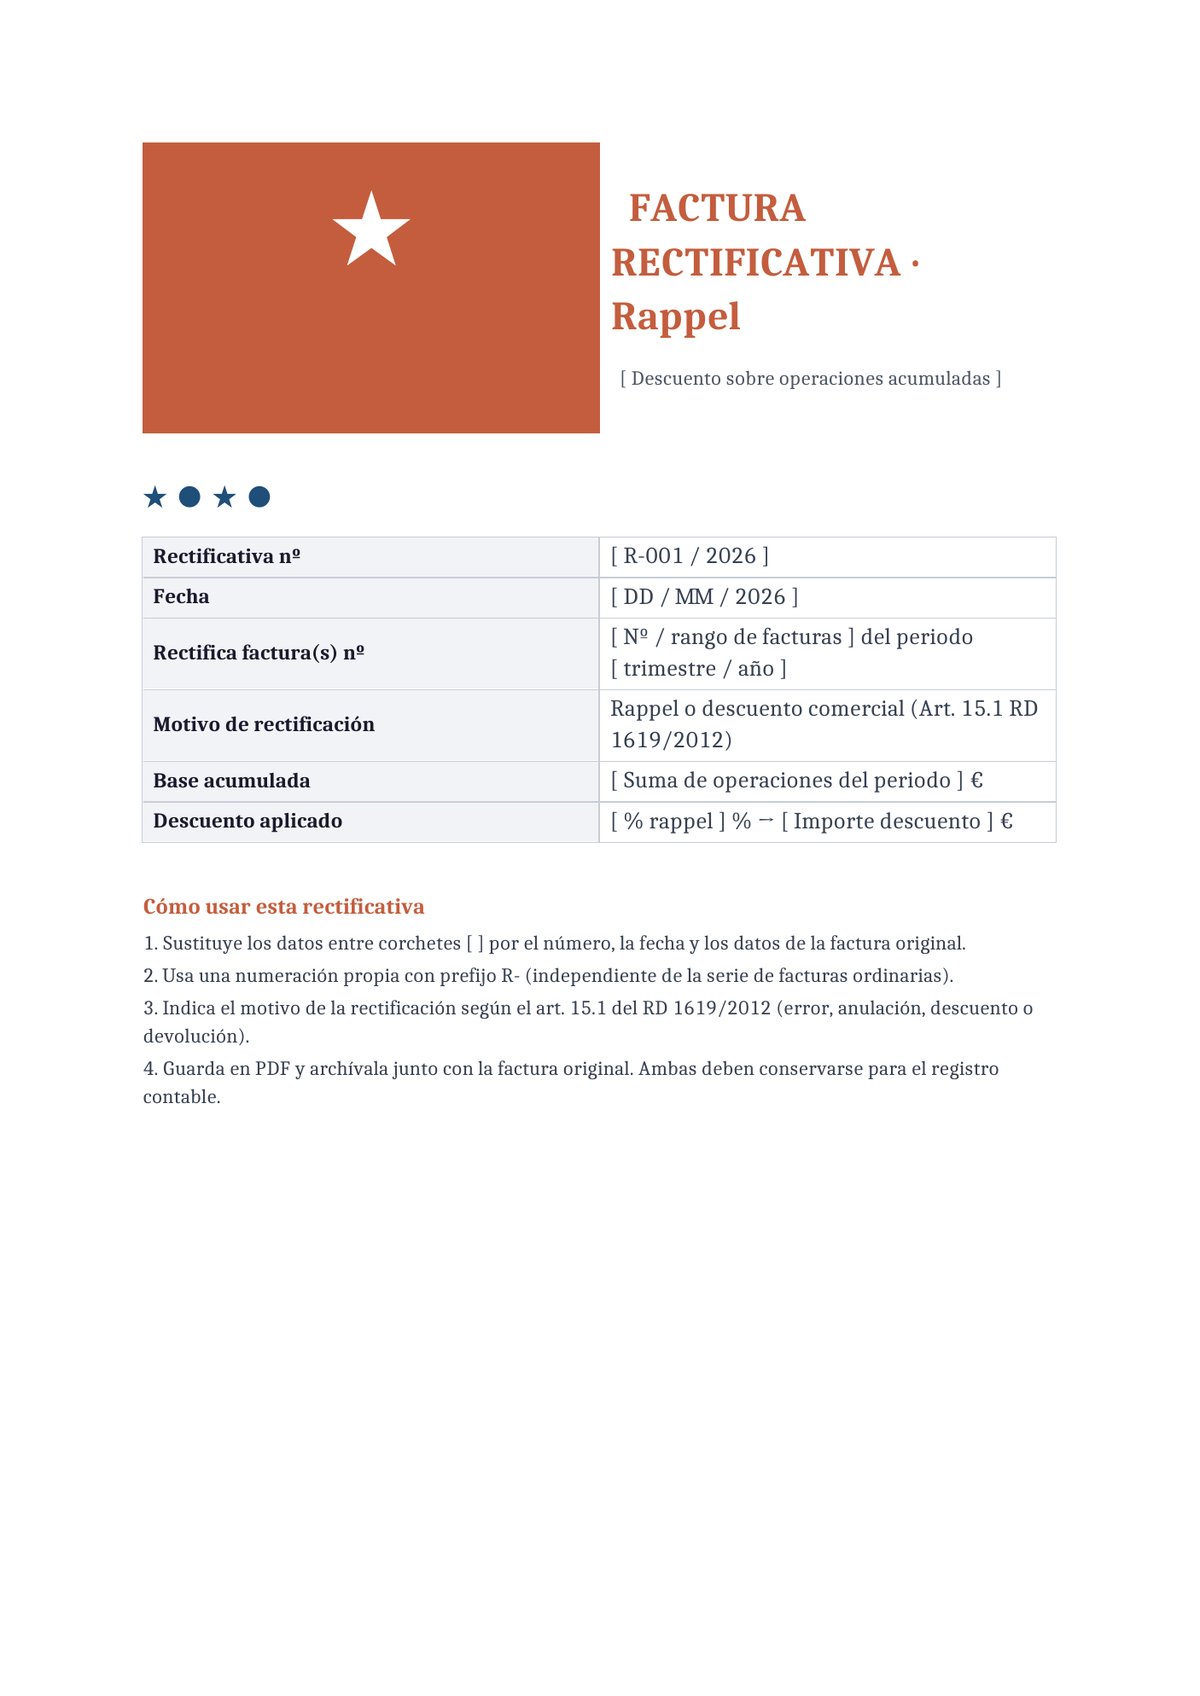
Rectificativa por rappel o descuento comercial
Rectificativa por rappel o descuento comercial para aplicar, al cierre de un periodo, un descuento acordado sobre el volumen acumulado de operaciones con un cliente. Es habitual en distribución y venta al por mayor: el descuento no se conocía en el momento de emitir cada factura individual, así que se corrige después con una única rectificativa que referencia el conjunto de facturas del periodo, según el art. 15.1 del RD 1619/2012.
- Cuándo usarla: empresas de distribución o venta al por mayor que aplican descuentos por volumen acumulado al cierre de un trimestre o un año.
- Recomendación: agrupa el rappel en una sola rectificativa que referencie todas las facturas del periodo, en vez de emitir una corrección por cada factura individual.
Tamaño: 36.8 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
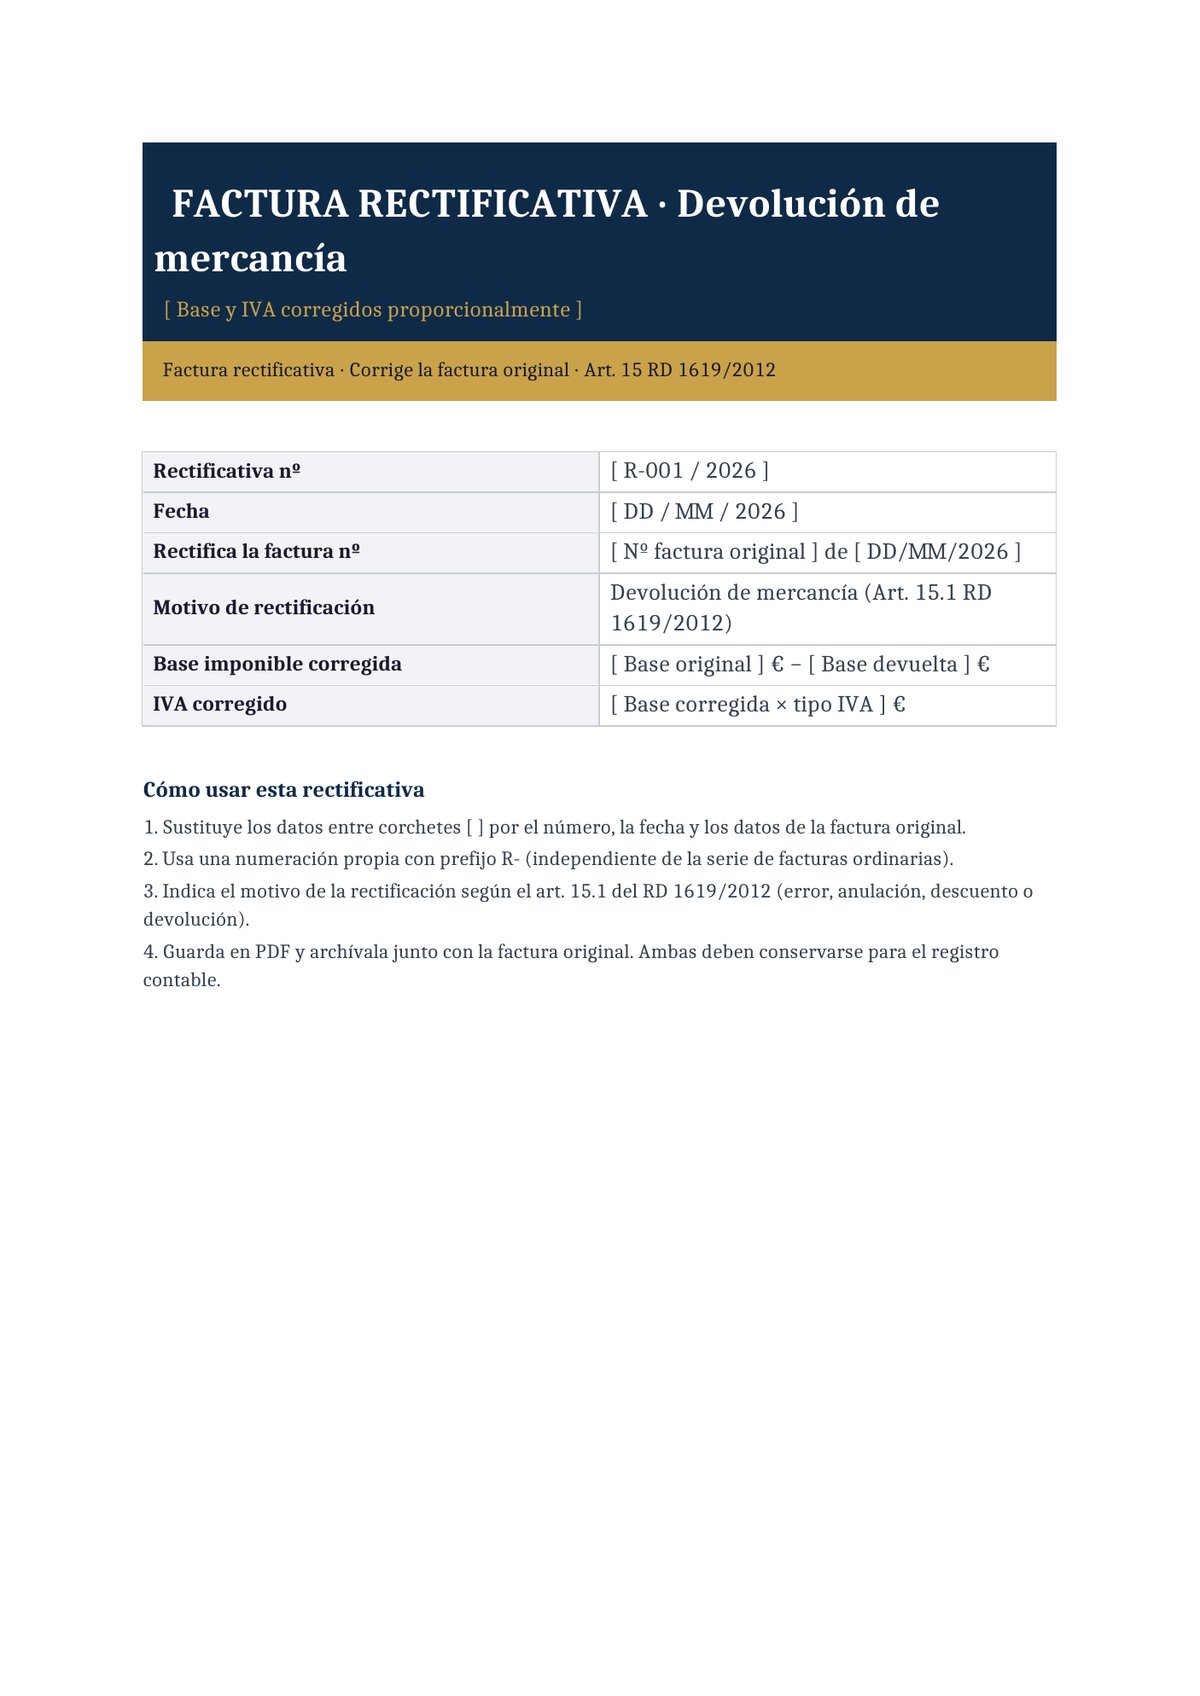
Rectificativa por devolución de mercancía
Rectificativa por devolución de mercancía para corregir base imponible e IVA cuando el cliente devuelve un producto ya facturado, total o parcialmente. La corrección debe ser proporcional a la mercancía devuelta: si se devuelve la mitad del pedido, se rectifica la mitad de la base y el IVA correspondiente, no el importe total de la factura original. Referencia siempre el número de factura que rectifica.
- Cuándo usarla: comercios y tiendas online que gestionan devoluciones parciales o totales de productos ya facturados a un cliente.
- Recomendación: calcula la proporción exacta de mercancía devuelta antes de rectificar; ajusta base imponible e IVA proporcionalmente, nunca el importe total de la factura original.
Tamaño: 36.8 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
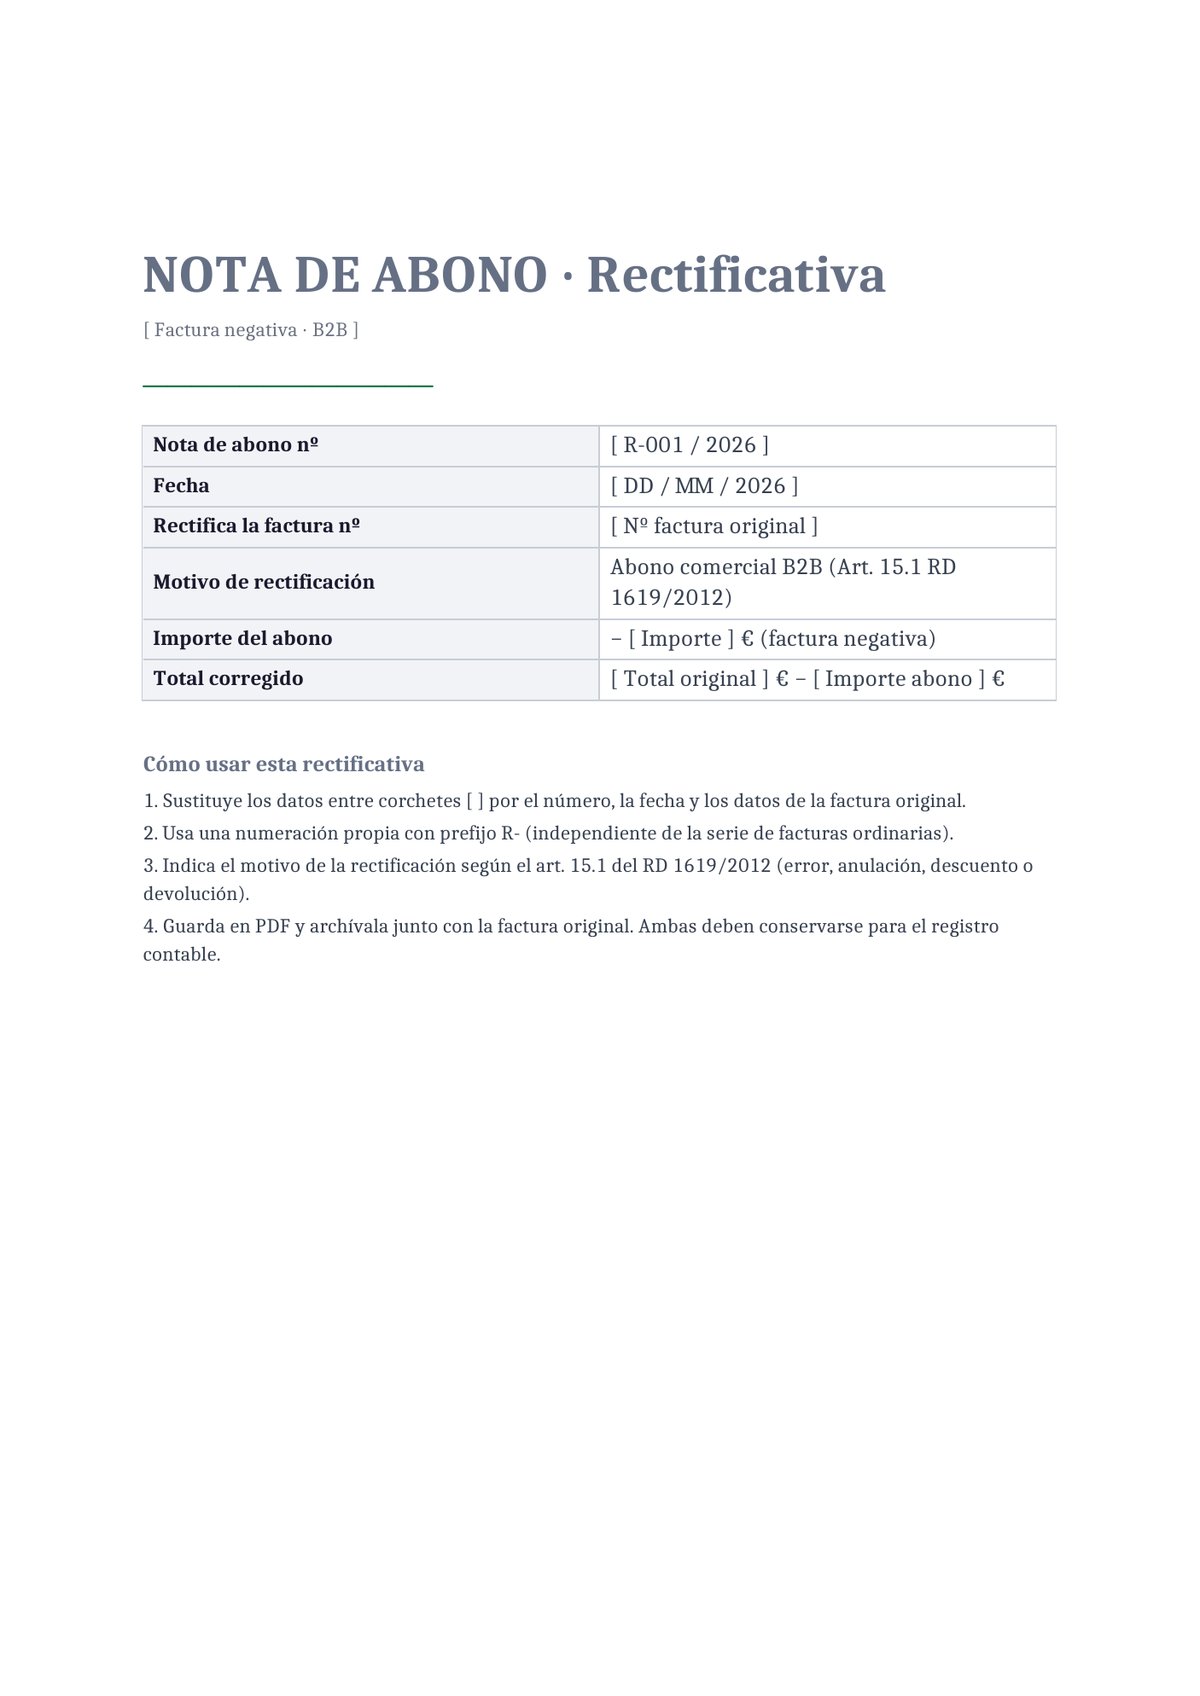
Rectificativa de abono B2B
Rectificativa de abono B2B en formato de factura negativa (nota de abono) para operaciones entre empresas: descuentos acordados a posteriori, devoluciones comerciales o correcciones pactadas con el cliente. Mantiene su propia numeración dentro de la serie R- aunque el importe sea negativo, y debe indicar con claridad la factura original que rectifica y el motivo según el art. 15.1 del RD 1619/2012.
- Cuándo usarla: empresas que emiten notas de abono a otras empresas por descuentos, devoluciones o correcciones acordadas comercialmente en operaciones B2B.
- Recomendación: numera el abono dentro de tu serie R- aunque el importe sea negativo; mantener la trazabilidad contable es más importante que la estética del número.
Tamaño: 36.7 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
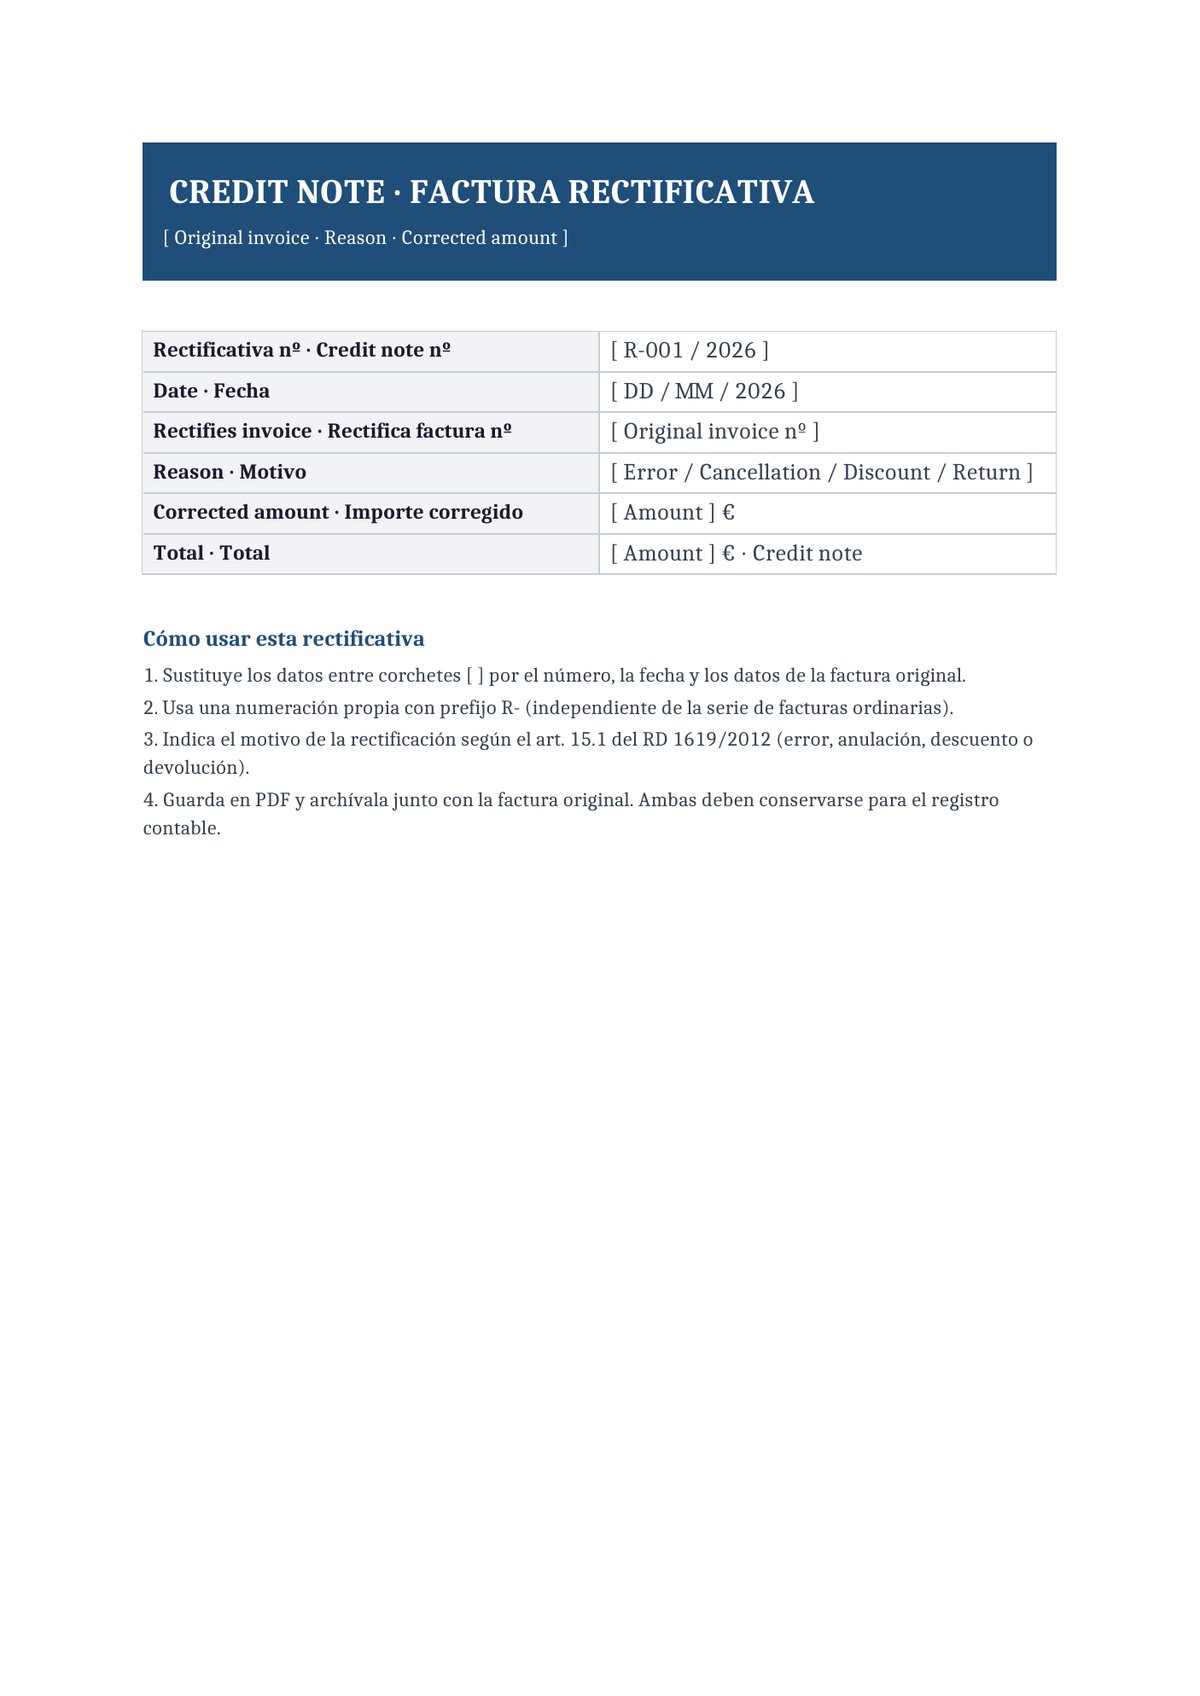
Rectificativa bilingüe español + inglés
Rectificativa bilingüe español + inglés con los campos duplicados en los dos idiomas: número, fecha, factura original que rectifica, motivo de la rectificación e importe corregido. Pensada para clientes internacionales que necesitan entender el documento como «credit note», el término reconocido en inglés para una factura rectificativa negativa. Mantiene la referencia legal a la normativa española de facturación para tu propio registro contable.
- Cuándo usarla: autónomos y empresas que facturan a clientes internacionales y necesitan emitir una rectificativa comprensible también en inglés.
- Recomendación: usa «credit note» como término en inglés; es el equivalente que reconocen los departamentos financieros y bancos internacionales sin necesidad de traducción adicional.
Tamaño: 36.7 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
Qué rectificativa usar según el motivo
El motivo de la corrección determina cuál de las 6 plantillas encaja mejor:
- Si detectaste un error de cálculo en una factura ya emitida: usa la #01. Referencia la factura original, indica el importe erróneo y el corregido, y consigna el motivo según el art. 15.1 del RD 1619/2012.
- Si necesitas anular una factura por completo: usa la #02 de anulación. El importe queda en cero o negativo y debe referenciar expresamente el número de la factura que anula; nunca borres la original de tu registro.
- Si aplicas descuentos por volumen al cierre de un periodo: usa la #03 de rappel. Agrupa el descuento en una sola rectificativa que referencie todas las facturas del trimestre o año en vez de corregir una por una.
- Si gestionas devoluciones de producto: usa la #04 de devolución de mercancía. Corrige base imponible e IVA de forma proporcional a lo devuelto, no el importe total de la factura original.
- Si operas B2B y necesitas emitir un abono: usa la #05 minimalista. Formato de factura negativa, numerada dentro de tu serie R-, para descuentos o correcciones acordadas comercialmente entre empresas.
- Si el cliente es internacional: usa la #06 bilingüe ES+EN. Los campos duplicados en los dos idiomas y con el término «credit note» para que el departamento financiero del cliente lo entienda sin traducción.
Cómo rellenar la rectificativa paso a paso
- Elige la plantilla según el motivo de la rectificación: error de importe, anulación, rappel, devolución, abono B2B o bilingüe para clientes internacionales.
- Descarga el .docx y ábrelo en Microsoft Word, Google Docs o LibreOffice Writer. Los tres respetan la maquetación A4 vertical y la tabla de datos sin romperla.
- Numera con prefijo R-: usa una serie propia (por ejemplo, R-001/2026) independiente de tu serie de facturas ordinarias. Así no rompes la correlativa oficial que exige Hacienda.
- Referencia siempre la factura original: número y fecha de la factura que rectificas. Sin esta referencia, la rectificativa no tiene validez legal ante una inspección.
- Indica el motivo con la causa legal exacta: error material, anulación, descuento posterior o devolución, citando el art. 15.1 del RD 1619/2012. No dejes el motivo genérico o en blanco.
- Corrige base imponible e IVA de forma proporcional: si la corrección afecta a parte de la operación (una devolución parcial, por ejemplo), ajusta base y cuota de IVA en la misma proporción, no el total.
- Mantén el mismo tipo de IVA que la factura original, salvo que la ley haya cambiado entre medias. Aplicar un tipo distinto sin motivo es un error frecuente que complica la revisión contable.
- Guarda en PDF y archívala junto con la factura original. Declara la rectificativa en el Modelo 303 del trimestre que corresponda a su fecha de emisión.
Errores frecuentes al emitir rectificativas (y cómo evitarlos)
- Mezclar la serie R- con la serie de facturas oficiales: rompe la correlativa que exige Hacienda. Usa siempre una serie separada y exclusiva para las rectificativas.
- No referenciar la factura original: una rectificativa sin el número y la fecha de la factura que corrige no tiene validez. Es el dato que conecta ambos documentos ante una inspección.
- No indicar el motivo con la causa exacta del reglamento: escribir «corrección» sin más no es suficiente. Cita el supuesto concreto del art. 15.1 del RD 1619/2012 (error, anulación, descuento, devolución).
- Olvidar la corrección proporcional del IVA: si rectificas solo la base imponible y dejas la cuota de IVA igual (o al revés), la factura queda descuadrada y puede generar un error en el Modelo 303.
- Borrar o destruir la factura errónea en vez de rectificarla: la factura original debe conservarse en tu registro. La rectificativa no la sustituye físicamente, la corrige formalmente.
- Aplicar en la rectificativa un tipo de IVA distinto al de la factura original sin motivo legal: si el tipo de IVA vigente cambió entre ambas fechas, la corrección exige un tratamiento específico; no cambies el tipo por error o comodidad.
Consejos para gestionar tus rectificativas
- Usa una serie R- separada y exclusiva para todas tus rectificativas, nunca mezclada con la numeración de tus facturas ordinarias. Facilita cualquier revisión contable o inspección posterior.
- Consulta a tu gestor o asesoría si tienes dudas sobre el artículo exacto que aplica: el art. 15 del RD 1619/2012 cubre varios supuestos distintos y elegir la causa legal correcta evita problemas si Hacienda revisa la operación.
- Guarda el histórico completo: conserva siempre la factura original y la rectificativa juntas, nunca una sin la otra. Es la pareja de documentos que demuestra la operación completa.
- Refleja la factura original y su rectificativa en el mismo trimestre siempre que sea posible: simplifica el cálculo del Modelo 303 y evita descuadres entre periodos declarados.
- Lleva un registro simple de rectificativas emitidas: una hoja de cálculo con número, fecha, factura original referenciada y motivo te permite localizar cualquier corrección en segundos cuando la necesites.
Checklist antes de enviar la factura rectificativa
Antes de enviar la factura rectificativa, verifica que: el número lleva el prefijo R- y no rompe la serie fiscal oficial; la fecha de emisión es correcta; el número y la fecha de la factura original que rectificas están indicados con claridad; el motivo de la rectificación cita la causa exacta del art. 15.1 del RD 1619/2012; la base imponible y el IVA están corregidos de forma proporcional y consistente; el tipo de IVA aplicado coincide con el de la factura original (salvo cambio legal justificado); el importe corregido y el total final son correctos; ambas facturas —original y rectificativa— quedan archivadas juntas; la rectificativa está reflejada en el Modelo 303 del trimestre que corresponda; y el archivo se envía en PDF con un nombre claro.
Preguntas frecuentes
¿Cuándo se emite una rectificativa y cuándo una factura nueva?
Se emite rectificativa cuando corriges, anulas o modificas una factura que ya existe y que el cliente ya recibió: error de importe, descuento posterior, devolución o anulación. Se emite una factura nueva cuando se trata de una operación distinta que nunca se facturó antes. La clave es la referencia: si el documento corrige algo que ya se facturó, es rectificativa; si documenta una operación nueva, es factura ordinaria con su propia numeración.
¿Cómo se numeran las facturas rectificativas?
Con una serie propia y separada de tu numeración habitual, normalmente con el prefijo R- (por ejemplo, R-001/2026). No debe compartir la correlativa con tus facturas ordinarias ni con tus pro-formas. Puedes llevar un contador simple en una hoja de cálculo para no repetir números ni saltarte ninguno.
¿La rectificativa afecta al modelo 303 del trimestre?
Sí. La rectificativa modifica el IVA repercutido (o soportado, si la recibes de un proveedor) y debe declararse en el Modelo 303 del trimestre que corresponda a su fecha de emisión. Si la factura original y la rectificativa caen en el mismo trimestre, el ajuste es directo; si caen en trimestres distintos, revisa con tu gestor cómo reflejar la diferencia sin descuadrar ninguno de los dos periodos.
¿Puedo rectificar una factura de años anteriores?
Sí, el RD 1619/2012 no pone un límite temporal cerrado para rectificar, pero la modificación de la base imponible por las causas del art. 80 de la Ley del IVA sí tiene plazos concretos según el motivo (por ejemplo, el impago declarado incobrable tiene un plazo específico para reclamarlo). Cuanto más antigua sea la factura original, más recomendable es consultar con tu gestor antes de emitir la rectificativa.
¿Qué mención legal debe incluir la rectificativa?
Debe indicar de forma expresa que es una factura rectificativa, el número y la fecha de la factura original que corrige, y el motivo de la rectificación citando el supuesto del art. 15.1 del RD 1619/2012 que aplica (error en los datos, devolución, descuento posterior o resolución de la operación). Sin estos tres elementos, el documento no cumple los requisitos del reglamento.
¿Qué diferencia hay entre rectificar por error material y rectificar por sustitución?
La rectificativa por error material corrige un dato concreto (importe, IVA, datos del cliente) manteniendo el resto de la operación intacta. La rectificativa por sustitución sustituye la factura original completa por una nueva, anulando la primera en su totalidad. El reglamento permite ambos formatos: usa error material para correcciones puntuales y sustitución cuando el documento original está tan mal que es más simple anularlo entero y emitir uno nuevo que lo reemplace.