
El modelo 130 en Excel es la hoja editable donde el autónomo en estimación directa calcula su pago fraccionado del IRPF trimestral. Cada trimestre debe ingresar el 20% sobre su rendimiento neto acumulado del año, menos las retenciones soportadas y los pagos anteriores. Estas seis plantillas cubren las situaciones más habituales: trimestre estándar, con minoración general (24 €/mes), con reducción inicio actividad (-20% primeros 12 meses), comunero o sociedad civil, acumulado anual 4 trimestres y bilingüe EN+ES.
Cada plantilla calcula automáticamente: rendimiento neto (ingresos − gastos deducibles), pago fraccionado (rendimiento neto × 20%), retenciones soportadas (IRPF que han retenido tus clientes en sus facturas) y la cuota neta a ingresar. Las celdas en azul son entradas (importes del trimestre); las celdas en negro son fórmulas con SUMA y SUMAR.SI que se recalculan solas.
Son archivos .xlsx compatibles con Microsoft Excel 2016 o superior, Google Sheets y LibreOffice Calc, descargables gratis. Diseñadas para autónomos en estimación directa (la mayoría), comuneros de sociedades civiles y comunidades de bienes, autónomos en sus primeros 12 meses de actividad y casos especiales que requieren el modelo 130 cuatro veces al año.
Más abajo te explicamos cuándo estás obligado a presentar el 130, cómo calcular las retenciones que has soportado, cómo aplicar la minoración del art. 110 LIRPF y los errores que provocan que Hacienda te requiera o que termines pagando más de lo que correspondería.
Contenido del artículo
6 plantillas del modelo 130 IRPF en Excel gratis
Las seis variantes más usadas: trimestre estándar, con minoración, reducción inicio actividad, comunero, acumulado anual y bilingüe EN+ES.
Modelo 130 IRPF · trimestre estándar
Pago fraccionado 20% sobre rendimiento neto · autónomo estimación directa
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
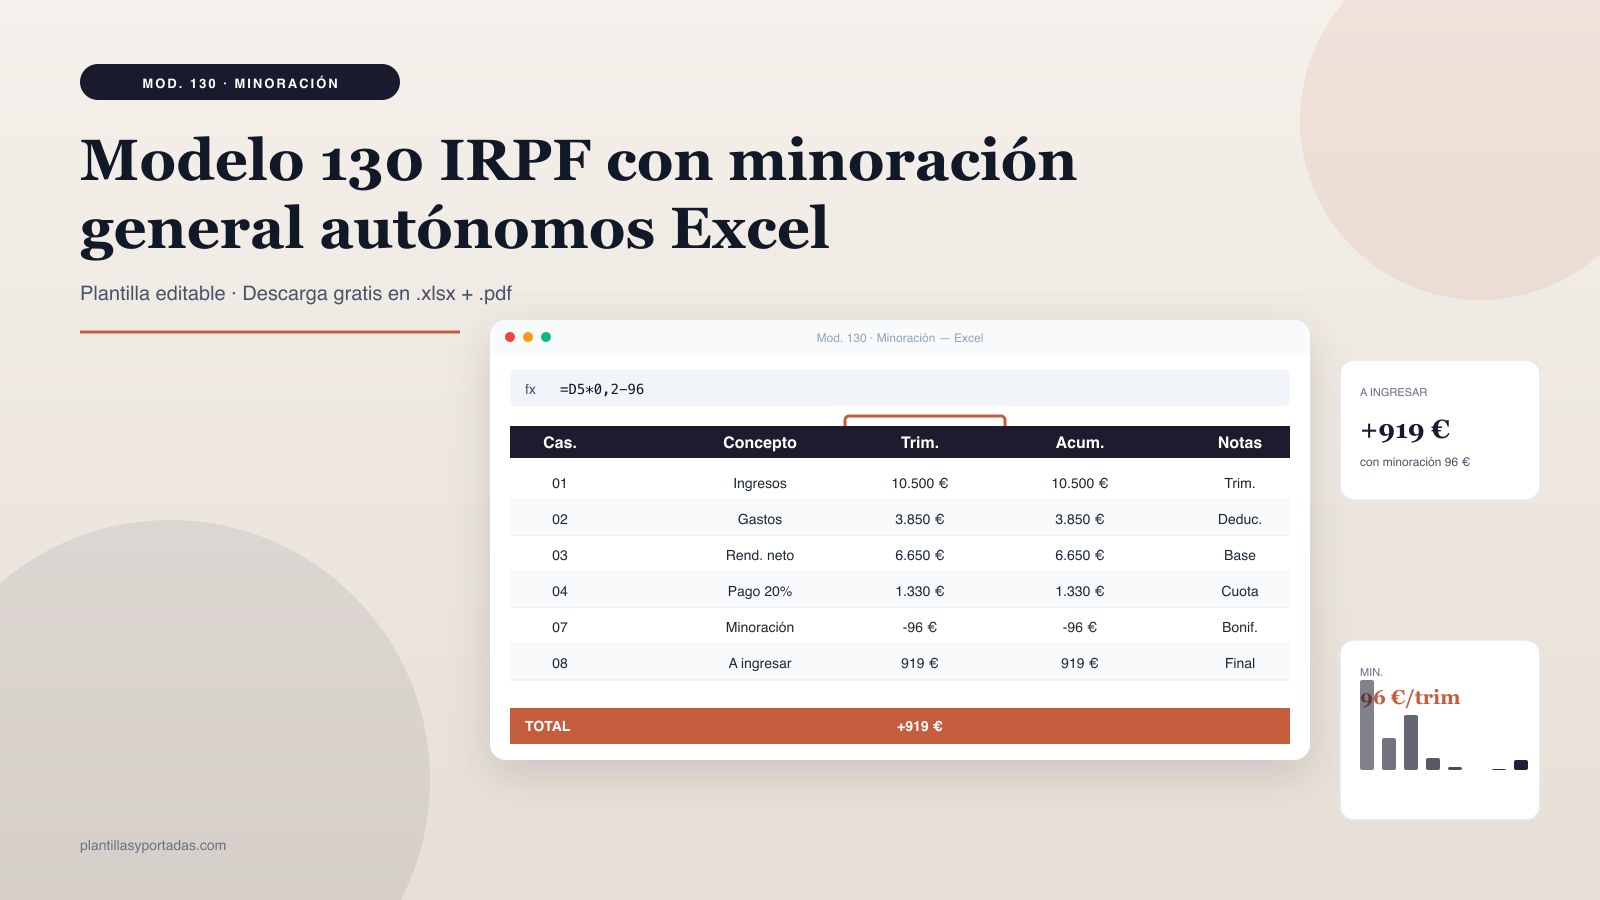
Modelo 130 IRPF · con minoración general
Minoración 24 €/mes (96 €/trim.) por reducción cuota · estim. directa
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
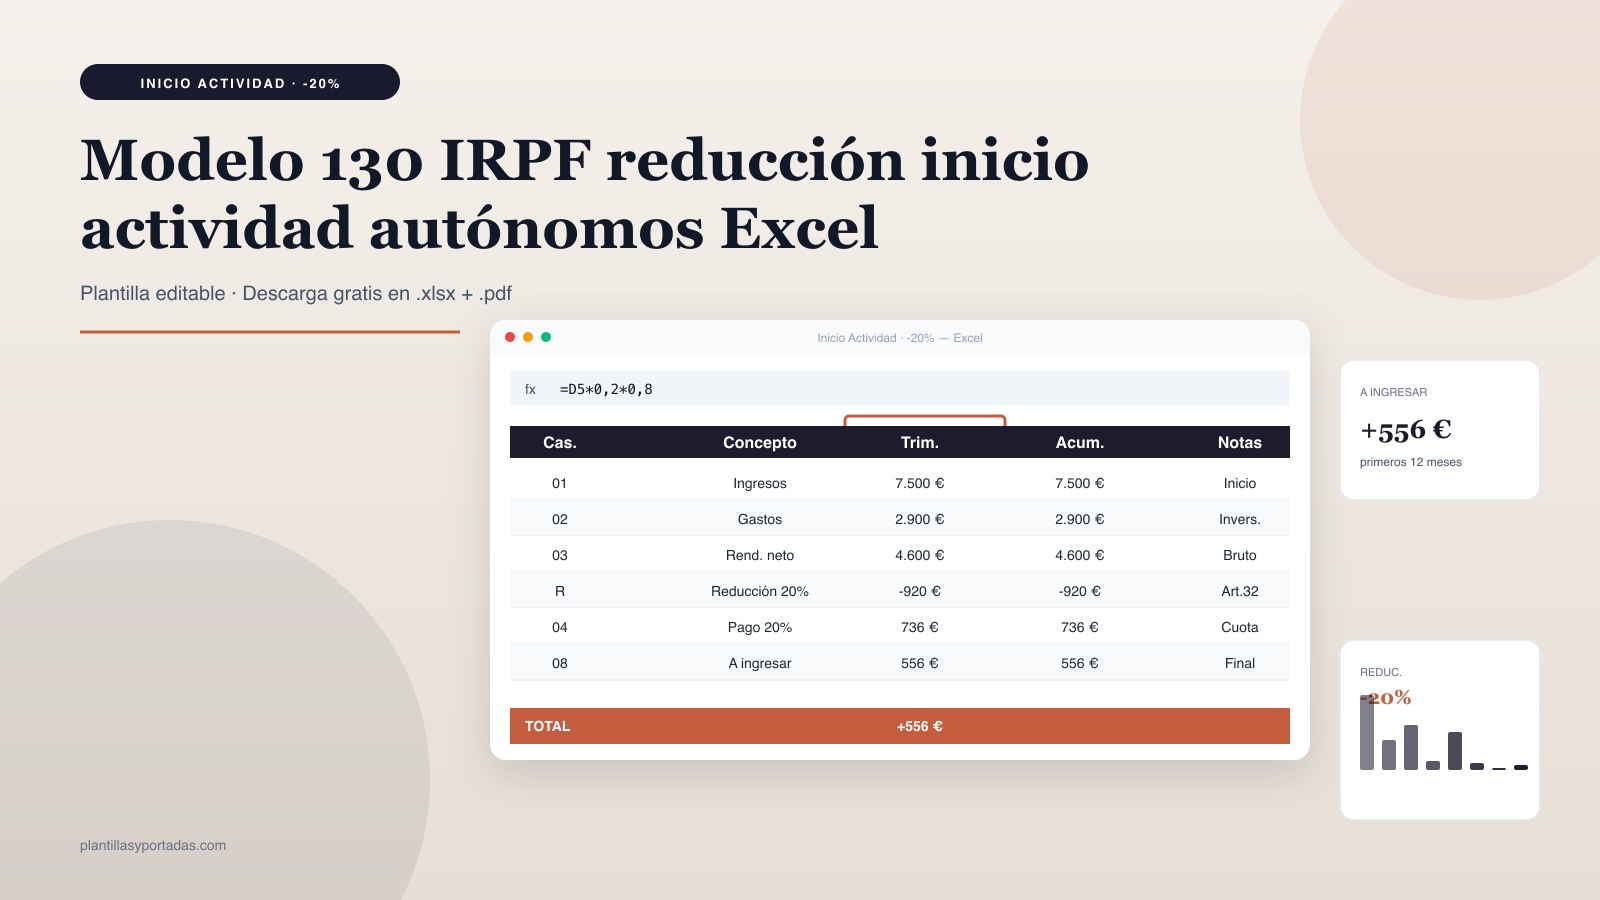
Modelo 130 IRPF · reducción inicio actividad
Primeros 12 meses · reducción 20% sobre rendimiento neto (art. 32.3 LIRPF)
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
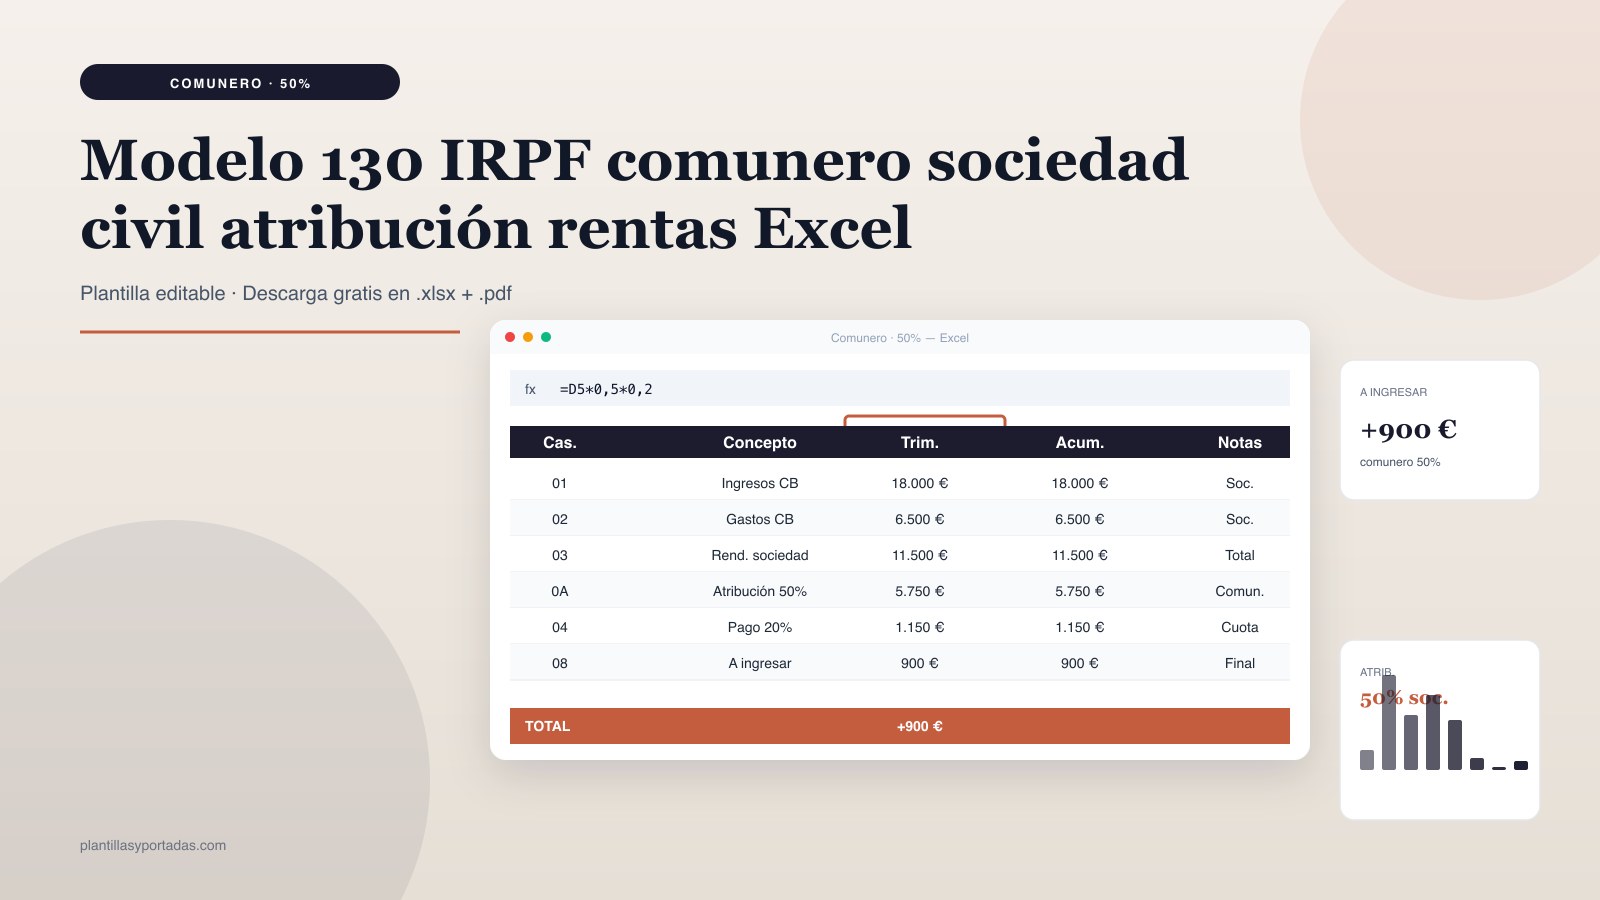
Modelo 130 IRPF · comunero / sociedad civil
Atribución de rentas · % participación · pago fraccionado individual
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
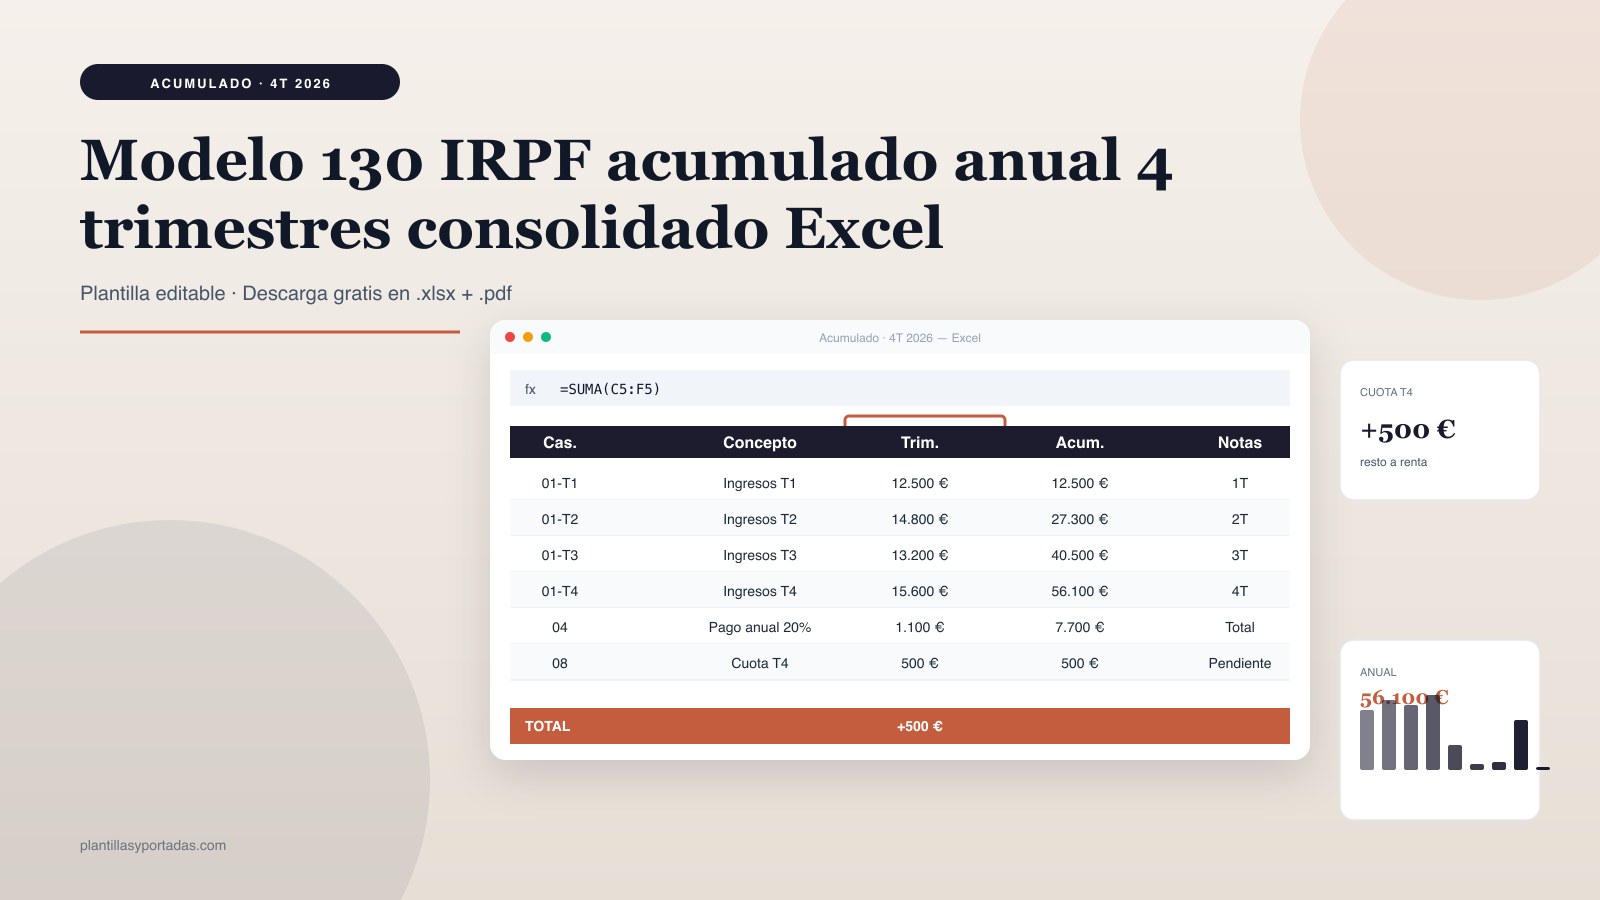
Modelo 130 IRPF · acumulado anual
4 trimestres consolidados · cuadre con declaración renta
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
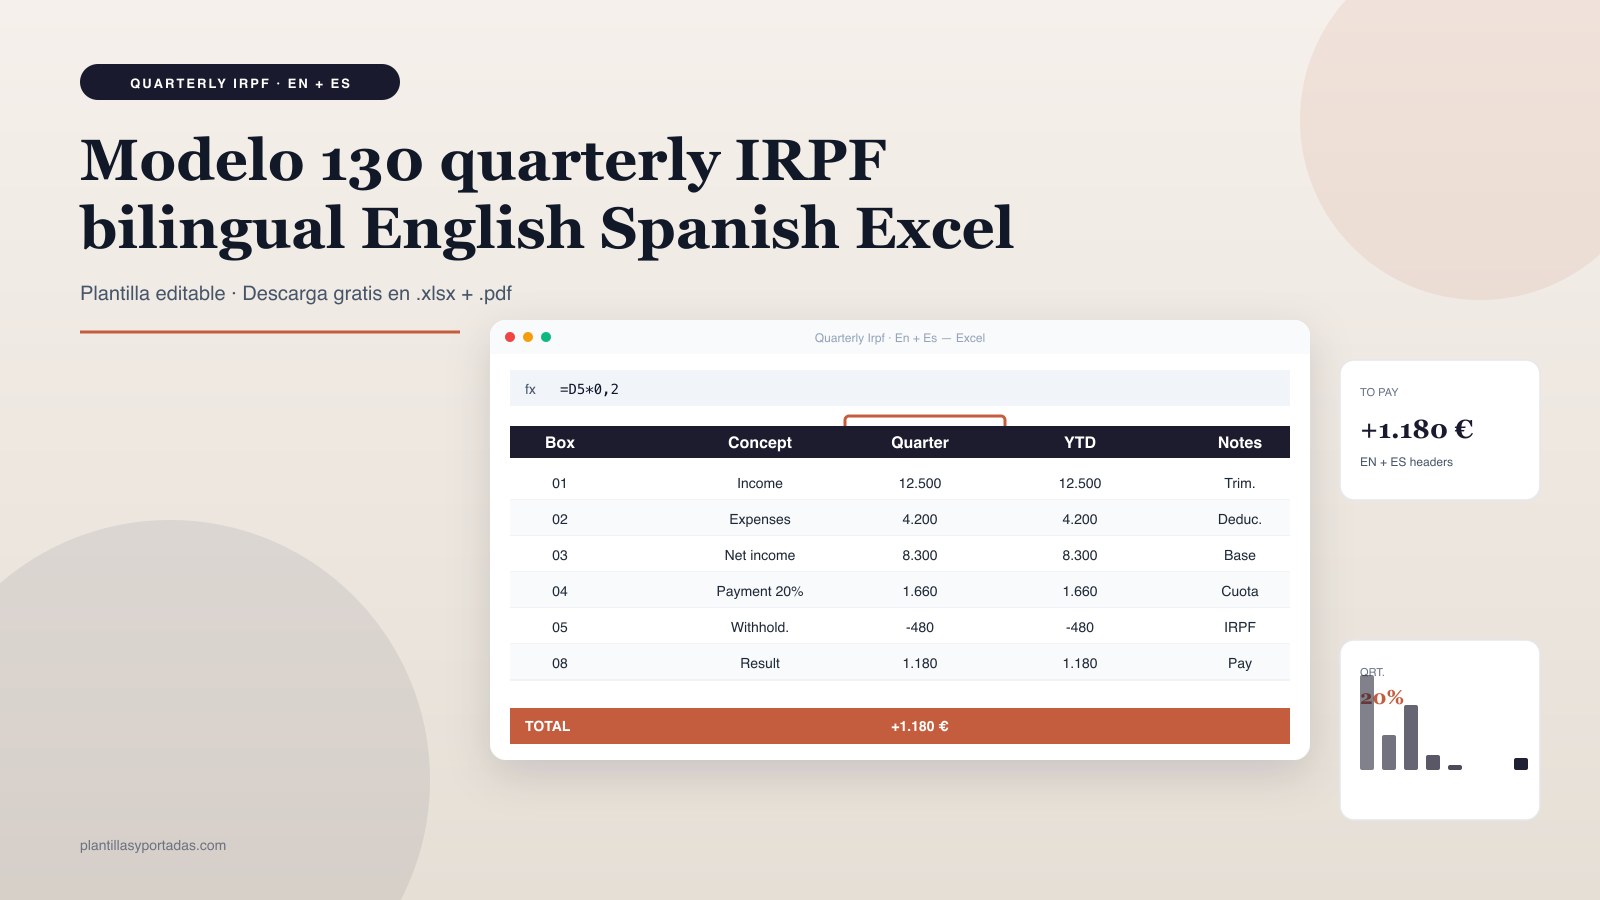
Modelo 130 IRPF · quarterly bilingual EN + ES
Quarterly personal income tax form 130 · 20% on net income
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.2 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
Cómo elegir tu plantilla de ingresos y gastos
Antes de descargar, define para qué la vas a usar. Cada perfil necesita una estructura distinta y una equivocación al elegir hace que tengas que reformatear medio archivo. Esta guía rápida cubre los cinco perfiles más habituales:
- Si eres autónomo en estimación directa estándar: la #01 (trimestre estándar) calcula 20% sobre rendimiento neto menos retenciones. Es la base que aplica a la mayoría de autónomos.
- Si tus retenciones soportadas son bajas o cobras a particulares: la #02 (con minoración) aplica la reducción de 96 €/trimestre del art. 110 LIRPF (24 €/mes) para autónomos sin retenciones suficientes.
- Si llevas menos de 12 meses dado de alta: la #03 (reducción inicio actividad) aplica el -20% adicional sobre rendimiento neto durante el primer año (art. 32.3 LIRPF).
- Si eres comunero de una CB o SCP: la #04 (comunero) calcula tu pago fraccionado individual proporcional a tu % de participación en la sociedad (atribución de rentas).
- Si quieres ver el consolidado de los 4 trimestres: la #05 (acumulado anual) cuadra T1+T2+T3+T4 para previsualizar el resultado de tu declaración de renta antes de hacerla.
- Si reportas en inglés o tu gestor es internacional: la #06 (EN+ES) usa Income / Net income / Quarterly payment / Withholdings con headers bilingües.
Cómo editar la plantilla en menos de 5 minutos
- Descarga la plantilla que se ajuste a tu caso (estándar, minoración, inicio actividad, comunero, anual o bilingüe).
- Rellena casilla 01 (ingresos): suma de tus facturas emitidas del trimestre (sin IVA, solo base imponible).
- Rellena casilla 02 (gastos): suma de tus facturas recibidas deducibles del trimestre (sin IVA si lo deduces en 303).
- Las casillas 03 (rendimiento neto) y 04 (pago 20%) se calculan solas. Rellena casilla 05 con las retenciones IRPF que han soportado tus clientes (las que aparecen en las facturas con «IRPF -15%» o similar).
- La casilla 08 (resultado a ingresar) es la cifra final que ingresas en Hacienda los días 1-20 del mes siguiente al cierre del trimestre (abril, julio, octubre, enero).
Consejo práctico: guarda una copia mensual del archivo para tener histórico. Así puedes comparar la evolución de tus ingresos y gastos a lo largo del año sin sobrescribir datos pasados.
Errores comunes al usar plantillas de ingresos y gastos
- Olvidar las retenciones soportadas: si trabajas para empresas que te retienen IRPF en sus pagos (15% típico para profesionales), esas retenciones se restan del pago fraccionado. Olvidar registrarlas = pagar de más.
- Aplicar reducción inicio actividad fuera de plazo: el -20% solo aplica durante los primeros 12 meses naturales desde el alta. Si lo aplicas en el mes 13, Hacienda te lo rectifica con recargo.
- Mezclar gastos personales con gastos de actividad: solo son deducibles los gastos afectos a la actividad económica. Comidas familiares, ropa no laboral, ocio personal no son deducibles aunque pases la tarjeta empresa.
- No aplicar la minoración del art. 110 si te corresponde: si tus retenciones del año no superan el 70% del rendimiento neto previsto, puedes aplicar la minoración de 24 €/mes. Mucha gente la ignora por desconocimiento.
- No conservar el justificante de presentación: cuando presentas el modelo 130 por la sede AEAT, descarga siempre el PDF con código de presentación. Sin él, no puedes demostrar que cumpliste el plazo.
Checklist final antes de cerrar el archivo
Antes de presentar tu modelo 130, verifica: los ingresos del trimestre cuadran con tu libro registro de facturas emitidas; los gastos deducibles tienen factura completa con tu NIF y están afectos a la actividad; las retenciones IRPF que pones en casilla 05 son las que realmente han soportado tus clientes (suma de IRPF de tus facturas emitidas con retención); el rendimiento neto calculado cuadra con tu contabilidad; el pago fraccionado del 20% es coherente con la previsión anual; y has descargado el justificante de presentación con código tras finalizar el envío.
Preguntas frecuentes
¿Quién está obligado a presentar el modelo 130?
Los autónomos en estimación directa cuyas retenciones soportadas no superen el 70% del rendimiento neto previsto del año. Si trabajas principalmente para empresas que te retienen el IRPF (consultores B2B, freelancers de empresas grandes), probablemente estés exento. Si facturas principalmente a particulares o pymes sin retención, estás obligado.
¿Qué es la minoración del art. 110 LIRPF (24 €/mes)?
Es una reducción adicional de 96 €/trimestre (24 €/mes) del pago fraccionado, aplicable a autónomos cuyas retenciones no cubren el 70% del rendimiento neto previsto. La plantilla #02 la incluye. Si no te aplica, puedes dejar la casilla 07 en cero.
¿Cuándo aplico la reducción de inicio de actividad del 20%?
Durante los primeros 12 meses naturales desde tu alta como autónomo, puedes reducir el rendimiento neto un 20% antes de calcular el pago fraccionado (art. 32.3 LIRPF). Aplica hasta un límite de rendimiento neto anual de 100.000 € en el primer año.
¿Si soy comunero de una sociedad civil, cómo presento el 130?
Cada comunero presenta su modelo 130 individualmente, declarando su % de atribución del rendimiento neto de la sociedad. Por ejemplo, si la CB tiene 10.000 € de rendimiento neto y tu participación es 50%, declaras 5.000 € en tu 130 personal.
¿Qué pasa si el resultado del 130 es negativo?
Si las retenciones soportadas superan el pago fraccionado del 20%, el resultado es a tu favor (negativo). Sin embargo, no hay devolución trimestral del 130. La diferencia se compensa al hacer la declaración de renta anual (modelo 100) en mayo del año siguiente.