
El resumen anual de autónomos en Excel es la hoja editable donde consolidas los 4 trimestres del año fiscal para preparar tu declaración de renta (modelo 100 IRPF) y, si corresponde, el resumen informativo del IVA (modelo 390). Es la fotografía completa del año fiscal antes de enviar a tu asesor o hacer la renta. Estas seis plantillas cubren todos los regímenes y modelos resumen: estimación directa simplificada, estimación directa normal, estimación objetiva (módulos), modelo 390 IVA, modelo 100 IRPF y bilingüe EN+ES.
Cada plantilla consolida los 4 trimestres en columnas T1, T2, T3, T4 y calcula automáticamente el total anual con =SUMA(B5:E5). Las celdas en azul son las cifras de cada trimestre (que copias de tus modelos 303 y 130 trimestrales presentados); las celdas en negro son los totales anuales y los KPIs de ingresos, gastos y rendimiento neto.
Son archivos .xlsx compatibles con Microsoft Excel 2016 o superior, Google Sheets y LibreOffice Calc, descargables gratis. Diseñadas para autónomos que cierran su ejercicio fiscal (enero-febrero), gestores que preparan declaraciones de renta de sus clientes, autónomos que quieren previsualizar su declaración antes de hacerla, y administraciones de comunidades de bienes que reparten resultado entre comuneros.
Más abajo te explicamos cuándo se presenta cada modelo resumen, cómo cuadrar los 4 trimestres con el anual, qué errores son habituales en el cuadre y cómo preparar todo antes de la campaña de renta de mayo del año siguiente.
Contenido del artículo
6 plantillas de resumen anual autónomos en Excel gratis
Las seis variantes para cerrar el ejercicio fiscal: ED simplificada, ED normal, módulos, modelo 390 IVA, modelo 100 IRPF y bilingüe EN+ES.
Resumen anual autónomo · estimación directa simplificada
Régimen más común · 4 trimestres consolidados · cuadre con renta
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
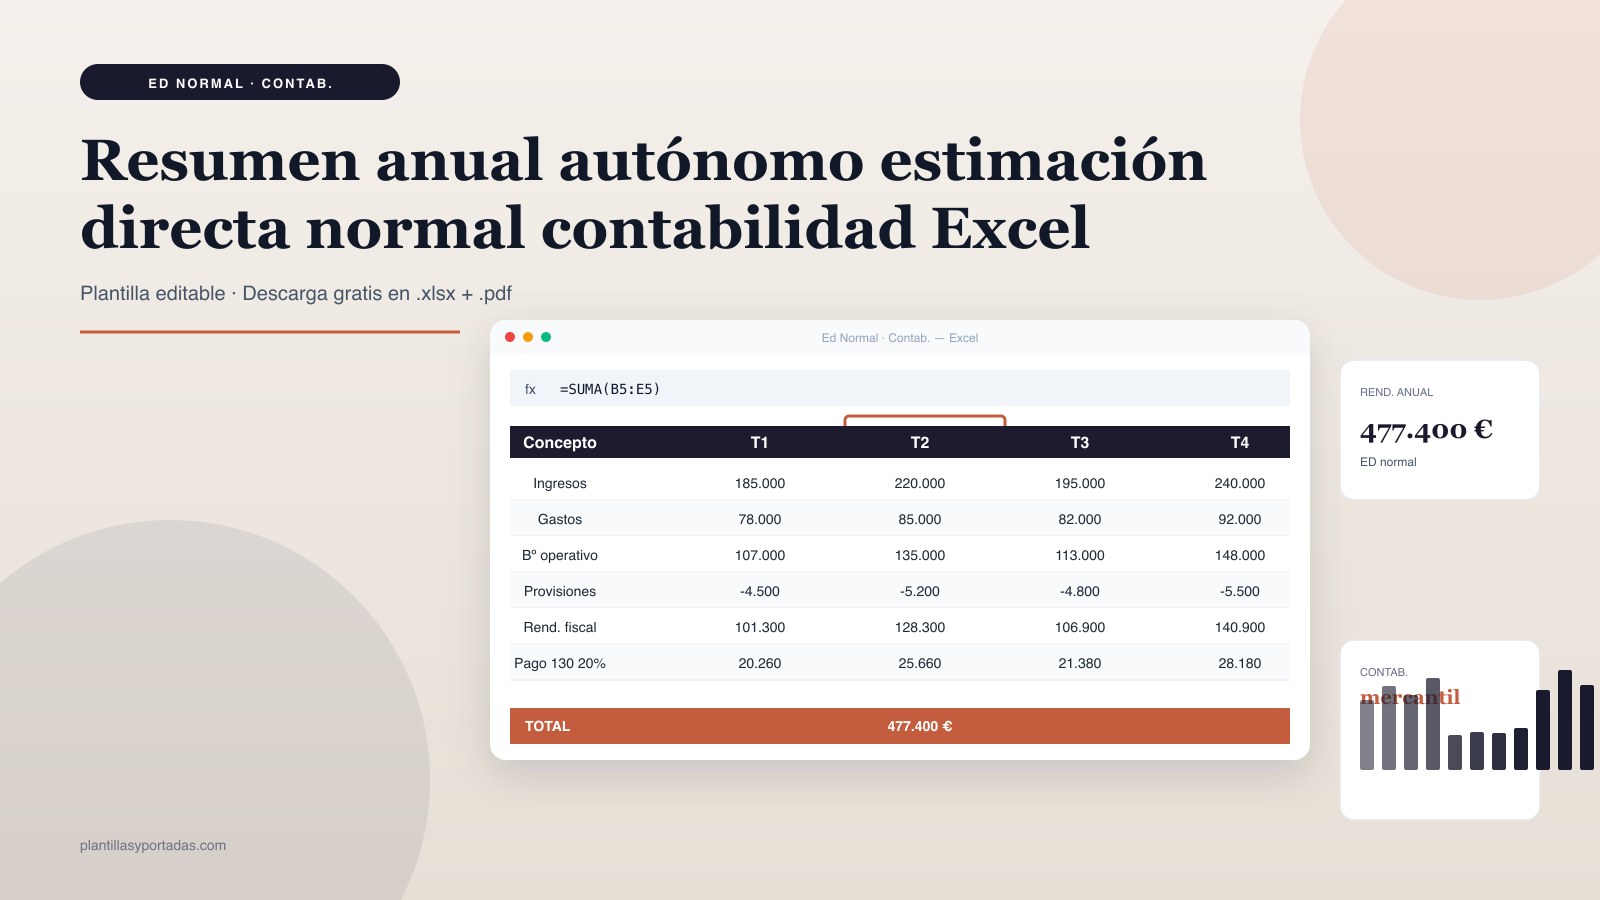
Resumen anual autónomo · estimación directa normal
Con contabilidad mercantil · facturación > 600.000 € · obligatorio
- Cuándo usarla: emisión de facturas a clientes con cálculo automático de IVA.
- Recomendación: rellena solo concepto, cantidad y precio; el IVA y total se calculan solos.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
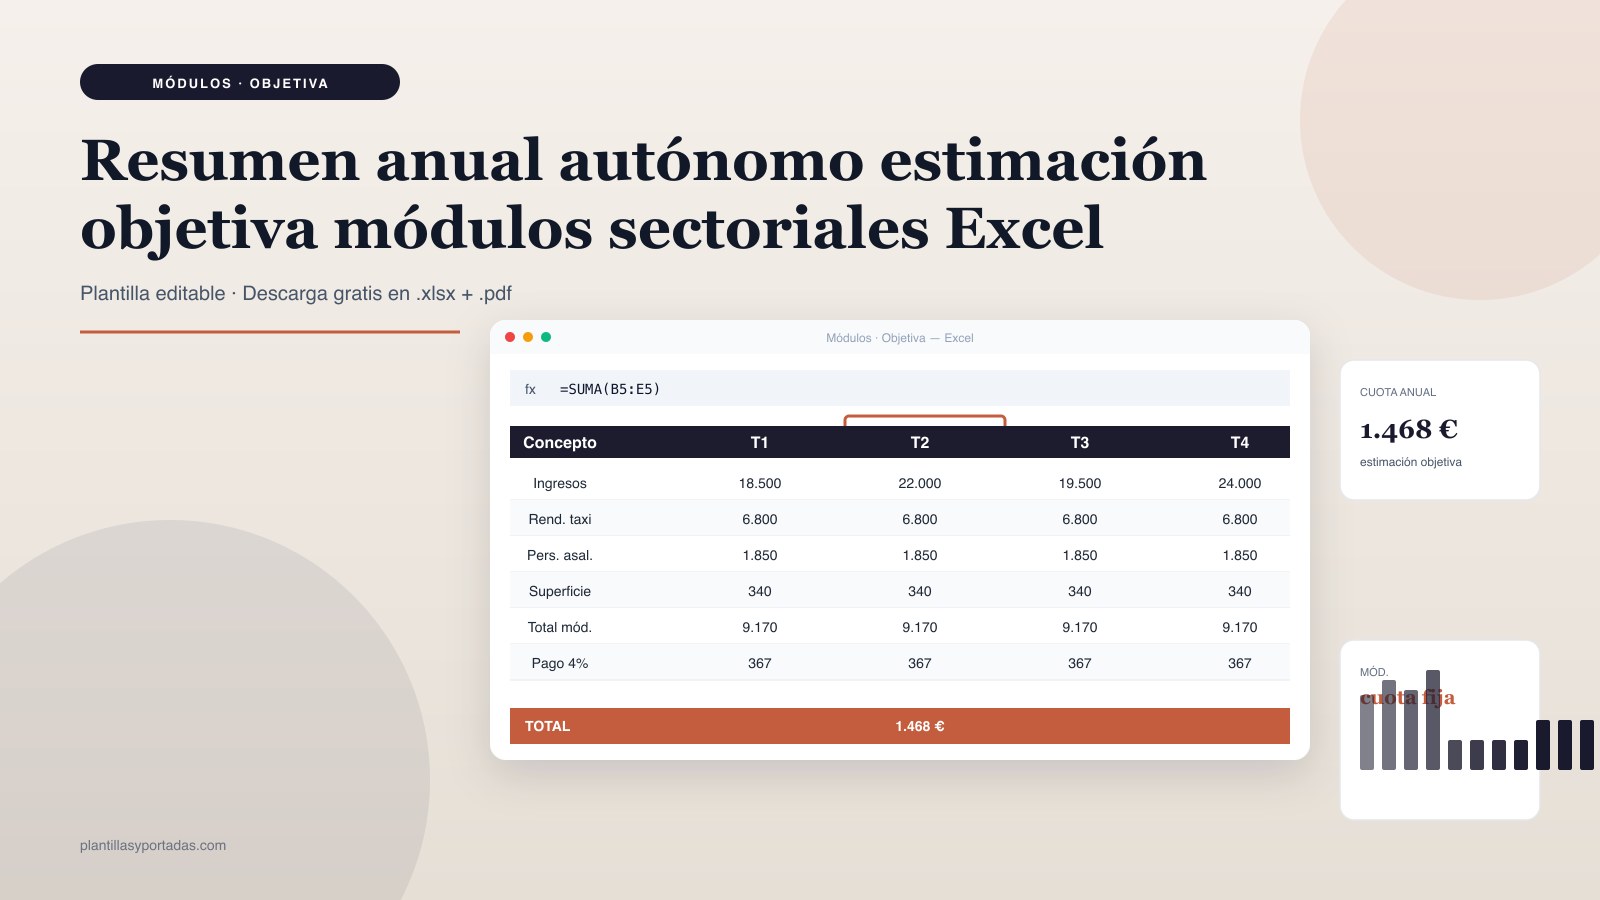
Resumen anual autónomo · estimación objetiva (módulos)
Cuota fija por sector · módulos AEAT · limitaciones 2026
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
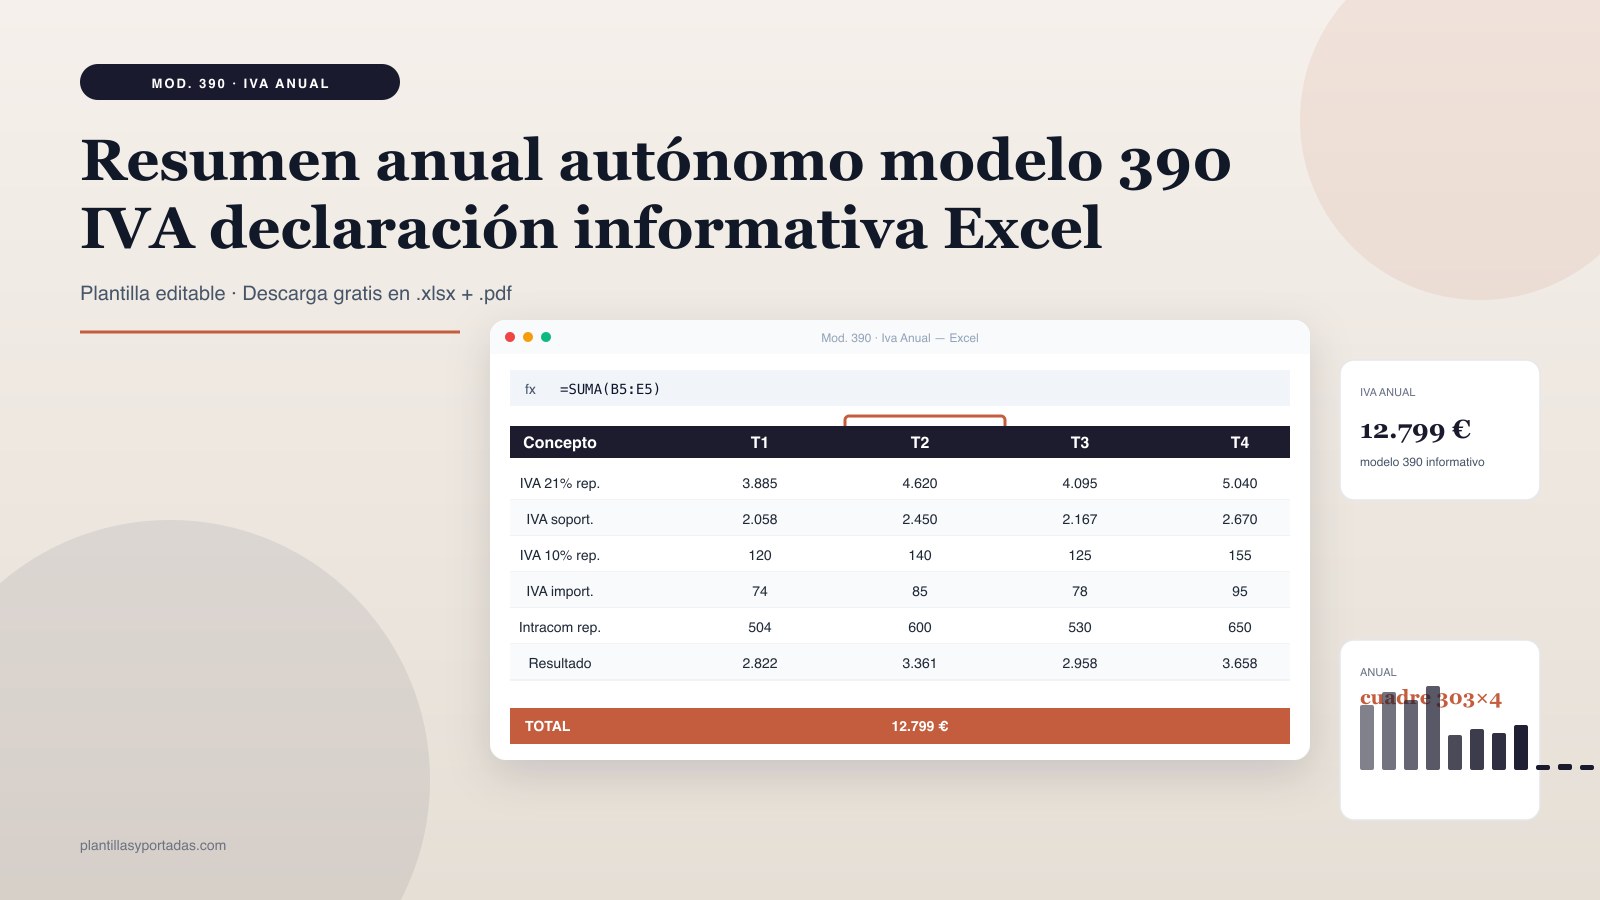
Resumen anual IVA · modelo 390
Cuadre 4 modelos 303 · informativa anual · obligatorio enero
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.0 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
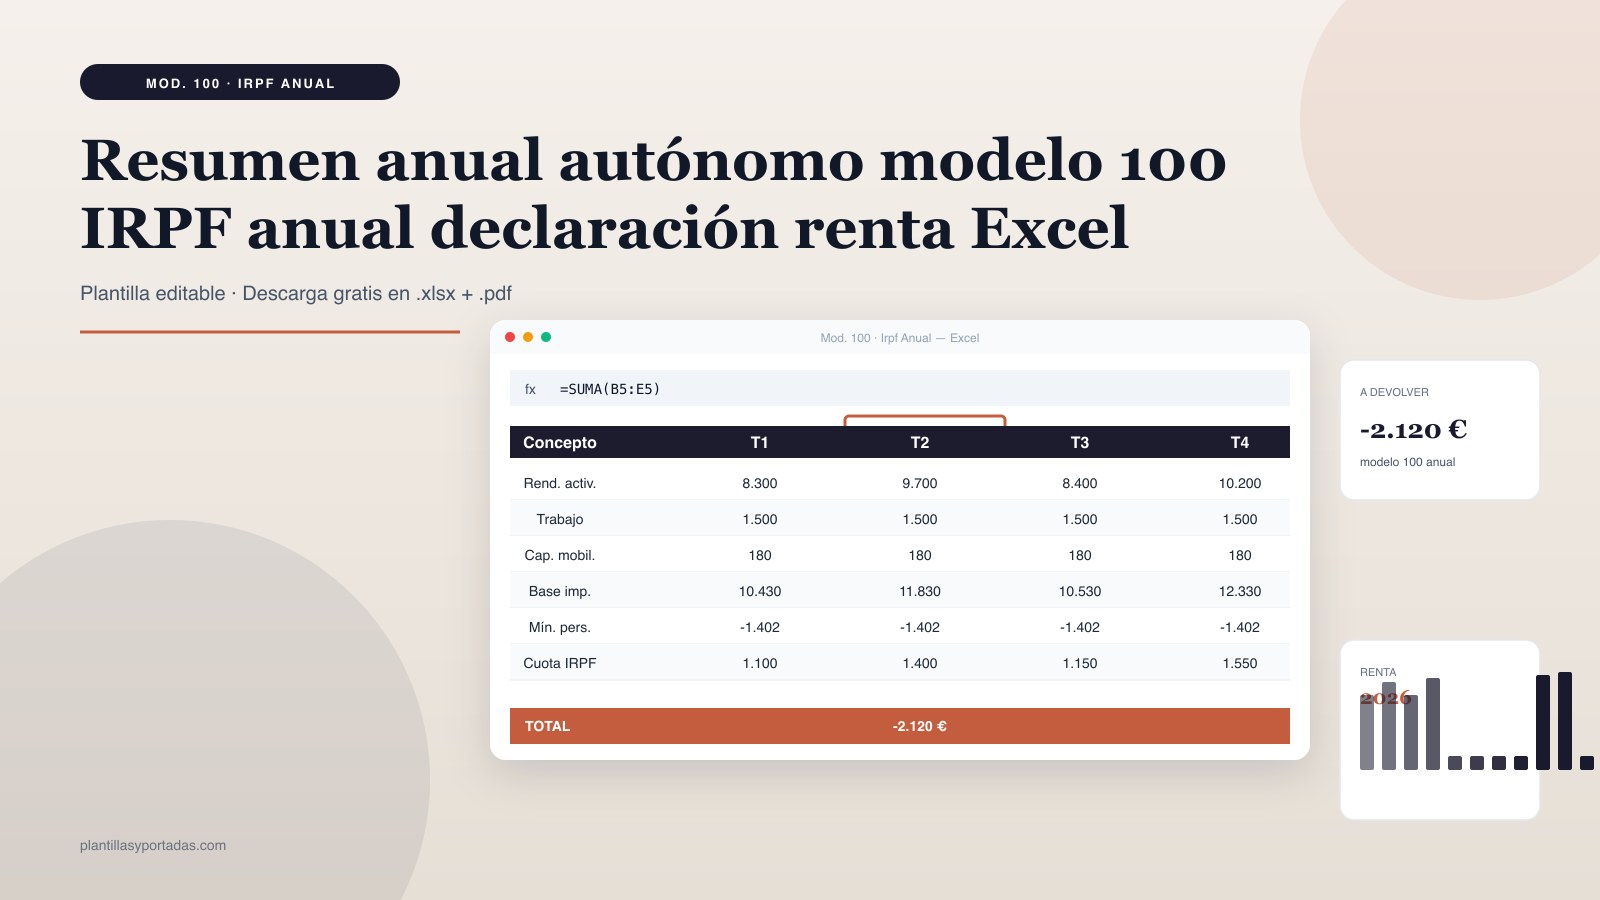
Resumen anual IRPF · modelo 100 (declaración renta)
Cuadre 4 modelos 130 · base imponible IRPF · cuota a devolver / ingresar
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
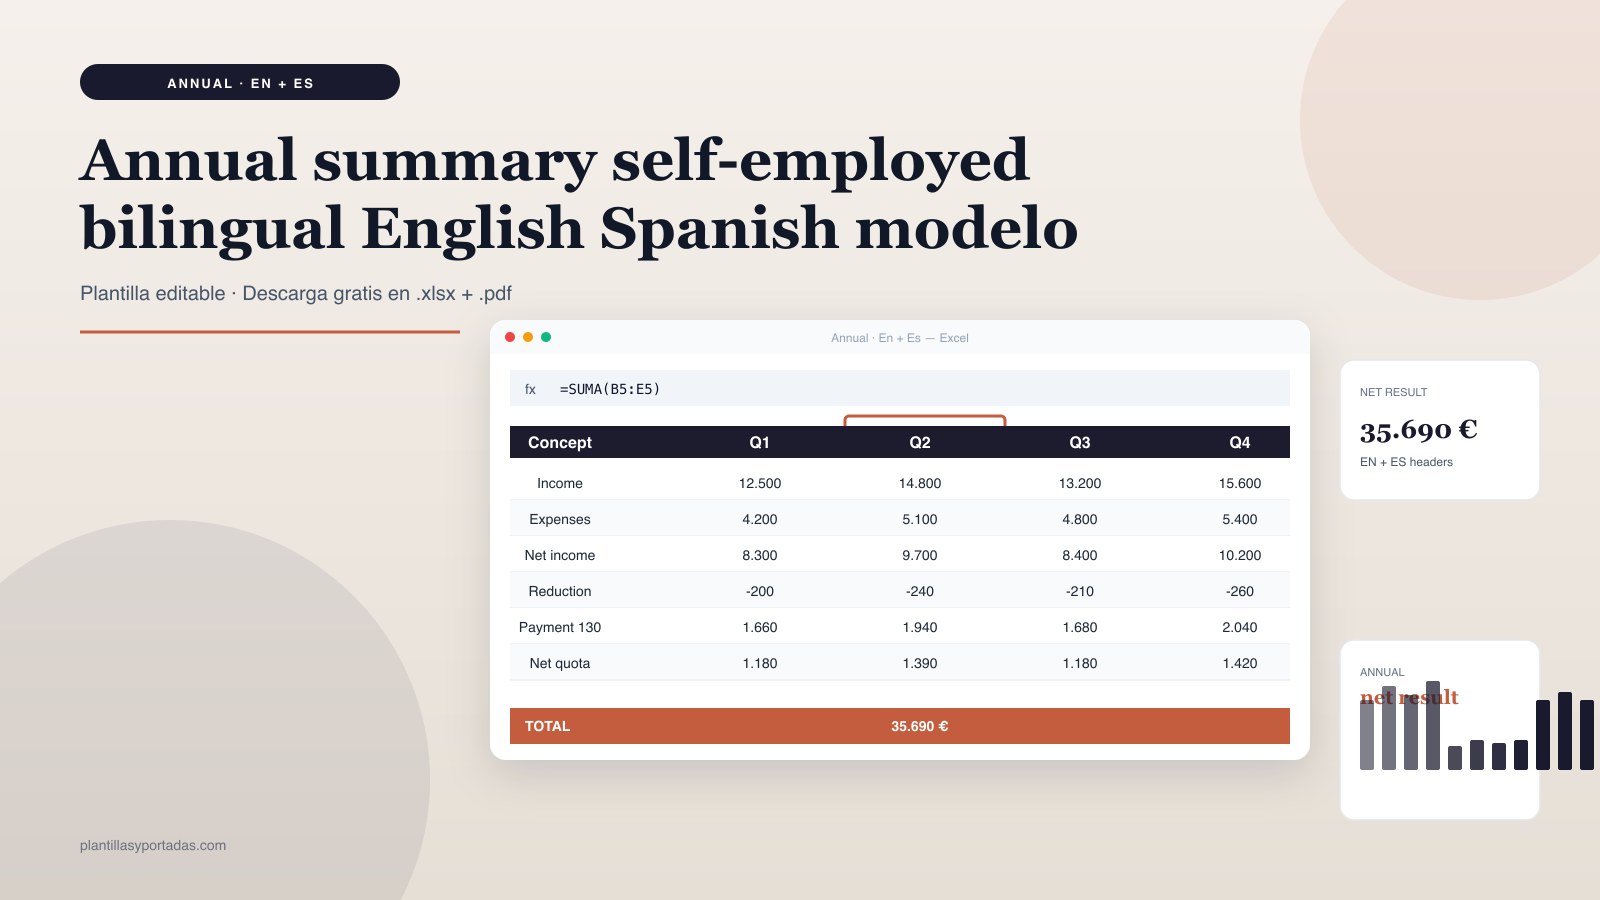
Annual summary self-employed · bilingual EN + ES
4 quarters consolidated · cross-check with annual income tax · EN + ES
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMA
Tamaño: 7.2 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
Cómo elegir tu plantilla de ingresos y gastos
Antes de descargar, define para qué la vas a usar. Cada perfil necesita una estructura distinta y una equivocación al elegir hace que tengas que reformatear medio archivo. Esta guía rápida cubre los cinco perfiles más habituales:
- Si tributas en estimación directa simplificada: la #01 (ED simplificada) es el régimen más común para autónomos <600.000 € facturación. Aplica reducción 5% por gastos de difícil justificación.
- Si tributas en estimación directa normal: la #02 (ED normal) es obligatoria para facturación >600.000 €. Requiere contabilidad mercantil completa con balance, PyG y memoria.
- Si tributas por módulos: la #03 (estimación objetiva) calcula rendimiento por módulos sectoriales fijos (taxi, restaurante, peluquería). Limitada a algunas actividades específicas.
- Para el resumen anual del IVA: la #04 (modelo 390) consolida los 4 modelos 303 del año. Informativo, sin pago. Plazo: 30 de enero del año siguiente.
- Para preparar la declaración de renta: la #05 (modelo 100) incluye rendimientos actividades + trabajo + capital, base imponible y cuota IRPF. Cuadre con pagos 130 trimestrales y retenciones.
- Si reportas a stakeholders internacionales: la #06 (EN+ES) usa Income / Expenses / Net result con headers bilingües y 4 columnas Q1-Q4.
Cómo editar la plantilla en menos de 5 minutos
- Descarga la plantilla del régimen que te aplica (ED simplificada, ED normal, módulos, 390, 100 o bilingüe).
- Rellena las columnas T1, T2, T3, T4 con las cifras de tus modelos 303 y 130 trimestrales ya presentados. Si no los tienes, sácalos de la sede AEAT (mis declaraciones).
- Los totales anuales (columna sumada implícita en KPI) se calculan solos. Los KPIs superiores muestran ingresos totales, gastos totales y rendimiento neto del año completo.
- Cuadra el rendimiento neto anual con la suma de tus 4 pagos 130: rendimiento neto × 20% = pago fraccionado teórico anual. Si difiere mucho, revisa los 4 trimestres.
- Antes de hacer la renta, revisa que ingresos del año = suma facturas emitidas libro registro; gastos del año = suma facturas recibidas; y que las retenciones sumadas coinciden con los pagos previos al 130.
Consejo práctico: guarda una copia mensual del archivo para tener histórico. Así puedes comparar la evolución de tus ingresos y gastos a lo largo del año sin sobrescribir datos pasados.
Errores comunes al usar plantillas de ingresos y gastos
- No cuadrar el anual con los trimestres presentados: si tus trimestres no suman lo del anual, Hacienda detecta el descuadre y te envía requerimiento. Cuadra siempre antes de enviar el 390 o el 100.
- Cambiar de régimen sin renunciar al anterior: para cambiar de estimación directa a módulos o viceversa hay que renunciar antes del 31 diciembre. Si cambias sin renuncia, Hacienda no acepta el nuevo régimen.
- Olvidar aplicar la reducción del 5% en ED simplificada: el art. 30 LIRPF permite reducir un 5% adicional del rendimiento neto por gastos de difícil justificación (límite 2.000 €/año). Olvidarla = pagar más IRPF.
- No incluir rendimientos de capital en el modelo 100: aunque seas autónomo, tu declaración de renta incluye también rendimientos del trabajo (si tienes), del capital mobiliario (intereses, dividendos) e inmobiliario (alquileres). Todo va en el 100.
- Presentar el modelo 390 fuera de plazo: el 390 se presenta del 1 al 30 de enero del año siguiente. Fuera de plazo = recargo 1-15% + posible sanción por no presentación.
Checklist final antes de cerrar el archivo
Antes de cerrar tu ejercicio fiscal y presentar el modelo 100 / 390, verifica: los 4 trimestres del modelo 303 están presentados y descargados con código; los 4 trimestres del modelo 130 (si aplica) también; el resumen anual del IVA (390) cuadra con la suma de los 4 trimestres del 303; las retenciones soportadas del año coinciden con los certificados de tus clientes (pídelos antes del 31 enero); los libros registro están cerrados y guardados con sus facturas justificativas; y tu rendimiento neto anual calculado coincide con lo que aparecerá en tu borrador de renta.
Preguntas frecuentes
¿Cuándo se presenta el modelo 390 y el modelo 100?
Modelo 390 (resumen IVA): del 1 al 30 de enero del año siguiente al ejercicio. Modelo 100 (declaración renta): campaña de renta anual, normalmente abril-junio (años recientes: 3 abril – 30 junio). Si tu resultado es a ingresar y domicilias, puedes fraccionar en 2 pagos (60% en junio, 40% en noviembre).
¿Estoy obligado al modelo 390 si presento mensualmente?
Los inscritos en REDEME (devolución mensual) están exentos del 390. También los que en T4 marcan la casilla «sin actividad anual» y los que solo realizan operaciones exentas. El resto sí está obligado, aunque sea informativo.
¿Qué diferencia hay entre ED simplificada y ED normal?
ED simplificada: para autónomos con facturación <600.000 €/año. Permite reducción 5% gastos difícil justificación. Suficiente con libros registro. ED normal: obligatorio si >600.000 €. Requiere contabilidad mercantil completa según PGC (balance, PyG, memoria). Más complejo pero permite más deducciones.
¿Cómo se reparte el resultado en una comunidad de bienes?
La CB es transparente fiscalmente: no paga impuestos como sociedad. El rendimiento neto de la CB se reparte entre los comuneros según su % de participación, y cada comunero lo declara en SU modelo 100 individual. Por ejemplo, CB con 50.000 € de rendimiento neto y 2 comuneros al 50%: cada uno declara 25.000 € en su 100 personal.
¿Qué pasa si me equivoco en el modelo 100 y ya he presentado?
Puedes presentar autoliquidación complementaria (a pagar más) o rectificativa (a devolver). La complementaria genera recargo (1-15% según el retraso). La rectificativa supone un proceso de comprobación AEAT más lento. Si detectas el error rápido, mejor presentar nueva declaración antes del fin de plazo (no genera recargos).