
La liquidación IVA trimestral en Excel es la hoja editable donde el autónomo o pyme registra el IVA repercutido en sus facturas emitidas y el IVA soportado en sus gastos deducibles, para calcular la cuota que ingresa en Hacienda con el modelo 303. Estas seis plantillas cubren los regímenes más habituales en España: régimen general (21% / 10% / 4%), recargo de equivalencia para comerciantes minoristas, operaciones intracomunitarias con reverse charge B2B UE, importación/exportación con DUA de aduanas, régimen simplificado por módulos y una versión bilingüe EN+ES.
Cada plantilla incluye fórmulas reales: =SUMAR.SI() para sumar cuotas por tipo (Repercutido / Soportado), =C5*0,21 para calcular IVA sobre la base imponible y la diferencia automática IVA devengado − IVA deducible que da el resultado de la liquidación. Las celdas en azul son los datos que tú rellenas (concepto, base, tipo de IVA); las celdas en negro son las fórmulas que se recalculan automáticamente.
Son archivos .xlsx compatibles con Microsoft Excel 2016 o superior, Google Sheets y LibreOffice Calc, descargables gratis sin registro. Diseñadas para autónomos en estimación directa, pymes en régimen general, comerciantes minoristas en recargo de equivalencia, empresas con operaciones UE (servicios digitales, e-commerce intracomunitario) y exportadores fuera de la UE.
Más abajo te explicamos cómo elegir el régimen IVA que te aplica según tu actividad, cómo rellenar las casillas oficiales del modelo 303, qué tipos de IVA aplican según el producto o servicio y los errores comunes que provocan requerimientos de Hacienda al final del trimestre.
Contenido del artículo
6 plantillas de liquidación IVA trimestral en Excel gratis
Las seis variantes más usadas: régimen general, recargo de equivalencia, intracomunitarias, importación/exportación, simplificado por módulos y bilingüe EN+ES.
Liquidación IVA trimestral · régimen general
Modelo 303 · IVA 21% · repercutido vs soportado · resultado liquidación
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMAR.SI, SUMA
Tamaño: 7.2 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
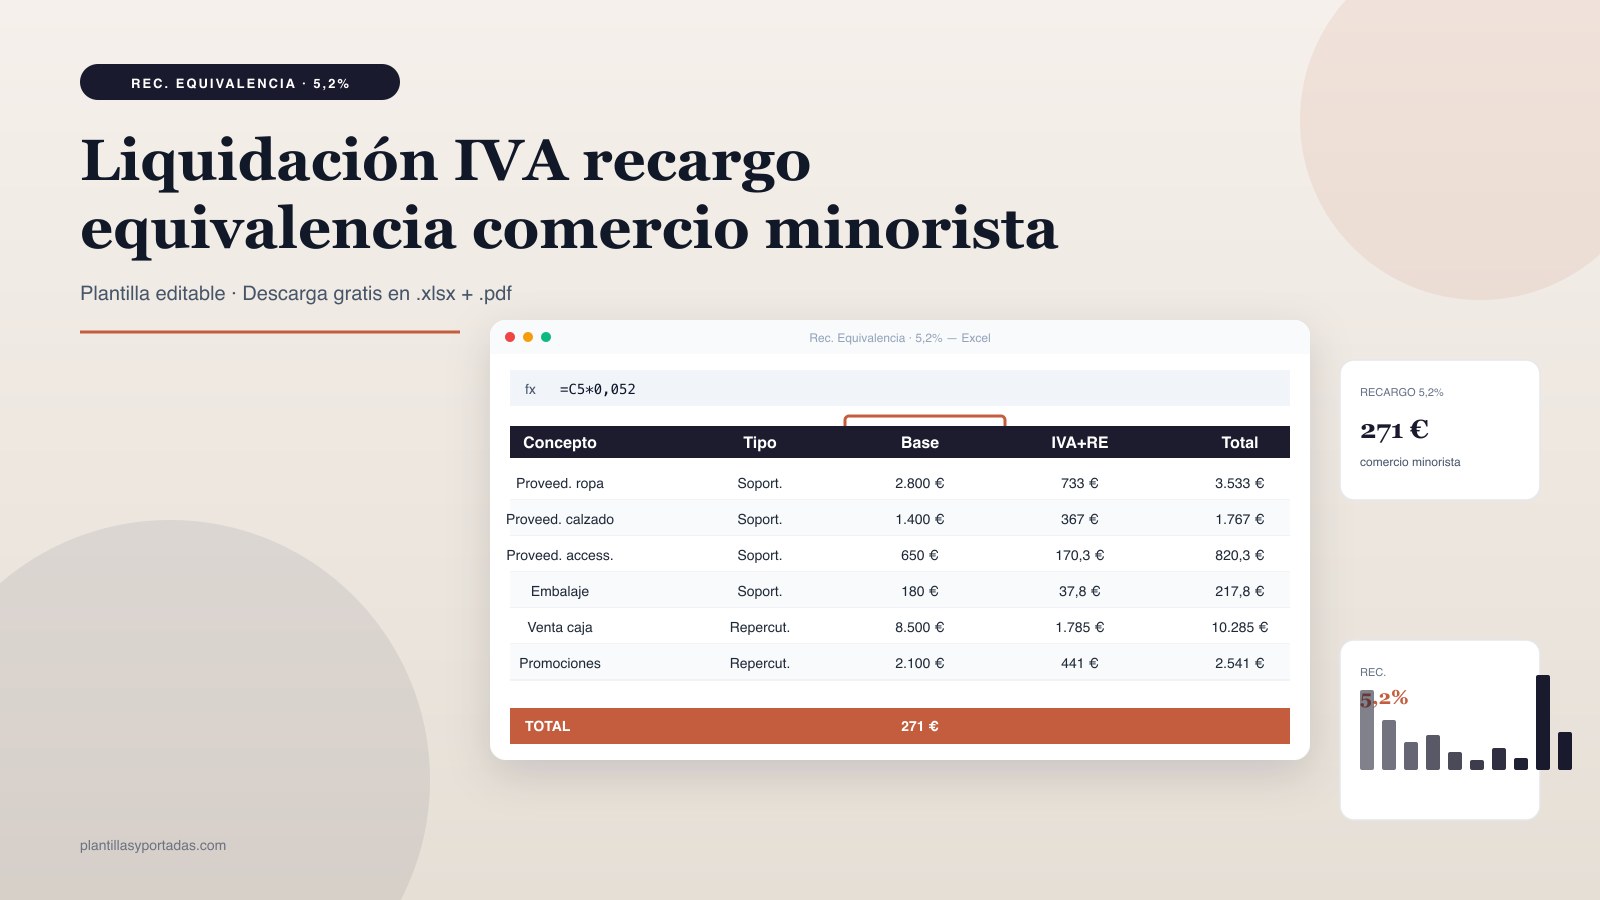
Liquidación IVA · recargo de equivalencia
Comerciante minorista · IVA 21% + recargo 5,2% · sin liquidación trimestral
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMAR.SI, SUMA
Tamaño: 7.3 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
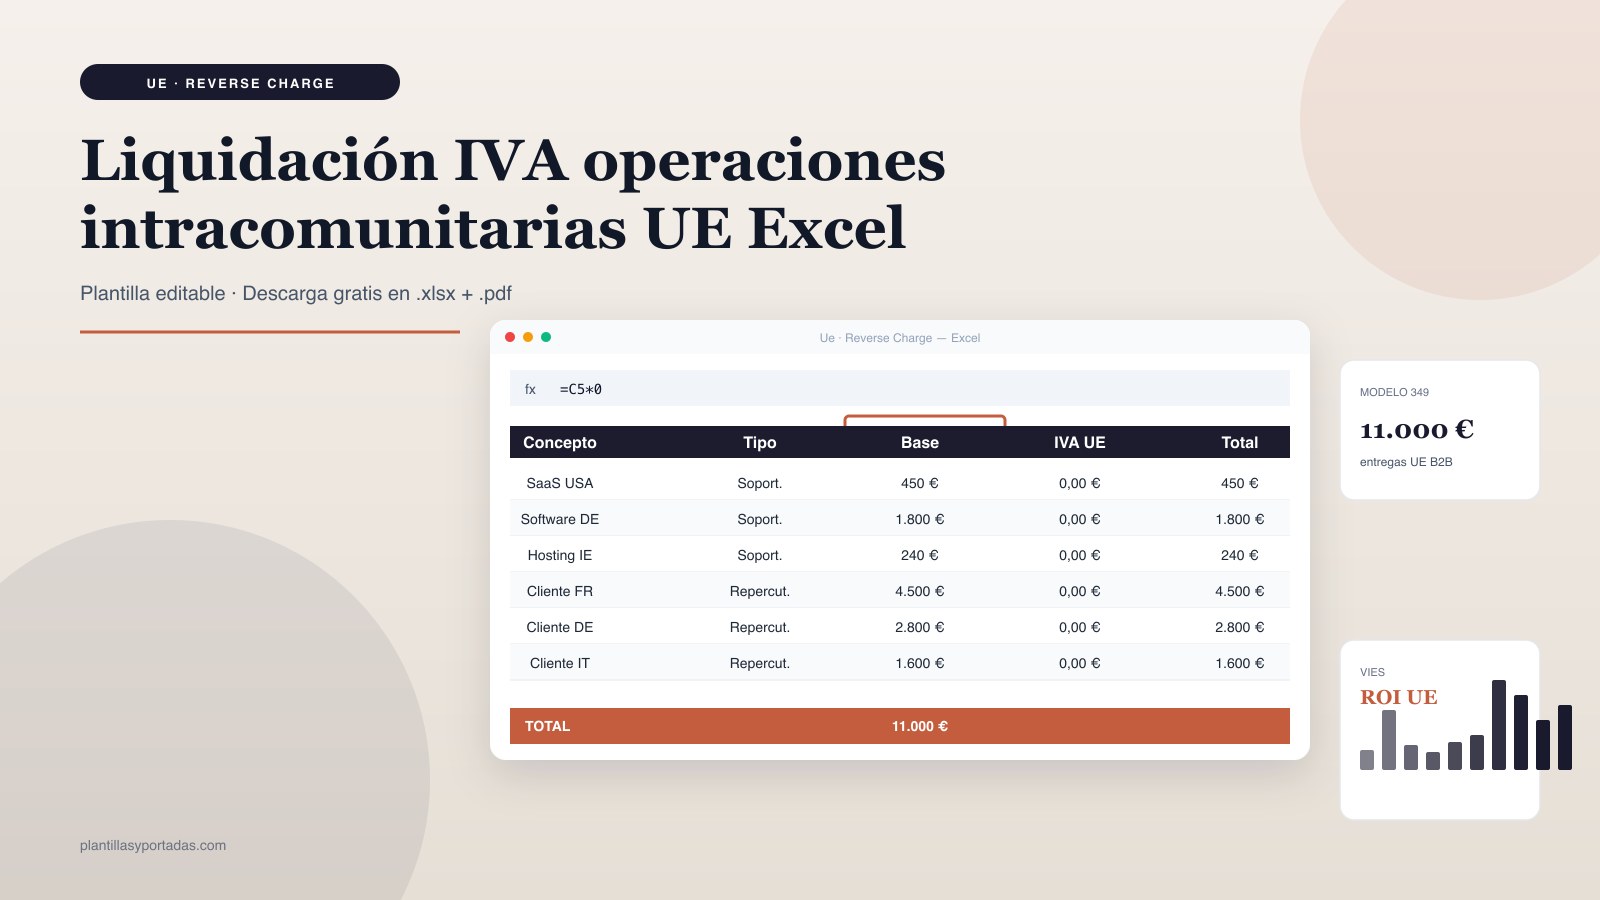
Liquidación IVA · operaciones intracomunitarias
Reverse charge B2B UE · sin IVA repercutido · declarar modelo 349
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMAR.SI, SUMA
Tamaño: 7.3 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
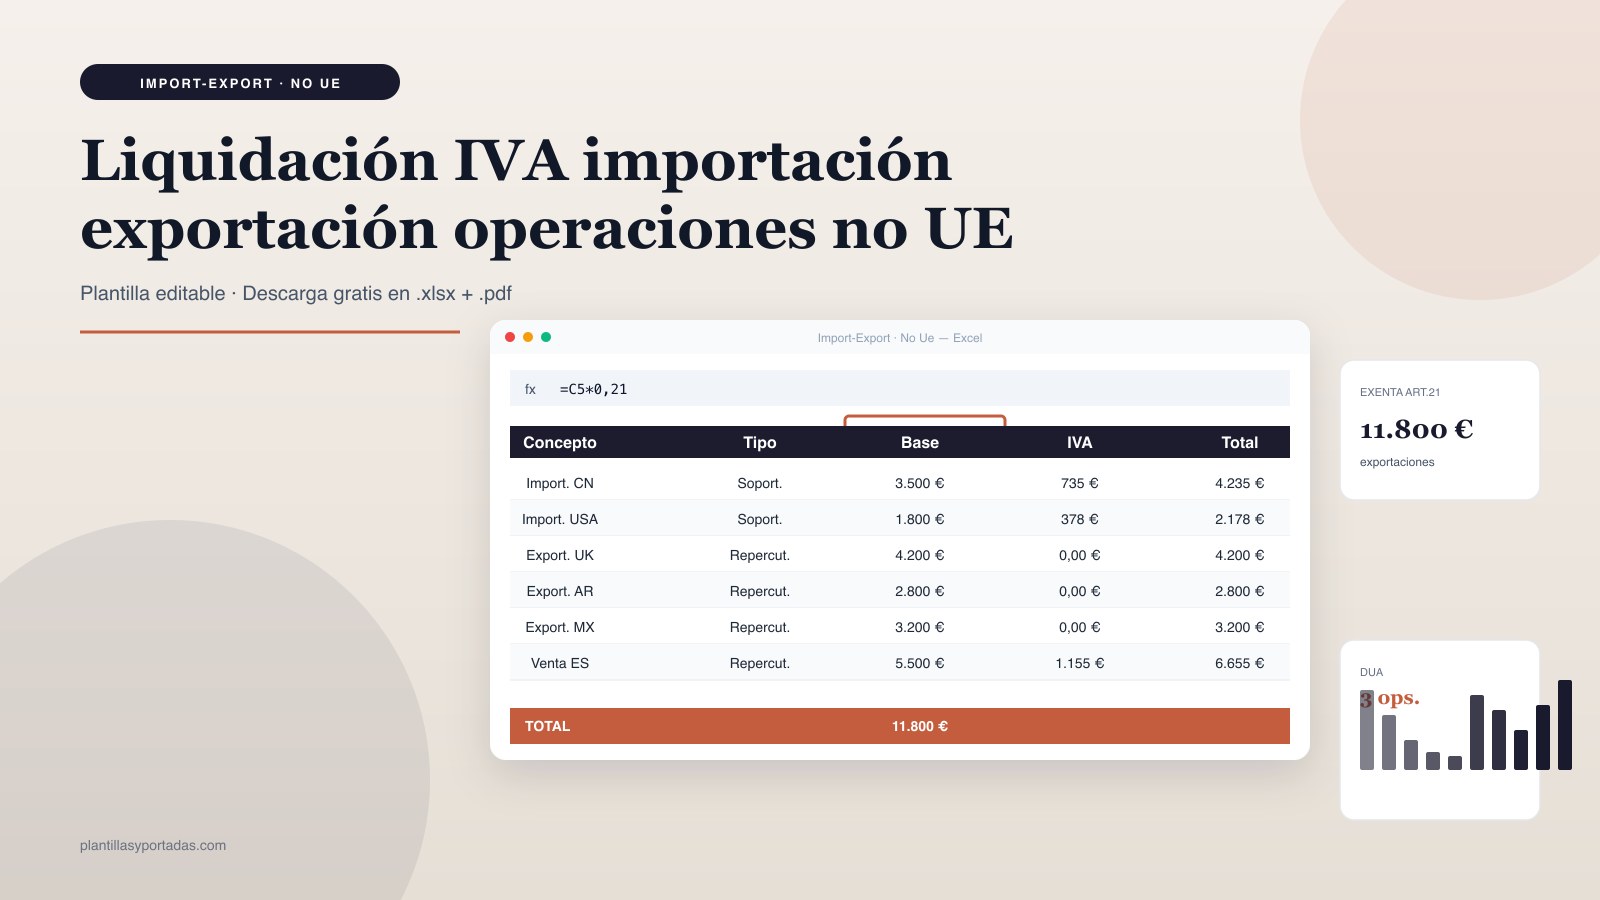
Liquidación IVA · importación / exportación
Operaciones no UE · DUA de aduanas · exportaciones exentas
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMAR.SI, SUMA
Tamaño: 7.2 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
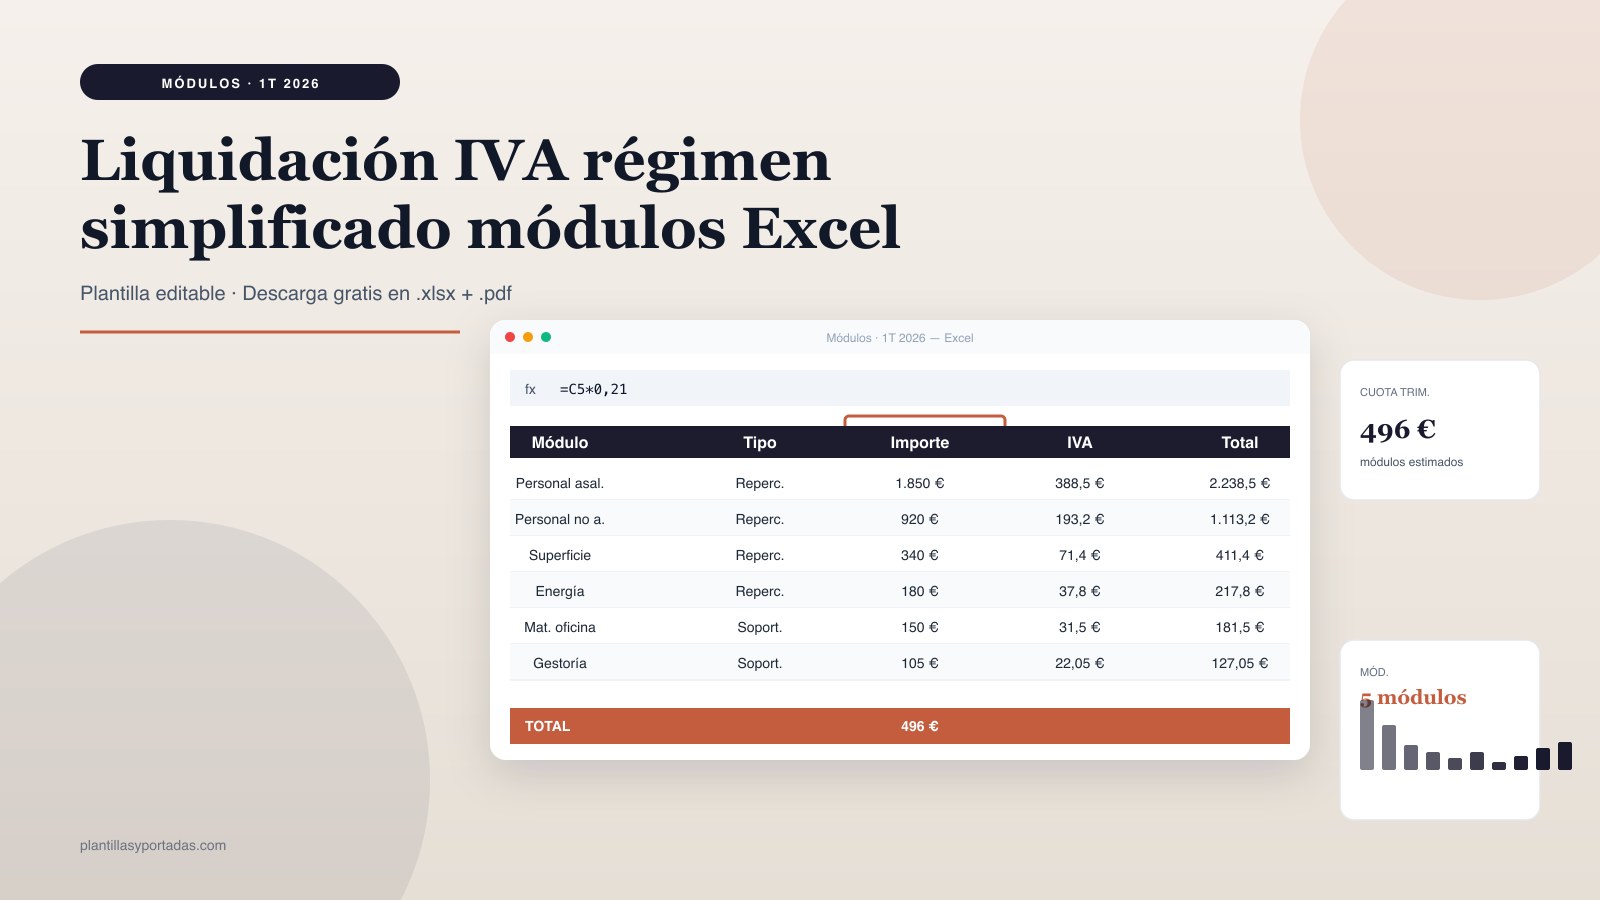
Liquidación IVA · régimen simplificado
Módulos sectoriales · cuota anual estimada / 4 trimestres
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMAR.SI, SUMA
Tamaño: 7.3 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
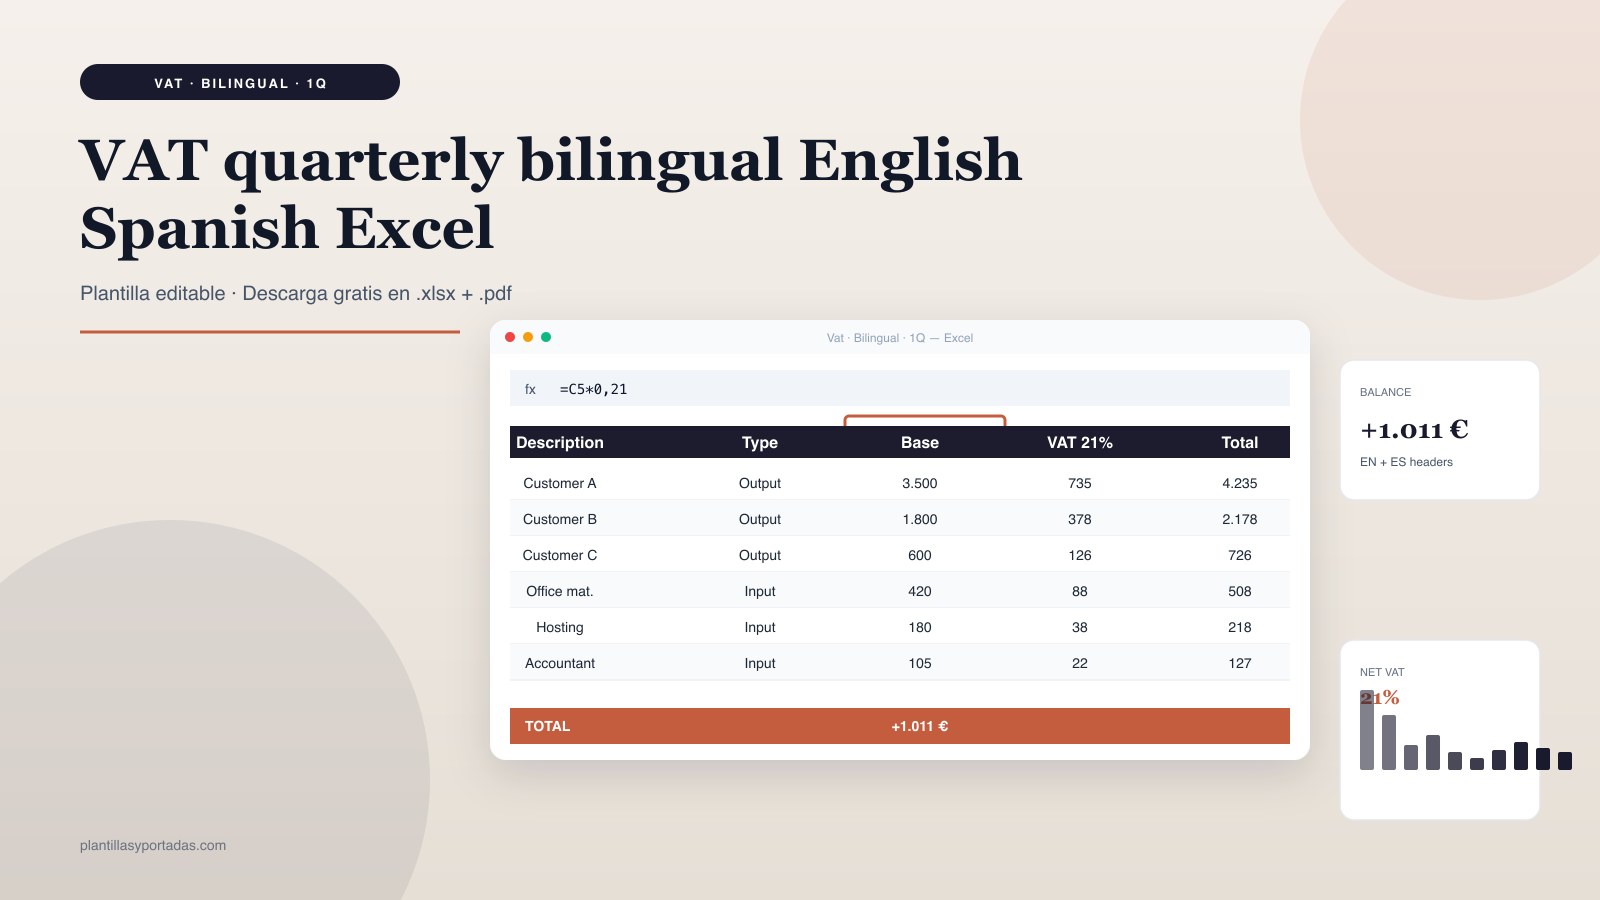
VAT quarterly — bilingual EN + ES
VAT 21% · output vs input · auto-balance · editable formulas
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMAR.SI, SUMA
Tamaño: 7.3 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
Cómo elegir tu plantilla de ingresos y gastos
Antes de descargar, define para qué la vas a usar. Cada perfil necesita una estructura distinta y una equivocación al elegir hace que tengas que reformatear medio archivo. Esta guía rápida cubre los cinco perfiles más habituales:
- Si eres autónomo o pyme en actividad estándar: la #01 (régimen general) con IVA 21% / 10% / 4% según el tipo de operación. Es la más habitual y la base sobre la que el resto son variaciones.
- Si eres comerciante minorista (ropa, calzado, accesorios): la #02 (recargo de equivalencia) suma 5,2% al IVA 21% en tus compras a proveedores y te exime de presentar IVA trimestral.
- Si vendes servicios B2B a clientes en otros países UE: la #03 (intracomunitarias) aplica reverse charge: facturas sin IVA, declaración en modelo 303 + modelo 349 mensual o trimestral.
- Si exportas fuera de la UE o importas con DUA: la #04 (importación/exportación) maneja exportaciones exentas (art. 21 LIVA) e importaciones con IVA pagado en aduana (DUA).
- Si tributas por módulos (taxi, peluquería, restaurante pequeño): la #05 (régimen simplificado) calcula la cuota IVA por módulos sectoriales sin necesidad de liquidación detallada.
- Si reportas a stakeholders en inglés o asesores internacionales: la #06 (EN+ES) usa Output VAT / Input VAT / Balance con headers bilingües.
Cómo editar la plantilla en menos de 5 minutos
- Descarga la plantilla del régimen IVA que te aplica (general, recargo equivalencia, intracom, import/export, simplificado o bilingüe).
- Rellena cada fila con tus operaciones del trimestre: concepto en col A, tipo (Repercutido si es factura emitida / Soportado si es gasto) en col B, base imponible en col C. El IVA y total se calculan solos.
- Los KPIs superiores se actualizan automáticamente: IVA devengado (suma cuotas Repercutido), IVA deducible (suma cuotas Soportado), IVA a pagar (diferencia).
- Si añades más filas, inserta dentro del rango existente (no al final) para que SUMAR.SI() se ajuste solo. Si insertas al final, copia la fórmula de la columna IVA hacia abajo.
- Antes de enviar a tu gestor, verifica que el total IVA devengado − IVA deducible cuadre con tu resultado contable, y que cada fila tenga su factura asociada en una carpeta de soporte (Hacienda puede pedir las justificaciones).
Consejo práctico: guarda una copia mensual del archivo para tener histórico. Así puedes comparar la evolución de tus ingresos y gastos a lo largo del año sin sobrescribir datos pasados.
Errores comunes al usar plantillas de ingresos y gastos
- Aplicar IVA 21% a todo: no todos los servicios o productos llevan IVA general. Hostelería, transporte y vivienda llevan 10%, libros y alimentos básicos llevan 4%, sanidad y educación están exentos.
- Olvidar el modelo 349 en operaciones intracomunitarias: si vendes servicios B2B a otra empresa UE con NIF intracomunitario válido (VIES), tienes que declarar ambos modelos: 303 (IVA cero) + 349 (resumen UE).
- Confundir suplidos con servicios: los suplidos (gastos por cuenta del cliente como tasas o registros) no llevan IVA y se reembolsan íntegros. Si los confundes con servicios, calculas IVA sobre ellos por error.
- No conservar las facturas durante 4 años: la Ley General Tributaria obliga a conservar facturas y libros 4 años. Si Hacienda hace una comprobación posterior y no tienes el soporte, te niegan la deducción.
- Liquidar fuera de plazo: el modelo 303 se presenta los días 1-20 de abril, julio, octubre y enero (este último, 1-30). Presentar fuera de plazo activa recargos del 1-15% según el retraso.
Checklist final antes de cerrar el archivo
Antes de presentar tu modelo 303, verifica: todas las facturas emitidas del trimestre están registradas con su base, tipo IVA y total; todos los gastos deducibles tienen factura completa con tu NIF (no tickets simples); los tipos de IVA aplicados son correctos (21% general, 10% reducido, 4% superreducido); las operaciones UE están declaradas también en modelo 349 si procede; el resultado de la liquidación cuadra con tu cuenta corriente del trimestre; tienes guardadas las facturas en una carpeta organizada por trimestre para futuras comprobaciones de Hacienda.
Preguntas frecuentes
¿Qué es el modelo 303 y quién está obligado a presentarlo?
El modelo 303 es la autoliquidación trimestral del IVA que presentan autónomos y empresas con actividades sujetas a IVA en España. Se presenta los días 1-20 de abril, julio y octubre (T1, T2 y T3) y 1-30 de enero (T4). Están exentos los acogidos al recargo de equivalencia y algunas actividades exentas (sanidad, educación, seguros).
¿Cuándo aplico IVA 21%, 10% o 4%?
IVA 21% (general): la mayoría de bienes y servicios (software, asesoría, electrónica, ropa, electrodomésticos). IVA 10% (reducido): hostelería, restaurantes, transporte público, viviendas nuevas, dentistas, gimnasios. IVA 4% (superreducido): pan, leche, fruta, libros, periódicos, medicinas, sillas de ruedas, vivienda VPO.
¿Qué pasa si en un trimestre tengo más IVA soportado que repercutido?
El resultado de la liquidación es negativo (a tu favor). Tienes dos opciones: compensar el saldo en los siguientes trimestres (casilla 67), o solicitar devolución al final del año (T4) en la casilla 78. La devolución mensual REDEME está reservada a exportadores y operadores con derecho a devolución acelerada.
¿Cómo funciona el reverse charge en operaciones intracomunitarias?
Cuando facturas servicios B2B a una empresa UE con NIF intracom válido (verificable en VIES), la factura va sin IVA. El cliente UE auto-declara el IVA en su país (inversión del sujeto pasivo). Tú declaras la operación en casilla 60 del 303 (sin cuota) y en modelo 349 mensual/trimestral.
¿Necesito gestor para presentar el modelo 303?
No es obligatorio, puedes presentarlo tú mismo desde la sede AEAT con certificado digital. Sin embargo, si tu actividad es compleja (intracomunitario, importaciones, varios tipos de IVA, prorrata) o facturas más de 20-30 facturas al trimestre, un gestor te ahorra tiempo y errores. Coste medio: 30-80 €/mes en cuota fija.