
El punto de equilibrio en Excel, también llamado break-even point, es el nivel de ventas en el que los ingresos cubren exactamente los costes (fijos + variables) y el beneficio es cero. Por debajo del punto de equilibrio pierdes dinero, por encima ganas. Estas seis plantillas calculan automáticamente Q* (unidades equilibrio) e ingresos equilibrio según la fórmula clásica: Q* = CF / (P − CVu), donde CF son costes fijos, P es precio y CVu coste variable unitario.
Las seis variantes cubren los casos más habituales: mono-producto, multi-producto con mix de ventas, línea de servicios (consultoría, formación), análisis de sensibilidad a precio y coste variable, gráfico interactivo de Q vs ingresos/costes, y bilingüe EN+ES. Cada plantilla usa fórmulas reales con =PROMEDIO() para margen ponderado en multi-producto y =SI() para evitar divisiones por cero.
Son archivos .xlsx compatibles con Microsoft Excel 2016 o superior, Google Sheets y LibreOffice Calc, descargables gratis. Diseñadas para emprendedores, founders, controllers, consultores y profesores de finanzas empresariales que necesitan calcular o enseñar el break-even point sin software especializado.
Más abajo te explicamos cómo identificar correctamente costes fijos vs variables, cómo calcular el margen ponderado en empresas con muchos productos y los errores más comunes al construir el análisis break-even.
Contenido del artículo
6 plantillas de punto de equilibrio en Excel gratis
Las seis variantes más usadas: mono-producto, multi-producto mix, línea de servicios, escenarios precio/coste, gráfico interactivo y bilingüe EN+ES.
Punto de equilibrio — mono-producto
Costes fijos + variables · Q* = CF / (P − CVu)
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SI
Tamaño: 7.0 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
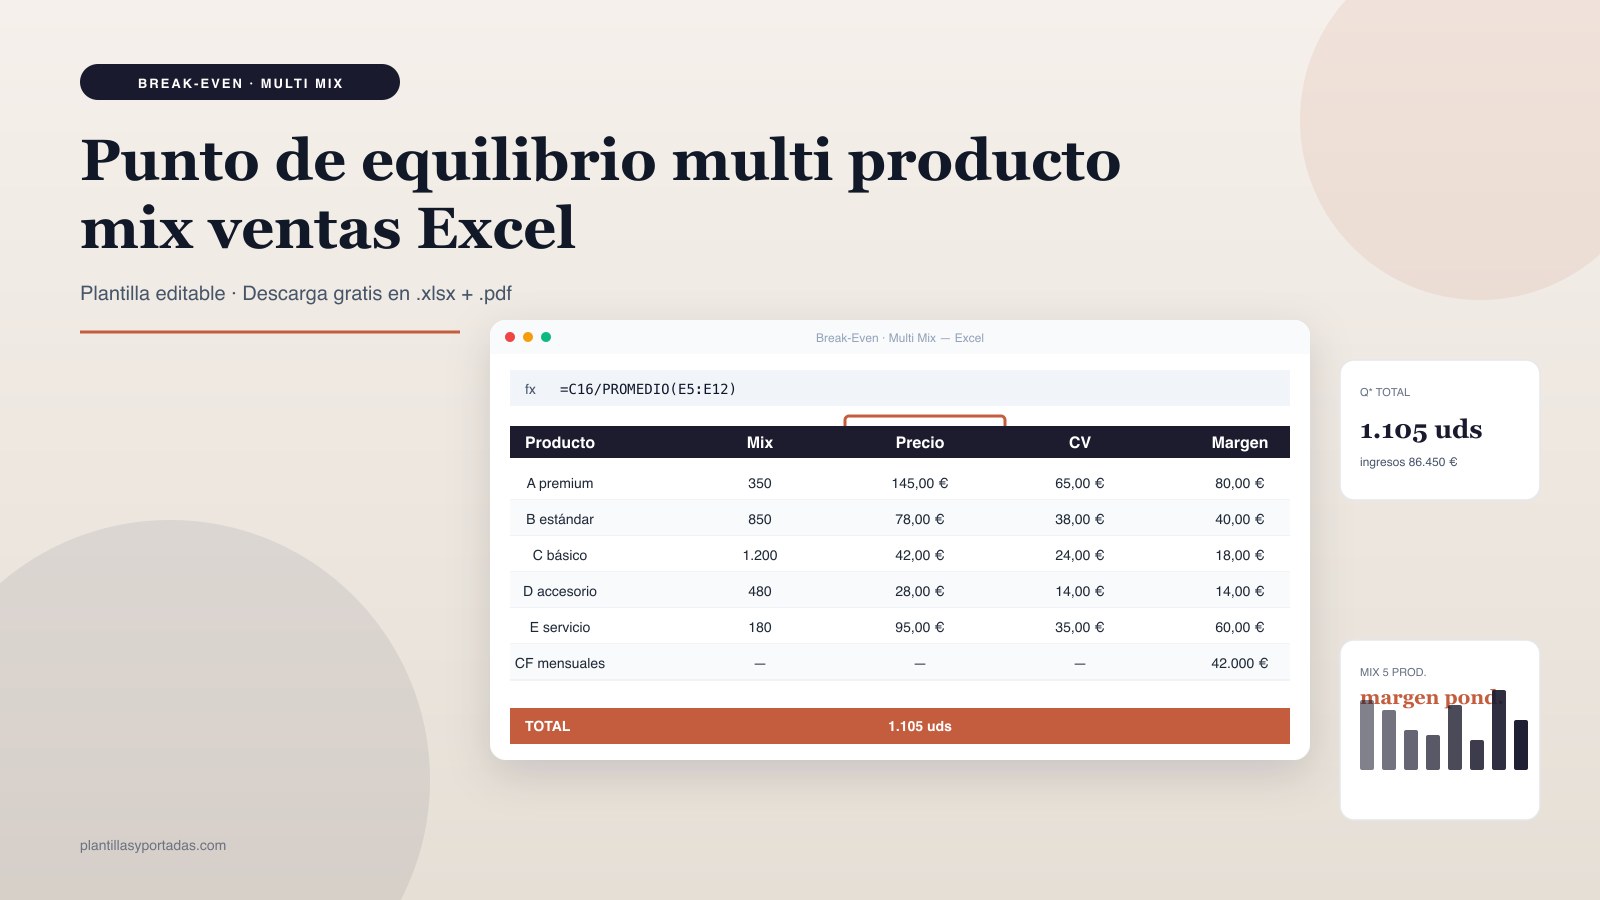
Punto de equilibrio — multi-producto (mix)
Mix de ventas · margen ponderado · Q* total
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SI
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
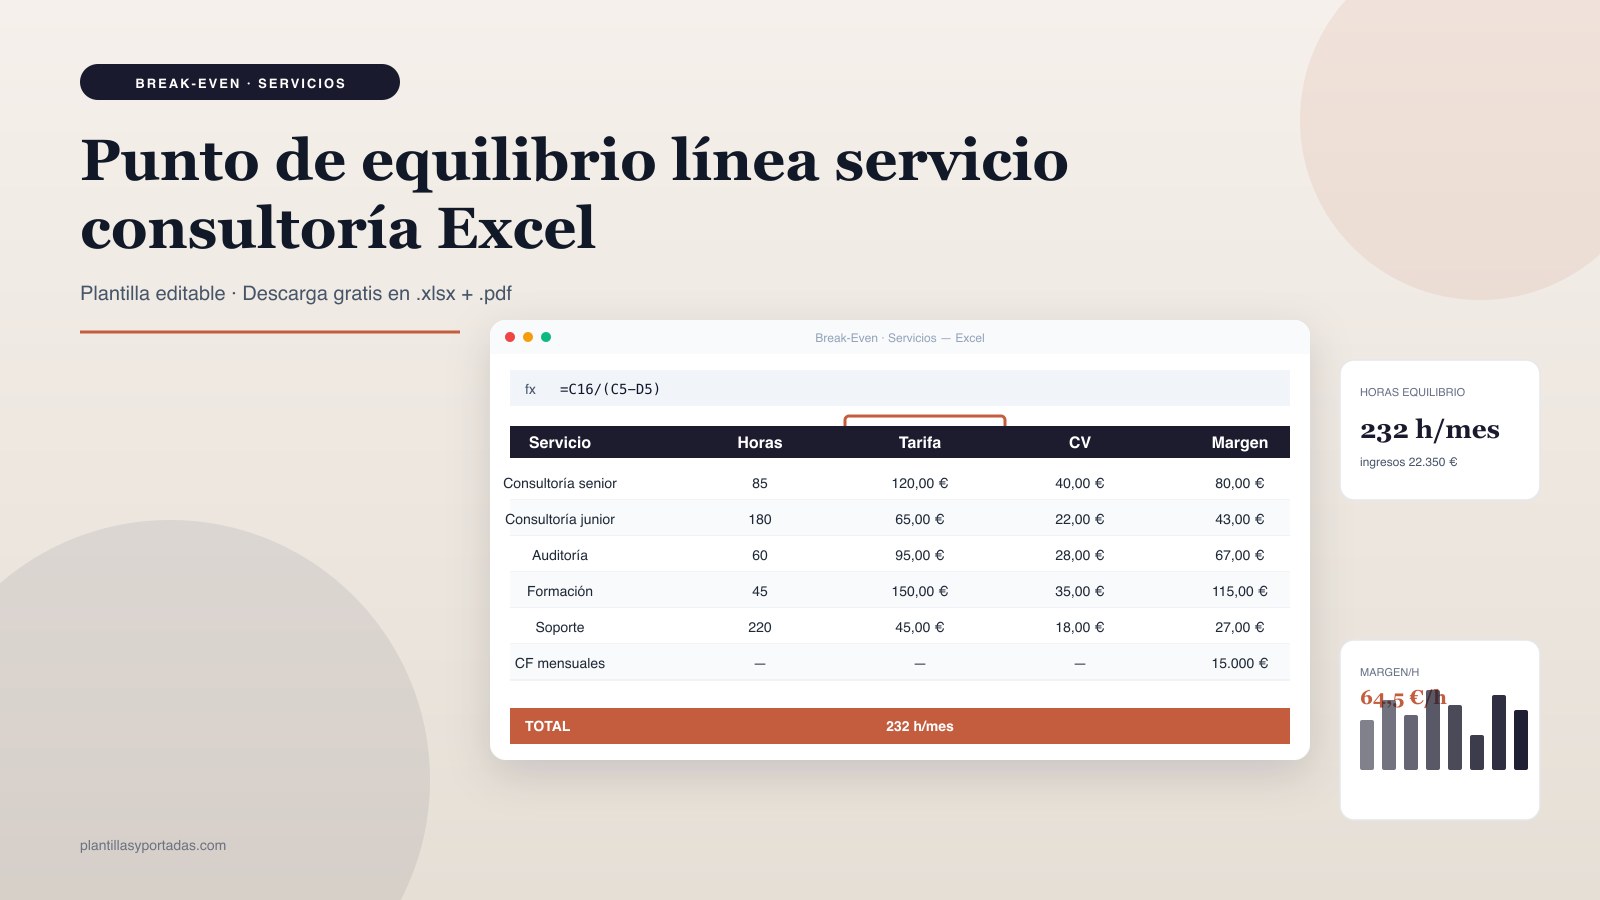
Punto de equilibrio — línea de servicios
Servicios profesionales · CF + tarifa hora · horas equilibrio
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SI
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
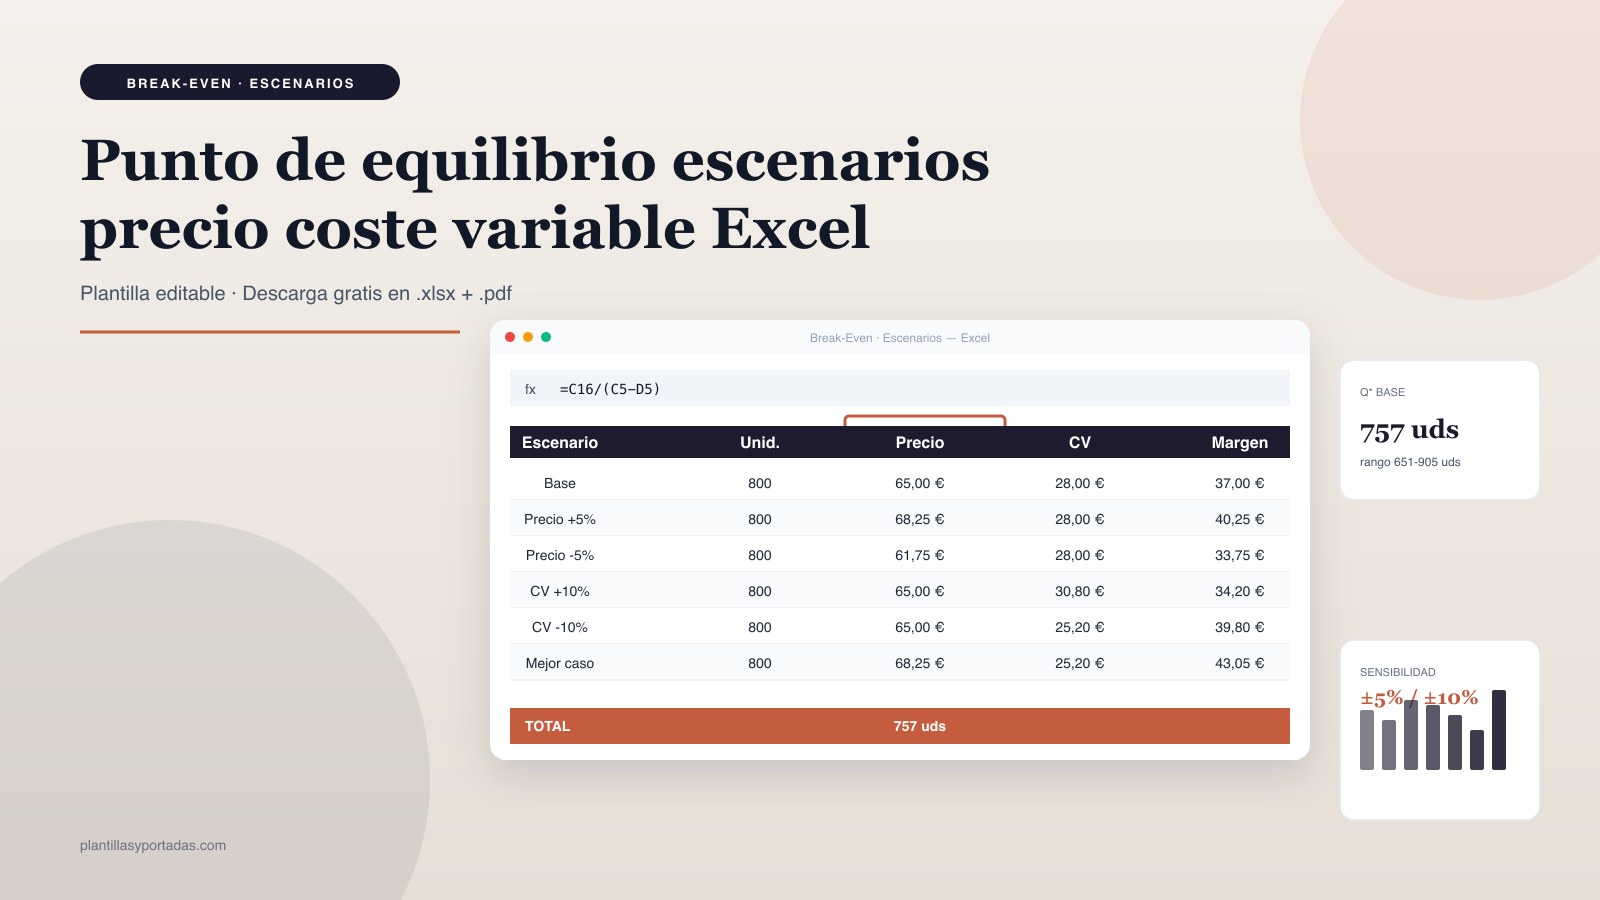
Punto de equilibrio — escenarios precio · coste
Sensibilidad: precio +5% · -5% · CV +10% · -10%
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SI
Tamaño: 7.0 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
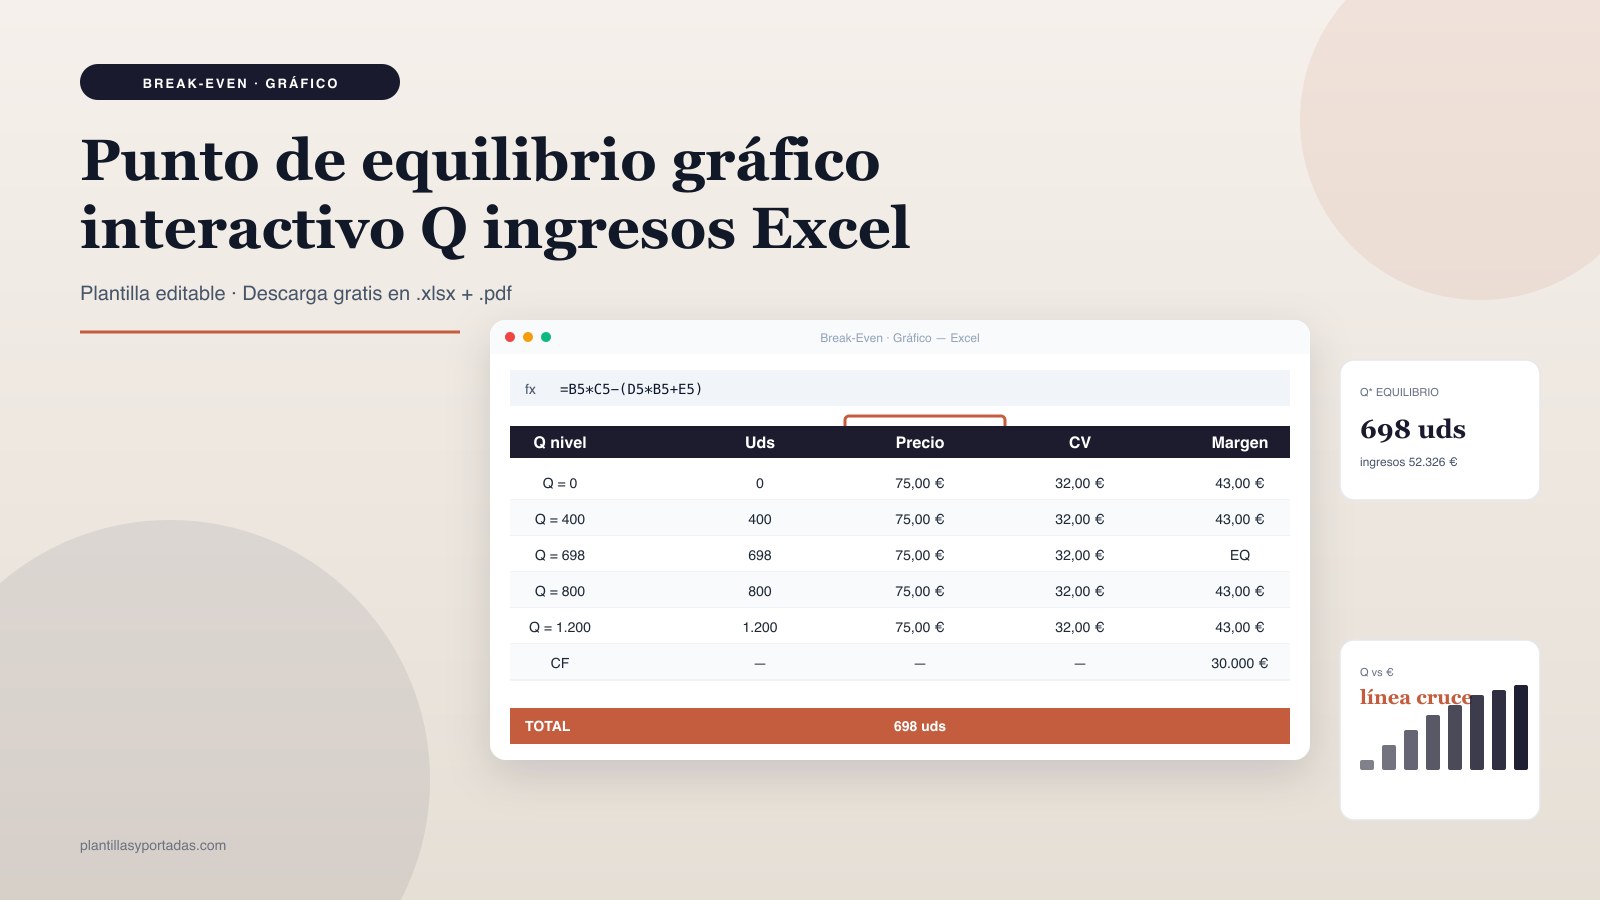
Punto de equilibrio gráfico — Q vs ingresos · costes
Tabla de proyección por niveles de Q · ingresos vs CT
- Cuándo usarla: registro contable de ingresos y gastos para autónomos o pymes.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SI
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
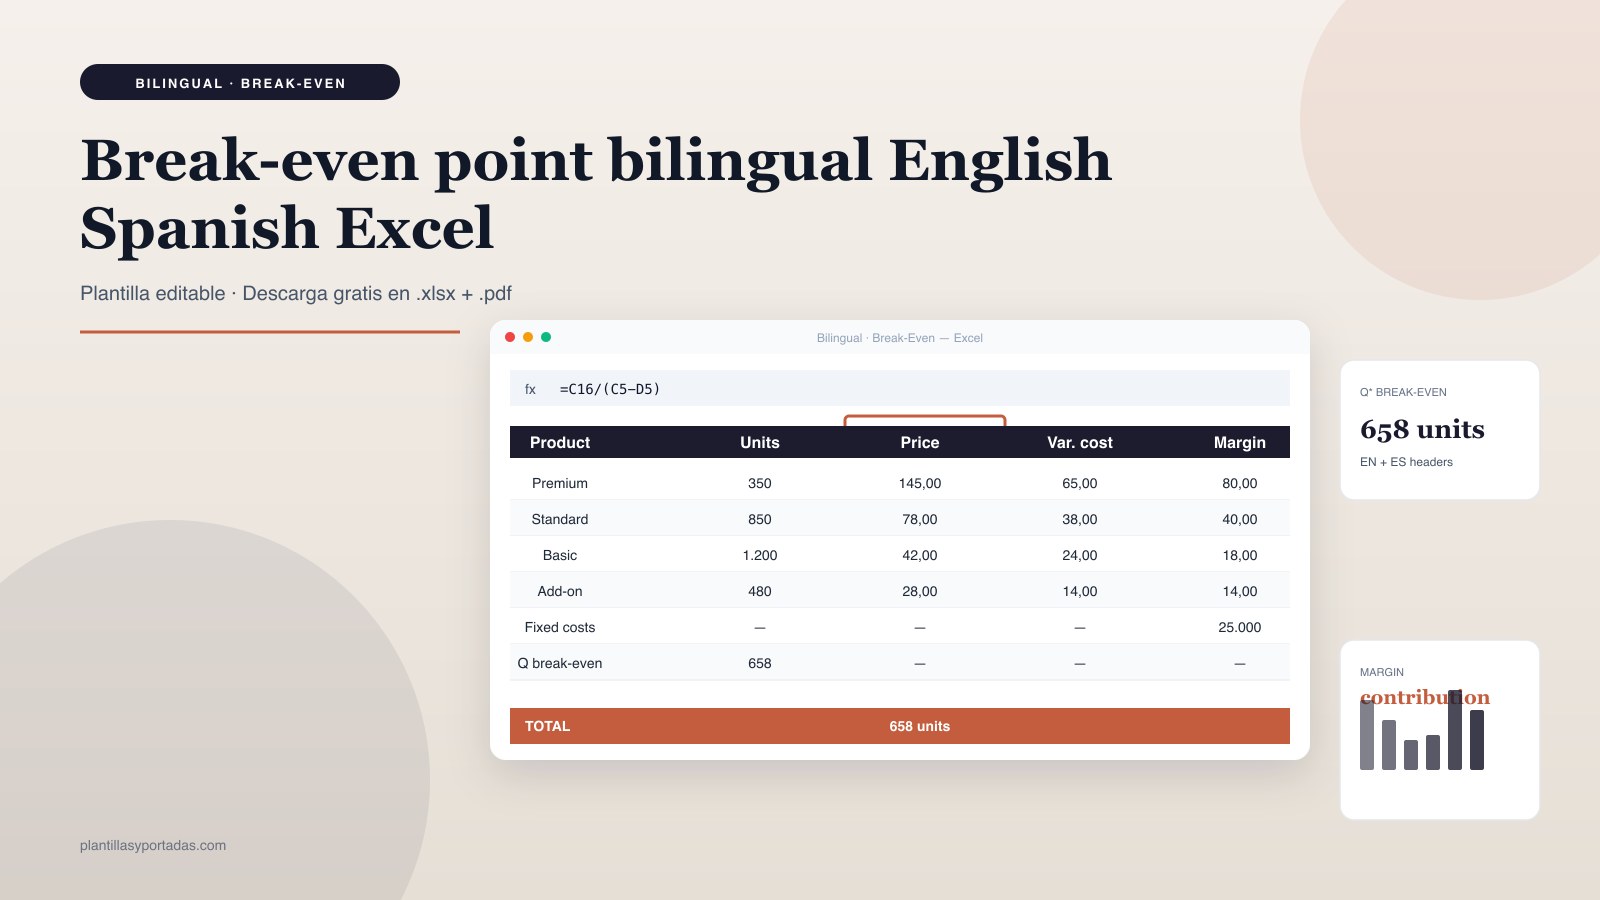
Break-even point — bilingual EN + ES
Fixed costs · variable costs · units to break even
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SI
Tamaño: 7.1 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
Cómo elegir tu plantilla de ingresos y gastos
Antes de descargar, define para qué la vas a usar. Cada perfil necesita una estructura distinta y una equivocación al elegir hace que tengas que reformatear medio archivo. Esta guía rápida cubre los cinco perfiles más habituales:
- Si vendes un único producto principal: la #01 (mono-producto) es directa — CF / (P − CVu) = unidades equilibrio.
- Si tienes varios productos con precios distintos: la #02 (multi-producto mix) calcula margen contribución ponderado sobre el mix de ventas esperado.
- Si vendes servicios profesionales por hora: la #03 (línea de servicios) usa tarifa €/hora como precio y coste variable €/hora — el resultado son horas equilibrio.
- Si quieres entender el impacto de cambios de precio o coste: la #04 (escenarios) compara base + precio ±5% + CV ±10% + mejor/peor caso.
- Si quieres visualizar el cruce de ingresos y costes: la #05 (gráfico) proyecta varios niveles de Q (0, 200, 400… 1.400) para construir la gráfica en Excel.
- Si reportas a inversores extranjeros: la #06 (EN+ES) traduce Q break-even / contribution margin / fixed costs.
Cómo editar la plantilla en menos de 5 minutos
- Descarga la plantilla que corresponda a tu modelo de negocio (producto vs servicio, mono vs multi).
- Rellena las celdas en azul: nombre producto (col A), unidades previstas (col B), precio unitario (col C) y coste variable unitario (col D). El margen contribución (col E) se calcula con
=C-D. - Introduce los costes fijos en la fila TOTAL (celda C de la fila TOTAL). Estos son alquiler + sueldos fijos + amortizaciones + suministros base + asesoría — todo lo que pagas independientemente de las ventas.
- Los KPIs superiores muestran Q equilibrio, ingresos equilibrio y margen contribución %. Si Q* > tus ventas reales, estás en pérdidas; si Q* < ventas reales, estás en beneficios.
- Para hacer sensibilidad, usa la #04 que ya viene preparada con escenarios base / precio ±5% / CV ±10%. O duplica una fila y modifica precio o coste para ver cómo se mueve Q*.
Consejo práctico: guarda una copia mensual del archivo para tener histórico. Así puedes comparar la evolución de tus ingresos y gastos a lo largo del año sin sobrescribir datos pasados.
Errores comunes al usar plantillas de ingresos y gastos
- Confundir costes fijos con costes variables: el alquiler es fijo (pagas igual vendas 0 o 1.000); las materias primas son variables (pagas por cada unidad fabricada). Los sueldos pueden ser mixtos: base fija + variable por comisión. Sé estricto.
- Calcular margen con precio sin IVA pero coste con IVA: usa siempre cifras sin IVA en margen contribución (es el IVA repercutible y soportable, no afecta a la rentabilidad operativa).
- No considerar el mix de ventas en multi-producto: si vendes 80% producto A y 20% B, el margen ponderado no es el promedio simple — pondera por unidades vendidas, no por margen unitario.
- Ignorar el escalado de costes fijos: a partir de cierto volumen, necesitas más empleados o local más grande. El break-even calculado para tu estructura actual no es válido si el crecimiento te obliga a saltar de tramo.
- Olvidar costes ocultos: los costes de marketing variable, comisiones por venta, packaging, devoluciones — todos van en CV unitario. Sin ellos, el margen contribución está sobreestimado.
Checklist final antes de cerrar el archivo
Antes de usar tu análisis de punto de equilibrio para decidir lanzar un producto, contratar gente o pedir financiación, verifica: los costes fijos incluyen todo (alquiler, sueldos base, amortizaciones, suministros mínimos, asesoría), los costes variables están completos por unidad (materia prima, packaging, marketing variable, comisiones), el precio es sin IVA, el margen contribución es positivo (si es negativo no hay punto de equilibrio posible), has hecho análisis de sensibilidad con la #04, y Q* es alcanzable con tu capacidad productiva actual.
Preguntas frecuentes
¿Qué es exactamente el punto de equilibrio?
Es el nivel de ventas (en unidades o euros) donde los ingresos totales igualan los costes totales (fijos + variables). Por encima generas beneficio, por debajo pierdes dinero. La fórmula clásica: Q* = Costes Fijos / (Precio − Coste Variable Unitario).
¿Cómo distingo coste fijo de coste variable?
Coste fijo: el que pagas igual vendas 0 unidades o 10.000 (alquiler, amortizaciones, sueldos base, asesoría). Coste variable: el que crece proporcionalmente con las unidades vendidas (materia prima, packaging, comisión venta, transporte unitario). Los mixtos (semifixed) se descomponen en parte fija + parte variable.
¿Cómo calculo el punto de equilibrio en una empresa multi-producto?
Necesitas el margen contribución ponderado: suma de (margen_unitario × peso_del_producto_en_el_mix) para todos los productos. Luego Q*_total = CF / margen_ponderado. La #02 lo hace automáticamente. Otra alternativa: calcular Q* por producto asumiendo cada uno carga su parte de CF.
¿Sirve el break-even para servicios profesionales?
Sí, perfectamente. La #03 (línea de servicios) usa tarifa por hora como precio y coste por hora como CV. El resultado son horas equilibrio mensuales. Para una consultora con CF de 15.000 € y tarifa 100 €/h margen contribución, necesitas 150 horas/mes de venta para no perder dinero.
¿Cómo uso el punto de equilibrio para decisiones de pricing?
El break-even te dice el volumen mínimo a tu precio actual. Si Q* es inalcanzable con tu capacidad, tienes que subir precio o reducir CF. La #04 te muestra cómo se mueve Q* con cambios de precio ±5% o CV ±10%. Una bajada de precio del 5% suele desplazar Q* +15-20%.