
La factura pro-forma en Word es una propuesta comercial vinculante que se envía al cliente antes de aceptar un pedido o un proyecto. No es una factura fiscal: no genera IVA repercutido, no se contabiliza como venta y no exige numeración correlativa con la serie de facturas reales. Su función es distinta: comunicar el precio, el alcance y las condiciones para que el cliente apruebe, tramite aduana, pida financiación o pague un anticipo.
Aquí tienes seis plantillas de pro-forma editables y gratuitas para cubrir los escenarios habituales: propuesta de servicios profesionales, venta de mercancía con detalle unitario, exportación con Incoterms 2020, operación con anticipo del 50 %, operación intracomunitaria sin IVA por reverse charge y versión bilingüe español + inglés para clientes internacionales.
Cada plantilla es un archivo .docx editable en A4 vertical con los campos preparados: numeración propia con prefijo PF-, fecha de emisión, fecha de validez, datos del cliente, concepto o desglose, condiciones de pago y total propuesto. Todas incluyen la mención expresa «PRO-FORMA · No es factura fiscal» para que no haya confusión ni por parte del cliente ni por parte del departamento de contabilidad.
Más abajo te explicamos qué pro-forma usar según la operación, cómo rellenarla paso a paso, los errores más habituales al confundirla con una factura fiscal, la diferencia práctica con el presupuesto y una checklist de verificación antes de enviarla al cliente por email.
Contenido del artículo
6 plantillas de factura pro-forma en Word para descargar gratis
Cada pro-forma está optimizada para A4 vertical con los campos comerciales editables, fecha de validez para presionar la decisión sin quedar rígido y mención expresa de que es propuesta, no factura fiscal.
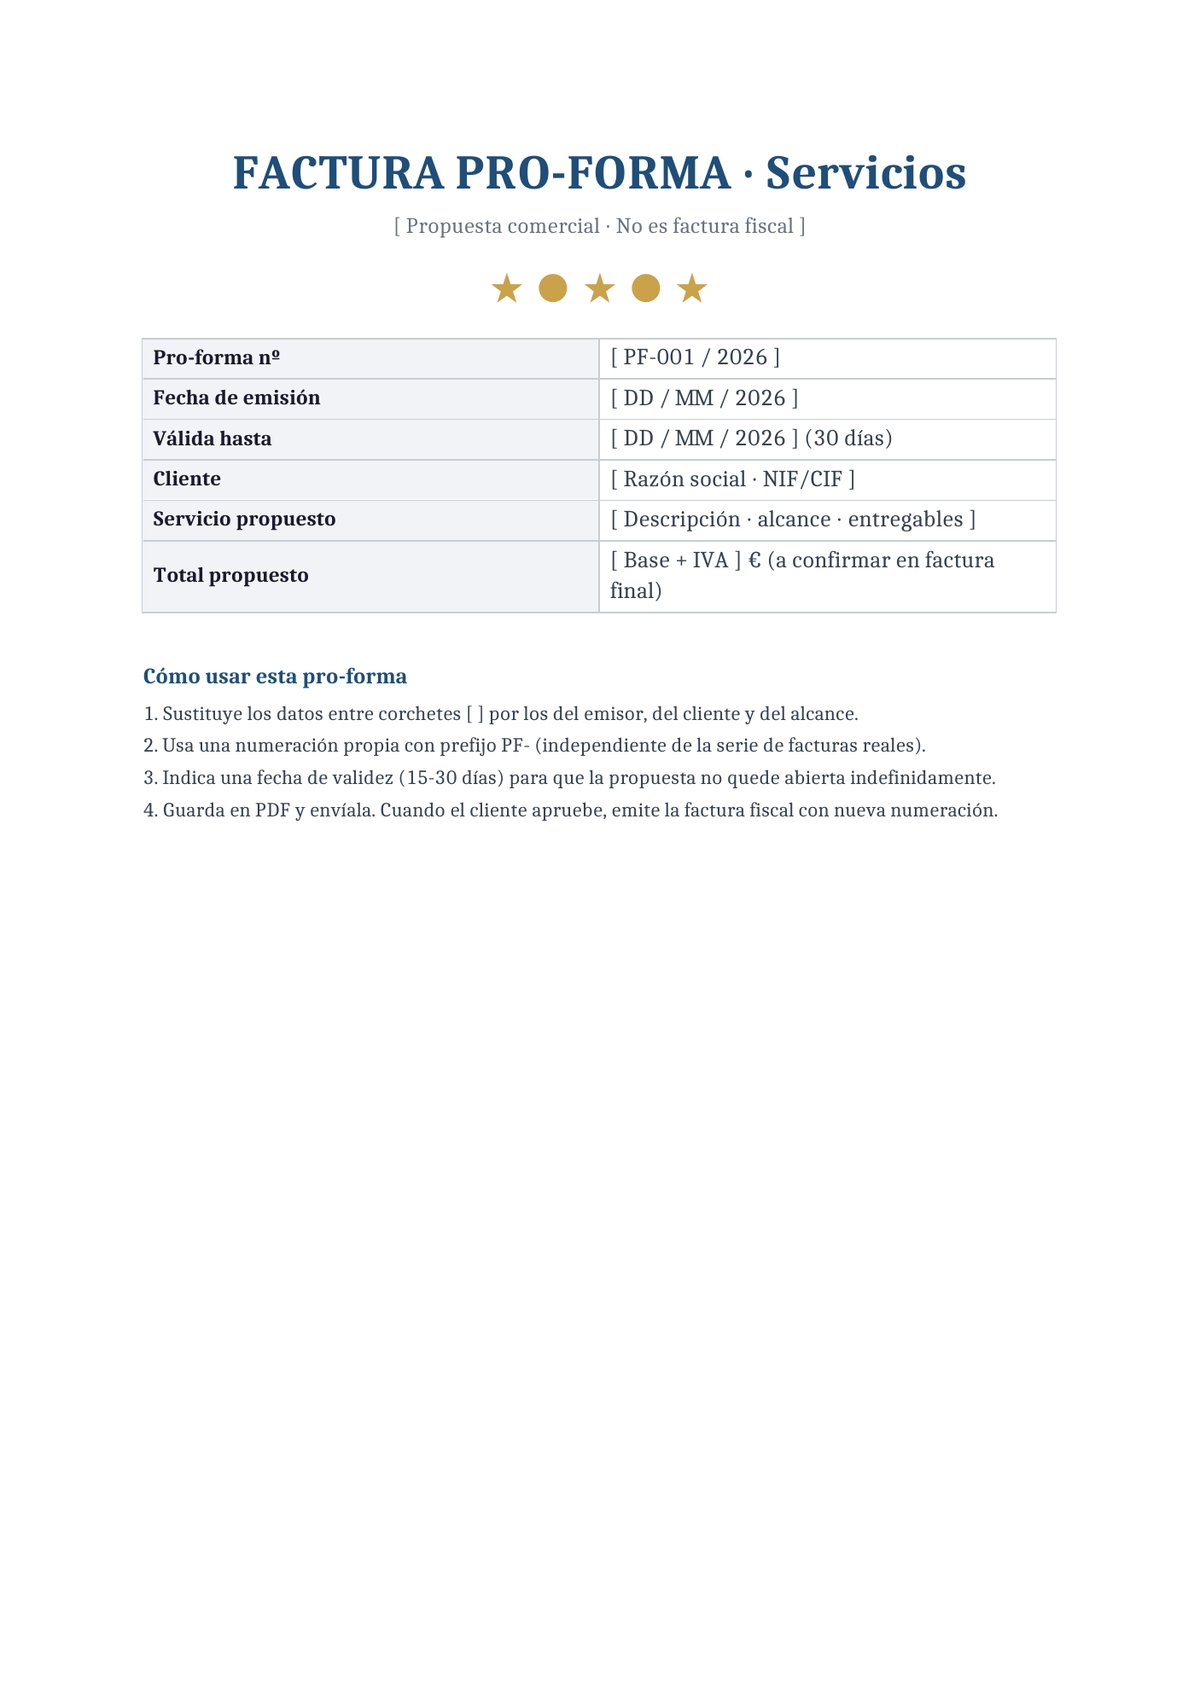
Pro-forma de servicios profesionales
Pro-forma de servicios profesionales para enviar al cliente antes de arrancar un proyecto: describe el alcance, los entregables, el plazo y el importe propuesto con IVA. Sirve como propuesta comercial vinculante para que el cliente apruebe por email sin necesidad de firmar un contrato completo. No es factura fiscal: no genera IVA repercutido.
- Cuándo usarla: consultores, diseñadores, desarrolladores o cualquier freelance que necesita el visto bueno del cliente antes de arrancar el trabajo.
- Recomendación: pon fecha de validez a 15 o 30 días para presionar suavemente la decisión sin quedar rígido; la mayoría de clientes deciden en esa ventana o piden extensión.
Tamaño: 36.7 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
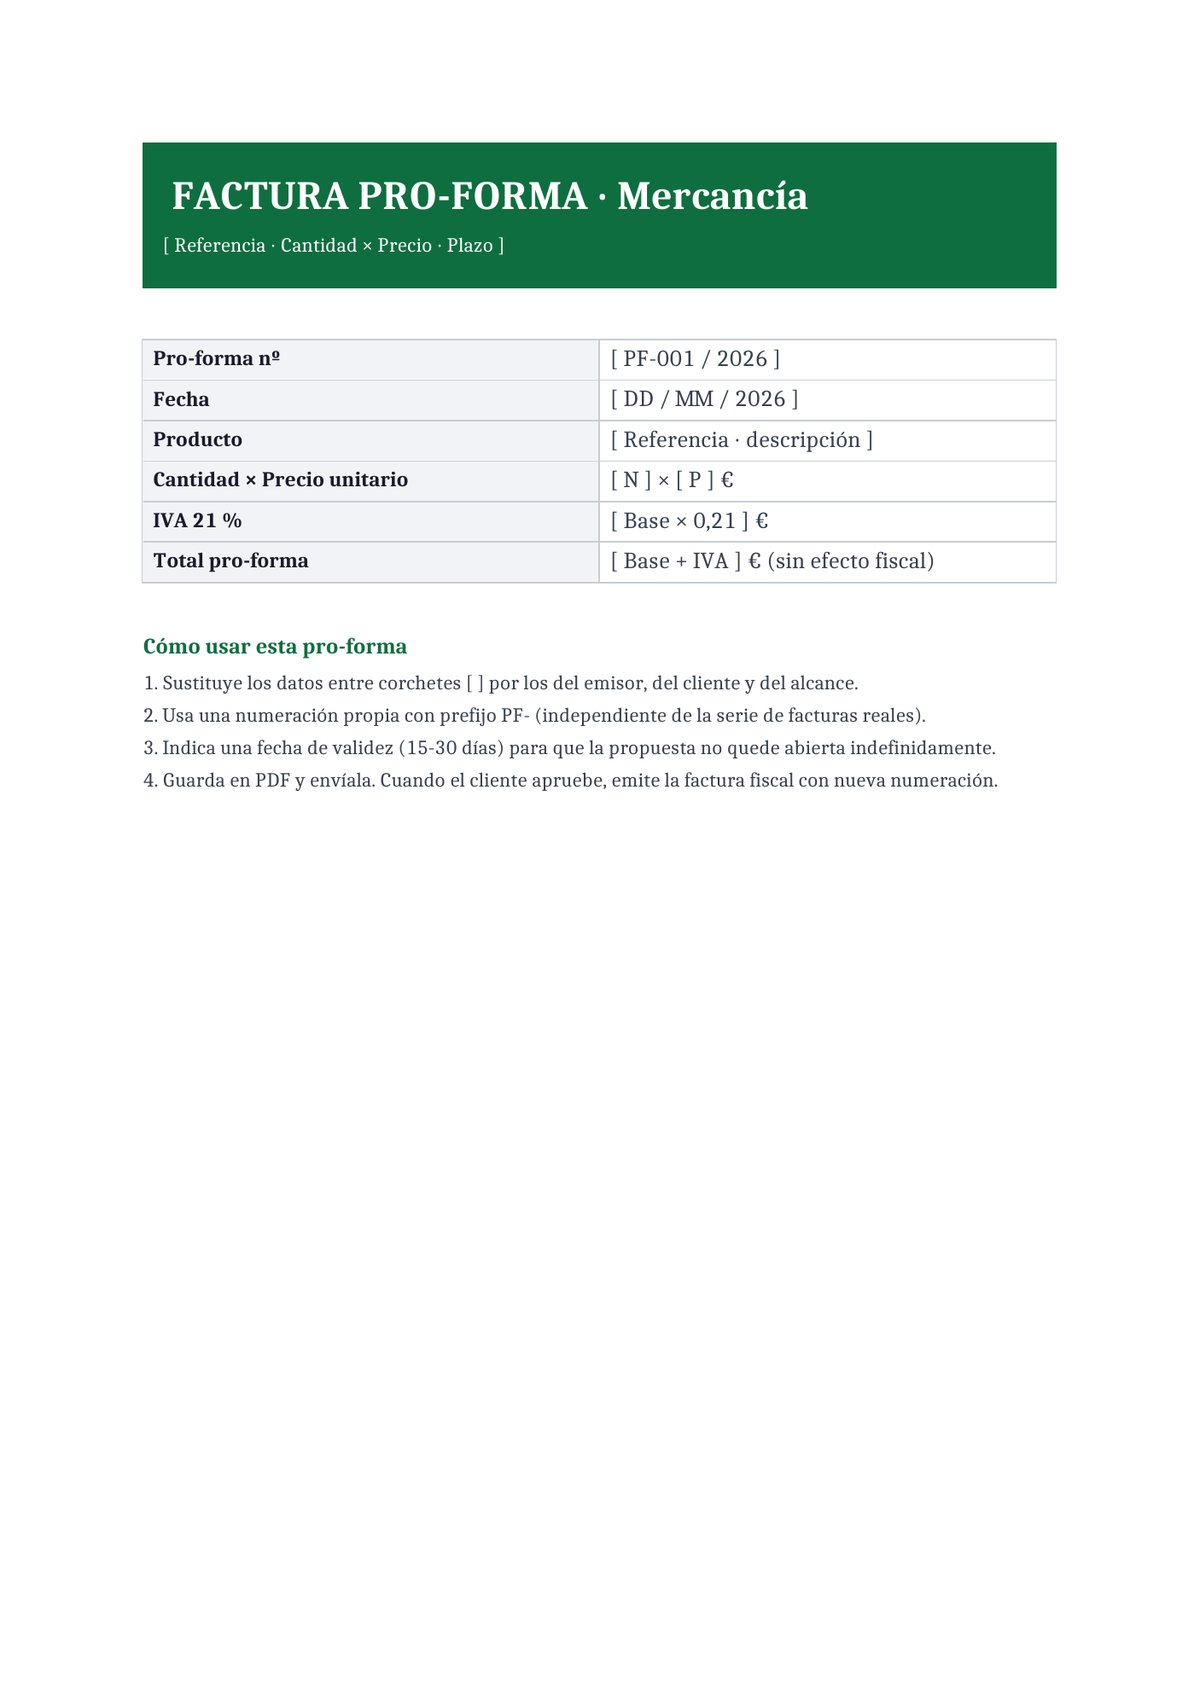
Pro-forma de mercancía
Pro-forma de mercancía con tabla de productos, cantidades, precios unitarios y totales para propuestas de venta antes de aceptar el pedido. Cliente valida referencias y totales, tú tramitas producción o preparas envío, y solo emites la factura fiscal cuando el pedido está confirmado. Incluye espacio para condiciones de pago y plazo de entrega.
- Cuándo usarla: autónomos que venden productos y necesitan que el cliente valide referencias, cantidades y totales antes de preparar el pedido.
- Recomendación: incluye siempre el plazo de entrega estimado desde la aprobación de la pro-forma; evita malentendidos que después complican los cierres de venta y las devoluciones.
Tamaño: 36.7 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
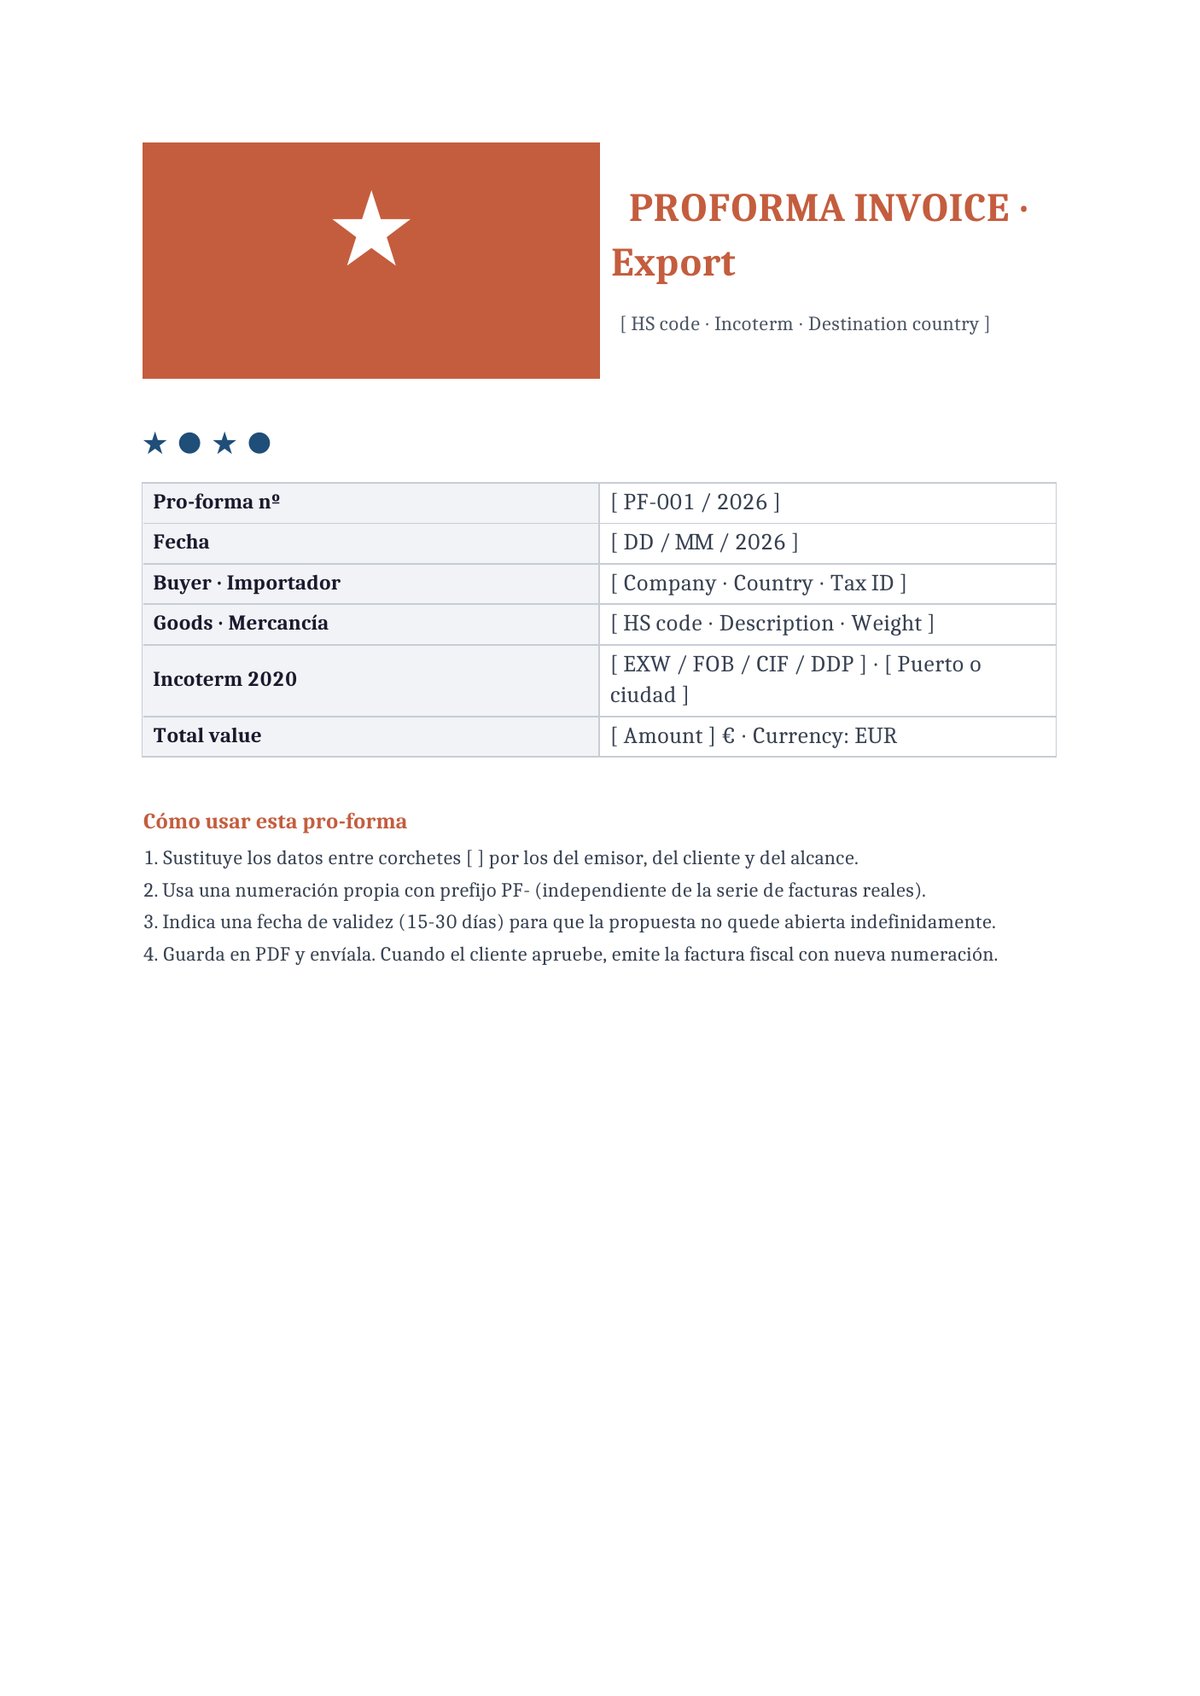
Pro-forma para exportación (Incoterms)
Pro-forma para exportación con Incoterms 2020 preparada para trámites de aduana y cartas de crédito internacionales. Incluye código HS de la mercancía, país destino, condiciones de entrega (EXW, FOB, CIF, DDP), divisa y valor de la operación. Es el documento estándar que exigen aduanas y bancos para autorizar el despacho o abrir un LC.
- Cuándo usarla: autónomos y pymes que exportan fuera de la UE y necesitan una pro-forma en formato aduanero con Incoterms para el importador o el banco.
- Recomendación: pide siempre al comprador el Incoterm exacto antes de emitir; el precio final cambia mucho si es EXW (comprador asume todo) o DDP (vendedor entrega en destino con aranceles).
Tamaño: 36.8 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
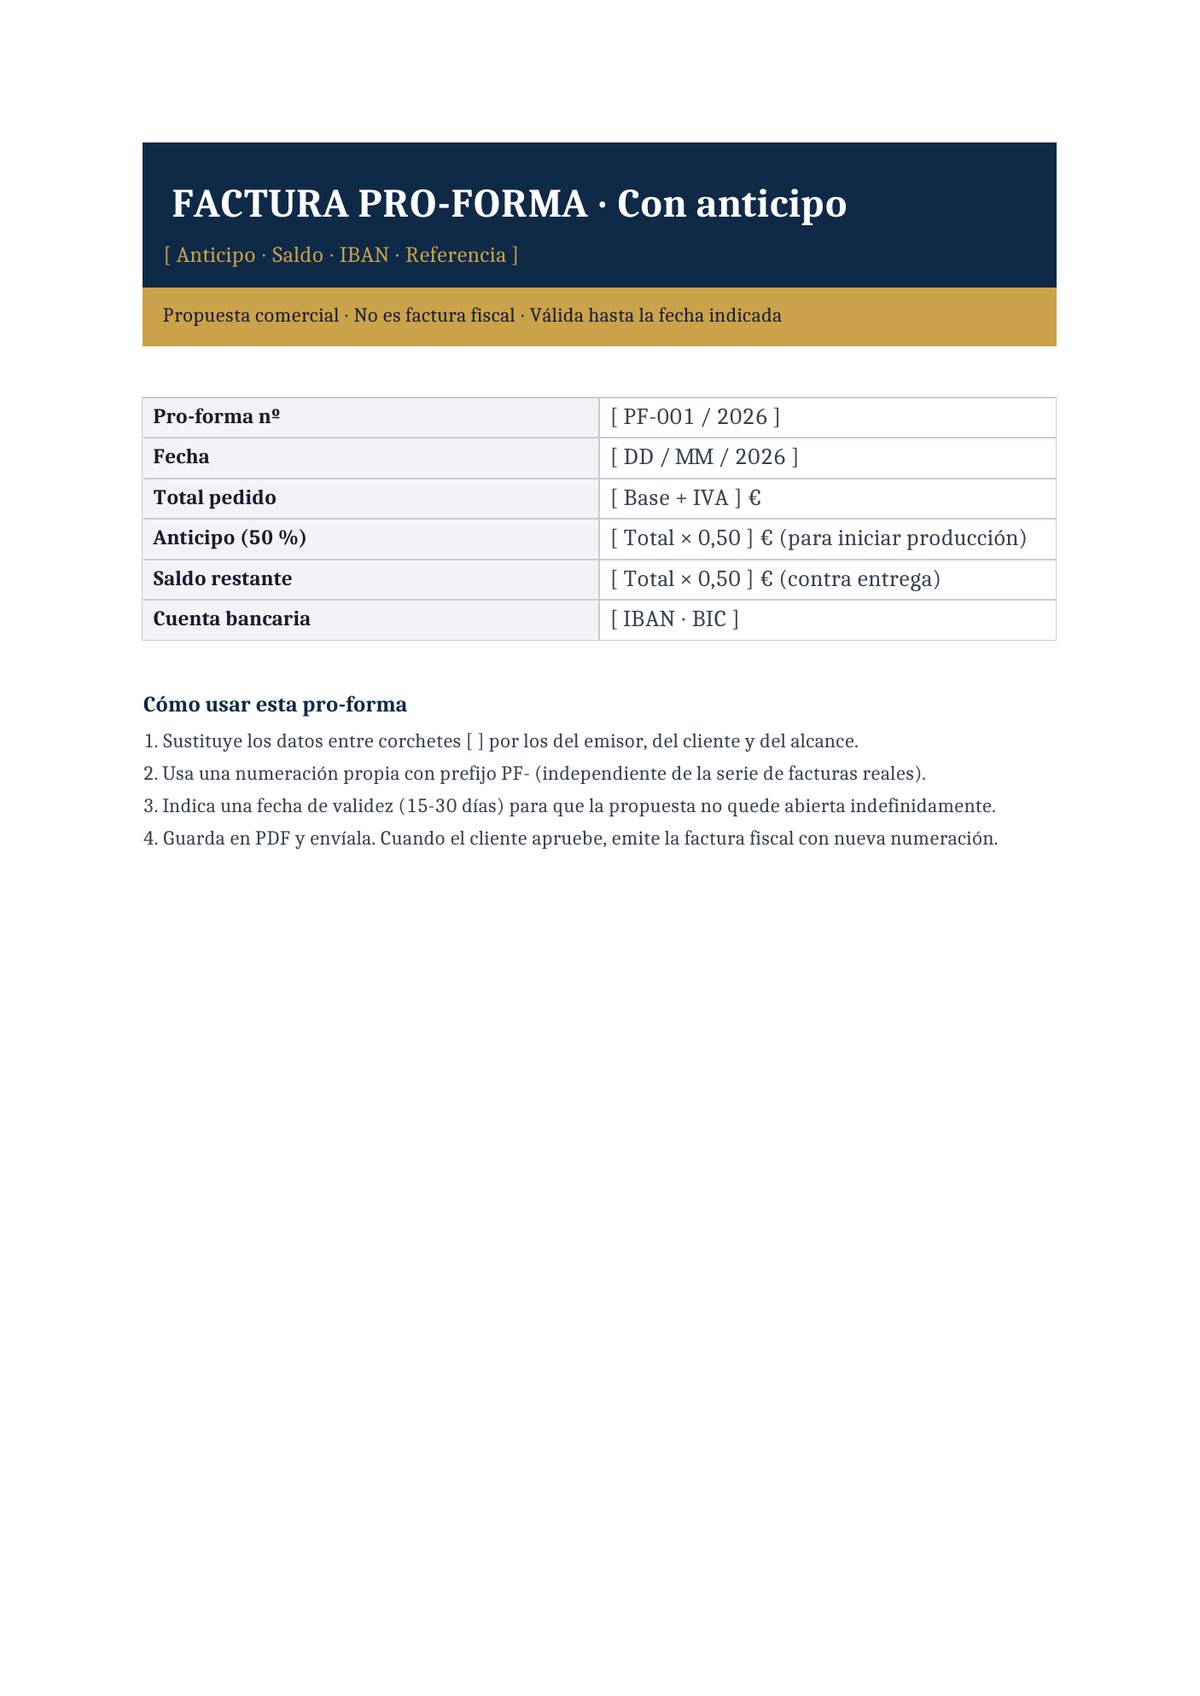
Pro-forma con anticipo
Pro-forma con anticipo (típicamente 50 % + 50 %) para operaciones donde necesitas cobrar antes de iniciar producción o de bloquear agenda. Desglosa el importe total, el anticipo para arrancar y el saldo restante contra entrega o al finalizar el servicio. Incluye datos bancarios y referencia de pago para que el cliente transfiera sin fricciones.
- Cuándo usarla: autónomos que necesitan cobrar un anticipo antes de bloquear producción, comprar material o reservar agenda para un proyecto grande.
- Recomendación: cuando entre el anticipo, emite ya la factura fiscal por ese importe (el IVA se devenga con el cobro); no esperes al final para regularizar toda la operación de golpe.
Tamaño: 36.8 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
Pro-forma sin IVA (intracomunitaria)
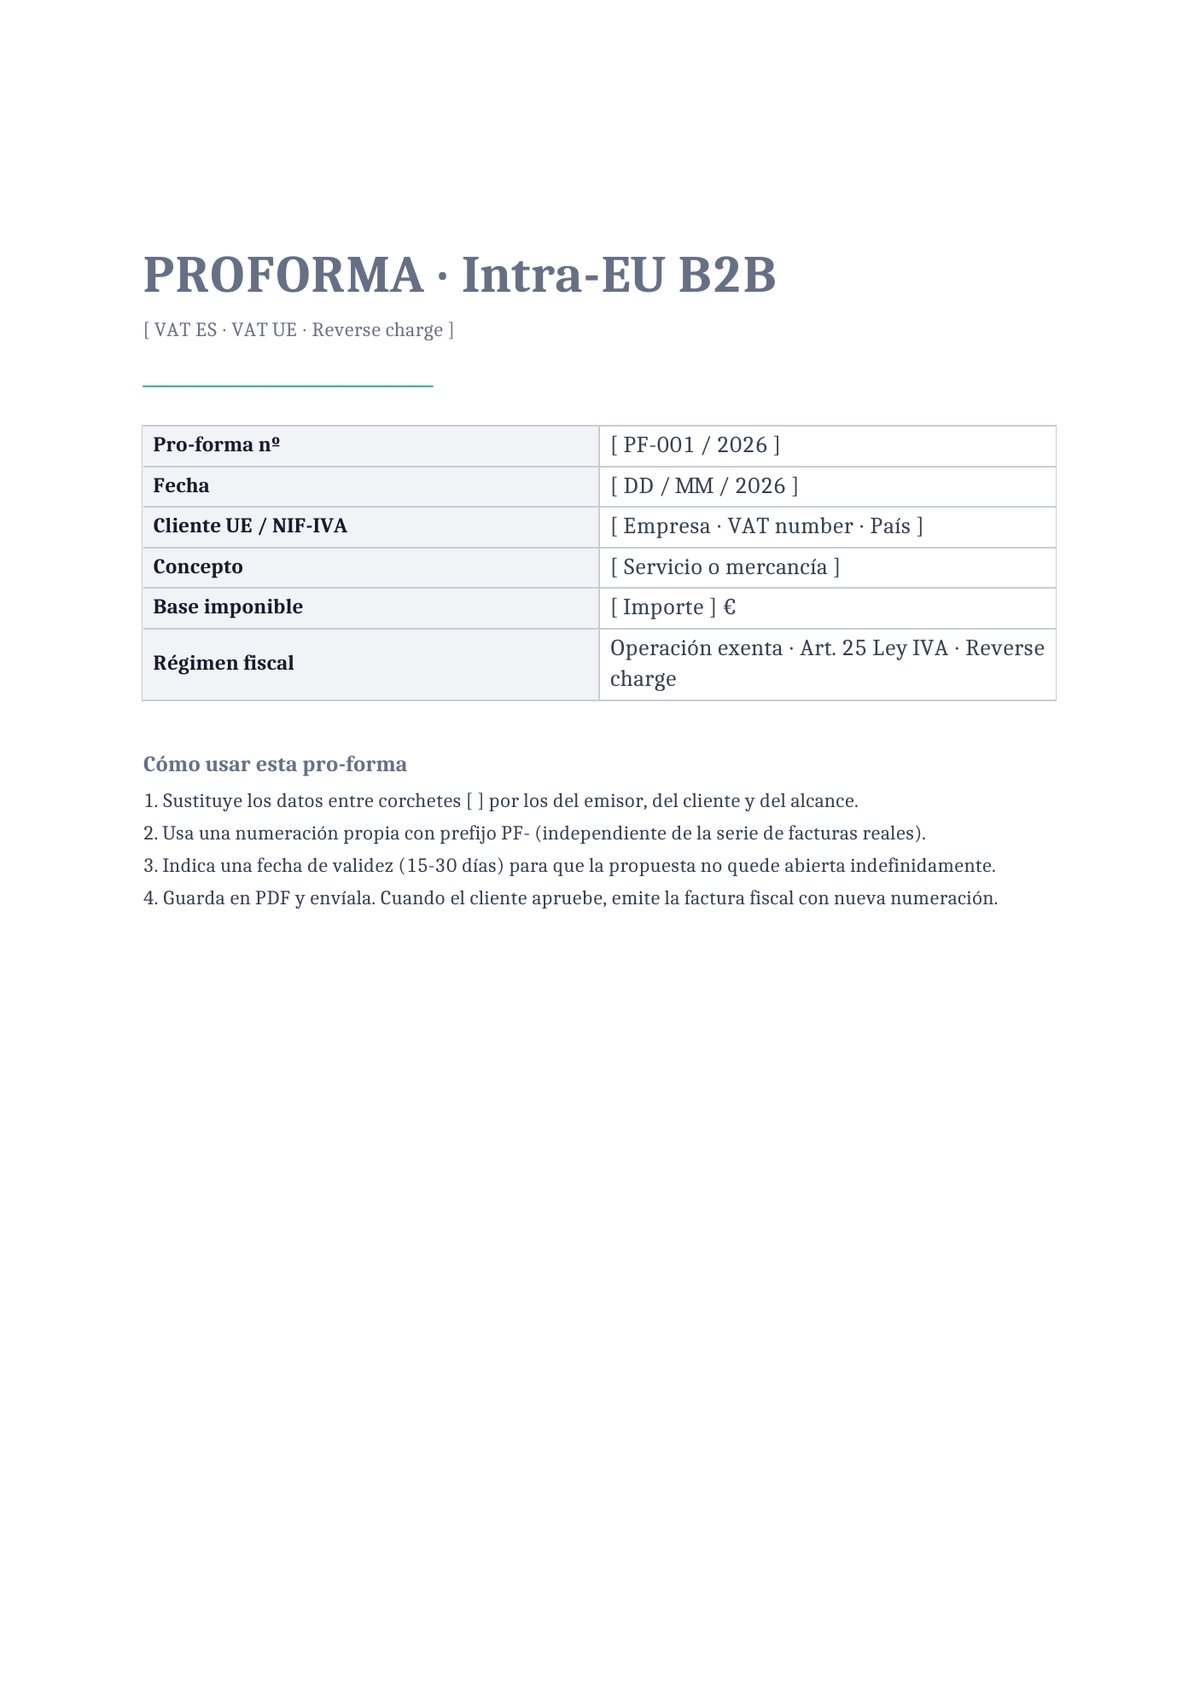
Pro-forma sin IVA para operaciones intracomunitarias B2B entre empresas de la UE inscritas en el registro VIES (ROI en España). No incluye IVA porque aplica la regla de inversión del sujeto pasivo (reverse charge, Art. 196 Directiva 2006/112/CE). Lleva mención expresa del régimen fiscal y espacio para los VAT numbers de ambas partes.
- Cuándo usarla: autónomos que prestan servicios o venden mercancía B2B a empresas UE registradas en VIES/ROI y facturan sin repercutir IVA por reverse charge.
- Recomendación: verifica el VAT number del cliente en VIES antes de facturar sin IVA; si no está activo tienes que repercutir IVA español al 21 %.
Tamaño: 36.7 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
Pro-forma bilingüe español + inglés
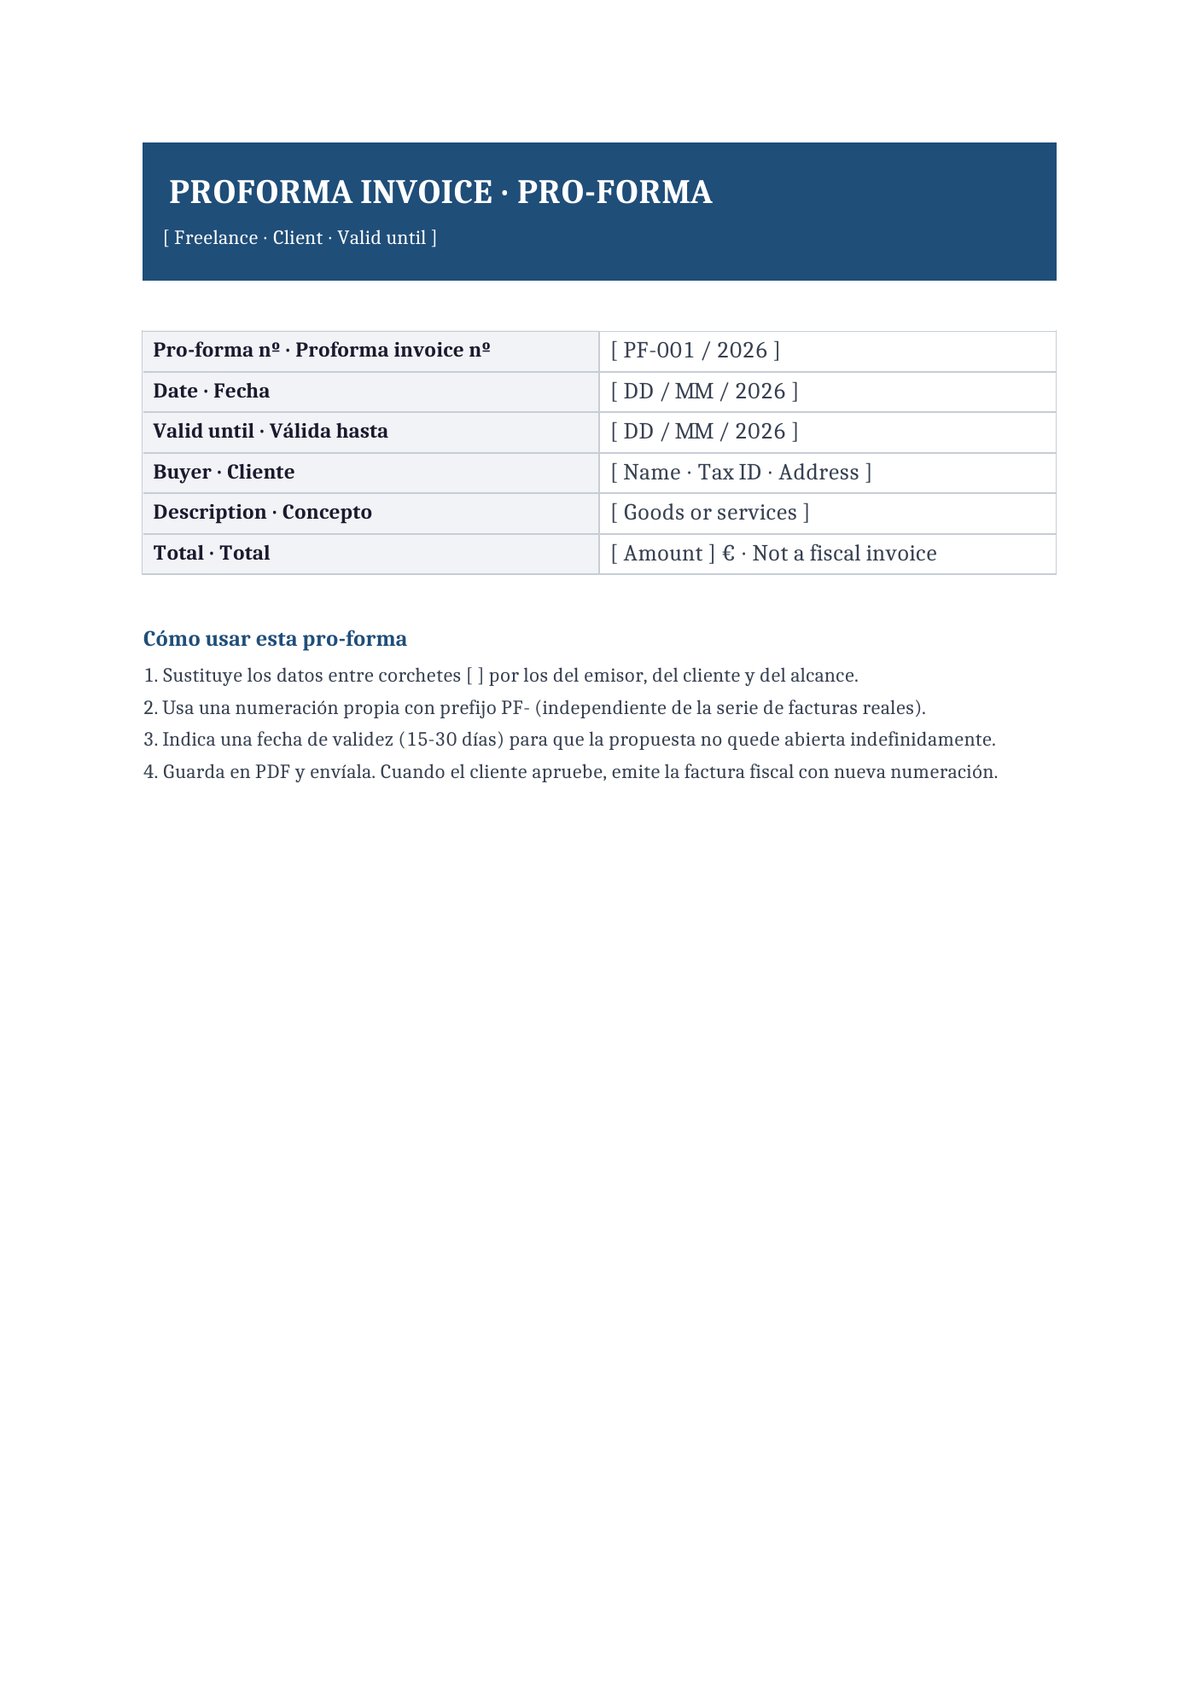
Pro-forma bilingüe español + inglés con los campos duplicados en los dos idiomas: emisor, cliente, concepto, importes, condiciones de pago y validez. Pensada para clientes internacionales de habla inglesa (UK, US, empresas UE fuera de España) que necesitan entender la propuesta sin traductor. Lleva mención clara de que es proforma, no factura.
- Cuándo usarla: autónomos que envían propuestas comerciales a clientes internacionales de habla inglesa y necesitan que la pro-forma se entienda en ambos idiomas.
- Recomendación: si el cliente es de UK o US, expresa el importe también en la moneda local con el tipo de cambio del día para facilitar la aprobación interna de su departamento financiero.
Tamaño: 36.7 KB
Compatibilidad: Word 2010 o superior · Google Docs · LibreOffice Writer
Qué pro-forma usar según la operación
El tipo de operación determina cuál de las 6 plantillas encaja mejor:
- Si envías propuestas de servicios profesionales: usa la #01. Describe el alcance, entregables, plazo e importe propuesto. Cuando el cliente apruebe por email, arrancas el trabajo y emites la factura fiscal con nueva numeración.
- Si vendes productos y necesitas confirmar el pedido: usa la #02 de mercancía. Tabla con referencia, cantidad y precio para que el cliente valide antes de que tú tramites producción o preparación del envío.
- Si exportas fuera de la UE: usa la #03 con Incoterms. Es el formato aduanero estándar que exigen las aduanas y los bancos para autorizar el despacho o abrir una carta de crédito internacional.
- Si necesitas cobrar un anticipo antes de arrancar: usa la #04 con desglose 50 % anticipo + 50 % contra entrega. Cuando entre el anticipo, emite ya la factura fiscal por ese importe (el IVA se devenga con el cobro).
- Si operas B2B con empresas UE registradas en VIES: usa la #05 sin IVA. Aplica reverse charge (Art. 196 Directiva 2006/112/CE) — verifica siempre el VAT number en VIES antes de facturar sin IVA.
- Si el cliente es internacional de habla inglesa: usa la #06 bilingüe ES+EN. Los campos duplicados en los dos idiomas y con mención clara de que es pro-forma, no factura fiscal, para evitar confusiones en el departamento financiero del cliente.
Cómo rellenar la pro-forma paso a paso
- Elige la plantilla según la operación: servicios, mercancía, exportación con Incoterms, con anticipo, sin IVA intracomunitaria o bilingüe para exterior.
- Descarga el .docx y ábrelo en Microsoft Word, Google Docs o LibreOffice Writer. Los tres respetan la maquetación A4 vertical y la tabla de datos sin romperla.
- Numera con prefijo PF-: usa una serie propia (por ejemplo, PF-001/2026) independiente de tu serie de facturas fiscales. Así no rompes la correlativa oficial ni te confundes al hacer el cierre trimestral.
- Añade fecha de validez: 15 días para operaciones simples, 30 días para propuestas complejas. Sin fecha de validez la pro-forma queda abierta indefinidamente y pierde fuerza de decisión.
- Rellena tus datos como emisor y los del cliente: nombre o razón social, identificación fiscal y dirección. En exportación, añade el país y el VAT number del comprador.
- Describe el alcance con precisión: entregables concretos, plazos, condiciones de pago (anticipo, contra entrega, 30 días fecha factura). Cuanto más claro, menos ida y vuelta con el cliente.
- Incluye la mención expresa «PRO-FORMA · No es factura fiscal» en el pie o en un badge visible. Es la única forma de evitar que el cliente la use como justificante contable o que contabilidad la mande a IVA por error.
- Guarda en PDF y envía por email. Cuando el cliente la apruebe, emite la factura fiscal real con la numeración correlativa oficial y el IVA e IRPF que correspondan.
Errores frecuentes al emitir pro-formas (y cómo evitarlos)
- Numerar la pro-forma dentro de la serie de facturas oficiales: rompe la correlativa que exige Hacienda. Usa siempre una serie separada (PF-, PRO- o el prefijo que prefieras) para las pro-formas.
- Cobrar sobre la pro-forma sin emitir factura fiscal: cuando entra el cobro (o el anticipo), Hacienda exige factura fiscal en ese momento. La pro-forma no sirve como justificante contable ni deducible.
- Omitir la fecha de validez: sin caducidad, el cliente puede aparecer meses después con la propuesta antigua y precios que ya no aplican. Fecha de validez clara evita renegociaciones incómodas.
- No indicar «pro-forma» con claridad: si el documento parece factura, el cliente puede contabilizarla como tal o pedirte deducir IVA que no has ingresado. Badge grande y visible en cabecera y pie.
- Confundirla con presupuesto: el presupuesto es más flexible y suele describir opciones o alternativas. La pro-forma es una propuesta cerrada, lista para convertirse en factura si el cliente acepta.
- Enviar en Word y no en PDF: el cliente podría editar importes o alcance sin querer. Envía siempre en PDF con el archivo bien nombrado (por ejemplo, «PF-001-2026 Cliente.pdf») y guarda copia en tu carpeta.
Consejos para gestionar tus pro-formas
- Lleva un contador separado de pro-formas: una hoja de cálculo con la serie PF- ordenada por fecha te permite ver cuáles quedan pendientes de decisión y cuáles se convirtieron en factura real.
- Adjunta la pro-forma a la propuesta comercial: si envías por email un documento largo con condiciones y contexto, la pro-forma va como anexo con los importes cerrados. El cliente decide con los dos delante.
- Convierte la pro-forma en factura fiscal cuando el cliente apruebe: cambia el número (nueva serie oficial), quita la mención «pro-forma», ajusta la fecha a la de emisión real y añade los impuestos correspondientes.
- Reutiliza la plantilla como propuesta base: guarda tus datos como emisor ya rellenos y solo cambias los del cliente, el alcance y los importes. Ahorras tiempo y evitas errores en tus datos fiscales.
- Ofrece dos alternativas cuando tenga sentido: para servicios complejos, presentar dos pro-formas (por ejemplo, alcance mínimo y alcance ampliado) ayuda al cliente a decidir sin negociar demasiado el precio.
Checklist antes de enviar la pro-forma al cliente
Antes de enviar la pro-forma al cliente, verifica que: el número lleva el prefijo PF- y no rompe la serie fiscal oficial; la fecha de emisión es correcta; la fecha de validez está indicada (15-30 días recomendado); tus datos como emisor están bien; los datos del cliente (razón social, identificación fiscal, dirección) están comprobados; el alcance o los productos están descritos con claridad; los importes y las condiciones de pago aparecen bien; en exportación, el Incoterm y el país destino están indicados; en operaciones intracomunitarias, el VAT number del cliente está verificado en VIES; la mención «PRO-FORMA · No es factura fiscal» aparece en cabecera o pie; y el archivo se envía en PDF con un nombre claro.
Preguntas frecuentes
¿Qué es exactamente una factura pro-forma?
Es una propuesta comercial vinculante con formato de factura, pero sin efecto fiscal. Comunica al cliente el precio, el alcance y las condiciones antes de que la operación esté cerrada. Cuando el cliente la aprueba y arranca el pedido o el servicio, emites la factura fiscal real con nueva numeración y con IVA e IRPF si aplican. La pro-forma NO se contabiliza como venta, NO genera IVA repercutido y NO puede deducir el cliente.
¿En qué se diferencia la pro-forma del presupuesto?
El presupuesto es más flexible: describe alternativas, opciones o estimaciones aproximadas y suele preceder a la negociación. La pro-forma llega después, ya cerrada, con importes y condiciones definitivas listos para convertirse en factura si el cliente firma o transfiere el anticipo. En operaciones de exportación o para abrir una carta de crédito, la pro-forma es obligatoria; el presupuesto no.
¿Cómo se numeran las pro-formas si ya tengo mi serie de facturas?
Con una serie propia separada. El estándar más habitual es el prefijo PF- (por ejemplo, PF-001/2026) o PRO-001/2026. Nunca uses la misma serie que tus facturas fiscales: rompes la correlativa oficial que exige Hacienda. Lleva un contador simple en un Excel con las pro-formas emitidas y cuáles se convirtieron en factura real.
¿Puede el cliente pagar directamente contra la pro-forma?
Sí, sobre todo cuando es un anticipo o un pago único al confirmar el pedido. Pero recuerda: cuando el cobro entra a tu cuenta, tienes que emitir factura fiscal (aunque sea parcial por el anticipo). El IVA se devenga con el cobro. La pro-forma NO sirve como justificante deducible para el cliente ni como factura para tu contabilidad.
¿La pro-forma es obligatoria para exportar fuera de la UE?
En la práctica sí, para la mayoría de destinos. Las aduanas del país de destino y los bancos que abren cartas de crédito internacionales exigen una pro-forma que incluya código HS de la mercancía, Incoterm (EXW, FOB, CIF, DDP…), país destino, divisa y valor de la operación. Sin la pro-forma correcta, el envío puede quedar retenido en aduanas.
¿Sirve una pro-forma como contrato entre las partes?
Puede servir como acuerdo comercial escrito si el cliente responde por email aceptando expresamente las condiciones (importes, plazos, alcance). No sustituye a un contrato mercantil formal para operaciones complejas o de largo recorrido, pero para un pedido puntual o un servicio acotado la aprobación por email de la pro-forma es suficiente prueba de acuerdo entre las partes.