
El balance general en Excel es el estado financiero que muestra la fotografía patrimonial de una empresa en un momento concreto: cuánto tiene (activo), cuánto debe (pasivo) y cuál es su patrimonio neto. Estas seis plantillas están adaptadas a los marcos contables más usados en habla hispana: PGC español para pymes, NIF mexicanas, NIIF Pymes Colombia, NCP argentinas, comparativo a 2 ejercicios y bilingüe ES+EN para reporting internacional.
Cada plantilla calcula automáticamente totales por sección (activo, pasivo, patrimonio) con fórmulas =SUMAR.SI(), verifica el cuadre contable (Activo = Pasivo + Patrimonio) en la fila TOTAL y muestra el peso porcentual de cada cuenta sobre el activo total. Las celdas en azul son entradas (importes por cuenta), las celdas en negro son fórmulas que se recalculan al modificar los datos.
Son archivos .xlsx editables, compatibles con Microsoft Excel 2016 o superior, Google Sheets y LibreOffice Calc, descargables gratis sin registro. Diseñadas para autónomos, pymes, controllers, asesorías fiscales y estudiantes de contabilidad que necesitan presentar un balance en formato profesional sin depender de un ERP.
Más abajo te explicamos cómo elegir el marco contable según tu país, los errores más comunes al estructurar el balance y cómo encadenar las plantillas con el estado de resultados para obtener un dossier financiero completo.
Contenido del artículo
6 plantillas de balance general en Excel gratis
Las seis variantes más usadas: PGC España, NIF México, NIIF Colombia, NCP Argentina, comparativo 2 ejercicios y bilingüe ES+EN para reporting internacional.
Balance general — PYME España (PGC)
Activo corriente y no corriente · pasivo y patrimonio neto
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMAR.SI, SI
Tamaño: 7.4 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
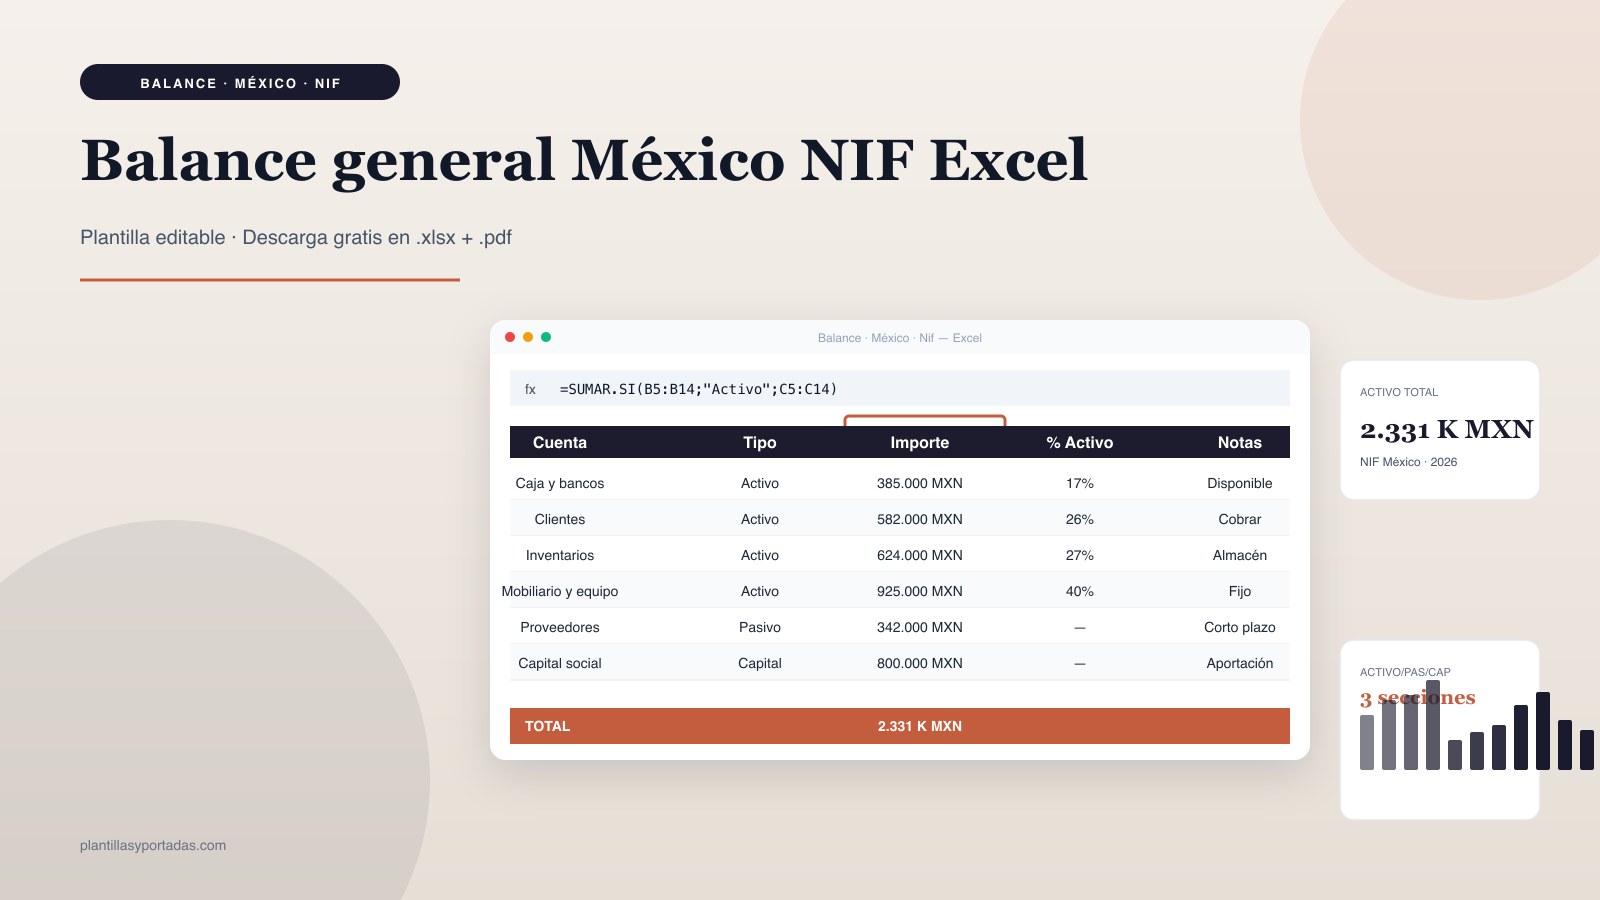
Balance general — México (NIF)
Activo · Pasivo · Capital contable — Normas Información Financiera
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMAR.SI, SI
Tamaño: 7.4 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
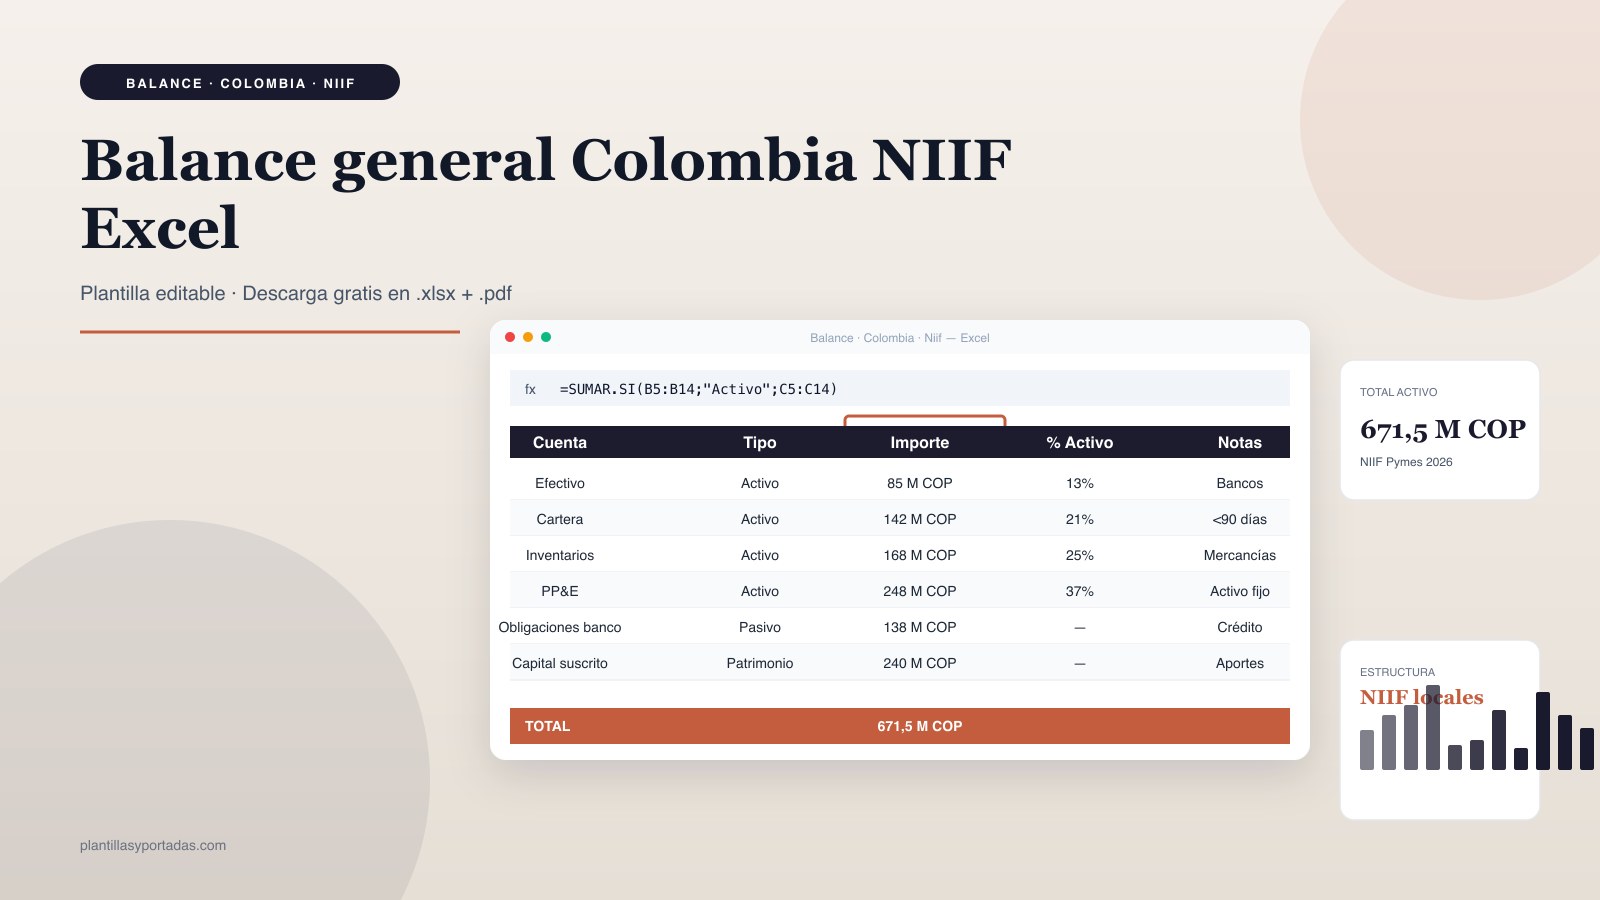
Balance general — Colombia (NIIF locales)
Activo · Pasivo · Patrimonio bajo NIIF Pymes Colombia
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMAR.SI, SI
Tamaño: 7.3 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
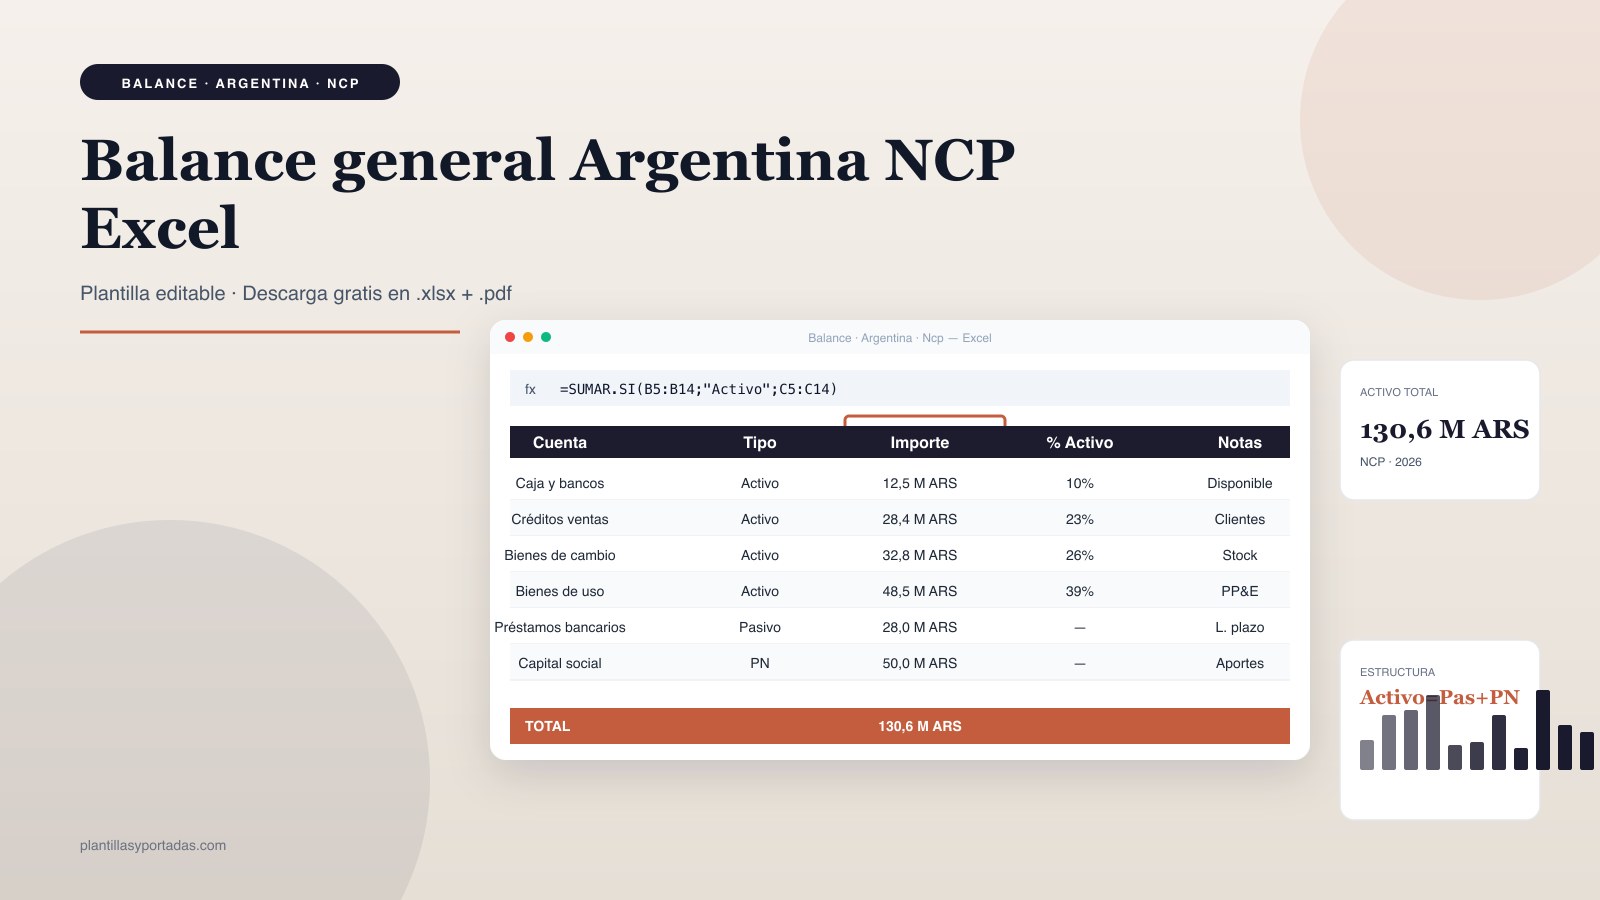
Balance general — Argentina (NCP)
Activo · Pasivo · Patrimonio Neto bajo Normas Contables Profesionales
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMAR.SI, SI
Tamaño: 7.3 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
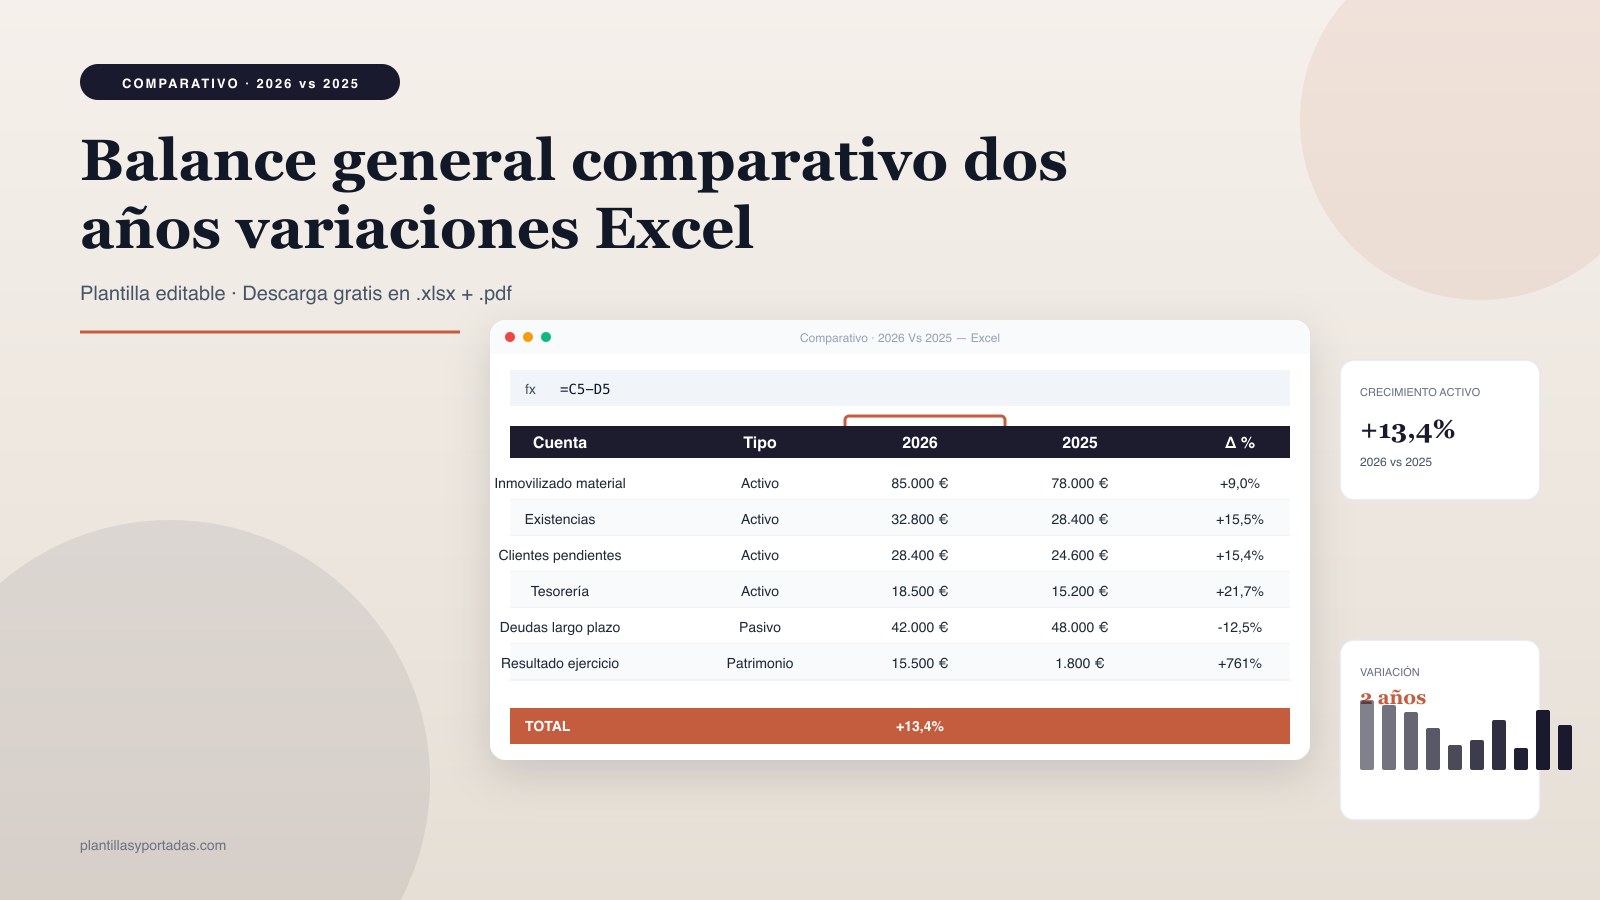
Balance general comparativo — 2 ejercicios
2026 vs 2025 · variaciones absolutas y porcentuales
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMAR.SI, SI
Tamaño: 7.3 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
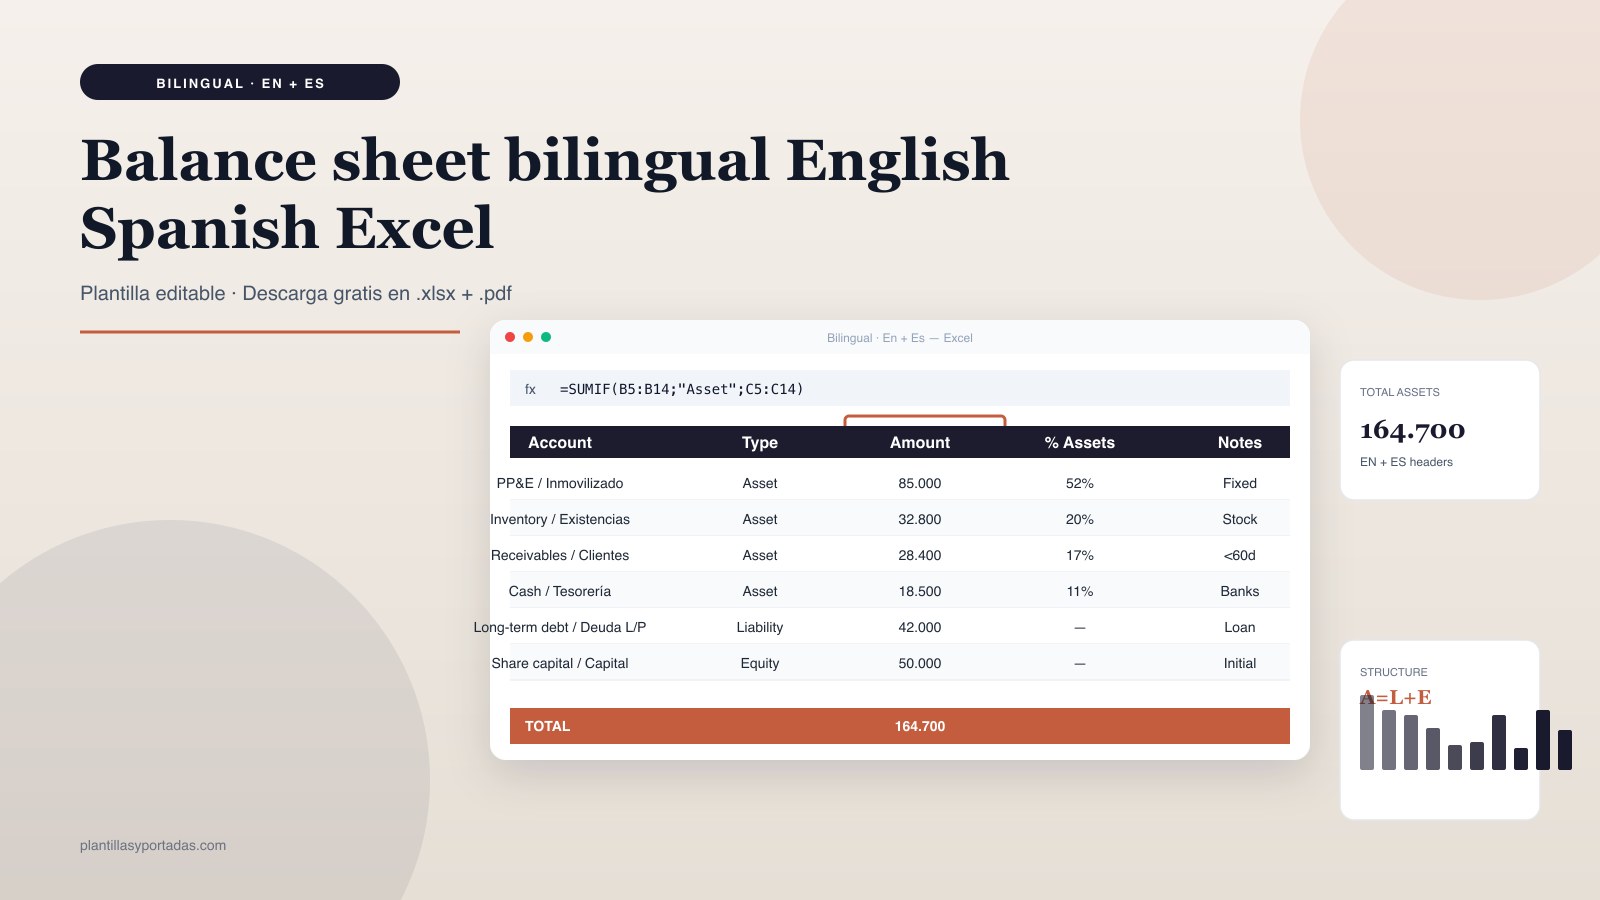
Balance sheet — bilingual EN + ES
Assets · Liabilities · Equity — editable formulas
- Cuándo usarla: uso profesional o personal cuando necesitas cálculos automáticos.
- Recomendación: duplica la hoja antes de modificar fórmulas para mantener la versión original.
Hojas: 2
Funciones clave: SUMAR.SI, SI
Tamaño: 7.4 KB
Compatibilidad: Excel 2016+ · Google Sheets · LibreOffice Calc
Cómo elegir tu plantilla de ingresos y gastos
Antes de descargar, define para qué la vas a usar. Cada perfil necesita una estructura distinta y una equivocación al elegir hace que tengas que reformatear medio archivo. Esta guía rápida cubre los cinco perfiles más habituales:
- Si tu empresa opera en España como pyme: la plantilla #01 (PGC España) clasifica las cuentas en activo corriente / no corriente y pasivo + patrimonio neto siguiendo el Plan General Contable.
- Si declaras en México: la #02 (NIF) usa la nomenclatura mexicana — capital contable en vez de patrimonio neto, almacén/inventarios, etc.
- Si tu empresa está en Colombia: la #03 (NIIF Pymes locales) aplica las Normas Internacionales adaptadas por el Decreto 2706/2012.
- Si operas en Argentina: la #04 (NCP) sigue las Normas Contables Profesionales argentinas con Patrimonio Neto en lugar de Patrimonio.
- Si necesitas comparar dos ejercicios: la #05 calcula automáticamente la variación absoluta y porcentual entre 2026 y 2025 por cuenta.
- Si reportas a inversores o socios extranjeros: la #06 (bilingüe) duplica las cabeceras en EN+ES y usa terminología Asset / Liability / Equity.
Cómo editar la plantilla en menos de 5 minutos
- Descarga la plantilla del marco contable que aplique a tu país.
- Rellena las celdas en azul: nombre de cuenta (col A), tipo (Activo / Pasivo / Patrimonio en col B), importe (col C) y notas opcionales (col E).
- La columna D (% Activo) y la fila TOTAL se calculan solas con
=SUMAR.SI(). Los KPIs superiores muestran Total Activo, Total Pasivo y Patrimonio Neto al instante. - Verifica que el balance cuadra: la fila TOTAL muestra
Activo − Pasivo − Patrimonio. Si no es 0, falta una cuenta o hay un error de signo (todas las cuentas se introducen en positivo, salvo amortización acumulada como contra-activo). - Si necesitas más cuentas, inserta filas dentro del rango (no al final) para que las fórmulas SUMAR.SI se ajusten automáticamente al nuevo rango.
Consejo práctico: guarda una copia mensual del archivo para tener histórico. Así puedes comparar la evolución de tus ingresos y gastos a lo largo del año sin sobrescribir datos pasados.
Errores comunes al usar plantillas de ingresos y gastos
- Mezclar signos de activo y pasivo: todas las cuentas se introducen en positivo. El cuadre (Activo = Pasivo + Patrimonio) lo hace
=SUMAR.SI()filtrando por tipo, no por signo. - Olvidar la depreciación / amortización acumulada: en NIF y NIIF se registra como contra-activo (negativo dentro de Activo). En PGC español el inmovilizado ya viene neto de amortización en algunos balances simplificados.
- Confundir Patrimonio Neto con Capital Social: el patrimonio neto es capital social + reservas + resultado del ejercicio. Si solo pones capital, olvidas reservas y resultado.
- No incluir Hacienda Pública: el IVA pendiente y las retenciones de IRPF son pasivo corriente. Olvidarlos infla artificialmente el patrimonio neto.
- Comparar balances con criterios contables distintos: si pasas de PGC a NIIF, los importes pueden cambiar (valoración de inmovilizado, arrendamientos NIIF 16). No mezcles marcos contables en la plantilla #05.
Checklist final antes de cerrar el archivo
Antes de presentar tu balance general (a Hacienda, banca o socios), verifica: el cuadre Activo = Pasivo + Patrimonio Neto es exacto (no aproximado), las cuentas están clasificadas en el orden correcto del marco contable elegido, la depreciación / amortización acumulada está incluida si procede, todas las cuentas tienen una nota explicativa en col E, el resultado del ejercicio cuadra con el estado de resultados, y has revisado que no haya cuentas duplicadas o con nombres ambiguos.
Preguntas frecuentes
¿Qué diferencia hay entre PGC español, NIF mexicanas y NIIF Pymes Colombia?
Son tres marcos contables distintos. PGC español es el Plan General Contable (Real Decreto 1514/2007). NIF son las Normas de Información Financiera mexicanas (CINIF). NIIF Pymes son la versión simplificada de IFRS adoptada en Colombia (Ley 1314/2009, Decreto 2706/2012). Las cuentas y la estructura del balance son similares, pero hay diferencias en valoración y nomenclatura.
¿Cómo cuadro el balance si me da una diferencia?
Lo primero: verifica que todas las cuentas estén clasificadas correctamente (Activo / Pasivo / Patrimonio). Lo segundo: el resultado del ejercicio debe estar incluido en Patrimonio (NO en el activo). Lo tercero: revisa que no haya cuentas con doble signo (todos los importes positivos). La fila TOTAL muestra la diferencia exacta para diagnosticar.
¿Puedo usar el balance comparativo (#05) para presentar a banca?
Sí, de hecho la banca pide habitualmente balance + cuenta de resultados de los 2-3 últimos ejercicios para evaluar evolución. La #05 ya viene con la columna Δ % calculada por cuenta para facilitar la lectura.
¿Necesito un balance auditado para mi empresa?
Depende del país y tamaño: en España, las pymes que no superen 2 de 3 umbrales (activo >4M€, cifra negocio >8M€, plantilla >50) no necesitan auditoría. Para autónomos no hay obligación de balance auditado, pero sí de presentar libros contables si están en estimación directa.
¿La plantilla bilingüe ES+EN es válida para reporting consolidado?
Para empresas que reportan a matriz extranjera o inversores internacionales, sí. Sin embargo, el reporting consolidado bajo IFRS suele requerir un balance específico con clasificación corriente / no corriente y notas anexas. La plantilla #06 sirve como punto de partida; el detalle de notas se añade aparte.